En este artículo
La hambruna de Bengala fue tanto una catástrofe humana como una grave interrupción de los mercados. Durante la hambruna de 1769-1770, mientras los vientos cálidos y secos de la primavera bengalí abrasaban los resecos campos de arroz de Murshidabad, Purnea y Birbhum, el precio minorista del arroz común en toda la llanura baja del Ganges se había multiplicado por diez, pasando de una tasa normal tras la cosecha de 30 a 40 seers (aproximadamente 60 a 80 libras) por rupia de plata a apenas 3 o 4 seers por rupia, y en los bazares urbanos más afectados a una sola seer. Conocida en bengalí como Chhiyattorer Monnontor (la Hambruna del Año 1176 en el calendario bengalí), los observadores contemporáneos atribuyeron una enorme mortalidad a la catástrofe de 1769-1770, estimando a veces que un tercio de la población murió. El número real de víctimas no puede establecerse con seguridad a partir de los registros demográficos supervivientes, mientras que la Compañía de las Indias Orientales siguió exigiendo ingresos por tierras durante la crisis. A partir de los restos fiscales y demográficos de la hambruna, el Gobernador General Warren Hastings construyó un nuevo mecanismo extractivo en 1773: el monopolio estatal y la subasta pública de Calcuta del opio de Bengala, diseñado para generar plata en Cantón para comprar té chino hasta que el Parlamento finalmente despojó a la Compañía de su monopolio comercial bajo la Ley de la Carta de 1833. [1]
El régimen fiscal Diwani de 1765 y el drenaje de plata de Bengala
Las condiciones estructurales previas para la catástrofe de precios de 1770 se establecieron el 12 de agosto de 1765, cuando el emperador mogol Shah Alam II concedió a Robert Clive y a la Compañía de las Indias Orientales el Diwani—el derecho soberano a recaudar ingresos territoriales y derechos de aduana en Bengala, Bihar y Orissa— a cambio de un tributo anual de 2,6 millones (26 lakh) de rupias. Bajo el «Sistema Dual» de gobierno de Clive (1765–1772), los gobernadores adjuntos nativos dirigidos por Muhammad Reza Khan en Murshidabad y Shitab Rai en Patna permanecieron nominalmente responsables de la administración civil y la vigilancia, mientras que la Compañía controlaba el ejército y se apropiaba del excedente fiscal. [2]
Antes de 1765, la Compañía de las Indias Orientales se había visto obligada a enviar cientos de miles de libras de lingotes de plata desde Londres cada año para pagar las muselinas de algodón, la seda cruda y el salitre de Bengala.Una vez que la Compañía capturó el Diwani , sus directores detuvieron por completo los envíos de plata desde Europa y ordenaron que los impuestos territoriales netos de Bengala se utilizaran directamente para comprar la «Inversión» anual —los cargamentos de piezas textiles indias exportadas a Londres sin ningún retorno comercial— así como para financiar las presidencias militares de la Compañía en Madrás y Bombay y enviar plata a Cantón para el té chino. [3]
Para financiar esta fuga de exportaciones no remuneradas, la Compañía aumentó la extracción neta de ingresos territoriales con una velocidad despiadada. Las recaudaciones netas del Diwani en Bengala y Bihar casi se duplicaron en los primeros años del control de la Compañía, pasando de aproximadamente 6,45 millones de rupias en 1762–1763 bajo el Nawab Mir Qasim a 14,70 millones de rupias en 1765–1766 y superando los 15,20 millones de rupias (1,52 millones a 1,70 millones de libras esterlinas) para 1768–1769. Debido a que los impuestos debían pagarse en plata sicca específica rupias mientras la Compañía drenaba simultáneamente monedas de plata de Bengala hacia Madrás y China, los cultivadores rurales (ryots) y los terratenientes (zamindars) fueron despojados tanto de sus reservas de efectivo como de sus existencias de grano de reserva en vísperas del choque climático. [4]
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| 16 por ciento | Para la década de 1820, el opio se había convertido en la segunda mayor fuente de ingresos estatales en la India británica después del impuesto territorial, representando del 10 al 16 por ciento de los ingresos totales del gobierno indio. |
| 6 millones de libras esterlinas | A cambio, el dividendo anual del 10,5 por ciento de la Compañía (630.000 libras esterlinas al año sobre 6 millones de libras esterlinas de capital nominal) quedó garantizado hasta 1874 como una carga directa prioritaria sobre los impuestos territoriales y los ingresos por opio de los contribuyentes indios. |
Fallo del monzón y el aumento de diez veces en el precio del grano de 1769-1770
A finales de 1768, el invierno aman la cosecha de arroz, que suministraba aproximadamente dos tercios del grano alimenticio anual de Bengala, resultó inusualmente escasa en todo el norte y oeste de Bengala y Bihar. En 1769, el monzón del suroeste falló casi por completo. Para septiembre de 1769, el cultivo de otoño se había marchitado en los campos, y el fracaso total de la cosecha de diciembre de 1769 convirtió la escasez regional en una hambruna provincial que alcanzó su mortalidad máxima entre marzo y agosto de 1770. [5]
En sequías mogolas anteriores, los gobernantes indígenas y habían mitigado los picos de precios concediendo remisiones temporales de impuestos ( y permitiendo la importación de grano.taqavi), suspendiendo los peajes de tránsito de granos, prohibiendo las exportaciones de alimentos desde los distritos afectados por la hambruna y liberando los graneros de caridad. Bajo el Sistema Dual de la Compañía, prácticamente todos los estabilizadores tradicionales fallaron o funcionaron a la inversa. Priorizando los depósitos de suministros militares en Monghyr, Berhampore y Fort William, las autoridades de la Compañía requisaron decenas de miles de maunds de arroz del campo, mientras que observadores franceses, holandeses y británicos contemporáneos —incluyendo las discusiones ante el Comité Parlamentario de la Cámara de los Comunes de 1772–1773— acusaron a los oficiales militares británicos, a los supervisores de distrito y a sus gomastahs (agentes) indios de acaparar los mercados de granos restantes y de especular con la escasez. [6]
La inflación de precios resultante destruyó el poder adquisitivo rural de la noche a la mañana. En años normales en Murshidabad, Nadia, Purnea y Patna, una rupia de plata compraba entre 30 y 40 seers (aproximadamente de 28 a 37 kilogramos) de arroz grueso, mientras que los trabajadores agrícolas rurales y los tejedores ganaban apenas de 1,5 a 2 rupias al mes. A medida que la crisis se agravaba a principios de 1770, los observadores contemporáneos, incluido el residente británico en Murshidabad, Richard Becher, informaron que los precios del arroz habían subido a 6 o 7 seers por rupia en los mercados rurales y de 3 a 4 seers por rupia en Murshidabad y Patna. Los relatos de los mercados más afectados describen precios locales aún más altos a medida que la hambruna se intensificaba en la primera mitad de 1770, obligando a las familias campesinas a vender su ganado, rejas de arado de hierro, semillas de maíz y a sus hijos antes de morir en las calles. [7]
Lo más sorprendente, como informó formalmente el gobernador Warren Hastings al Tribunal de Directores el 3 de noviembre de 1772, es que la recaudación neta de ingresos territoriales de la Compañía apenas disminuyó durante la hambruna y, de hecho, aumentó al año siguiente: las recaudaciones netas fueron de 13,89 millones de rupias en 1768-1769, 13,14 millones en el año de inicio de la hambruna de 1769-1770, 14,00 millones en 1770-1771 y 15,33 millones de rupias en 1771-1772. Esta hazaña fiscal se logró mediante el infame najai impuesto: un recargo obligatorio del 10 por ciento o más aplicado a los aldeanos supervivientes para compensar los atrasos fiscales de sus vecinos muertos o huidos. Con una grave despoblación en los distritos afectados, tierras de cultivo abandonadas y una huida generalizada de las aldeas, el antiguo hereditario zamindares de Nadia, Rajshahi y Dinajpur se hundieron en una insolvencia irreversible. [8]
Warren Hastings y el monopolio de la subasta de opio de Calcuta (1773–1797)
Cuando Warren Hastings asumió el cargo de gobernador de Bengala en abril de 1772 (y gobernador general en 1774 bajo la Ley de Regulación), la Compañía enfrentó un doble imperativo fiscal: reconstruir la devastada base de ingresos de Bengala mientras encontraba un producto que pudiera generar plata en Cantón para que la Compañía no tuviera que enviar lingotes europeos para comprar té chino. Hastings encontró la respuesta en los campos de amapola blanca (Papaver somniferum) de Bihar y Benarés. [9]
Antes de la batalla de Plassey en 1757, el opio de Patna había sido comercializado de forma competitiva por nobles mogoles, comerciantes armenios y factores holandeses, franceses e ingleses. Después de 1761, un sindicato privado de empleados de la Compañía en Patna había operado un cártel informal, intimidando a los campesinos cultivadores de amapola (koeris) y provocando violentos enfrentamientos con compradores holandeses y franceses. El 23 de noviembre de 1773, Warren Hastings abolió el cártel privado de Patna y declaró que la adquisición y distribución mayorista del opio de Bengala y Bihar era un monopolio soberano exclusivo de la Compañía de las Indias Orientales.
Desde 1773 hasta 1797, la Compañía operó el monopolio a través de un sistema de cultivo por contrato de cuatro años: se adjudicaron contratos de suministro exclusivo (inicialmente mediante patrocinio privado a contratistas británicos bien relacionados como Mir Muneer, John Mackenzie y Stephen Sulivan, y a partir de 1785 mediante licitación pública cerrada) que entregaban cofres de jugo de opio crudo a la Junta de Comercio de la Compañía en Calcuta a un precio de contrato fijo (aproximadamente de 175 a 200 rupias por cofre de dos maunds, o 140–160 libras).
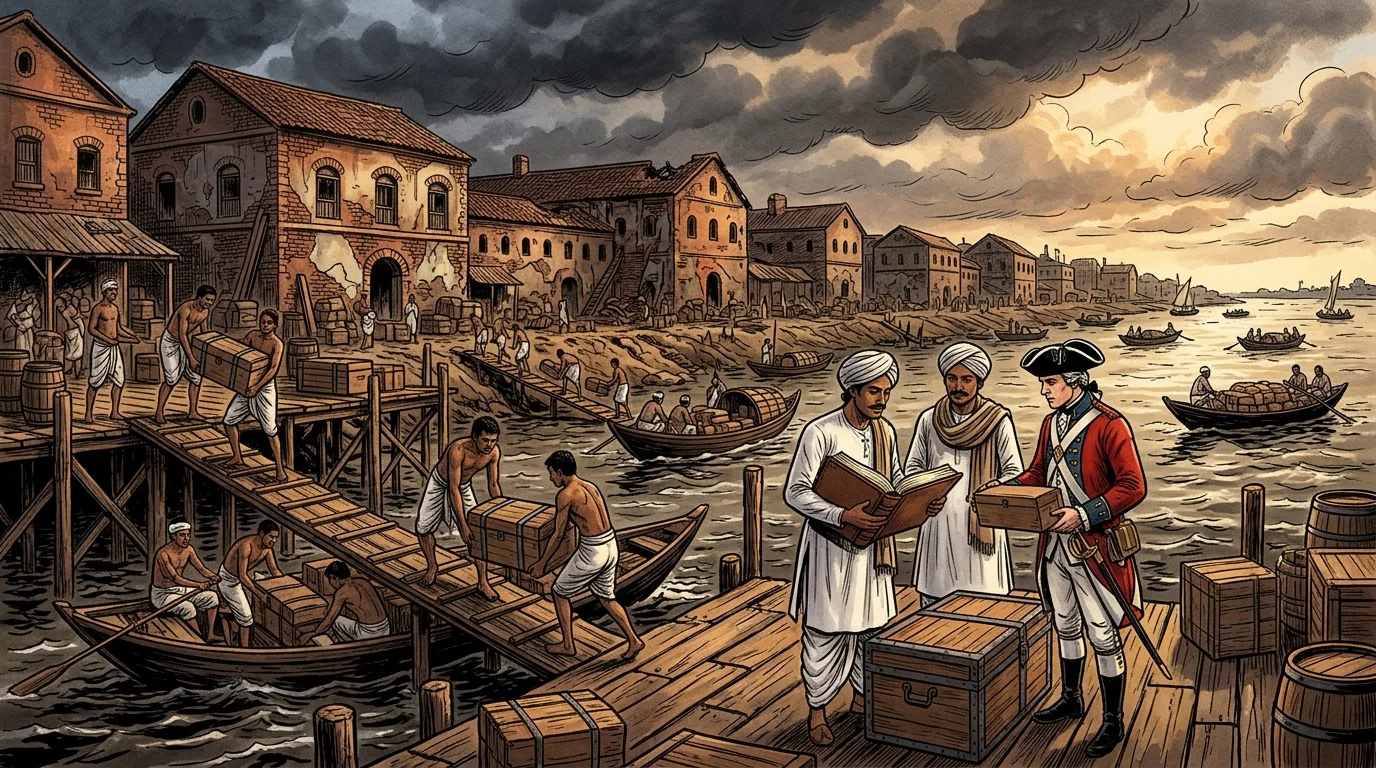
Para reconciliar el control estatal absoluto de la producción en la India con los decretos imperiales del Imperio Qing que prohibían la importación de opio a China (emitidos por primera vez por el emperador Yongzheng en 1729 y reforzados en 1796), Hastings institucionalizó una ingeniosa ficción legal en el almacén de la Compañía en Calcuta: la subasta pública de opio. Una vez que el látex de amapola crudo era procesado y empaquetado en cofres de madera estandarizados de 140 libras en las fábricas de Patna y Ghazipur, los cofres eran enviados por el Ganges hasta Calcuta y vendidos en subasta pública en los Exchange Buildings a «comerciantes rurales» privados británicos, parsis, judíos y armenios.
En 1797 (formalizado por el Reglamento VI de Bengala de 1799 bajo Lord Cornwallis y Lord Wellesley), la Compañía reemplazó a los contratistas privados corruptos por un sistema de agencia estatal directa gestionado por dos agentes de opio del servicio civil superior en Patna (Bihar) y Ghazipur (Benarés). Más de un millón de campesinos cultivadores fueron encerrados en una servidumbre por deudas mediante anticipos de efectivo obligatorios sin intereses (dadni), prohibido cultivar otros productos en las tierras designadas para la amapola, y obligados a entregar toda su cosecha a tasas legales fijas de aproximadamente 3 rupias y 8 annas por seer. En las subastas de Calcuta, sin embargo, esos mismos cofres alcanzaban entre 1.200 y 2.400 rupias por cofre, lo que generaba márgenes de beneficio superiores al 300 al 500 por ciento.
El circuito triangular de plata y la Ley de la Carta de 1833
La subasta de opio de Calcuta resolvió el rompecabezas de la balanza de pagos de la Compañía de las Indias Orientales a través de un circuito triangular que se reforzaba a sí mismo y que unía Bengala, Cantón y Londres. Los clíperes privados compraban cofres de opio de Patna y Benarés en las subastas de Calcuta, los introducían de contrabando en la isla de Lintin, en la desembocadura del río de las Perlas, a las afueras de Cantón, y los vendían a intermediarios chinos estrictamente a cambio de dólares de plata españoles y sycee lingotes de plata. En lugar de enviar esa pesada plata de vuelta a Calcuta, los comerciantes privados depositaban su plata directamente en la tesorería de la Compañía de las Indias Orientales en la factoría de Cantón a cambio de letras de cambio giradas contra Calcuta o Londres. Los sobrecargos de la Compañía en Cantón utilizaban entonces esa plata generada por el opio para comprar 30 millones de libras de té chino cada año para las subastas de velas de Londres, cuyos ingresos en libras esterlinas pagaban el dividendo del 10,5 por ciento de los accionistas de la Compañía y los gastos militares imperiales de Gran Bretaña.
Para la década de 1820, el opio se había convertido en la segunda mayor fuente de ingresos estatales en la India británica después del impuesto territorial, representando del 10 al 16 por ciento de los ingresos totales del gobierno indio. Sin embargo, el éxito mismo de los comerciantes privados del país y de los fabricantes industriales británicos erosionó los argumentos políticos a favor de los privilegios comerciales restantes de la Compañía. Después de que la Ley de la Carta de 1813 aboliera el monopolio de la Compañía sobre el comercio con la India, los fabricantes de algodón de Manchester, los armadores de Liverpool y los grupos de presión a favor del libre comercio de Glasgow y Calcuta montaron una campaña implacable contra la última reserva lucrativa de la Compañía: su monopolio exclusivo sobre el comercio de té con China.
Tras las investigaciones del comité selecto parlamentario durante la crisis financiera de 1830-1832 en Calcuta y Londres, el Parlamento promulgó la Ley de la Carta del 28 de agosto de 1833 (3 y 4 Will. 4 c. 85, que entró en vigor el 22 de abril de 1834). El estatuto ordenó a la Compañía de las Indias Orientales cerrar por completo sus negocios comerciales, subastar sus almacenes de té en Londres y su flota de barcos de las Indias Orientales, y renunciar a su monopolio exclusivo sobre el comercio de té con China. A cambio, el dividendo anual del 10,5 por ciento de la Compañía (630.000 libras esterlinas al año sobre 6 millones de libras esterlinas de capital nominal) quedó garantizado hasta 1874 como una carga directa prioritaria sobre los impuestos territoriales y los ingresos por opio de los contribuyentes indios. Liberados de las cuotas de la Compañía, los comerciantes privados británicos inundaron Cantón tanto con pedidos de té como con opio indio, lo que elevó los envíos anuales de 4.000 cofres en la década de 1800 a más de 40.000 cofres en 1838 y precipitó la Primera Guerra del Opio de 1839-1842.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- John R. McLane, La hambruna de 1770, Cambridge University Press, Tierra y realeza local en Bengala del siglo XVIII, 1993. Investigación Académica Arbitrada
- Huw V. Bowen, Relaciones: el gobierno y la Compañía, Cambridge University Press, 2005. Investigación Académica Arbitrada
- Vinita Damodaran, La Compañía de las Indias Orientales, la hambruna y las condiciones ecológicas en Bengala durante el siglo XVIII, Palgrave Macmillan UK, 2015. Investigación Académica Arbitrada
- Robert Travers, Warren Hastings y la idea de conciliación, Cambridge University Press, 2023. Investigación Académica Arbitrada
- Rolf Bauer, La producción campesina de opio en la India del siglo XIX, Brill, 2019. Investigación Académica Arbitrada
- Yukihisa Kumagai, Defendiendo el monopolio: La Compañía de las Indias Orientales, décadas de 1790 a 1830, Brill, 2013. Investigación Académica Arbitrada
- John R. McLane, La hambruna de 1770 (Cambridge University Press, 1993), Cambridge University Press, 1993. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El pico de precios de la hambruna de Bengala de 1770, las subastas de opio de Calcuta y la Ley de 1833. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/hambruna-de-bengala-de-1770-precios-comercio/
MLA (9th ed.): Ç., Soner, ed. "El pico de precios de la hambruna de Bengala de 1770, las subastas de opio de Calcuta y la Ley de 1833." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/hambruna-de-bengala-de-1770-precios-comercio/.
Chicago (17th ed.): Ç., Soner, ed. "El pico de precios de la hambruna de Bengala de 1770, las subastas de opio de Calcuta y la Ley de 1833." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 21, 2026. https://forgottenfortunes.net/es/hambruna-de-bengala-de-1770-precios-comercio/.
Have an idea for another financial history documentary or article? Request a story →