
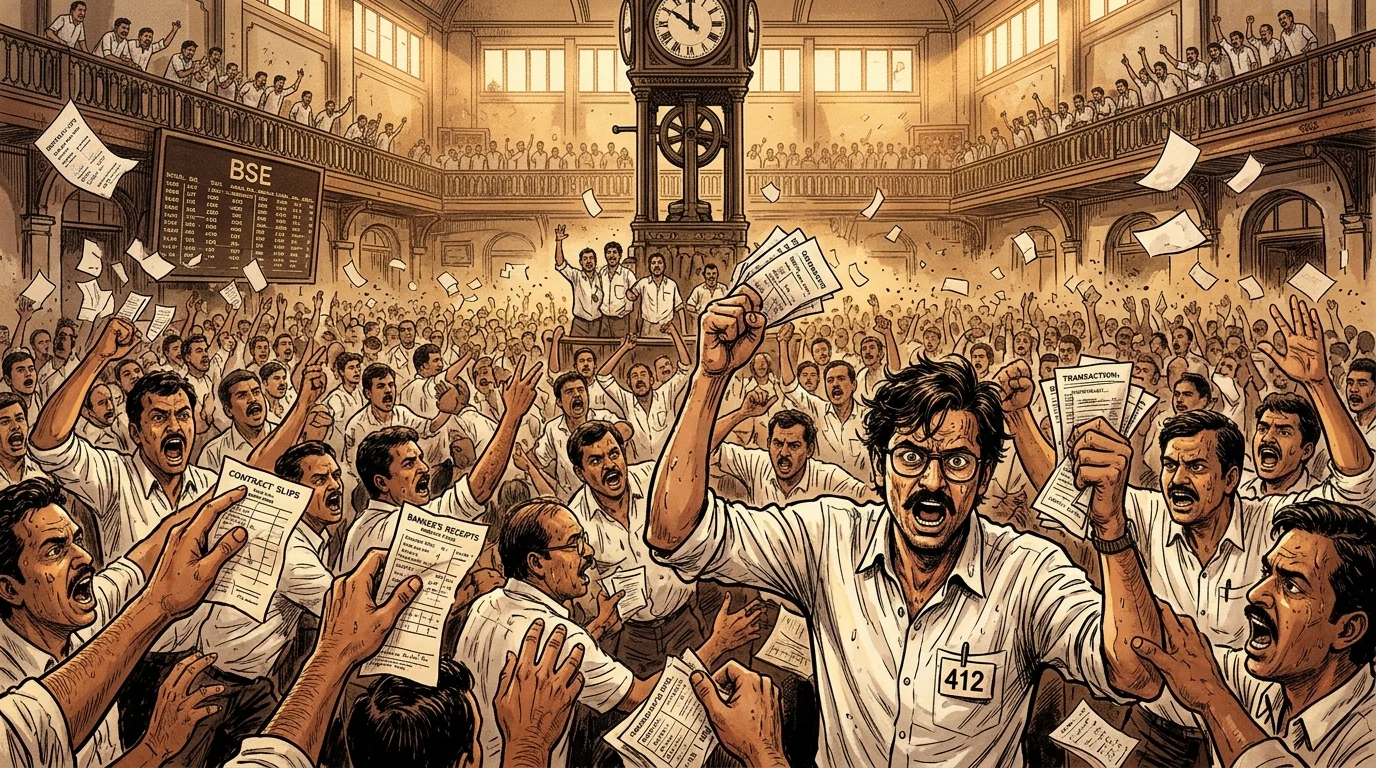
En este artículo
Entre julio de 1991 y abril de 1992, la Bolsa de Valores de Bombay (BSE) experimentó una carrera alcista parabólica que cautivó a la clase media urbana de la India y transformó al carismático corredor de bolsa Harshad Shantilal Mehta, universalmente apodado "El Gran Toro", en una celebridad nacional. En menos de diez meses, el índice de referencia BSE Sensitive Index (Sensex) aumentó aproximadamente un 270 por ciento, subiendo de alrededor de 1.194 puntos a mediados de 1991 a un pico de 4.467 puntos el 22 de abril de 1992, mientras que las acciones industriales líderes como Associated Cement Companies (ACC) se dispararon de ₹200 a casi ₹10.000. Sin embargo, la euforia no fue impulsada únicamente por el histórico presupuesto de liberalización económica de julio de 1991 del ministro de Finanzas, Manmohan Singh. Como reveló la periodista financiera Sucheta Dalal en The Times of India el 23 de abril de 1992, y como documentó más tarde el Comité Janakiraman del Banco de la Reserva de la India (RBI) con detalle forense, Mehta y un nexo de corredores del mercado monetario habían explotado los recibos bancarios (BR) basados en papel y los retrasos en la liquidación del Libro Mayor General Subsidiario (SGL) no informatizado para desviar ₹4.025 millones de rupias (aproximadamente 1.300 millones de dólares estadounidenses a los tipos de cambio de 1992) del mercado interbancario de valores gubernamentales directamente a las acciones de la BSE. [1]
Coeficientes de liquidez estatutaria y el mercado de reporto basado en papel
Para entender cómo un agente de bolsa pudo apropiarse de miles de millones de rupias del sistema bancario comercial de la India, uno debe examinar la arquitectura regulatoria de la banca india a principios de la década de 1990. Para financiar los déficits fiscales crónicos del gobierno a tasas de interés controladas, el Banco de la Reserva de la India impuso un Coeficiente de Liquidez Estatutario (SLR) punitivo que exigía a los bancos comerciales mantener hasta el 38,5 por ciento de sus pasivos netos a la vista y a plazo en títulos públicos centrales y estatales (G-Secs) y bonos de empresas del sector público (PSU) de bajo rendimiento, junto con un Coeficiente de Reservas de Efectivo (CRR) del 15 por ciento. [2]
Debido a que las fluctuaciones diarias de los depósitos alteraban constantemente las tenencias de SLR requeridas por cada banco, los bancos negociaban activamente bonos gubernamentales entre sí a través de acuerdos de recompra a corto plazo conocidos en la India como acuerdos "Ready Forward" (RF), que suelen ser préstamos interbancarios a 14 días garantizados por títulos públicos. En teoría, cada transferencia de bonos del gobierno central en Bombay se registraba en el Libro Mayor General Subsidiario (SGL) mantenido manualmente por la Oficina de Deuda Pública (PDO) del RBI. [3]
En la práctica, la contabilidad manual de la PDO se retrasaba días o semanas con respecto al volumen de negociación del mercado, y los bonos de las PSU se negociaban puramente mediante cartas de asignación física sin ningún depósito central. Para liquidar las transacciones Ready Forward inmediatamente sin esperar los certificados de bonos físicos o la autorización del SGL, los bancos vendedores emitían un documento de fideicomiso en papel permitido por la Asociación de Bancos de la India: el Recibo Bancario (BR)Un recibo bancario certificaba que el banco emisor había recibido el pago y mantenía los valores especificados en fideicomiso en nombre del banco comprador hasta que se completara la entrega física o la transferencia SGL. Según las normas del RBI, los recibos bancarios eran estrictamente intransferibles, debían estar respaldados al 100 por ciento por valores reales en la bóveda del vendedor y debían ser redimidos en un plazo de 30 a 90 días. [4]
Cómo Harshad Mehta manipuló el circuito interbancario
A través de su firma de corretaje insignia, Growmore Research and Assets Management, Harshad Mehta convirtió el adormecido mercado de bonos interbancarios en un motor de liquidez de alta velocidad. Aunque las regulaciones del RBI prohibían a los bancos pagar los ingresos de las operaciones Ready Forward en las cuentas personales de los corredores de bolsa, los bancos dependían habitualmente de los corredores para encontrar contrapartes y permitían informalmente que los corredores sustituyeran sus propios nombres en las instrucciones de enrutamiento de liquidación.
Mehta explotó este punto ciego operativo a través de tres mecanismos interconectados:
- Enrutamiento de cheques y manipulación de SGL en el State Bank of India (SBI) y el National Housing Bank (NHB): Cuando un banco prestamista emitía un cheque girado contra el RBI para comprar valores gubernamentales en una operación Ready Forward, funcionarios de nivel medio complacientes en instituciones estatales —más notablemente en la sucursal principal de Bombay del State Bank of India, su subsidiaria de banca comercial SBI Capital Markets y el National Housing Bank, propiedad del RBI— acreditaban los ingresos directamente en la cuenta corriente de Harshad Mehta en el ANZ Grindlays Bank en lugar de hacerlo en un banco contraparte. En la división de valores del SBI, un subgerente falsificó los asientos de transferencia SGL y las conciliaciones de bóveda para que pareciera que el SBI poseía cientos de crores en bonos gubernamentales que nunca habían sido entregados realmente.
- Recibos bancarios sin respaldo de pequeños bancos cautivos: Siempre que Mehta necesitaba recaudar dinero en efectivo sin tener bonos subyacentes, recurría a dos pequeñas instituciones sobre las cuales los corredores ejercían un control efectivo: el Bank of Karad (BoK) y el Metropolitan Co-operative Bank (MCB). Los funcionarios del BoK y del MCB emitieron recibos bancarios totalmente ficticios y sin respaldo —que certificaban tenencias inexistentes de bonos gubernamentales o unidades del Unit Trust of India (UTI)—, los cuales Mehta descontaba con importantes bancos nacionalizados y extranjeros para pedir prestados cientos de millones de rupias por intervalos de 14 días.
- Renovación del déficit a través de la racha alcista de la BSE: Mehta invirtió el efectivo interbancario desviado en posiciones concentradas en la Bolsa de Valores de Bombay, acaparando la oferta flotante de acciones como ACC, Apollo Tyres, Reliance y Tata Iron and Steel (TISCO). A medida que los inversores minoristas se sumaban al repunte y el Sensex subía de 1.194 en julio de 1991 a más de 4.000 en marzo de 1992, Mehta utilizó las ganancias del aumento de los precios de las acciones —y renovaciones de Ready Forward cada vez mayores— para pagar los BR de 14 días que vencían con nuevos BR de 14 días emitidos a nuevas contrapartes bancarias.
Abril de 1992: La conciliación del SBI, la exposición de Sucheta Dalal y el colapso
La pirámide comenzó a desmoronarse en marzo y abril de 1992, cuando el gobernador del RBI, S. Venkitaramanan, se alarmó por el aumento simultáneo de las tasas de call-money y los precios de las acciones, e instruyó a los supervisores del banco central para que examinaran las cuentas de valores de los bancos. Cuando los auditores internos del State Bank of India compararon su libro mayor de inversiones con los saldos SGL de la Oficina de Deuda Pública del RBI a principios de abril de 1992, descubrieron un déficit asombroso: al SBI le faltaban entre 500 y 622 millones de rupias en valores gubernamentales que supuestamente se mantenían a través de formularios SGL y recibos bancarios gestionados por Harshad Mehta. [5]
Bajo una intensa presión de los altos mandos del SBI entre el 13 y el 24 de abril de 1992, Mehta depositó aproximadamente 622 millones de rupias en la cuenta del SBI en el RBI retirando fondos de emergencia del National Housing Bank (NHB), el cual a su vez emitió cheques sin respaldo acreditados a través del ANZ Grindlays Bank. Antes de que el encubrimiento pudiera sostenerse, la editora financiera Sucheta Dalal publicó la noticia en la portada de The Times of India el 23 de abril de 1992, exponiendo el agujero de conciliación de más de 500 millones de rupias en el State Bank of India y señalando a Harshad Mehta como el corredor en el centro de los valores desaparecidos. [6]
Cuando se reanudaron las operaciones en la Bolsa de Valores de Bombay el 28 de abril de 1992, tras un boicot de los corredores, el Sensex se desplomó 570 puntos (casi un 13 por ciento en una sola sesión), ya que los bancos congelaron inmediatamente las renovaciones de Ready Forward y se negaron a aceptar recibos bancarios sin respaldo. Con el NHB, el Bank of Karad y el Metropolitan Co-operative Bank incapaces de redimir sus documentos, toda la cadena interbancaria se paralizó. Durante el año siguiente, el BSE Sensex cayó aproximadamente un 45 por ciento desde su máximo de abril de 1992 de 4.467 a menos de 2.500, eliminando aproximadamente 100.000 millones de rupias (32.000 millones de dólares estadounidenses) en capitalización de mercado. [7]
El Comité Janakiraman, el Tribunal Especial y la Modernización del Mercado
El 30 de abril de 1992, el gobernador del RBI, Venkitaramanan, nombró un comité de investigación de alto nivel presidido por el subgobernador del RBI, R. Janakiraman (el Comité para investigar las transacciones de valores de bancos e instituciones financieras). A través de seis informes detallados publicados entre mayo de 1992 y abril de 1993, el Comité Janakiraman cuantificó la exposición total bruta a problemas en bancos e instituciones financieras en 4.025 millones de rupias (cifra revisada ligeramente al alza posteriormente por el Comité Parlamentario Conjunto de 30 miembros presidido por Ram Niwas Mirdha). [8]
Las consecuencias institucionales y humanas fueron radicales. El RBI puso en liquidación tanto al Bank of Karad como al Metropolitan Co-operative Bank; el presidente del NHB, Manohar J. Pherwani, murió repentinamente en mayo de 1992 poco después de que saliera a la luz el agujero de más de 1.200 millones de rupias en el NHB; y el NHB y ANZ Grindlays libraron una batalla legal de nueve años por 506 millones de rupias en cheques en disputa, para lo cual los bancos acordaron un acuerdo en diciembre de 2001; la Corte Suprema aprobó ese acuerdo en enero de 2002. La Oficina Central de Investigaciones (CBI) arrestó a Harshad Mehta en junio de 1992, y el Parlamento promulgó la Ley de Tribunales Especiales (Juicio de Delitos Relacionados con Transacciones en Valores) de 1992 para embargar sus activos y adjudicar más de 70 casos penales y civiles, procedimientos que aún estaban en curso cuando Mehta murió bajo custodia el 31 de diciembre de 2001. [9]
De manera más duradera, la estafa de 1992 catalizó la modernización de la infraestructura financiera de la India. Actuando según las recomendaciones de los comités Janakiraman y Nadkarni, el RBI prohibió los acuerdos interbancarios de Ready Forward en bonos corporativos y de PSU, prohibió el uso de recibos bancarios físicos donde existían instalaciones SGL y computarizó la Oficina de Deuda Pública en un sistema de Entrega contra Pago (DvP) en 1995. Simultáneamente, el gobierno indio otorgó poderes de aplicación estatutaria a la Junta de Bolsa y Valores de la India (SEBI) en 1992, abolió el opaco sistema de piso badla sistema de transferencia (carry-forward) en la BSE, y constituyó la Bolsa Nacional de Valores (NSE), totalmente automatizada y basada en pantallas, en 1992-1994 junto con la National Securities Depository Limited (NSDL) en 1996 para eliminar los certificados de acciones en papel para siempre.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Reserve Bank of India, " Circular maestra – Normas prudenciales para la clasificación, valoración y operación de la cartera de inversiones por parte de las IF (Libro mayor general subsidiario y normas de recibos bancarios)," Reserve Bank of India, 2009. Referencia Histórica y Financiera
- Reserve Bank of India, " Informes del Comité Janakiraman sobre las transacciones de valores de bancos e instituciones financieras," Publicaciones del Reserve Bank of India, 1993. Referencia Histórica y Financiera
- Comité S. S. Nadkarni, " Informe del Comité de Alto Nivel sobre la negociación de bonos del sector público y unidades de fondos mutuos," Reserve Bank of India (a través del archivo The 1991 Project), 1992. Referencia Histórica y Financiera
- Prabhakar Sinha, " NHB y ANZ resuelven sus diferencias sobre el escándalo de valores de 1992," The Times of India, 14-12-2001. Referencia Histórica y Financiera
- Saurabh Shukla, " Dentro del RBI durante el escándalo de Harshad Mehta: perspectivas de un informante," ETV Bharat, 18-06-2024. Referencia Histórica y Financiera
- Carmen M. Reinhart y Kenneth S. Rogoff, " Esta vez es distinto: una visión panorámica de ocho siglos de crisis financieras," National Bureau of Economic Research (Documento de trabajo NBER n.º 13882), 2008. Investigación Académica Arbitrada
- Times of India / TNN, " La SC aprueba el pacto entre NHB y ANZ en el escándalo de las acciones,» Times of India, 18 de enero de 2002. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La estafa del mercado de valores indio de Harshad Mehta de 1992 y el fraude de los recibos bancarios. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/estafa-de-harshad-mehta-de-1992-el-fraude-de/
MLA (9th ed.): Ç., Soner, ed. "La estafa del mercado de valores indio de Harshad Mehta de 1992 y el fraude de los recibos bancarios." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/estafa-de-harshad-mehta-de-1992-el-fraude-de/.
Chicago (17th ed.): Ç., Soner, ed. "La estafa del mercado de valores indio de Harshad Mehta de 1992 y el fraude de los recibos bancarios." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 31, 2026. https://forgottenfortunes.net/es/estafa-de-harshad-mehta-de-1992-el-fraude-de/.
Have an idea for another financial history documentary or article? Request a story →


