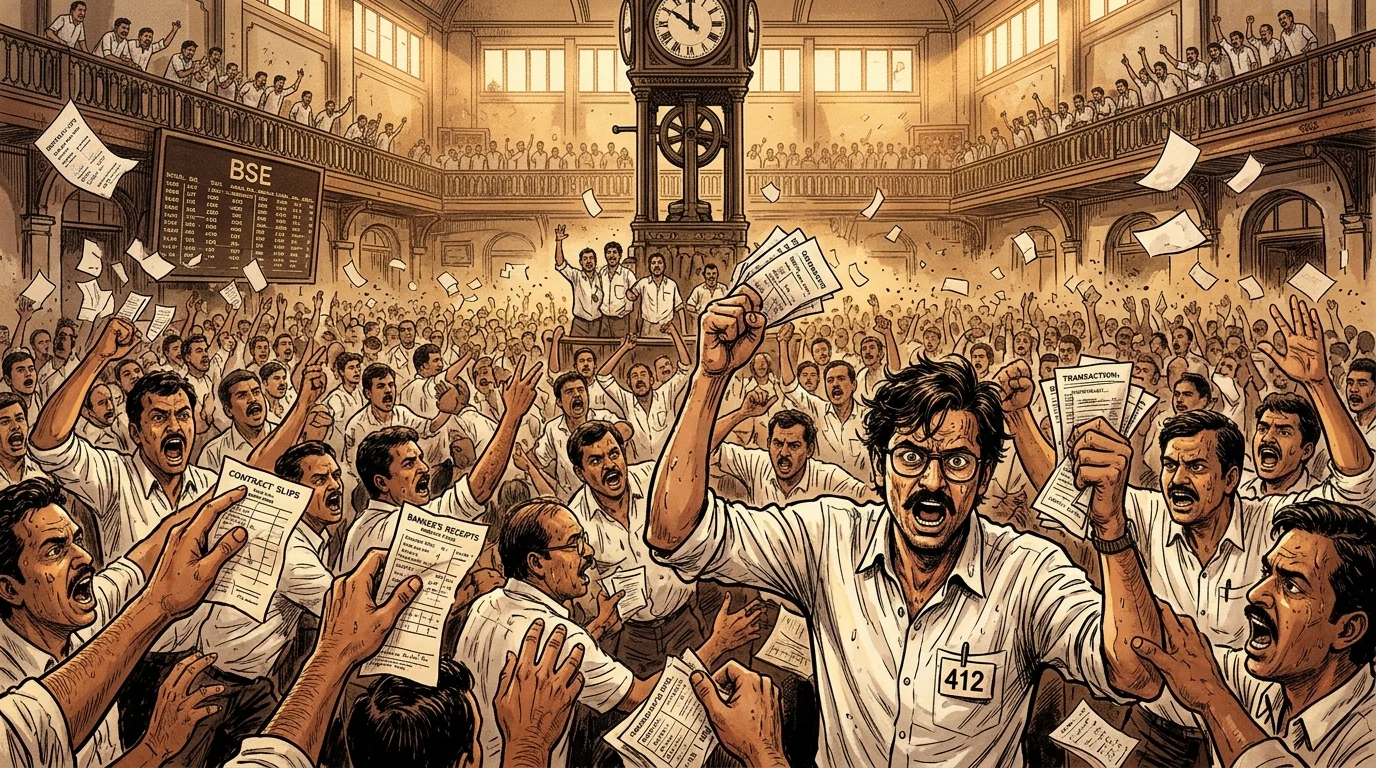
In diesem Artikel
Zwischen Juli 1991 und April 1992 erlebte die Bombay Stock Exchange (BSE) einen parabolischen Bullenmarkt, der Indiens städtische Mittelschicht in seinen Bann zog und den charismatischen Börsenmakler Harshad Shantilal Mehta – allgemein als „The Big Bull“ bezeichnet – zu einer nationalen Berühmtheit machte. In weniger als zehn Monaten stieg der Referenzindex BSE Sensitive Index (Sensex) um rund 270 Prozent, von etwa 1.194 Punkten Mitte 1991 auf einen Höchststand von 4.467 Punkten am 22. April 1992, während führende Industrieaktien wie Associated Cement Companies (ACC) von 200 ₹ auf fast 10.000 ₹ in die Höhe schossen. Doch die Euphorie wurde nicht allein durch das wegweisende Wirtschafts-Liberalisierungsbudget von Finanzminister Manmohan Singh vom Juli 1991 angetrieben. Wie die Finanzjournalistin Sucheta Dalal in The Times of India am 23. April 1992 enthüllte und wie das Janakiraman-Komitee der Reserve Bank of India (RBI) später forensisch dokumentierte, hatten Mehta und ein Netzwerk von Geldmarktmaklern papierbasierte Bankquittungen (BRs) und die Verzögerungen bei der Abwicklung über das nicht computergestützte Subsidiary General Ledger (SGL) ausgenutzt, um 4.025 Crore ₹ (etwa 1,3 Milliarden US-Dollar zu den Wechselkursen von 1992) direkt aus dem Interbankenmarkt für Staatsanleihen in BSE-Aktien abzuzweigen. [1]
Gesetzliche Liquiditätsquoten und der papierbasierte Ready-Forward-Markt
Um zu verstehen, wie ein Börsenmakler Milliarden von Rupien aus dem indischen Geschäftsbankensystem abzweigen konnte, muss man die regulatorische Architektur des indischen Bankwesens zu Beginn der 1990er Jahre untersuchen. Um chronische staatliche Haushaltsdefizite bei kontrollierten Zinssätzen zu finanzieren, legte die Reserve Bank of India eine strafende Statutory Liquidity Ratio (SLR) fest, die Geschäftsbanken dazu verpflichtete, bis zu 38,5 Prozent ihrer Netto-Sichteinlagen und Termineinlagen in niedrig verzinsten Wertpapieren der Zentral- und Landesregierungen (G-Secs) sowie Anleihen öffentlicher Unternehmen (PSU-Anleihen) zu halten, zusätzlich zu einer Cash Reserve Ratio (CRR) von 15 Prozent. [2]
Da tägliche Einlagenschwankungen die erforderlichen SLR-Bestände jeder Bank ständig veränderten, handelten Banken aktiv mit Staatsanleihen untereinander durch kurzfristige Rückkaufvereinbarungen, die in Indien als "Ready Forward" (RF)-Geschäfte bekannt sind – typischerweise 14-tägige Interbankenkredite, die durch Staatspapiere besichert waren. Theoretisch wurde jede Übertragung von zentralstaatlichen Anleihen in Bombay im Subsidiary General Ledger (SGL) erfasst, das manuell vom Public Debt Office (PDO) der RBI geführt wurde. [3]
In der Praxis hinkte die manuelle Buchführung des PDO dem Handelsvolumen des Marktes um Tage oder Wochen hinterher, und PSU-Anleihen wurden rein durch physische Zuteilungsschreiben ohne zentrale Verwahrstelle gehandelt. Um Ready-Forward-Transaktionen sofort abzuwickeln, ohne auf physische Anleihezertifikate oder die SGL-Freigabe warten zu müssen, stellten verkaufende Banken ein von der Indian Banks' Association zugelassenes Papier-Treuhanddokument aus: den Bank Receipt (BR)Eine Bankquittung (Bank Receipt) bescheinigte, dass die ausstellende Bank die Zahlung erhalten hatte und die angegebenen Wertpapiere treuhänderisch für die kaufende Bank hielt, bis die physische Lieferung oder die SGL-Übertragung abgeschlossen war. Gemäß den RBI-Regeln waren BRs streng nicht übertragbar, mussten zu 100 Prozent durch tatsächliche Wertpapiere im Tresor des Verkäufers gedeckt sein und mussten innerhalb von 30 bis 90 Tagen eingelöst werden. [4]
Wie Harshad Mehta den Interbanken-Kreislauf manipulierte
Über seine Flaggschiff-Brokerfirma Growmore Research and Assets Management verwandelte Harshad Mehta den verschlafenen Interbanken-Anleihemarkt in eine Hochgeschwindigkeits-Liquiditätsmaschine. Obwohl RBI-Vorschriften es Banken untersagten, Erlöse aus Ready-Forward-Geschäften auf die persönlichen Konten von Börsenmaklern zu zahlen, verließen sich Banken routinemäßig auf Makler, um Gegenparteien zu finden, und erlaubten Maklern informell, ihre eigenen Namen in den Abwicklungsanweisungen zu verwenden.
Mehta nutzte diese operative Lücke durch drei miteinander verbundene Mechanismen aus:
- Scheck-Routing und SGL-Manipulation bei der State Bank of India (SBI) und der National Housing Bank (NHB): Wenn eine kreditgebende Bank einen auf die RBI gezogenen Scheck ausstellte, um bei einem Ready-Forward-Geschäft Staatsanleihen zu kaufen, schrieben regelkonforme Mitarbeiter mittlerer Ebene bei staatlichen Instituten – insbesondere bei der Hauptfiliale der State Bank of India in Bombay, deren Merchant-Banking-Tochtergesellschaft SBI Capital Markets und der im Besitz der RBI befindlichen National Housing Bank – die Erlöse direkt dem Girokonto von Harshad Mehta bei der ANZ Grindlays Bank gut, anstatt einer Gegenpartei-Bank. In der Wertpapierabteilung der SBI fälschte ein stellvertretender Manager SGL-Übertragungsbuchungen und Tresorabstimmungen, sodass es so aussah, als hielte die SBI Staatsanleihen im Wert von Hunderten von Crores, die tatsächlich nie geliefert worden waren.
- Ungedeckte Bankquittungen von abhängigen kleinen Banken: Wann immer Mehta frisches Bargeld beschaffen musste, ohne zugrunde liegende Anleihen zu halten, wandte er sich an zwei kleine Institute, über die Makler eine effektive Kontrolle ausübten: die Bank of Karad (BoK) und die Metropolitan Co-operative Bank (MCB). Beamte bei der BoK und der MCB stellten völlig fiktive, nicht gedeckte Bankquittungen aus – die nicht existierende Bestände an Staatsanleihen oder Anteilen des Unit Trust of India (UTI) bescheinigten –, die Mehta bei großen verstaatlichten und ausländischen Banken diskontierte, um Hunderte von Crore Rupien für Zeiträume von 14 Tagen zu leihen.
- Überbrückung der Lücke durch den BSE-Bullenmarkt: Mehta steckte das umgeleitete Interbanken-Bargeld in konzentrierte Positionen an der Bombay Stock Exchange und sicherte sich das frei verfügbare Angebot an Aktien wie ACC, Apollo Tyres, Reliance und Tata Iron and Steel (TISCO). Als Privatanleger auf die Rallye aufsprangen und der Sensex von 1.194 im Juli 1991 auf über 4.000 im März 1992 stieg, nutzte Mehta die Gewinne aus den steigenden Aktienkursen – und immer größere Ready-Forward-Rollover –, um fällige 14-Tage-BRs mit neuen 14-Tage-BRs zu begleichen, die an neue Bank-Gegenparteien ausgegeben wurden.
April 1992: Die SBI-Abstimmung, Sucheta Dalals Enthüllungsbericht und der Crash
Die Pyramide begann im März und April 1992 zu bröckeln, als der Gouverneur der RBI, S. Venkitaramanan, über den gleichzeitigen Anstieg der Tagesgeldsätze und Aktienkurse alarmiert war und die Aufsichtsbehörden der Zentralbank anwies, die Wertpapierkonten der Banken zu prüfen. Als interne Prüfer der State Bank of India Anfang April 1992 ihr Anlagebuch mit den SGL-Salden des RBI Public Debt Office abglichen, entdeckten sie ein erschütterndes Defizit: Der SBI fehlten 500 bis 622 Crore ₹ an Staatspapieren, die angeblich über SGL-Formulare und Bankquittungen gehalten wurden, die von Harshad Mehta arrangiert worden waren. [5]
Unter starkem Druck der SBI-Führung zwischen dem 13. April und dem 24. April 1992 zahlte Mehta etwa 622 Crore ₹ auf das Konto der SBI bei der RBI ein, indem er Notfallgelder von der National Housing Bank (NHB) abzog, die wiederum ungedeckte Schecks ausstellte, die über die ANZ Grindlays Bank gutgeschrieben wurden. Bevor die Vertuschung Bestand haben konnte, veröffentlichte die Finanzredakteurin Sucheta Dalal die Geschichte auf der Titelseite von The Times of India am 23. April 1992, deckte die Abstimmungslücke von über 500 Crore ₹ bei der State Bank of India auf und nannte Harshad Mehta als den Broker, der im Zentrum der fehlenden Wertpapiere stand. [6]
Als der Handel an der Bombay Stock Exchange am 28. April 1992 nach einem Maklerboykott wieder aufgenommen wurde, stürzte der Sensex um 570 Punkte ab – fast 13 Prozent in einer einzigen Sitzung –, da die Banken sofort Ready-Forward-Rollovers einfroren und sich weigerten, ungedeckte Bankquittungen einzulösen. Da die NHB, die Bank of Karad und die Metropolitan Co-operative Bank ihre Papiere nicht einlösen konnten, kam die gesamte Interbankenkette zum Erliegen. Im Laufe des folgenden Jahres fiel der BSE Sensex von seinem Höchststand von 4.467 im April 1992 um etwa 45 Prozent auf unter 2.500, wodurch eine Marktkapitalisierung von etwa 100.000 Crore ₹ (32 Milliarden US-Dollar) vernichtet wurde. [7]
Das Janakiraman-Komitee, das Sondergericht und die Marktmodernisierung
Am 30. April 1992 ernannte RBI-Gouverneur Venkitaramanan ein hochrangiges Untersuchungskomitee unter dem Vorsitz des stellvertretenden RBI-Gouverneurs R. Janakiraman (das Komitee zur Untersuchung der Wertpapiertransaktionen von Banken und Finanzinstituten). In sechs detaillierten Berichten, die zwischen Mai 1992 und April 1993 veröffentlicht wurden, bezifferte das Janakiraman-Komitee das gesamte Brutto-Problemengagement bei Banken und Finanzinstituten auf 4.025 Crore ₹ (später vom 30-köpfigen Gemeinsamen Parlamentarischen Ausschuss unter dem Vorsitz von Ram Niwas Mirdha leicht nach oben korrigiert). [8]
Die institutionellen und menschlichen Folgen waren weitreichend. Die RBI leitete die Liquidation sowohl der Bank of Karad als auch der Metropolitan Co-operative Bank ein; der Vorsitzende der NHB, Manohar J. Pherwani, verstarb im Mai 1992 plötzlich, kurz nachdem das Loch von über 1.200 Crore ₹ bei der NHB ans Licht gekommen war; und die NHB sowie ANZ Grindlays führten einen neunjährigen Rechtsstreit über strittige Schecks im Wert von 506 Crore ₹, auf deren Vergleich sich die Banken im Dezember 2001 einigten; der Oberste Gerichtshof billigte diese Vereinbarung im Januar 2002. Das Central Bureau of Investigation (CBI) verhaftete Harshad Mehta im Juni 1992, und das Parlament verabschiedete den Special Court (Trial of Offences Relating to Transactions in Securities) Act von 1992, um sein Vermögen zu beschlagnahmen und über 70 Straf- und Zivilverfahren zu entscheiden – Verfahren, die noch andauerten, als Mehta am 31. Dezember 2001 in Haft verstarb. [9]
Nachhaltiger wirkte sich der Betrug von 1992 als Katalysator für die Modernisierung der indischen Finanzinfrastruktur aus. Auf Empfehlung der Janakiraman- und Nadkarni-Ausschüsse verbot die RBI Interbank-Ready-Forward-Geschäfte mit Unternehmens- und PSU-Anleihen, untersagte die Verwendung physischer Bankquittungen, wo SGL-Fazilitäten existierten, und stellte das Public Debt Office 1995 auf ein computergestütztes Delivery-versus-Payment-System (DvP) um. Gleichzeitig verlieh die indische Regierung dem Securities and Exchange Board of India (SEBI) 1992 gesetzliche Durchsetzungsbefugnisse, schaffte das undurchsichtige Badla Carry-Forward-System an der BSE ab und gründete zwischen 1992 und 1994 die vollautomatisierte, bildschirmbasierte National Stock Exchange (NSE) sowie 1996 die National Securities Depository Limited (NSDL), um Papieraktienzertifikate endgültig abzuschaffen.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Reserve Bank of India, " Stammschreiben – Aufsichtsrechtliche Normen für die Klassifizierung, Bewertung und den Betrieb des Anlageportfolios durch Finanzinstitute (Nebenbuch- und Bankbelegregeln)," Reserve Bank of India, 2009. Historische & Finanzielle Referenz
- Reserve Bank of India, " Berichte des Janakiraman-Ausschusses zu den Wertpapiergeschäften von Banken und Finanzinstituten," Reserve Bank of India Publications, 1993. Historische & Finanzielle Referenz
- S. S. Nadkarni-Ausschuss, " Bericht des hochrangigen Ausschusses für den Handel mit Anleihen des öffentlichen Sektors und Anteilen von Investmentfonds," Reserve Bank of India (via The 1991 Project Archive), 1992. Historische & Finanzielle Referenz
- Prabhakar Sinha, " NHB und ANZ gleichen Rechnungen wegen des Wertpapierbetrugs von 1992 aus," The Times of India, 14.12.2001. Historische & Finanzielle Referenz
- Saurabh Shukla, " Innerhalb der RBI während des Harshad-Mehta-Betrugs: Einblicke eines Insiders," ETV Bharat, 18.06.2024. Historische & Finanzielle Referenz
- Carmen M. Reinhart und Kenneth S. Rogoff, " Dieses Mal ist es anders: Ein Panoramablick auf acht Jahrhunderte Finanzkrisen," National Bureau of Economic Research (NBER-Arbeitspapier Nr. 13882), 2008. Wissenschaftliche Fachpublikation
- Times of India / TNN, " SC billigt NHB, ANZ-Abkommen im Aktienbetrug,“ Times of India, 18. Januar 2002. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Der indische Börsenbetrug von Harshad Mehta im Jahr 1992 und die Manipulation von Bankquittungen. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/harshad-mehta-betrug-1992-indiens/
MLA (9th ed.): Ç., Soner, ed. "Der indische Börsenbetrug von Harshad Mehta im Jahr 1992 und die Manipulation von Bankquittungen." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/harshad-mehta-betrug-1992-indiens/.
Chicago (17th ed.): Ç., Soner, ed. "Der indische Börsenbetrug von Harshad Mehta im Jahr 1992 und die Manipulation von Bankquittungen." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 31, 2026. https://forgottenfortunes.net/de/harshad-mehta-betrug-1992-indiens/.
Have an idea for another financial history documentary or article? Request a story →