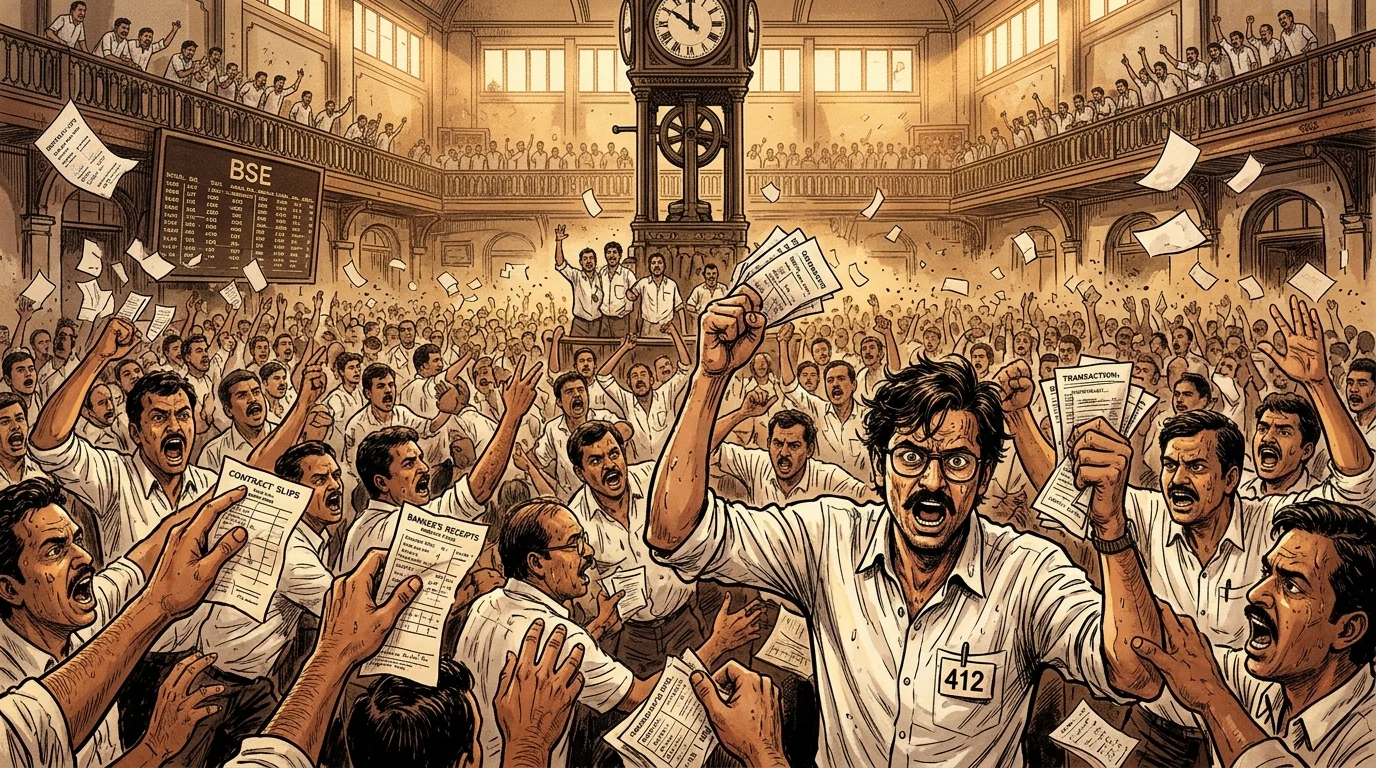
Dans cet article
Entre juillet 1991 et avril 1992, la Bourse de Bombay (BSE) a connu une hausse parabolique qui a captivé la classe moyenne urbaine indienne et transformé l'agent de change charismatique Harshad Shantilal Mehta — universellement surnommé « The Big Bull » — en une célébrité nationale. En moins de dix mois, l'indice de référence BSE Sensitive Index (Sensex) a bondi d'environ 270 pour cent, passant d'environ 1 194 points mi-1991 à un sommet de 4 467 points le 22 avril 1992, tandis que des actions industrielles phares telles que Associated Cement Companies (ACC) ont grimpé de 200 ₹ à près de 10 000 ₹. Pourtant, l'euphorie n'était pas uniquement due au budget de libéralisation économique historique du ministre des Finances Manmohan Singh en juillet 1991. Comme l'a révélé la journaliste financière Sucheta Dalal dans The Times of India le 23 avril 1992, et comme le comité Janakiraman de la Reserve Bank of India (RBI) l'a documenté plus tard avec une précision médico-légale, Mehta et un réseau de courtiers du marché monétaire avaient exploité les reçus bancaires (BR) papier et les délais de règlement des grands livres auxiliaires généraux (SGL) non informatisés pour détourner 4 025 crores de ₹ (environ 1,3 milliard de dollars US aux taux de change de 1992) du marché interbancaire des titres d'État directement vers les actions de la BSE. [1]
Ratios de liquidité statutaires et marché des opérations de pension papier
Pour comprendre comment un courtier en bourse a pu détourner des milliards de roupies du système bancaire commercial indien, il faut examiner l'architecture réglementaire du secteur bancaire indien à l'aube des années 1990. Afin de financer les déficits budgétaires chroniques du gouvernement à des taux d'intérêt contrôlés, la Reserve Bank of India a imposé un ratio de liquidité statutaire (SLR) punitif, obligeant les banques commerciales à détenir jusqu'à 38,5 % de leurs passifs nets à vue et à terme sous forme de titres d'État centraux et régionaux (G-Secs) et d'obligations d'entreprises du secteur public (PSU) à faible rendement, parallèlement à un ratio de réserve de trésorerie (CRR) de 15 %. [2]
Comme les fluctuations quotidiennes des dépôts modifiaient constamment les avoirs SLR requis de chaque banque, les banques échangeaient activement des obligations d'État entre elles par le biais d'accords de rachat à court terme connus en Inde sous le nom de transactions « Ready Forward » (RF) — généralement des prêts interbancaires de 14 jours garantis par des titres d'État. En théorie, chaque transfert d'obligations du gouvernement central à Bombay était enregistré dans le grand livre général auxiliaire (SGL) tenu manuellement par le bureau de la dette publique (PDO) de la RBI. [3]
En pratique, la comptabilité manuelle du PDO accusait un retard de plusieurs jours ou semaines sur le volume des transactions du marché, et les obligations des PSU étaient négociées uniquement par des lettres d'attribution physiques sans aucun dépositaire central. Pour régler immédiatement les transactions Ready Forward sans attendre les certificats d'obligations physiques ou l'autorisation SGL, les banques vendeuses émettaient un document fiduciaire papier autorisé par l'Association des banques indiennes : le Reçu bancaire (BR)Un reçu bancaire certifiait que la banque émettrice avait reçu le paiement et détenait les titres spécifiés en fiducie pour le compte de la banque acheteuse jusqu'à ce que la livraison physique ou le transfert SGL soit effectué. Selon les règles de la RBI, les BR étaient strictement incessibles, devaient être couverts à 100 % par des titres réels dans le coffre-fort du vendeur et devaient être remboursés dans un délai de 30 à 90 jours. [4]
Comment Harshad Mehta a truqué la boucle interbancaire
Par l'intermédiaire de sa société de courtage phare, Growmore Research and Assets Management, Harshad Mehta a transformé le marché obligataire interbancaire, jusque-là léthargique, en un moteur de liquidité à haute vitesse. Bien que les réglementations de la RBI interdisent aux banques de verser le produit des opérations « Ready Forward » sur les comptes personnels des courtiers en valeurs mobilières, les banques comptaient régulièrement sur les courtiers pour trouver des contreparties et leur permettaient officieusement de substituer leurs propres noms sur les instructions d'acheminement des règlements.
Mehta a exploité cet angle mort opérationnel grâce à trois mécanismes interconnectés :
- Acheminement des chèques et manipulation des SGL à la State Bank of India (SBI) et à la National Housing Bank (NHB) : Lorsqu'une banque prêteuse émettait un chèque tiré sur la RBI pour acheter des titres d'État dans le cadre d'une opération « Ready Forward », des cadres intermédiaires complaisants au sein d'institutions publiques — notamment à la succursale principale de Bombay de la State Bank of India, sa filiale de banque d'affaires SBI Capital Markets, et la National Housing Bank détenue par la RBI — créditaient le produit directement sur le compte courant de Harshad Mehta à la banque ANZ Grindlays plutôt que sur celui d'une banque contrepartie. Au sein de la division des titres de la SBI, un directeur adjoint falsifiait les écritures de transfert SGL et les rapprochements de coffre-fort afin que la SBI semble détenir des centaines de crores d'obligations d'État qui n'avaient jamais été réellement livrées.
- Reçus bancaires non couverts provenant de petites banques captives : Chaque fois que Mehta avait besoin de lever des fonds frais sans détenir les obligations sous-jacentes, il se tournait vers deux petites institutions sur lesquelles les courtiers exerçaient un contrôle effectif : la Bank of Karad (BoK) et la Metropolitan Co-operative Bank (MCB). Les responsables de la BoK et de la MCB ont émis des reçus bancaires entièrement fictifs et sans garantie — certifiant des détentions inexistantes d'obligations d'État ou d'unités de l'Unit Trust of India (UTI) — que Mehta a escomptés auprès de grandes banques nationalisées et étrangères pour emprunter des centaines de crores de roupies par intervalles de 14 jours.
- Combler le fossé via la hausse boursière du BSE : Mehta a injecté les liquidités interbancaires détournées dans des positions concentrées à la Bourse de Bombay, accaparant l'offre flottante d'actions telles qu'ACC, Apollo Tyres, Reliance et Tata Iron and Steel (TISCO). Alors que les investisseurs particuliers se ruaient sur la hausse et que le Sensex passait de 1 194 en juillet 1991 à plus de 4 000 en mars 1992, Mehta a utilisé les bénéfices tirés de la hausse des cours des actions — et des reports Ready Forward toujours plus importants — pour rembourser les BR de 14 jours arrivant à échéance avec de nouveaux BR de 14 jours émis auprès de nouvelles contreparties bancaires.
Avril 1992 : Le rapprochement de la SBI, l'exposé de Sucheta Dalal et le krach
La pyramide a commencé à s'effondrer en mars et avril 1992 lorsque le gouverneur de la RBI, S. Venkitaramanan, s'est alarmé de la hausse simultanée des taux du marché monétaire et des cours des actions et a ordonné aux superviseurs de la banque centrale d'examiner les comptes de titres des banques. Lorsque les auditeurs internes de la State Bank of India ont recoupé leur grand livre d'investissement avec les soldes SGL du Bureau de la dette publique de la RBI début avril 1992, ils ont découvert un déficit stupéfiant : il manquait à la SBI entre 500 et 622 crores de roupies en titres d'État qui étaient censés être détenus via des formulaires SGL et des reçus bancaires organisés par Harshad Mehta. [5]
Sous une pression intense de la direction de la SBI entre le 13 avril et le 24 avril 1992, Mehta a déposé environ 622 crores de roupies sur le compte de la SBI auprès de la RBI en puisant des fonds d'urgence dans la National Housing Bank (NHB), qui a à son tour émis des chèques sans provision crédités par l'intermédiaire de l'ANZ Grindlays Bank. Avant que la dissimulation ne puisse tenir, la rédactrice financière Sucheta Dalal a révélé l'affaire à la une de The Times of India le 23 avril 1992, exposant le trou de réconciliation de plus de 500 crores de roupies à la State Bank of India et désignant Harshad Mehta comme le courtier au centre de la disparition des titres. [6]
Lorsque les échanges ont repris à la Bourse de Bombay le 28 avril 1992, après un boycott des courtiers, le Sensex a plongé de 570 points — près de 13 pour cent en une seule séance — alors que les banques ont immédiatement gelé les reports Ready Forward et refusé d'honorer les reçus bancaires sans provision. Avec la NHB, la Bank of Karad et la Metropolitan Co-operative Bank incapables de racheter leurs titres, toute la chaîne interbancaire s'est bloquée. Au cours de l'année suivante, le BSE Sensex a chuté d'environ 45 pour cent par rapport à son pic d'avril 1992 de 4 467 points pour tomber en dessous de 2 500, effaçant environ 100 000 crores de roupies (32 milliards de dollars US) de capitalisation boursière. [7]
Le comité Janakiraman, le tribunal spécial et la modernisation du marché
Le 30 avril 1992, le gouverneur de la RBI, Venkitaramanan, a nommé un comité d'enquête de haut niveau présidé par le sous-gouverneur de la RBI, R. Janakiraman (le Comité d'enquête sur les transactions sur titres des banques et des institutions financières). À travers six rapports détaillés publiés entre mai 1992 et avril 1993, le comité Janakiraman a quantifié le total des expositions problématiques brutes des banques et des institutions financières à 4 025 crores de roupies (chiffre révisé légèrement à la hausse par la suite par le comité parlementaire mixte de 30 membres présidé par Ram Niwas Mirdha). [8]
Les retombées institutionnelles et humaines furent considérables. La RBI a mis en liquidation la Bank of Karad et la Metropolitan Co-operative Bank ; le président de la NHB, Manohar J. Pherwani, est décédé subitement en mai 1992 peu après la découverte d'un trou de plus de 1 200 crores de ₹ à la NHB ; et la NHB ainsi qu'ANZ Grindlays ont mené une bataille juridique de neuf ans concernant 506 crores de ₹ en chèques contestés, pour lesquels les banques ont convenu d'un règlement en décembre 2001 ; la Cour suprême a approuvé cet accord en janvier 2002. Le Bureau central d'enquête (CBI) a arrêté Harshad Mehta en juin 1992, et le Parlement a promulgué la loi de 1992 sur les tribunaux spéciaux (jugement des infractions liées aux transactions sur titres) afin de saisir ses actifs et de statuer sur plus de 70 affaires pénales et civiles — des procédures qui étaient toujours en cours lorsque Mehta est décédé en détention le 31 décembre 2001. [9]
Plus durablement, le scandale de 1992 a catalysé la modernisation de l'infrastructure financière de l'Inde. Agissant sur les recommandations des comités Janakiraman et Nadkarni, la RBI a interdit les opérations interbancaires de type « Ready Forward » sur les obligations d'entreprises et d'entreprises publiques (PSU), a prohibé l'utilisation de reçus bancaires physiques là où des facilités SGL existaient, et a informatisé le Bureau de la dette publique en un système de livraison contre paiement (DvP) en 1995. Simultanément, le gouvernement indien a accordé des pouvoirs d'application statutaires au Securities and Exchange Board of India (SEBI) en 1992, a aboli le système opaque de report « badla » à la BSE, et a créé la National Stock Exchange (NSE), entièrement automatisée et basée sur écran, entre 1992 et 1994, parallèlement à la National Securities Depository Limited (NSDL) en 1996 pour éliminer définitivement les certificats d'actions papier. badla système de report à la BSE, et a créé la National Stock Exchange (NSE), entièrement automatisée et basée sur écran, entre 1992 et 1994, parallèlement à la National Securities Depository Limited (NSDL) en 1996 pour éliminer définitivement les certificats d'actions papier.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Reserve Bank of India, " Circulaire principale – Normes prudentielles pour la classification, l'évaluation et l'exploitation du portefeuille d'investissement par les institutions financières (règles relatives au grand livre général auxiliaire et aux reçus bancaires)," Reserve Bank of India, 2009. Référence historique et financière
- Reserve Bank of India, " Rapports du comité Janakiraman sur les transactions sur titres des banques et des institutions financières," Publications de la Reserve Bank of India, 1993. Référence historique et financière
- Comité S. S. Nadkarni, " Rapport du comité de haut niveau sur la négociation des obligations du secteur public et des parts de fonds communs de placement," Reserve Bank of India (via les archives du projet 1991), 1992. Référence historique et financière
- Prabhakar Sinha, «La NHB et l'ANZ règlent leurs comptes concernant le scandale des titres de 1992», The Times of India, 14/12/2001. Référence historique et financière
- Saurabh Shukla, «Au cœur de la RBI pendant le scandale Harshad Mehta : perspectives d'un initié», ETV Bharat, 18/06/2024. Référence historique et financière
- Carmen M. Reinhart et Kenneth S. Rogoff, «Cette fois, c'est différent : une vue panoramique de huit siècles de crises financières," National Bureau of Economic Research (Document de travail NBER n° 13882), 2008. Recherche académique évaluée
- Times of India / TNN, " La Cour suprême valide l'accord entre la NHB et l'ANZ dans l'affaire de fraude boursière, » Times of India, 18 janvier 2002. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Le scandale boursier indien de Harshad Mehta en 1992 et la manipulation des reçus bancaires. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/scandale-harshad-mehta-de-1992-la/
MLA (9th ed.): Ç., Soner, ed. "Le scandale boursier indien de Harshad Mehta en 1992 et la manipulation des reçus bancaires." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/scandale-harshad-mehta-de-1992-la/.
Chicago (17th ed.): Ç., Soner, ed. "Le scandale boursier indien de Harshad Mehta en 1992 et la manipulation des reçus bancaires." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 31, 2026. https://forgottenfortunes.net/fr/scandale-harshad-mehta-de-1992-la/.
Have an idea for another financial history documentary or article? Request a story →