Dans cet article
Le 15 mai 1878, le ministre des Finances Shigenobu Okuma accorda une charte à l’industriel Eiichi Shibusawa, à Yanosuke Mitsui et à un syndicat de marchands de Tokyo pour ouvrir la Bourse de Tokyo (Tokyo Kabushiki Torihikijo) dans l’ancien quartier des villas de samouraïs de Kabuto-cho. Lorsque les échanges débutèrent le 1er juin 1878 — suivis de près par la Bourse d’Osaka, autorisée en juin et ouverte en août 1878 sous l’impulsion du promoteur Tomoatsu Godai —, aucune des deux places boursières ne ressemblait à un marché d’actions industrielles. Elles avaient plutôt été conçues pour résoudre une urgence budgétaire souveraine : fournir de la liquidité pour 173,9 millions de yens d’obligations de conversion obligatoires, émises afin de priver l’ancienne classe des samouraïs (shizoku) de ses rentes héréditaires en riz. En l’espace de trois décennies, cependant, ces parquets obligataires se transformèrent en moteurs de spéculation d’entreprise à fort effet de levier, propulsant le Japon de l’ère Meiji à travers sa première frénésie boursière liée aux chemins de fer et aux filatures de coton entre 1886 et 1890, pour culminer avec le spectaculaire boom des narikin après la guerre russo-japonaise et le krach de 1907. [1]
La conversion des Kinroku Kosai en 1876 et la naissance de Kabuto-cho (1878)
Au cours de la première décennie qui suivit la restauration de Meiji en 1868, le paiement des rentes héréditaires à environ 400 000 familles d’anciens samouraïs absorbait entre un quart et un tiers du budget annuel du gouvernement central. La conversion volontaire par le biais des obligations Chitsuroku s’étant révélée insuffisante, le gouvernement de Meiji promulgua le décret de conversion obligatoire d’août 1876, transformant toutes les rentes restantes en titres d’État à long terme portant intérêt, connus sous le nom de Kinroku Kosai (obligations de pension héréditaire). L’émission totalisa 173,9 millions de yens — soit plus du triple des 51,5 millions de yens de la dette publique japonaise totale jusqu’alors en circulation —, réduisant ainsi les dépenses budgétaires annuelles de l’État liées aux obligations envers les samouraïs de 34,6 millions à 12,8 millions de yens. [2]
Pour éviter que les samouraïs appauvris ne bradent leurs certificats à des décotes ruineuses auprès de changeurs de rue et pour canaliser le capital obligataire vers le secteur bancaire, le gouvernement révisa le décret sur les banques nationales en 1876 afin de permettre à ces dernières d’émettre des billets de banque adossés aux obligations Kinroku. Le nombre de banques nationales bondit de 6 en 1876 à 153 en 1879, absorbant environ 27 % des obligations de samouraïs. Pour les titres restants, le ministre des Finances Shigenobu Okuma promulgua l’ordonnance sur les bourses de valeurs (Kabushiki Torihikijo Jorei) le 4 mai 1878, organisant les bourses elles-mêmes en sociétés par actions à but lucratif dont les propres titres s’échangeaient sur leurs parquets. [3]
À la fin de l’année 1878, la Bourse de Tokyo cotait cinq émissions d’obligations d’État — les nouvelles et anciennes obligations publiques, les obligations Chitsuroku, les obligations Kinroku et les obligations Kigyo (travaux publics) — aux côtés de seulement quatre émissions d’actions : la Bourse de Tokyo elle-même, la Banque nationale Dai-Ichi, ainsi que les associations de marchands de riz de Kabuto-cho et de Kakigara-cho. Les obligations d’État représentèrent la quasi-totalité du volume des échanges sur le marché secondaire jusqu’au milieu des années 1880. [4]
La reprise après la déflation Matsukata et la frénésie des chemins de fer et des filatures (1886–1889)
L’émission excessive de papier-monnaie gouvernemental inconvertible — atteignant 140 millions de yens contre seulement 15 millions de yens de réserves en espèces lors de la rébellion de Satsuma en 1877 — déclencha une forte inflation et une volatilité des prix des obligations. Nommé ministre des Finances en 1881, Masayoshi Matsukata imposa une stricte austérité budgétaire, retira les billets de papier du gouvernement et fonda la Banque du Japon (BOJ) en 1882. Dès mai 1885, la Banque du Japon commença à émettre des billets de banque convertibles en argent, et en janvier 1886, le gouvernement rétablit la pleine convertibilité en argent au pair. [5]
La fin de la déflation Matsukata laissa le Japon avec des taux d’intérêt bas, une monnaie stable adossée à l’argent et une liquidité marchande en hausse. Entre 1886 et 1889, le Japon connut sa première frénésie moderne de promotion d’entreprises (kigyo bokko), centrée sur les compagnies ferroviaires privées et les filatures de coton mécanisées. Inspirés par les dividendes élevés de la compagnie quasi publique Nihon Railway (fondée en 1881) et de l’Osaka Spinning Company d’Eiichi Shibusawa (qui fit passer son capital libéré et son ratio de dividende cumulé de 3 % en 1883 à 61 % en 1889), les propriétaires terriens régionaux, les marchands et les anciens samouraïs se précipitèrent pour souscrire aux sociétés par actions (kabushiki kaisha) nouvellement introduites en bourse. [6]
Deux mécanismes institutionnels amplifièrent la fièvre spéculative sur les bourses de Tokyo et d’Osaka :
- Le système de paiement échelonné des actions (Bunkatsu Harikomi) : Les souscripteurs de nouvelles actions ferroviaires et de filatures n’étaient tenus de payer qu’une fraction initiale (souvent 10 à 20 %) de la valeur nominale lors de l’attribution, réglant le solde lors d’appels de fonds ultérieurs. Les spéculateurs pouvaient contrôler de gros blocs d’actions avec un minimum de liquidités initiales et les revendre lors de transactions à terme sur marge (teiki torihiki) s’étalant sur une période allant jusqu’à trois mois.
- Les prêts bancaires garantis par des actions : Les investisseurs mettaient en gage leurs actions partiellement libérées en tant que garantie auprès de banques privées et nationales pour emprunter les liquidités nécessaires afin de répondre aux appels de fonds ultérieurs ou d’acheter des actions supplémentaires. Même l’industriel conservateur Eiichi Shibusawa utilisa des prêts bancaires équivalant à environ 70 % de la valeur nominale de son portefeuille pour créer un effet de levier sur ses participations au sein des conseils d’administration de 28 entreprises.
La panique de 1890 et le sauvetage par les prêts garantis de la Banque du Japon
À la fin de 1889 et au début de 1890, la prolifération rapide des jeunes entreprises ferroviaires et de filatures dépassa l’épargne nationale. Une mauvaise récolte de riz à l’automne 1889 contraignit à d’importantes importations de riz, drainant les réserves d’argent et incitant les banques à resserrer le crédit au moment même où de lourds appels de fonds arrivaient à échéance pour les actions des compagnies ferroviaires nouvellement constituées. Les cours des actions plongèrent sur les bourses de Tokyo et d’Osaka au début de 1890, menaçant d’un effondrement en chaîne les banques commerciales dont les portefeuilles de prêts étaient lourdement immobilisés dans des actions d’entreprises illiquides. [7]
Confrontée à la première panique industrielle moderne du Japon en mai 1890, la Banque du Japon intervint en tant que prêteur en dernier ressort en instituant le « système d’escompte de prêts garantis » (mikaeri-hin tsuki tegata waribiki). Revenant sur son interdiction initiale d’accepter des actions d’entreprises en garantie, la banque centrale accepta de réescompter les effets des banques commerciales garantis par des actions de quinze grandes entreprises stratégiques désignées — principalement de grandes compagnies ferroviaires privées telles que Nihon, Sanyo, Kyushu, Kansai et Hokutan Railways, aux côtés de la compagnie maritime Nippon Yusen. En 1893, pas moins de 31 % de toutes les actions en circulation des chemins de fer Hokutan et Sanyo étaient déposées à la Banque du Japon en garantie de prêts, et le financement garanti par des actions représenta entre 36 % et 46,7 % de l’ensemble des prêts et escomptes d’effets des banques commerciales japonaises tout au long des années 1890. Comme l’observa plus tard Shigeaki Ikeda, cadre de la Mitsui Bank, les opérations bancaires commerciales dans les années 1890 consistaient en grande partie à vérifier si l’action d’une entreprise figurait sur la liste des garanties éligibles de la Banque du Japon et à prélever une marge d’intérêt sur les fonds de la banque centrale. [8]
La bulle d’après-guerre russo-japonaise (1905–1907) et le krach des narikin
Un deuxième boom des entreprises suivit la guerre sino-japonaise de 1894–1895, lorsque la réception de l’indemnité de guerre chinoise fit gonfler le bilan de la Banque du Japon à 450 millions de yens (27 % du PNB) en 1896 et permit au Japon d’adopter l’étalon-or en 1897. Pourtant, la bulle spéculative la plus explosive de l’ère Meiji éclata après la victoire du Japon lors de la guerre russo-japonaise (février 1904–septembre 1905). Bien que le traité de Portsmouth de septembre 1905 n’ait rapporté aucune indemnité en espèces de la part de la Russie, les émissions massives d’obligations étrangères en temps de guerre à Londres et à New York — qui portèrent les actifs totaux de la Banque du Japon à 900 millions de yens (26 % du PNB) — inondèrent le système bancaire national de liquidités. [9]
En 1906, deux catalyseurs déclenchèrent une frénésie sur les bourses de Tokyo et d’Osaka : la loi de nationalisation des chemins de fer de mars 1906, en vertu de laquelle l’État racheta dix-sept grandes lignes ferroviaires privées (dont Sanyo, Kyushu et Kansai) avec des obligations d’État, et la fondation de la Compagnie des chemins de fer de Mandchourie du Sud (Mantetsu), dont l’offre publique d’actions à l’automne 1906 fut sursouscrite plus de mille fois. Gorgés des revenus tirés des actions ferroviaires nationalisées et de crédits bancaires bon marché — les prêts garantis par des actions et les effets escomptés bondissant de 267,1 millions de yens en 1905 à 413,0 millions de yens (42,4 % du total des prêts bancaires) à la fin de 1906 —, les spéculateurs se ruèrent sur les filatures de coton, les raffineries de sucre, les compagnies d’électricité et les actions de la Bourse de Tokyo elle-même.
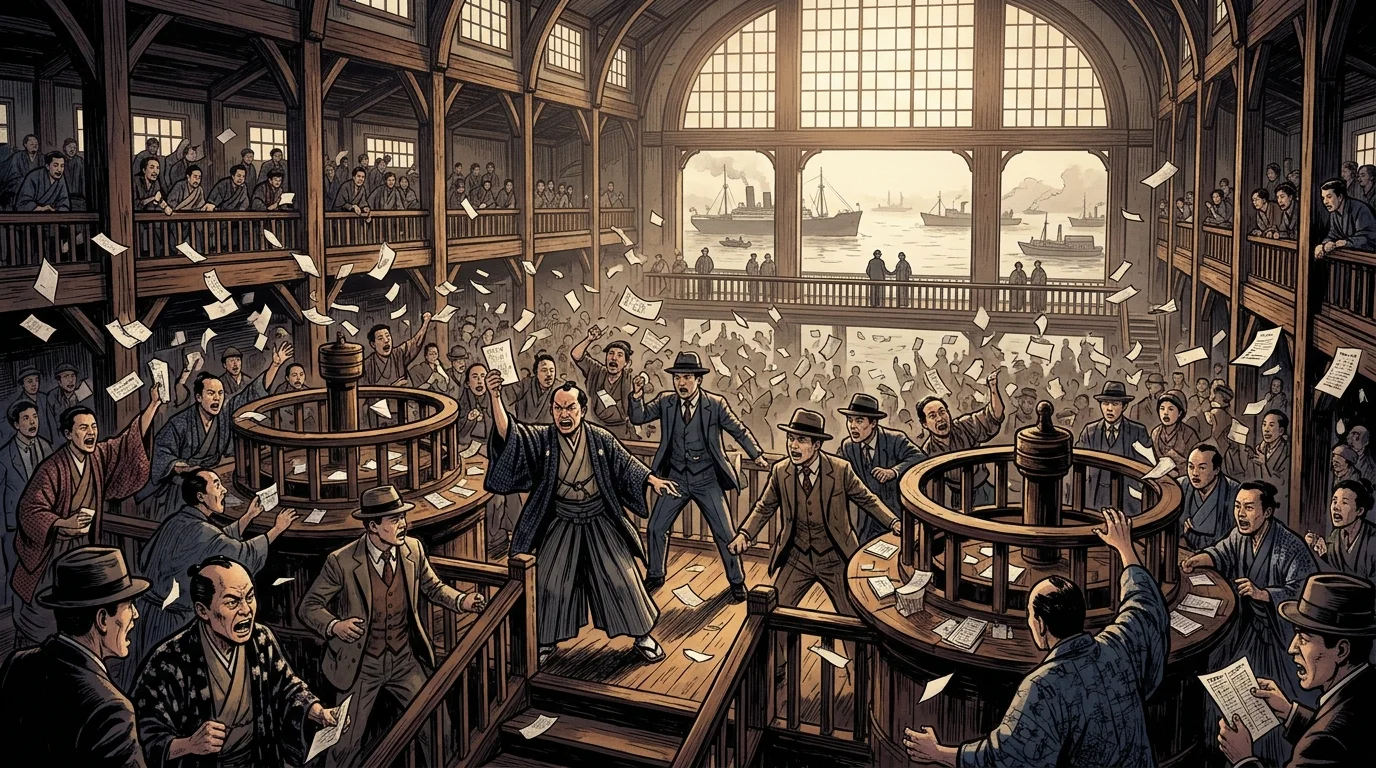
Le rallye boursier de 1906 forgea un nouvel archétype social au Japon : le narikin (un terme emprunté au jeu d’échecs shogi désignant un humble pion qui traverse l’échiquier pour être promu en général d’or), qui qualifie un millionnaire de la bourse ayant fait fortune du jour au lendemain. Le narikin le plus célèbre de Kabuto-cho fut Hisahiro (Kugoro) Suzuki, surnommé « Suzukyu », un ancien employé de bureau qui emprunta massivement auprès des banques commerciales pour accaparer les actions de la filature Kanegafuchi (Kanebo) et de la Bourse de Tokyo. Poussées par des batailles d’accaparement, les actions de la Bourse de Tokyo s’envolèrent pour atteindre un sommet record de plus de 750 yens à la mi-janvier 1907.
Le 21 janvier 1907, la bulle éclata. Alarmées par le surendettement bancaire, les banques commerciales réduisirent le crédit sur marge, déclenchant une vague de liquidations forcées à travers Kabuto-cho et Kitahama. Entre janvier et mai 1907, les actions spéculatives phares — y compris celles de la Bourse de Tokyo — plongèrent de plus de 60 %, déclenchant une panique bancaire nationale de février à mai 1907 qui précéda la panique de Wall Street de l’automne 1907. Les fortunes soudaines des narikin s’évaporèrent, anéantissant l’empire à effet de levier de Suzuki et forçant la Banque du Japon à accroître une fois de plus le crédit au secteur privé entre octobre 1907 et mai 1908 pour contenir la contagion systémique.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Japan Exchange Group (JPX), « History of the Kabuto-cho District (Tokyo Stock Exchange), » JPX Corporate History Archive, accessed 2026. Référence historique et financière
- Japan Securities Research Institute (JSRI), « Chapter II: The History of the Japanese Securities Market, » Securities Market in Japan 2024, 2024. Référence historique et financière
- Sergi Basco and John P. Tang, « The Samurai Bond: Credit Supply and Economic Growth in Pre-War Japan, » Banco de España Conference Paper, October 2017. Référence historique et financière
- Juro Teranishi, « Were Banks Really at the Center of the Prewar Japanese Financial System?, » Monetary and Economic Studies (Bank of Japan Institute for Monetary and Economic Studies), Vol. 25, No. 1, March 2007. Banque centrale / Autorité monétaire
- Kanji Ishii, « Equity Investments and Equity Investment Funding in Prewar Japan, » Monetary and Economic Studies (Bank of Japan Institute for Monetary and Economic Studies), Vol. 25, No. 1, March 2007. Banque centrale / Autorité monétaire
- Ryoji Koike, « Bank of Japan’s Balance Sheet in 1882–1955: Reassembled Data and Their Developments, » Bank of Japan IMES Discussion Paper Series, No. 2024-E-7, May 2024. Banque centrale / Autorité monétaire
- Government of Japan (JapanGov), « Lessons from Shibusawa Eiichi, the Man Who Formed the Foundation of Japanese Capitalism, » Kizuna Magazine, January 2022. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Des obligations des samouraïs à la ruine des Narikin : les bourses et les crises spéculatives du Japon de l'ère Meiji (1878–1907). In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/bourse-de-tokyo-les-premiers-krachs-boursiers/
MLA (9th ed.): Ç., Soner, ed. "Des obligations des samouraïs à la ruine des Narikin : les bourses et les crises spéculatives du Japon de l'ère Meiji (1878–1907)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/bourse-de-tokyo-les-premiers-krachs-boursiers/.
Chicago (17th ed.): Ç., Soner, ed. "Des obligations des samouraïs à la ruine des Narikin : les bourses et les crises spéculatives du Japon de l'ère Meiji (1878–1907)." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 30, 2026. https://forgottenfortunes.net/fr/bourse-de-tokyo-les-premiers-krachs-boursiers/.
Have an idea for another financial history documentary or article? Request a story →