
En este artículo
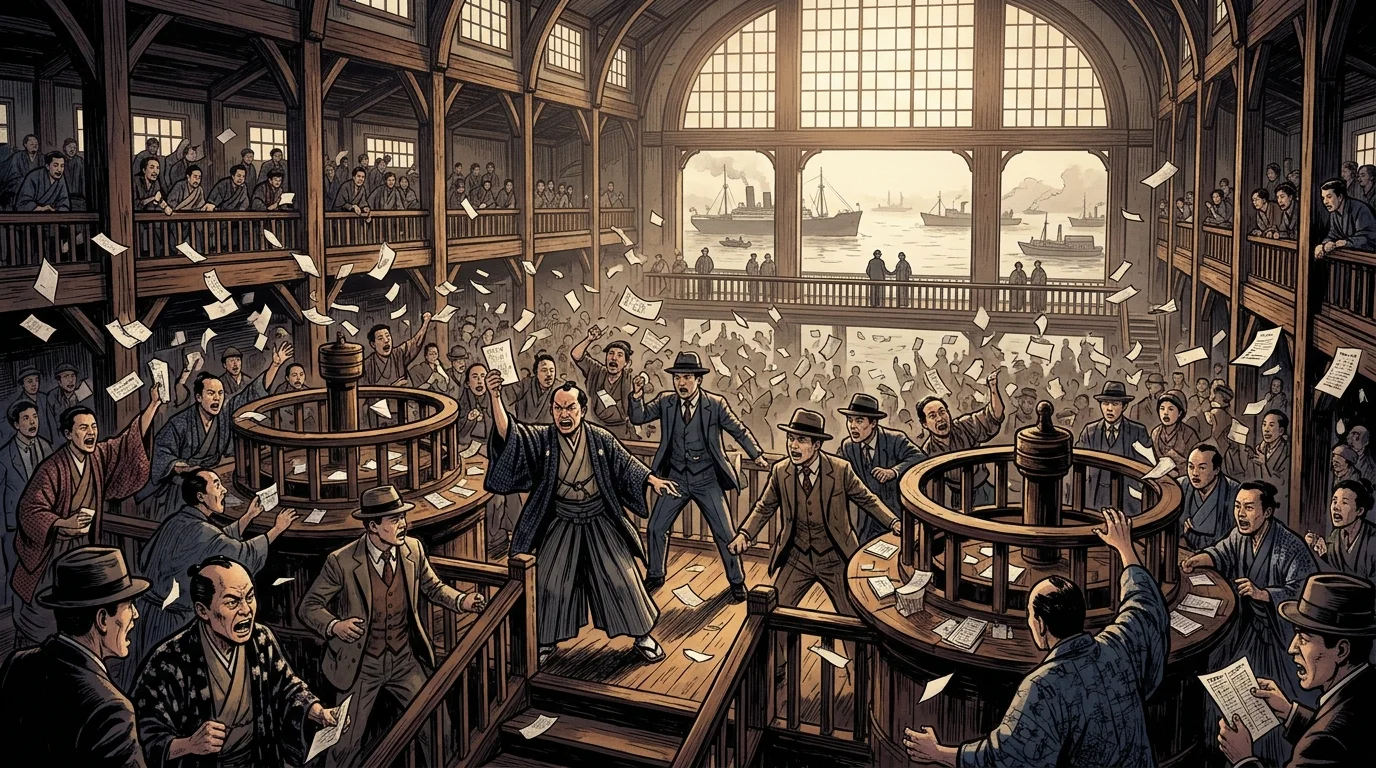
El 15 de mayo de 1878, el ministro de Finanzas Shigenobu Okuma otorgó al industrial Eiichi Shibusawa, a Yanosuke Mitsui y a un consorcio de comerciantes de Tokio una carta de autorización para abrir la Bolsa de Tokio (Tokyo Kabushiki Torihikijo) en Kabuto-cho, el antiguo barrio de residencias samuráis. Cuando comenzaron las operaciones, el 1 de junio de 1878, seguidas muy de cerca por la Bolsa de Osaka, autorizada en junio e inaugurada en agosto de 1878 por iniciativa de Tomoatsu Godai, ninguno de los dos mercados se parecía a una bolsa de acciones industriales. Habían sido concebidos para resolver una emergencia fiscal del Estado: dar liquidez a 173,9 millones de yenes en bonos de conmutación obligatoria emitidos para despojar a la antigua clase samurái (shizoku) de sus estipendios hereditarios en arroz. Sin embargo, en apenas tres décadas aquellos parqués de bonos se convirtieron en motores apalancados de la especulación empresarial, que arrastraron al Japón Meiji a su primera fiebre bursátil de ferrocarriles e hilaturas de algodón en 1886-1890 y culminaron en el espectacular auge y hundimiento de los narikin de 1907, tras la guerra ruso-japonesa. [1]
La conmutación Kinroku Kosai de 1876 y el nacimiento de Kabuto-cho (1878)
Durante la primera década posterior a la Restauración Meiji de 1868, los estipendios hereditarios de unas 400.000 familias de antiguos samuráis absorbían entre una cuarta y una tercera parte del presupuesto anual del Gobierno central. Cuando la conmutación voluntaria mediante bonos Chitsuroku resultó insuficiente, el Gobierno Meiji promulgó en agosto de 1876 el decreto de conmutación obligatoria, que convirtió todos los estipendios restantes en títulos públicos a largo plazo con interés, conocidos como Kinroku Kosai (bonos de pensión hereditaria). La emisión ascendió a 173,9 millones de yenes, más del triple de los 51,5 millones de yenes a que ascendía hasta entonces toda la deuda pública japonesa en circulación, y redujo el gasto anual del Estado en obligaciones con los samuráis de 34,6 a 12,8 millones de yenes. [2]
Para impedir que los samuráis empobrecidos malvendieran sus títulos con descuentos ruinosos a los cambistas callejeros y para canalizar el capital de los bonos hacia la banca, el Gobierno reformó en 1876 el Decreto de Bancos Nacionales, de modo que los bancos nacionales pudieran emitir billetes respaldados por bonos Kinroku. El número de bancos nacionales pasó de 6 en 1876 a 153 en 1879, y absorbieron cerca del 27 % de los bonos samuráis. Para el resto de los títulos, el ministro de Finanzas Shigenobu Okuma promulgó el 4 de mayo de 1878 la Ordenanza de Bolsas de Valores (Kabushiki Torihikijo Jorei), que organizó las propias bolsas como sociedades anónimas con ánimo de lucro, cuyas acciones cotizaban en sus mismos parqués. [3]
A finales de 1878, la Bolsa de Tokio cotizaba cinco emisiones de deuda pública (los bonos públicos nuevos y antiguos, los bonos Chitsuroku, los Kinroku y los Kigyo, de obras públicas) junto a solo cuatro valores de renta variable: la propia Bolsa de Tokio, el Dai-Ichi National Bank y las asociaciones de comerciantes de arroz de Kabuto-cho y Kakigara-cho. Hasta mediados de la década de 1880, los bonos públicos concentraron casi todo el volumen de negociación secundaria. [4]
La salida de la deflación Matsukata y la fiebre ferroviaria e hilandera de 1886-1889
La emisión excesiva de papel moneda estatal inconvertible, que llegó a 140 millones de yenes frente a unas reservas metálicas de solo 15 millones durante la rebelión de Satsuma de 1877, desató una fuerte inflación y una gran volatilidad en el precio de los bonos. Nombrado ministro de Finanzas en 1881, Masayoshi Matsukata impuso una estricta austeridad fiscal, retiró los billetes estatales y fundó en 1882 el Banco de Japón. En mayo de 1885, el Banco de Japón empezó a emitir billetes convertibles en plata, y en enero de 1886 el Gobierno restableció la plena convertibilidad en plata a la par. [5]
El final de la deflación Matsukata dejó a Japón con tipos de interés bajos, una moneda estable respaldada en plata y una creciente liquidez mercantil. Entre 1886 y 1889, el país vivió su primera fiebre moderna de fundación de empresas (kigyo bokko), centrada en compañías ferroviarias privadas y en hilaturas mecanizadas de algodón. Animados por los elevados dividendos del semipúblico Ferrocarril de Nihon (fundado en 1881) y de la Osaka Spinning Company de Eiichi Shibusawa (que elevó su capital desembolsado y su ratio de dividendos acumulados del 3 % en 1883 al 61 % en 1889), terratenientes provinciales, comerciantes y antiguos samuráis se apresuraron a suscribir acciones de las nuevas sociedades anónimas (kabushiki kaisha). [6]
Dos mecanismos institucionales avivaron la fiebre especulativa en las bolsas de Tokio y Osaka:
- Sistema de pago de acciones a plazos (Bunkatsu Harikomi): Los suscriptores de nuevas acciones ferroviarias e hilanderas solo tenían que abonar al recibir la asignación una fracción inicial del valor nominal (a menudo del 10 al 20 %) y pagaban el resto en desembolsos posteriores. Los especuladores podían controlar grandes paquetes de acciones con muy poco efectivo inicial y revenderlos mediante operaciones a plazo con margen (teiki torihiki) de hasta tres meses.
- Préstamos bancarios garantizados con acciones: Los inversores pignoraban sus acciones parcialmente desembolsadas en bancos privados y nacionales para obtener el efectivo con que atender los siguientes desembolsos o comprar más títulos. Incluso un industrial prudente como Eiichi Shibusawa recurrió a préstamos bancarios equivalentes a cerca del 70 % del valor nominal de su cartera para apalancar sus participaciones en 28 consejos de administración.
El pánico de 1890 y el rescate del Banco de Japón mediante préstamos con garantía
Hacia finales de 1889 y comienzos de 1890, la rápida proliferación de nuevas compañías ferroviarias e hilanderas superó el ahorro interno. Una mala cosecha de arroz en el otoño de 1889 obligó a importar grandes cantidades de grano, lo que mermó las reservas de plata y llevó a los bancos a restringir el crédito justo cuando vencían cuantiosos desembolsos de capital de las acciones ferroviarias recién emitidas. Las cotizaciones se desplomaron en las bolsas de Tokio y Osaka a principios de 1890, con la amenaza de un hundimiento en cadena de los bancos comerciales, cuyas carteras de préstamos estaban muy ligadas a acciones empresariales ilíquidas. [7]
Ante el primer pánico industrial moderno de Japón, en mayo de 1890, el Banco de Japón actuó como prestamista de última instancia instaurando el «sistema de descuento de efectos con garantía» (mikaeri-hin tsuki tegata waribiki). Revocando su prohibición inicial de aceptar acciones como garantía, el banco central accedió a redescontar efectos de bancos comerciales respaldados por acciones de quince sociedades estratégicas designadas, sobre todo grandes ferrocarriles troncales privados como los de Nihon, Sanyo, Kyushu, Kansai y Hokutan, además de la naviera Nippon Yusen. En 1893, nada menos que el 31 % de todas las acciones en circulación de los ferrocarriles de Hokutan y Sanyo estaban depositadas en el Banco de Japón como garantía de préstamos, y a lo largo de la década de 1890 la financiación con garantía accionarial representó entre el 36 % y el 46,7 % de todos los préstamos y descuentos de efectos de la banca comercial japonesa. Como observaría más tarde Shigeaki Ikeda, directivo del Banco Mitsui, la banca comercial de los años noventa consistía en gran medida en comprobar si una acción figuraba en la lista de garantías admisibles del Banco de Japón y en cobrar un diferencial sobre los fondos del banco central. [8]
La burbuja de 1905-1907 tras la guerra ruso-japonesa y el hundimiento de los narikin
Un segundo auge empresarial siguió a la guerra chino-japonesa de 1894-1895, cuando la indemnización de guerra china amplió el balance del Banco de Japón hasta 450 millones de yenes (el 27 % del PNB) en 1896 y permitió a Japón adoptar el patrón oro en 1897. Pero la burbuja especulativa más explosiva de la era Meiji estalló tras la victoria japonesa en la guerra ruso-japonesa (febrero de 1904-septiembre de 1905). Aunque el Tratado de Portsmouth de septiembre de 1905 no reportó a Japón ninguna indemnización en metálico por parte de Rusia, las enormes emisiones de bonos en el extranjero durante la guerra, en Londres y Nueva York, que elevaron los activos totales del Banco de Japón a 900 millones de yenes (el 26 % del PNB), inundaron de liquidez el sistema bancario nacional. [9]
En 1906, dos detonantes desencadenaron la fiebre en las bolsas de Tokio y Osaka: la Ley de Nacionalización de Ferrocarriles de marzo de 1906, por la que el Estado compró con bonos públicos diecisiete ferrocarriles troncales privados (entre ellos los de Sanyo, Kyushu y Kansai), y la fundación de la Compañía del Ferrocarril del Sur de Manchuria (Mantetsu), cuya oferta pública de acciones del otoño de 1906 se suscribió más de mil veces. Con los bolsillos llenos por la venta de las acciones ferroviarias nacionalizadas y el crédito bancario barato (los préstamos con garantía accionarial y los efectos descontados saltaron de 267,1 millones de yenes en 1905 a 413,0 millones, el 42,4 % del crédito bancario total, a finales de 1906), los especuladores se lanzaron sobre hilaturas de algodón, refinerías de azúcar, compañías eléctricas y las acciones de la propia Bolsa de Tokio.
El alza de 1906 alumbró un nuevo arquetipo social en Japón: el narikin (término tomado del shogi, el ajedrez japonés, donde designa al humilde peón que cruza el tablero y se promociona a general de oro), es decir, el millonario bursátil de la noche a la mañana. El narikin más célebre de Kabuto-cho fue Hisahiro (Kugoro) Suzuki, apodado «Suzukyu», un antiguo empleado que se endeudó fuertemente con los bancos comerciales para acaparar acciones de Kanegafuchi Spinning (Kanebo) y de la Bolsa de Tokio. Impulsadas por las batallas de acaparamiento, las acciones de la Bolsa de Tokio alcanzaron un máximo histórico por encima de 750 yenes a mediados de enero de 1907.
El 21 de enero de 1907 estalló la burbuja. Alarmados por el exceso de préstamos, los bancos comerciales recortaron el crédito con margen y provocaron una oleada de liquidaciones forzosas en Kabuto-cho y Kitahama. Entre enero y mayo de 1907, los valores especulativos más emblemáticos, entre ellos las acciones de la Bolsa de Tokio, se hundieron más de un 60 %, lo que desencadenó entre febrero y mayo de 1907 un pánico bancario interno que precedió al pánico de Wall Street del otoño de ese año. Las fortunas repentinas de los narikin se evaporaron, el imperio apalancado de Suzuki quedó arrasado y el Banco de Japón se vio obligado una vez más a ampliar el crédito al sector privado entre octubre de 1907 y mayo de 1908 para contener el contagio sistémico.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Japan Exchange Group (JPX), «History of the Kabuto-cho District (Tokyo Stock Exchange),» JPX Corporate History Archive, accessed 2026. Referencia Histórica y Financiera
- Japan Securities Research Institute (JSRI), «Chapter II: The History of the Japanese Securities Market,» Securities Market in Japan 2024, 2024. Referencia Histórica y Financiera
- Sergi Basco and John P. Tang, «The Samurai Bond: Credit Supply and Economic Growth in Pre-War Japan,» Banco de España Conference Paper, October 2017. Referencia Histórica y Financiera
- Juro Teranishi, «Were Banks Really at the Center of the Prewar Japanese Financial System?,» Monetary and Economic Studies (Bank of Japan Institute for Monetary and Economic Studies), Vol. 25, No. 1, March 2007. Banco Central / Autoridad Monetaria
- Kanji Ishii, «Equity Investments and Equity Investment Funding in Prewar Japan,» Monetary and Economic Studies (Bank of Japan Institute for Monetary and Economic Studies), Vol. 25, No. 1, March 2007. Banco Central / Autoridad Monetaria
- Ryoji Koike, «Bank of Japan’s Balance Sheet in 1882–1955: Reassembled Data and Their Developments,» Bank of Japan IMES Discussion Paper Series, No. 2024-E-7, May 2024. Banco Central / Autoridad Monetaria
- Government of Japan (JapanGov), «Lessons from Shibusawa Eiichi, the Man Who Formed the Foundation of Japanese Capitalism,» Kizuna Magazine, January 2022. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). De los bonos samurái a la ruina de los Narikin: las bolsas de valores y las crisis especulativas del Japón Meiji (1878–1907). In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/bolsa-de-valores-de-tokio-las-primeras-caidas/
MLA (9th ed.): Ç., Soner, ed. "De los bonos samurái a la ruina de los Narikin: las bolsas de valores y las crisis especulativas del Japón Meiji (1878–1907)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/bolsa-de-valores-de-tokio-las-primeras-caidas/.
Chicago (17th ed.): Ç., Soner, ed. "De los bonos samurái a la ruina de los Narikin: las bolsas de valores y las crisis especulativas del Japón Meiji (1878–1907)." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 30, 2026. https://forgottenfortunes.net/es/bolsa-de-valores-de-tokio-las-primeras-caidas/.
Have an idea for another financial history documentary or article? Request a story →


