In diesem Artikel
Am 15. Mai 1878 erteilte Finanzminister Shigenobu Okuma dem Industriellen Eiichi Shibusawa, Yanosuke Mitsui und einem Syndikat Tokioter Kaufleute eine Konzession zur Eröffnung der Tokioter Börse (Tokyo Kabushiki Torihikijo) im einstigen Samurai-Villenviertel Kabuto-cho. Als der Handel am 1. Juni 1878 aufgenommen wurde – dicht gefolgt von der Osakaer Börse, die im Juni konzessioniert und im August 1878 unter dem Initiator Tomoatsu Godai eröffnet wurde –, glich keine der beiden Börsen einem industriellen Aktienmarkt. Vielmehr waren sie darauf ausgelegt, einen staatlichen Finanznotstand zu lösen: die Bereitstellung von Liquidität für 173,9 Millionen Yen an Zwangsablösungsanleihen, die ausgegeben wurden, um Japans ehemalige Samurai-Klasse (shizoku) ihrer erblichen Reisstipendien zu berauben. Innerhalb von drei Jahrzehnten entwickelten sich diese Anleihehandelssäle jedoch zu gehebelten Triebwerken der Unternehmensspekulation, die das Japan der Meiji-Zeit durch seine erste Eisenbahn- und Baumwollspinnerei-Aktienmanie von 1886 bis 1890 trieben und in dem dramatischen Narikin-Boom und -Crash von 1907 nach dem Russisch-Japanischen Krieg gipfelten. [1]
Die Kinroku-Kosai-Ablösung von 1876 und die Geburt von Kabuto-cho (1878)
Im ersten Jahrzehnt nach der Meiji-Restauration von 1868 verschlangen die erblichen Stipendienzahlungen an rund 400.000 ehemalige Samurai-Familien zwischen einem Viertel und einem Drittel des jährlichen Haushalts der Zentralregierung. Nachdem sich die freiwillige Ablösung durch Chitsuroku-Anleihen als unzureichend erwiesen hatte, erließ die Meiji-Regierung das Zwangsablösungsdekret vom August 1876, das alle verbliebenen Stipendien in langfristige, verzinsliche Staatspapiere umwandelte, die als Kinroku Kosai (Erbpensionsanleihen) bekannt waren. Die Emission belief sich auf insgesamt 173,9 Millionen Yen – mehr als das Dreifache der zuvor ausstehenden japanischen Gesamtstaatsschuld von 51,5 Millionen Yen – und senkte die jährliche Haushaltsbelastung des Staates aus Samurai-Verpflichtungen von 34,6 Millionen Yen auf 12,8 Millionen Yen. [2]
Um zu verhindern, dass verarmte Samurai ihre Papiere zu ruinösen Abschlägen an Geldwechsler am Straßenrand verschleuderten, und um das Anleihekapital in das Bankwesen zu lenken, überarbeitete die Regierung 1876 das Nationalbankdekret, um den Nationalbanken die Ausgabe von Banknoten zu gestatten, die durch Kinroku-Anleihen gedeckt waren. Die Zahl der Nationalbanken stieg von 6 im Jahr 1876 auf 153 bis 1879 und absorbierte rund 27 Prozent der Samurai-Anleihen. Für die übrigen Papiere verkündete Finanzminister Shigenobu Okuma am 4. Mai 1878 die Börsenverordnung (Kabushiki Torihikijo Jorei), die die Börsen selbst als gewinnorientierte Aktiengesellschaften organisierte, deren eigene Aktien auf ihren Parketten gehandelt wurden. [3]
Ende 1878 notierte die Tokioter Börse fünf Staatsanleiheemissionen – Neue und Alte Staatsanleihen, Chitsuroku-Anleihen, Kinroku-Anleihen und Kigyo-Anleihen (für öffentliche Arbeiten) – neben lediglich vier Aktienemissionen: der Tokioter Börse selbst, der Dai-Ichi-Nationalbank sowie den Reishändlervereinigungen von Kabuto-cho und Kakigara-cho. Staatsanleihen machten bis Mitte der 1880er Jahre nahezu das gesamte Sekundärhandelsvolumen aus. [4]
| Kennzahl / Betrag | Historische Bedeutung & Dokumentierter Kontext |
|---|---|
| 450 Millionen Yen | Ein zweiter Unternehmensboom folgte auf den Chinesisch-Japanischen Krieg von 1894/95, als der Eingang der chinesischen Kriegsentschädigung die Bilanz der Bank von Japan 1896 auf 450 Millionen Yen (27 Prozent des BSP) ausweitete und es Japan ermöglichte, 1897 den Goldstandard einzuführen. |
| 750 Yen | Angetrieben von Schlachten um die Beherrschung der Papiere, schossen die Aktien der Tokioter Börse Mitte Januar 1907 auf einen Rekordhöchststand von über 750 Yen empor. |
| 60 Prozent | Zwischen Januar und Mai 1907 stürzten die wichtigsten Spekulationsaktien – einschließlich der Aktien der Tokioter Börse – um mehr als 60 Prozent ab und lösten eine inländische Bankenpanik von Februar bis Mai 1907 aus, die der Wall-Street-Panik im Herbst 1907 vorausging. |
Erholung von der Matsukata-Deflation und die Eisenbahn- und Spinnereimanie von 1886 bis 1889
Die übermäßige Ausgabe von nicht einlösbarem staatlichem Papiergeld – das während des Satsuma-Aufstands von 1877 140 Millionen Yen gegenüber lediglich 15 Millionen Yen an Münzreserven erreichte – löste eine schwere Inflation und Volatilität der Anleihekurse aus. Der 1881 zum Finanzminister ernannte Masayoshi Matsukata verhängte einen strikten Sparkurs, zog die staatlichen Papiernoten ein und gründete 1882 die Bank von Japan (BOJ). Ab Mai 1885 begann die Bank von Japan, in Silber einlösbare Banknoten auszugeben, und im Januar 1886 nahm die Regierung die volle Silbereinlösbarkeit zum Nennwert wieder auf. [5]
Das Ende der Matsukata-Deflation hinterließ Japan mit niedrigen Zinsen, einer stabilen, silbergedeckten Währung und steigender Liquidität der Kaufmannschaft. Zwischen 1886 und 1889 erlebte Japan seine erste moderne Unternehmensgründungsmanie (kigyo bokko), die sich auf private Eisenbahngesellschaften und mechanisierte Baumwollspinnereien konzentrierte. Angeregt durch die hohen Dividenden der halbstaatlichen Nihon-Eisenbahn (gegründet 1881) und von Eiichi Shibusawas Osakaer Spinnerei (deren Verhältnis von eingezahltem Kapital zu kumulierter Dividende von 3 Prozent im Jahr 1883 auf 61 Prozent bis 1889 stieg), eilten regionale Grundbesitzer, Kaufleute und ehemalige Samurai herbei, um neu emittierte Aktiengesellschaften (kabushiki kaisha) zu zeichnen. [6]
Zwei institutionelle Mechanismen verstärkten das Spekulationsfieber an den Börsen von Tokio und Osaka:
- Aktien-Ratenzahlungssystem (Bunkatsu Harikomi): Zeichner neuer Eisenbahn- und Spinnereiaktien mussten bei der Zuteilung nur einen anfänglichen Bruchteil (oft 10 bis 20 Prozent) des Nennwerts zahlen und den Rest in späteren Abrufen entrichten. Spekulanten konnten große Aktienpakete mit minimalem Vorabkapital kontrollieren und sie in langfristigen Termin-Margengeschäften (teiki torihiki) mit einer Laufzeit von bis zu drei Monaten weiterverkaufen.
- Aktienbesicherte Bankkredite: Anleger verpfändeten ihre teilweise eingezahlten Aktien als Sicherheit bei privaten und Nationalbanken, um das Bargeld zu leihen, das sie für spätere Ratenabrufe oder den Kauf zusätzlicher Aktien benötigten. Selbst der konservative Industrielle Eiichi Shibusawa nutzte Bankkredite in Höhe von rund 70 Prozent des Nennwerts seines Portfolios, um seine Aktienbestände über 28 Unternehmensvorstände hinweg zu hebeln.
Die Panik von 1890 und die Sicherheitenkredit-Rettung der Bank von Japan
Ende 1889 und Anfang 1890 überstieg die rasche Vermehrung von Eisenbahn- und Spinnerei-Neugründungen die inländischen Ersparnisse. Eine schlechte Reisernte im Herbst 1889 erzwang umfangreiche Reisimporte, die die Silberreserven abschöpften und die Banken veranlassten, den Kredit gerade dann zu verknappen, als hohe Kapital-Ratenabrufe auf neu gegründete Eisenbahnaktien fällig wurden. Die Aktienkurse brachen Anfang 1890 an den Börsen von Tokio und Osaka ein und drohten einen Kettenzusammenbruch der Geschäftsbanken auszulösen, deren Kreditportfolios stark in illiquiden Unternehmensaktien gebunden waren. [7]
Angesichts von Japans erster moderner Industriepanik im Mai 1890 griff die Bank von Japan als Kreditgeber letzter Instanz ein, indem sie das „System der Diskontierung von Sicherheitenkrediten“ (mikaeri-hin tsuki tegata waribiki) einführte. Unter Umkehrung ihres anfänglichen Verbots, Unternehmensaktien als Sicherheit zu akzeptieren, erklärte sich die Zentralbank bereit, Wechsel der Geschäftsbanken wiederzudiskontieren, die durch Aktien von fünfzehn ausgewählten strategischen Unternehmen besichert waren – vor allem großen privaten Hauptstreckenbahnen wie der Nihon-, Sanyo-, Kyushu-, Kansai- und Hokutan-Eisenbahn sowie Aktien der Reederei Nippon Yusen. Bis 1893 waren volle 31 Prozent aller ausstehenden Aktien der Hokutan- und Sanyo-Bahn als Kreditsicherheit bei der Bank von Japan hinterlegt, und die aktienbesicherte Finanzierung machte in den gesamten 1890er Jahren zwischen 36 Prozent und 46,7 Prozent aller Kredite und Wechseldiskontierungen der japanischen Geschäftsbanken aus. Wie der Bankvorstand von Mitsui, Shigeaki Ikeda, später bemerkte, bestand das Geschäftsbankwesen in den 1890er Jahren weitgehend darin, zu prüfen, ob eine Unternehmensaktie auf der Liste der zulässigen Sicherheiten der Bank von Japan stand, und eine Zinsspanne auf die Mittel der Zentralbank zu vereinnahmen. [8]
Die Blase von 1905 bis 1907 nach dem Russisch-Japanischen Krieg und der Narikin-Crash
Ein zweiter Unternehmensboom folgte auf den Chinesisch-Japanischen Krieg von 1894/95, als der Eingang der chinesischen Kriegsentschädigung die Bilanz der Bank von Japan 1896 auf 450 Millionen Yen (27 Prozent des BSP) ausweitete und es Japan ermöglichte, 1897 den Goldstandard einzuführen. Doch die explosivste Spekulationsblase der Meiji-Zeit brach nach Japans Sieg im Russisch-Japanischen Krieg (Februar 1904 bis September 1905) aus. Obwohl der Vertrag von Portsmouth vom September 1905 keine Barentschädigung von Russland einbrachte, überschwemmten massive Auslandsanleiheemissionen während des Krieges in London und New York – die die Gesamtaktiva der Bank von Japan auf 900 Millionen Yen (26 Prozent des BSP) trieben – das inländische Bankensystem mit Liquidität. [9]
1906 entzündeten zwei Katalysatoren eine Manie an den Börsen von Tokio und Osaka: das Eisenbahnverstaatlichungsgesetz vom März 1906, mit dem der Staat siebzehn private Hauptstreckenbahnen (darunter Sanyo, Kyushu und Kansai) mit Staatsanleihen aufkaufte, und die Gründung der Südmandschurischen Eisenbahngesellschaft (Mantetsu), deren öffentliches Aktienangebot im Herbst 1906 mehr als tausendfach überzeichnet war. Reich an Erlösen aus verstaatlichten Eisenbahnaktien und billigem Bankkredit – wobei aktienbesicherte Kredite und diskontierte Wechsel von 267,1 Millionen Yen im Jahr 1905 auf 413,0 Millionen Yen (42,4 Prozent der gesamten Bankkredite) Ende 1906 sprangen – stürzten sich Spekulanten auf Baumwollspinnereien, Zuckerraffinerien, Elektrizitätswerke und die Aktien der Tokioter Börse selbst.
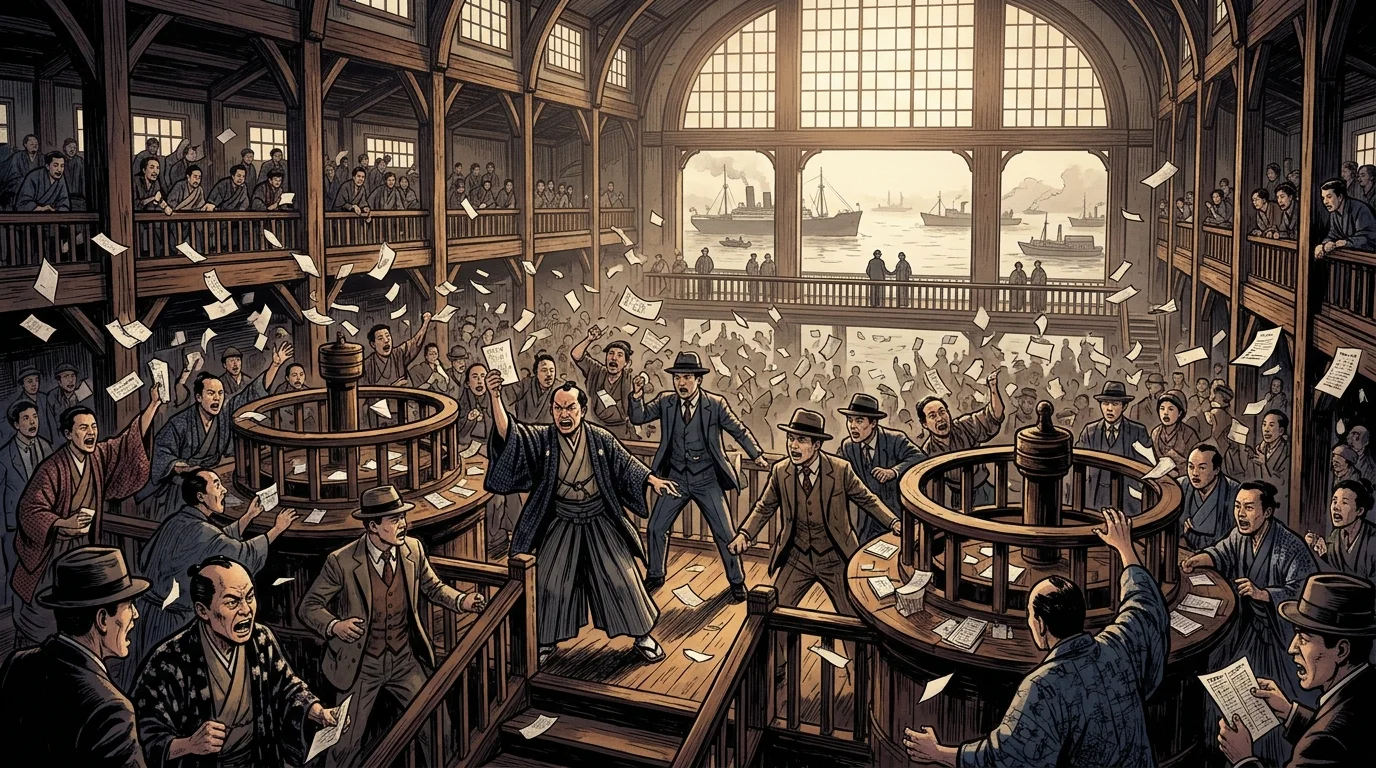
Die Hausse von 1906 prägte in Japan einen neuen gesellschaftlichen Archetyp: den narikin (ein Begriff, der dem Shogi-Schach entlehnt ist und einen bescheidenen Bauern bezeichnet, der das Brett überquert, um zu einem goldenen General aufzusteigen), der einen Börsenmillionär über Nacht bezeichnete. Der berühmteste narikin von Kabuto-cho war Hisahiro (Kugoro) Suzuki, bekannt als „Suzukyu“, ein ehemaliger Angestellter, der sich bei Geschäftsbanken hoch verschuldete, um Aktien der Kanegafuchi-Spinnerei (Kanebo) und der Tokioter Börse aufzukaufen. Angetrieben von Schlachten um die Beherrschung der Papiere, schossen die Aktien der Tokioter Börse Mitte Januar 1907 auf einen Rekordhöchststand von über 750 Yen empor.
Am 21. Januar 1907 platzte die Blase. Alarmiert durch die überdehnte Kreditvergabe der Banken, schränkten die Geschäftsbanken den Margenkredit ein und lösten eine Welle von Zwangsliquidationen in Kabuto-cho und Kitahama aus. Zwischen Januar und Mai 1907 stürzten die wichtigsten Spekulationsaktien – einschließlich der Aktien der Tokioter Börse – um mehr als 60 Prozent ab und lösten eine inländische Bankenpanik von Februar bis Mai 1907 aus, die der Wall-Street-Panik im Herbst 1907 vorausging. Die über Nacht erworbenen Narikin-Vermögen verflüchtigten sich, löschten Suzukis gehebeltes Imperium aus und zwangen die Bank von Japan erneut, zwischen Oktober 1907 und Mai 1908 den Kredit an den Privatsektor auszuweiten, um eine systemische Ansteckung einzudämmen.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Japan Exchange Group (JPX), „History of the Kabuto-cho District (Tokyo Stock Exchange),“ JPX Corporate History Archive, accessed 2026. Historische & Finanzielle Referenz
- Japan Securities Research Institute (JSRI), „Chapter II: The History of the Japanese Securities Market,“ Securities Market in Japan 2024, 2024. Historische & Finanzielle Referenz
- Sergi Basco and John P. Tang, „The Samurai Bond: Credit Supply and Economic Growth in Pre-War Japan,“ Banco de España Conference Paper, October 2017. Historische & Finanzielle Referenz
- Juro Teranishi, „Were Banks Really at the Center of the Prewar Japanese Financial System?,“ Monetary and Economic Studies (Bank of Japan Institute for Monetary and Economic Studies), Vol. 25, No. 1, March 2007. Zentralbank / Währungsbehörde
- Kanji Ishii, „Equity Investments and Equity Investment Funding in Prewar Japan,“ Monetary and Economic Studies (Bank of Japan Institute for Monetary and Economic Studies), Vol. 25, No. 1, March 2007. Zentralbank / Währungsbehörde
- Ryoji Koike, „Bank of Japan’s Balance Sheet in 1882–1955: Reassembled Data and Their Developments,“ Bank of Japan IMES Discussion Paper Series, No. 2024-E-7, May 2024. Zentralbank / Währungsbehörde
- Government of Japan (JapanGov), „Lessons from Shibusawa Eiichi, the Man Who Formed the Foundation of Japanese Capitalism,“ Kizuna Magazine, January 2022. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Von Samurai-Anleihen zum Narikin-Ruin: Japans Börsen und spekulative Krisen in der Meiji-Zeit (1878–1907). In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/tokioter-borse-ersten-marktcrashs-meiji-japan/
MLA (9th ed.): Ç., Soner, ed. "Von Samurai-Anleihen zum Narikin-Ruin: Japans Börsen und spekulative Krisen in der Meiji-Zeit (1878–1907)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/tokioter-borse-ersten-marktcrashs-meiji-japan/.
Chicago (17th ed.): Ç., Soner, ed. "Von Samurai-Anleihen zum Narikin-Ruin: Japans Börsen und spekulative Krisen in der Meiji-Zeit (1878–1907)." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 30, 2026. https://forgottenfortunes.net/de/tokioter-borse-ersten-marktcrashs-meiji-japan/.
Have an idea for another financial history documentary or article? Request a story →