Dans cet article
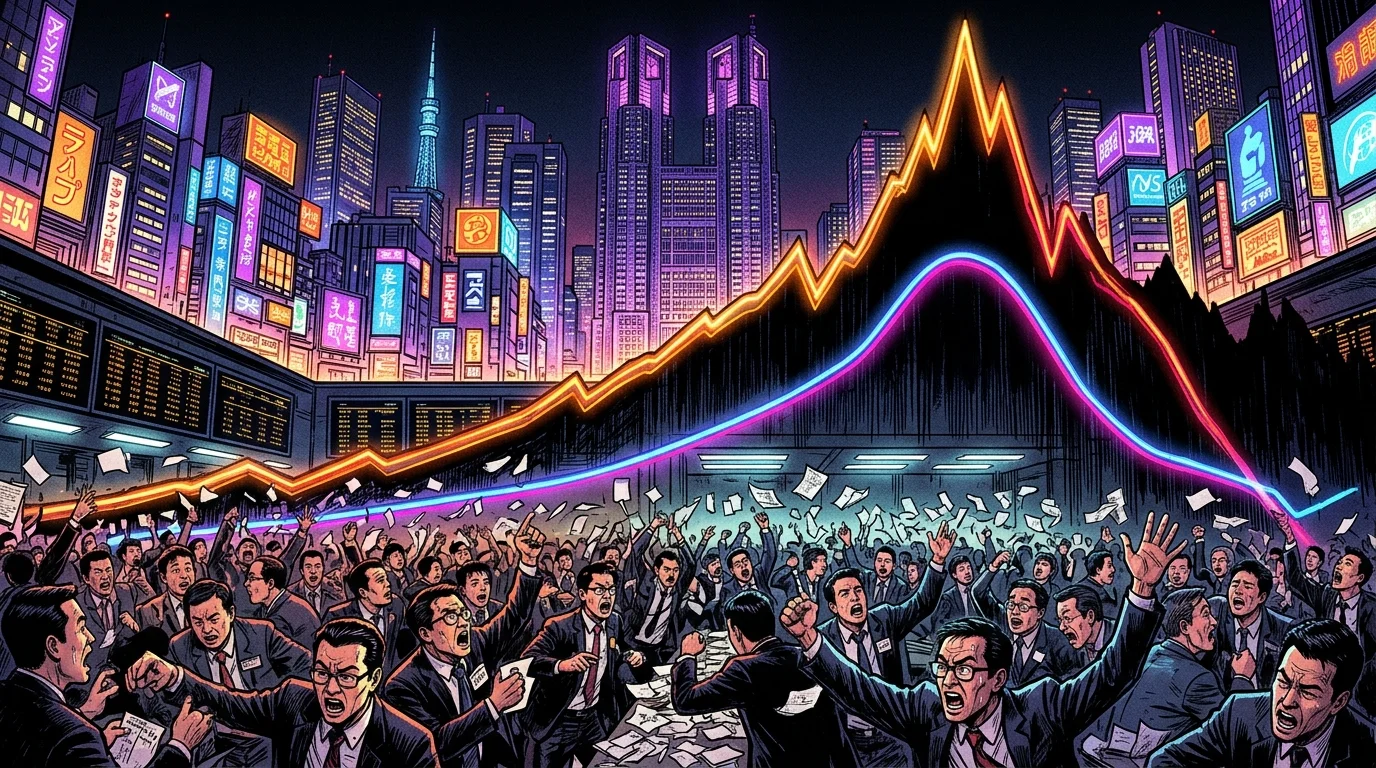
Le 29 décembre 1989, lors de la dernière séance boursière des années 1980 et de la première année de l’ère Heisei de l’empereur Akihito, l’indice de référence Nikkei 225 de la Bourse de Tokyo atteignit un plus haut historique en séance de 38 957,44 points et clôtura au niveau record de 38 915,87 points. À cet instant, les actions japonaises représentaient plus de 40 % de la capitalisation boursière mondiale, tandis que la valeur des terrains commerciaux du centre de Tokyo avait triplé en cinq ans sous l’effet d’un déluge de crédit bancaire et d’une ingénierie financière des entreprises connue sous le nom de zaitech. Moins de deux semaines plus tôt, pourtant, Yasushi Mieno, banquier central de carrière, avait pris ses fonctions de gouverneur de la Banque du Japon (BOJ) avec pour mission de briser la fièvre spéculative. Entre décembre 1989 et août 1990, la conjonction des hausses de taux agressives de Mieno, qui portèrent le taux officiel d’escompte à 6,0 %, et du plafonnement quantitatif des prêts immobiliers imposé par le ministère des Finances en avril 1990 (Sōryō Kisei) fit éclater les deux bulles à la fois, provoquant un krach boursier de 63 % jusqu’en août 1992, un effondrement dévastateur de l’immobilier commercial et une crise bancaire d’une décennie. [1]
Les liquidités de l’accord du Plaza et une déréglementation asymétrique
La bulle des actifs japonaise de la fin des années 1980 trouve son origine dans l’interaction entre la politique macroéconomique menée après l’accord du Plaza de septembre 1985 et la déréglementation partielle du système financier japonais d’après-guerre. Lorsque les cinq grandes nations industrielles du G5 convinrent, à l’hôtel Plaza de New York, de faire baisser le dollar américain, le yen s’apprécia rapidement, passant d’environ 240 ¥ pour un dollar en 1985 à 120 ¥ en 1988. Pour protéger les industriels exportateurs de la « récession du yen fort » (endaka fukyō) et stimuler la demande intérieure, la Banque du Japon abaissa à cinq reprises son taux officiel d’escompte (ODR) entre janvier 1986 et février 1987, ramenant ce taux de référence de 5,0 % à 2,5 %, son plus bas niveau depuis la guerre, auquel il resta pendant plus de deux ans, jusqu’en mai 1989. [2]
Cette expansion monétaire prolongée se heurta à une refonte réglementaire asymétrique du financement des entreprises japonaises. Tout au long de la période de forte croissance de l’après-guerre, les grands groupes industriels avaient dépendu des lignes de crédit de leur « banque principale », sous un strict contrôle des taux d’intérêt. Au cours des années 1980 cependant, le ministère des Finances (MOF) assouplit les restrictions sur les émissions d’obligations d’entreprises et sur les émissions transfrontalières d’euro-obligations, permettant aux grands industriels de premier ordre de se financer directement sur les marchés de capitaux en émettant des obligations convertibles et des obligations à bons de souscription d’actions à des taux d’intérêt effectifs proches de zéro. [3]
Tandis que les grandes entreprises désertaient les guichets de prêts bancaires au profit de financements de marché bon marché, les banques commerciales restaient exclues des activités de banque d’investissement à part entière et se livraient une concurrence acharnée pour les dépôts. Privées de leurs emprunteurs industriels traditionnels, les banques urbaines, les banques de crédit à long terme et les banques fiduciaires se tournèrent résolument vers les petites et moyennes entreprises, les promoteurs d’immobilier commercial, les entreprises de construction et les filiales non bancaires de crédit au logement appelées jusen. La pratique bancaire japonaise reposant largement sur la garantie foncière plutôt que sur l’analyse des flux de trésorerie actualisés, la hausse des prix de l’immobilier urbain élargissait automatiquement la capacité d’emprunt des débiteurs, autorisant des prêts plus importants qui faisaient encore grimper la valeur des terrains, dans un cycle de crédit auto-entretenu.
La spéculation zaitech et les comptes fiduciaires tokkin
Du côté des entreprises, des financements de marché ultra-bon marché donnèrent naissance à une spéculation de trésorerie généralisée appelée zaitech (mot-valise formé du japonais zaimu, « finance », et de l’anglais « technology »). Les grands groupes industriels et maisons de commerce découvrirent qu’ils pouvaient émettre des obligations en eurodollars assorties de bons de souscription d’actions détachables à des taux de coupon inférieurs à 1 ou 2 %, une fois convertis en yens par swap, et placer immédiatement le produit dans des actifs financiers à haut rendement ou en actions japonaises. En 1988 et 1989, des dizaines de grands groupes industriels cotés à la Bourse de Tokyo déclaraient que leurs opérations de trésorerie zaitech généraient entre 30 et 50 % de leurs bénéfices totaux avant impôts. [4]
Le principal instrument de la spéculation boursière des entreprises était le tokkin (fiducie monétaire spécifique, ou Tokutei Kinsen Shintaku), ainsi que les fiducies de fonds kingaishin, très proches. En vertu d’une décision fiscale et comptable du ministère des Finances de 1980, les entreprises japonaises étaient autorisées à séparer les titres détenus sur un compte fiduciaire tokkin de leurs participations croisées stratégiques à long terme. Normalement, le droit fiscal japonais imposait aux sociétés d’évaluer toutes les actions d’un même émetteur à leur coût historique moyen ; vendre des titres de négoce les aurait donc contraintes à réaliser d’énormes plus-values imposables sur des participations relationnelles détenues depuis des décennies. En faisant transiter les fonds spéculatifs par un compte tokkin géré par une banque fiduciaire ou un conseiller en investissement disposant d’un mandat discrétionnaire, les trésoriers d’entreprise pouvaient négocier des actions rapidement et comptabiliser leurs gains à court terme comme des produits d’exploitation ordinaires, sans toucher aux participations essentielles de leur bilan. Entre 1985 et 1989, les actifs détenus en tokkin et en fiducies de fonds dépassèrent les 40 000 milliards de yens, enserrant bilans d’entreprises, maisons de courtage et banques fiduciaires dans un réseau d’expositions boursières étroitement imbriquées et fortement endettées. [5]
Le gouverneur Yasushi Mieno et le resserrement monétaire de 1989-1990
En 1989, les distorsions de la bulle suscitaient un vif ressentiment dans l’opinion japonaise. L’envolée des prix des terrains dans les grandes métropoles mettait l’accession à la propriété hors de portée des salariés ordinaires de Tokyo et d’Osaka, creusant les inégalités de patrimoine entre propriétaires fonciers et non-propriétaires. En mai 1989, la Banque du Japon releva tardivement le taux officiel d’escompte de 2,5 % à 3,25 %, puis à 3,75 % en octobre 1989, mais les investisseurs en actions n’en tinrent aucun compte et poussèrent inexorablement le Nikkei 225 vers les 39 000 points. [6]
Le tournant décisif survint le 17 décembre 1989, lorsque Yasushi Mieno, homme de la Banque du Japon depuis toujours et non haut fonctionnaire du ministère des Finances, succéda à Satoshi Sumita comme 26e gouverneur de la banque centrale. Voyant dans l’inflation galopante des actifs une menace pour la cohésion sociale et la stabilité des prix à long terme, Mieno agit huit jours seulement après sa prise de fonctions : le 25 décembre 1989, la BOJ releva le taux officiel d’escompte d’un demi-point, à 4,25 %. Quatre jours plus tard, le 29 décembre 1989, le Nikkei 225 clôturait à son sommet historique de 38 915,87 points. [7]
À la reprise des cotations en janvier 1990, les rendements obligataires s’envolèrent et les cours des actions se mirent aussitôt à glisser. Plutôt que de marquer une pause face au recul de la Bourse, Mieno persista afin d’éteindre la thésaurisation spéculative des terrains. Le 20 mars 1990, la Banque du Japon releva le taux officiel d’escompte d’un point entier, à 5,25 %, et le 30 août 1990, sur fond de craintes pétrolières après l’invasion du Koweït par l’Irak, elle le porta une cinquième et dernière fois à 6,0 %, faisant plus que doubler en quinze mois le coût de référence de l’argent. Parallèlement, la banque centrale durcit les plafonds administratifs de son « encadrement aux guichets » (madoguchi shidō) sur l’expansion du crédit des banques commerciales. [8]
Le plafonnement des prêts immobiliers Sōryō Kisei d’avril 1990
Le resserrement monétaire fut renforcé par une intervention administrative brutale du ministère des Finances, qui coupa du jour au lendemain le crédit au marché immobilier. Le 27 mars 1990, la Direction des banques du ministère des Finances publia une directive administrative, entrée en vigueur le 1er avril 1990, instaurant des restrictions quantitatives sur les prêts immobiliers, connues sous le nom de Sōryō Kisei (« contrôle du volume total »).
En application de la directive Sōryō Kisei, tous les établissements financiers réglementés reçurent l’ordre de maintenir la croissance trimestrielle de leurs prêts liés à l’immobilier en deçà de celle de l’ensemble de leur portefeuille de crédits. Les banques furent en outre tenues de remettre des rapports détaillés sur tous les crédits accordés aux « trois secteurs de la bulle » : promoteurs immobiliers, entreprises de construction et établissements financiers non bancaires (tels que les sociétés de crédit-bail et les prêteurs immobiliers jusen). Comme les banques urbaines et fiduciaires japonaises acheminaient des sommes considérables vers les spéculateurs immobiliers de manière indirecte, par l’intermédiaire de filiales non bancaires, la combinaison d’un taux d’escompte de 6,0 % et du plafonnement Sōryō Kisei trancha le canal de liquidité qui alimentait les transactions foncières commerciales.
Le dénouement de 1990-1992 et le chemin vers la décennie perdue
Le double choc du resserrement monétaire et administratif provoqua un effondrement rapide des valorisations boursières, suivi d’un effondrement prolongé de l’immobilier. Sur la seule année 1990, le Nikkei 225 chuta de près de 39 %, passant brièvement sous les 20 000 points en octobre 1990 avant de terminer l’année à 23 848. À mesure que les cours baissaient, l’édifice zaitech et tokkin se défit à une vitesse dévastatrice. Les entreprises qui avaient émis des centaines de milliards de yens d’obligations à bons de souscription en 1987-1989 virent soudain leurs cours tomber très en dessous des prix d’exercice des bons ; au lieu d’être converties en fonds propres permanents, ces obligations arrivèrent à échéance comme de simples dettes qu’il fallut refinancer à des taux bien plus élevés, au moment même où les portefeuilles tokkin de ces sociétés subissaient d’énormes moins-values.
À l’été 1991, l’effondrement des comptes tokkin mit au jour un scandale de gouvernance systémique au sein des « quatre grandes » maisons de titres japonaises : Nomura, Daiwa, Nikko et Yamaichi. Contrôleurs fiscaux et journalistes révélèrent que les courtiers avaient secrètement versé plus de 170 milliards de yens d’indemnisations illégales de pertes (hoten) et organisé des transferts de comptes hors bilan (tobashi) pour protéger leurs clients tokkin privilégiés parmi les entreprises des pertes de marché, laissant les investisseurs particuliers encaisser le krach. Le scandale contraignit à la démission le ministre des Finances Ryutaro Hashimoto ainsi que les présidents de Nomura et de Nikko, ce qui découragea encore davantage la participation au marché.
Même après que la Banque du Japon eut commencé à baisser ses taux en juillet 1991 et que le ministère des Finances eut levé le plafond Sōryō Kisei fin décembre 1991, la spirale baissière se poursuivit. Le 18 août 1992, le Nikkei 225 tomba à 14 309,41 points, soit un effondrement de 63,2 % par rapport à son sommet de décembre 1989, qui effaça plus de 300 000 milliards de yens (plus de 2 000 milliards de dollars) de richesse boursière. Dans le même temps, les prix des terrains commerciaux des six plus grandes villes du Japon, qui avaient culminé entre la fin de 1990 et 1991, entamèrent une glissade de quinze ans qui finit par anéantir plus de 70 à 80 % de leur valeur maximale. Les banques commerciales ne disposant que de minces coussins de fonds propres et tardant à reconnaître leurs créances douteuses sur l’immobilier et les jusen, le krach des actifs de 1990-1992 paralysa la transmission du crédit et enferma le Japon dans la longue stagnation connue sous le nom de « décennie perdue ».
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Takatoshi Ito and Tokuo Iwaisako, « Explaining Asset Bubbles in Japan, » National Bureau of Economic Research Working Paper No. 5358, 1995. Recherche académique évaluée
- Takeo Hoshi and Anil Kashyap, « The Japanese Banking Crisis: Where Did It Come From and How Will It End?, » National Bureau of Economic Research Working Paper No. 7250, 1999. Recherche académique évaluée
- Takeo Hoshi, Anil Kashyap, and David Scharfstein, « The Choice Between Public and Private Debt: An Analysis of Post-Deregulation Corporate Financing in Japan, » National Bureau of Economic Research Working Paper No. 4421, 1993. Recherche académique évaluée
- Tamim Bayoumi, « Monetary Policy Transmission in Japan, » Post-Bubble Blues: How Japan Responded to Asset Price Collapse, International Monetary Fund, 2000. Institution financière internationale
- Steven Fries, « Japanese Banks and the Asset Price ‘Bubble’, » International Monetary Fund Working Paper No. 93/85, 1993. Institution financière internationale
- Kenneth Rogoff and Yuanchen Yang, « A Tale of Two Countries – The Real Estate Crises in 1990s Japan and Contemporary China, » National Bureau of Economic Research Working Paper No. 35054, 2026. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). L'effondrement de la bulle économique japonaise de l'ère Heisei (1990-1992). In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/leffondrement-de-la-bulle-economique/
MLA (9th ed.): Ç., Soner, ed. "L'effondrement de la bulle économique japonaise de l'ère Heisei (1990-1992)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/leffondrement-de-la-bulle-economique/.
Chicago (17th ed.): Ç., Soner, ed. "L'effondrement de la bulle économique japonaise de l'ère Heisei (1990-1992)." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 30, 2026. https://forgottenfortunes.net/fr/leffondrement-de-la-bulle-economique/.
Have an idea for another financial history documentary or article? Request a story →