En este artículo
Tras abolir las bolsas de valores y el comercio privado de bonos al término de la Nueva Política Económica en 1929, la Unión Soviética funcionó durante seis décadas sin mercados secundarios de capital formales. Sin embargo, la ausencia de cotizaciones bursátiles no eliminó los desequilibrios financieros, las crisis de deuda soberana ni la especulación con activos. Como las empresas estatales soviéticas pagaban los salarios en efectivo mientras el comercio minorista de planificación centralizada producía crónicamente pocos bienes de consumo a precios estatales fijos, la URSS de posguerra acumuló un enorme «exceso monetario»: un poder adquisitivo sobrante en manos de los hogares que no tenía dónde gastarse. Entre 1946 y 1989, el Kremlin gestionó esta inflación reprimida mediante tres drásticas intervenciones estatales y un régimen privilegiado de moneda paralela: la reforma monetaria confiscatoria de Iósif Stalin de diciembre de 1947, la moratoria de veinte años decretada por Nikita Jruschov en abril de 1957 sobre 260.000 millones de rublos en bonos estatales de lotería de suscripción obligatoria, la redenominación de diez a uno del «rublo fuerte» y la devaluación exterior del 1 de enero de 1961, y el próspero mercado secundario de certificados en divisas Vneshposyltorg que se utilizaban en las exclusivas tiendas Beryozka. [1]
El exceso monetario de posguerra y la economía de doble circuito
La planificación central soviética se basaba en una estricta separación entre dos circuitos monetarios: el dinero contable sin efectivo (beznalichnye), empleado exclusivamente para transferencias entre empresas dentro del Banco del Estado (Gosbank), y el efectivo físico (nalichnye), que se pagaba a los trabajadores como salario y regresaba al Estado a través de las tiendas estatales. Durante la Gran Guerra Patria (1941-1945), el gasto militar obligó al Gosbank a multiplicar casi por cuatro el volumen de efectivo en circulación, de 18.400 millones de rublos en junio de 1941 a unos 73.900 millones a finales de 1945, aun cuando la producción civil de bienes de consumo se contrajo bruscamente. [2]
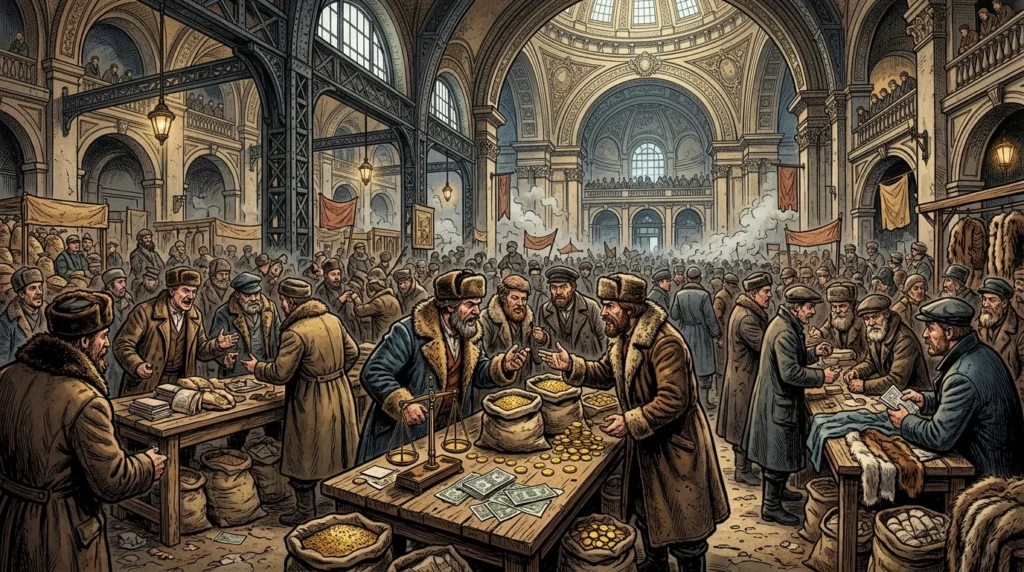
Con un riguroso racionamiento de guerra que mantenía congelados los precios oficiales de las tiendas estatales en niveles de preguerra, los hogares atesoraban enormes fajos de rublos de papel o los gastaban en los mercados campesinos de los koljoses (kolkhoznye rynki) y en los mercados negros urbanos, donde los precios libres de los alimentos llegaban a multiplicar por diez o por quince los precios oficiales de racionamiento. Para los ciudadanos que habían amasado fortunas durante la guerra gracias al comercio, a primas o a la especulación ilícita, los rublos de papel eran una precaria reserva de valor a la espera de la prometida abolición del racionamiento.
La reforma confiscatoria del efectivo y los bonos de Stalin en diciembre de 1947
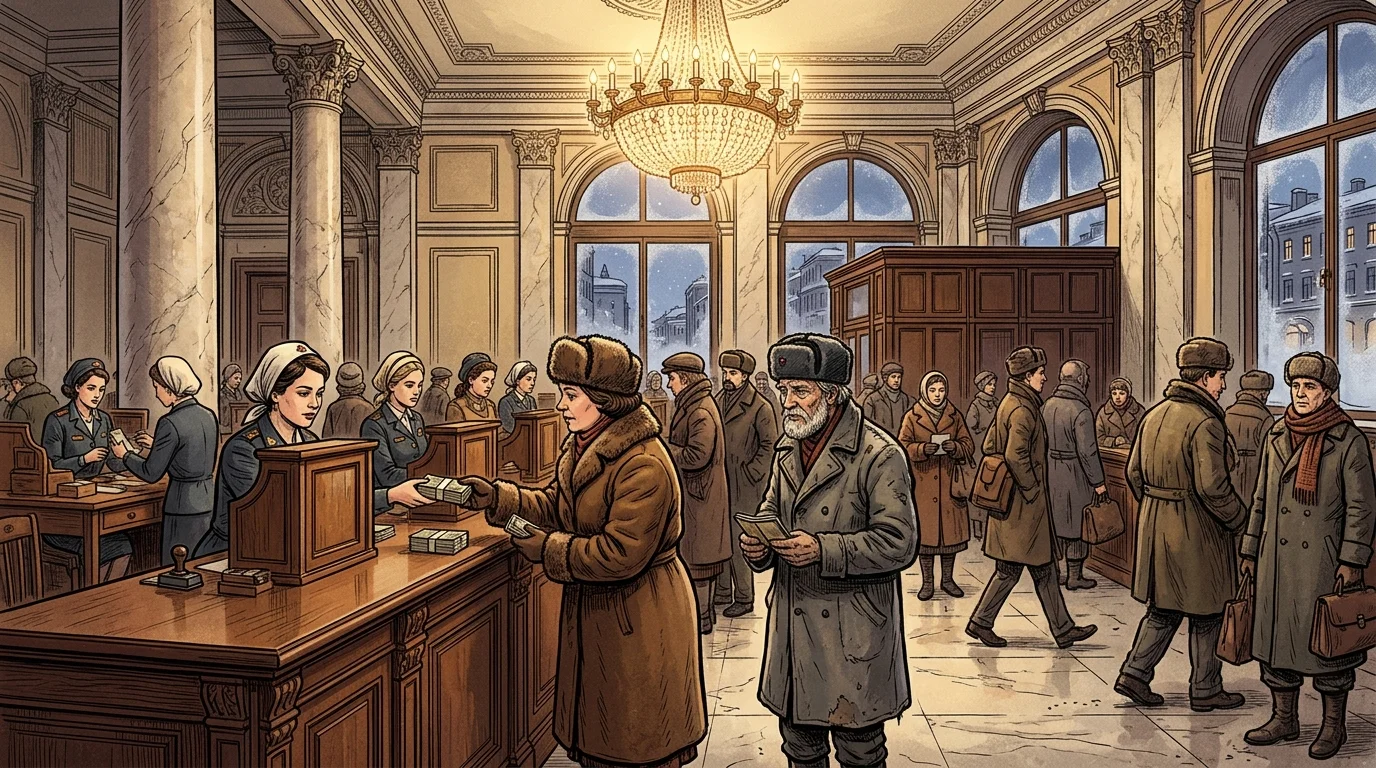
El 14 de diciembre de 1947, el Consejo de Ministros de la URSS y el Comité Central del Partido Comunista promulgaron un decreto conjunto que anunciaba una reforma monetaria inmediata, unida a la abolición del sistema de cartillas de racionamiento. Ejecutada en una sola semana, entre el 16 y el 22 de diciembre de 1947 (ampliada a dos semanas en los remotos distritos del Ártico y del Extremo Oriente), la reforma tenía el propósito declarado de acabar con los atesoramientos privados de efectivo que se mantenían fuera del sistema bancario estatal. [3]
El dinero físico en manos de la población se canjeó a una tasa punitiva de diez rublos antiguos por un rublo nuevo de la serie de 1947, lo que borró de la noche a la mañana el 90 por ciento del valor nominal del efectivo. Salarios, pensiones y precios oficiales de venta al público permanecieron inalterados en términos nominales, mientras que los depósitos de las Cajas Estatales de Ahorro del Trabajo (Sberkassy) recibieron un trato escalonado que premiaba a los ahorradores cumplidores: los saldos de hasta 3.000 rublos se cambiaron uno por uno, la parte comprendida entre 3.000 y 10.000 rublos se convirtió a razón de tres rublos antiguos por dos nuevos (una quita del 33,3 por ciento) y los saldos superiores a 10.000 rublos se redujeron a razón de dos por uno (una quita del 50 por ciento). Como el contenido del decreto se filtró a funcionarios bien relacionados y a operadores del mercado negro días antes del 16 de diciembre, miles de personas acudieron en masa a las cajas de ahorro para repartir grandes sumas de efectivo en varias cuentas de menos de 3.000 rublos o compraron pieles, joyas y pianos en las tiendas comerciales. [4]
Al mismo tiempo, el decreto de diciembre de 1947 se dirigió contra la deuda interna del Estado. Todos los bonos estatales de guerra y de preguerra en poder de los ciudadanos, salvo el empréstito del Segundo Plan Quinquenal de 1947, se consolidaron por la fuerza en un único empréstito de conversión de 1948 que ofrecía apenas un 2 por ciento de interés anual, a una tasa confiscatoria de tres rublos de bonos antiguos por uno nuevo, lo que recortó de un solo golpe dos tercios del patrimonio en bonos de los hogares. [5]
Suscripciones obligatorias en nómina y la congelación de bonos estatales de abril de 1957
Incluso después de cancelar dos tercios del principal de los bonos existentes en 1947, el Ministerio de Finanzas soviético siguió recurriendo a los «empréstitos estatales de lotería para el desarrollo de la economía nacional» (gosudarstvennye zaimy), emitidos cada año, para drenar poder adquisitivo de las nóminas de los trabajadores. Aunque oficialmente se presentaban como suscripciones patrióticas voluntarias, las campañas de bonos funcionaban como un impuesto obligatorio sobre la nómina. Cada primavera, los comités del partido en los centros de trabajo y los activistas sindicales presionaban a los empleados para que comprometieran entre tres y cuatro semanas de salario, aproximadamente entre el 8 y el 10 por ciento de la remuneración bruta anual, pagaderas mediante descuentos mensuales automáticos en nómina. A cambio, los trabajadores recibían títulos al portador físicos que no pagaban intereses periódicos a los tenedores individuales; en su lugar, cada año se repartía entre el 3 y el 4 por ciento del total de la emisión mediante sorteos de premios en metálico, mientras que los bonos no premiados debían reembolsarse a su valor nominal al cabo de veinte años. [6]
A mediados de la década de 1950, esta pirámide de endeudamiento forzoso había llegado a un punto de ruptura fiscal. La deuda acumulada en bonos estatales con los ciudadanos soviéticos se había disparado hasta unos 260.000 millones de rublos. Los premios anuales de lotería y los reembolsos de los tramos de finales de los años treinta y de posguerra que llegaban a su vencimiento absorbían entre 15.000 y 17.000 millones de rublos al año, y amenazaban con tragarse más de la mitad de lo recaudado en cada nueva campaña de bonos. En lugar de permitir que esos reembolsos inundaran de efectivo los mercados de consumo, el primer secretario Nikita Jruschov anunció en marzo y abril de 1957, con la formalización del decreto conjunto del Partido y el Gobierno del 19 de abril de 1957, una reestructuración radical presentada como una iniciativa «respaldada por los trabajadores». A partir de 1958, el Estado soviético suprimió las suscripciones anuales obligatorias de bonos en nómina, pero al mismo tiempo congeló durante veinte años la totalidad de los 260.000 millones de rublos en bonos estatales de lotería ya emitidos. Los sorteos y los reembolsos del principal de esos bonos quedaron suspendidos hasta 1977-1997, lo que equivalía de hecho a incumplir los pagos sobre el ahorro forzoso de toda una generación de hogares, sin compensación alguna por la inflación ni por la pérdida de valor temporal. [7]
La redenominación del «rublo fuerte» de Jruschov el 1 de enero de 1961
Cuatro años después de congelar la deuda interna en bonos, Jruschov emprendió una amplia reforma monetaria que entró en vigor el 1 de enero de 1961. Anunciada en mayo de 1960 para que ciudadanos y empresas dispusieran de meses para prepararse, la reforma de 1961 sustituyó los billetes de la serie de 1947 por billetes más pequeños y coloridos de la serie de 1961 (apodados popularmente «envoltorios de caramelo de Jruschov»), a una tasa uniforme de diez a uno en toda la economía. A diferencia de la confiscación de 1947, todo el efectivo, los depósitos de ahorro, los salarios, las pensiones y los precios de las tiendas estatales se dividieron por diez por igual durante el primer trimestre de 1961. [8]
Bajo este cambio contable interno de apariencia neutral se escondían, sin embargo, dos importantes ajustes económicos. En primer lugar, mientras los precios de las tiendas estatales se dividían por diez, los vendedores de los mercados koljosianos redondeaban al alza sus precios en los nuevos kopeks y rublos, y el Estado se negó a dividir por diez las pequeñas monedas de cobre de 1, 2 y 3 kopeks que ya circulaban, lo que desató un atesoramiento generalizado de monedas antes de enero de 1961. En segundo lugar, la reforma supuso una devaluación exterior del 55,6 por ciento de la paridad oro del rublo. En marzo de 1950, Stalin había fijado el contenido teórico en oro del rublo en 0,222168 gramos de oro fino (4 rublos por dólar estadounidense). Si la redenominación interna de diez a uno de 1961 se hubiera aplicado de forma neutral a la paridad exterior, un rublo nuevo habría equivalido a 2,22168 gramos de oro (0,40 rublos por dólar). En cambio, el Consejo de Ministros soviético fijó el contenido en oro del nuevo rublo en 0,987412 gramos de oro fino, con lo que estableció un tipo de cambio oficial de 0,90 rublos nuevos por dólar (1,11 dólares por rublo), para acercar los precios del comercio exterior a la realidad del mercado mundial y permitir al mismo tiempo que la propaganda soviética presumiera de que el rublo era ahora «más pesado» que el billete verde.
Los certificados Vneshposyltorg y el mercado paralelo de Beryozka
El mismo año en que debutó el «rublo fuerte» de 1961, el Estado soviético formalizó una red interna de venta al público en doble moneda que contradecía abiertamente la afirmación oficial de una moneda de pleno valor. Fundada en 1961 en Moscú y Leningrado antes de extenderse por toda la URSS, la cadena de tiendas en divisas Beryozka («Abedul») vendía, al margen de las largas colas de las tiendas estatales corrientes, escasa ropa occidental, electrónica japonesa, licores importados, productos delicatessen y automóviles Volga y Zhiguli con entrega prioritaria.
Como la posesión privada de billetes extranjeros (por ejemplo, dólares estadounidenses o marcos de Alemania Occidental) por parte de ciudadanos soviéticos corrientes seguía siendo un delito grave según el artículo 88 del Código Penal de la RSFSR, los diplomáticos, ingenieros, marineros y artistas soviéticos que ganaban divisas en el extranjero estaban obligados a convertir sus ingresos en vales especiales de papel: los cheques (certificados) Vneshposyltorg y los cheques Vneshtorgbank, denominados en «rublos certificado». Según el origen de las divisas (monedas occidentales convertibles, monedas de compensación de los Estados del bloque socialista o monedas de países en desarrollo), Vneshposyltorg emitió al principio distintos tipos de certificados, con franja, azules o sin franja, antes de unificarlos en la década de 1970. Dentro de una tienda Beryozka, un rublo certificado permitía comprar bienes que valían muchas veces lo que un rublo de papel corriente podía adquirir en la economía de escasez. En consecuencia, frente a cada tienda Beryozka surgió un animado mercado secundario clandestino, donde los cambistas del mercado negro (fartsovshchiki) y los ciudadanos soviéticos acomodados compraban y vendían abiertamente certificados Vneshposyltorg a un tipo de mercado flotante de cinco a ocho rublos soviéticos corrientes por cada rublo certificado, un tipo de cambio paralelo informal que reflejaba la verdadera depreciación del rublo soviético hasta que el sistema de cheques Beryozka fue abolido en 1988.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Kristy Ironside, «A Full-Value Ruble: The Promise of Prosperity in the Postwar Soviet Union,» Harvard University Press, 2021. Investigación Académica Arbitrada
- Kristy Ironside, «Rubles for Victory: The Social Dynamics of State Fundraising on the Soviet Home Front,» Kritika: Explorations in Russian and Eurasian History, 2014. Investigación Académica Arbitrada
- Kristy Ironside, «Khrushchev’s Cash-and-Goods Lotteries and the Turn Toward Positive Incentives,» The Soviet and Post-Soviet Review, 2014. Investigación Académica Arbitrada
- Anna Ivanova, «‘This could only have been done by a person of the capitalist breed’: Retail price increases in the late Soviet Union (1977-1983),» Cahiers du monde russe, 2023. Investigación Académica Arbitrada
- Moshe Lewin, «Beryozka Shops,» in The Soviet Century, Verso Books, 2023. Investigación Académica Arbitrada
- Yuri Kropin, «Foreign Policy Reasons and Economic Effect of the 1947 Monetary Reform in the USSR,» Atlantis Press, 2018. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Las reformas monetarias soviéticas de 1947 y 1961, la congelación de bonos de 1957 y los vales Beryozka. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/congelacion-de-bonos-sovieticos-y-sistema/
MLA (9th ed.): Ç., Soner, ed. "Las reformas monetarias soviéticas de 1947 y 1961, la congelación de bonos de 1957 y los vales Beryozka." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/congelacion-de-bonos-sovieticos-y-sistema/.
Chicago (17th ed.): Ç., Soner, ed. "Las reformas monetarias soviéticas de 1947 y 1961, la congelación de bonos de 1957 y los vales Beryozka." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 5, 2026. https://forgottenfortunes.net/es/congelacion-de-bonos-sovieticos-y-sistema/.
Have an idea for another financial history documentary or article? Request a story →