
Dans cet article
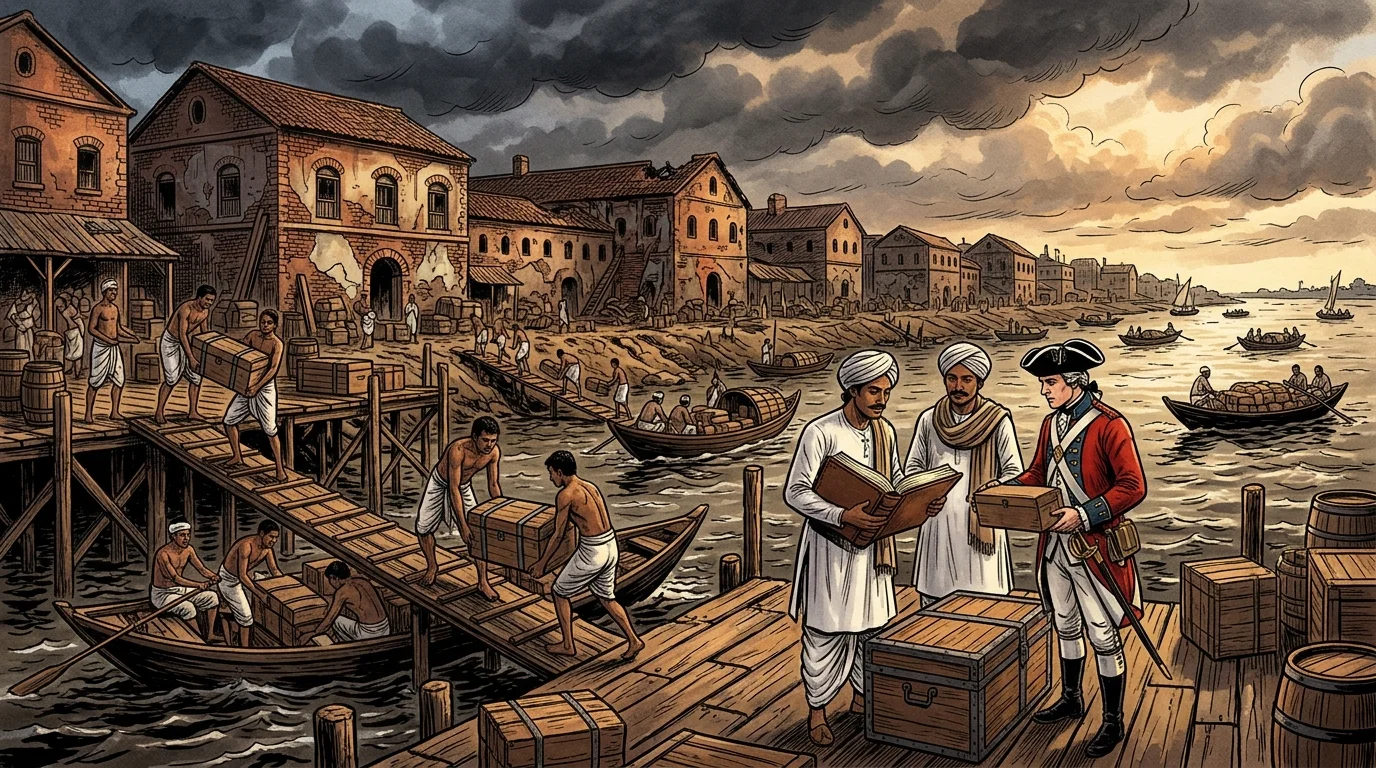
Le 20 août 1784, le roi George III donna la sanction royale au Commutation Act (24 Geo. 3. Sess. 2. c. 38) du Premier ministre William Pitt le Jeune, réduisant drastiquement les droits de douane et d’accise britanniques sur le thé importé d’une moyenne de 119 % à un taux fixe de 12,5 % ad valorem. Promulguée pour anéantir un vaste réseau européen de contrebande de thé qui avait privé l’Échiquier britannique de revenus, la loi réussit au-delà de toute espérance : en l’espace de trois ans, les importations légales de thé gérées par la Compagnie anglaise des Indes orientales (EIC) firent plus que doubler, passant d’environ 5,8 millions de livres à plus de 16 millions de livres par an. Pourtant, ce triomphe fiscal à Londres exacerba un profond dilemme monétaire à sept mille milles de là, sur la rivière des Perles. Sous le système de Canton de l’empire Qing, le thé chinois devait être acheté en argent à la guilde marchande agréée du Cohong à Guangzhou — un déficit structurel de métaux précieux que la Compagnie des Indes orientales finit par inverser en faisant de son monopole sur l’opium du Bengale et des « country traders » privés le moteur d’un réseau triangulaire de règlements asiatiques. [1]
L’édit impérial de 1757 et l’architecture du système de Canton
Au début du XVIIIe siècle, les navires des Compagnies des Indes européennes commerçaient occasionnellement dans plusieurs ports côtiers chinois, dont Xiamen (Amoy), Ningbo et Zhoushan. Déterminé à centraliser la perception des douanes, à surveiller les marins étrangers et à empêcher la contrebande côtière, l’empereur Qianlong publia à la fin de l’année 1757 une série de décrets administratifs qui restreignirent de fait tout le commerce maritime occidental à un seul port du sud : Canton (Guangzhou), situé à quatre-vingts milles en amont de Macao et de l’embouchure de la rivière des Perles. [2]
Au sommet de ce « système de Canton » (1757-1842) se trouvait le Hoppo, le commissaire impérial des douanes maritimes nommé directement par la Cour intérieure et le département de la Maison impériale à Pékin. Plutôt que de traiter directement avec les subrécargues étrangers, l’administration Qing délégua la surveillance commerciale et juridique quotidienne à une guilde agréée d’entreprises monopolistiques chinoises connue sous le nom de Cohong (Gonghang, officiellement organisée en 1760), dont les membres — comptant généralement entre sept et treize maisons autorisées (yanghang), dirigées par des marchands-financiers légendaires tels que Puankhequa et plus tard Howqua (Wu Bingjian) — opéraient le long du complexe riverain des Treize Factoreries, à l’extérieur des murs de la ville de Canton. [3]
En vertu des stricts « Huit Règlements » régissant les négociants étrangers, les navires océaniques européens mouillaient dans la rade de Whampoa, à douze milles en aval de la ville, tandis que les subrécargues ne résidaient aux Treize Factoreries que pendant la saison commerciale d’automne et d’hiver, se retirant chaque printemps à Macao, sous administration portugaise. Chaque navire étranger entrant devait être garanti par un « marchand garant » désigné du Cohong (baoshang), qui assumait la responsabilité financière personnelle de tous les droits d’importation et d’exportation, des frais de jaugeage du port et de la conduite pacifique de l’équipage du navire, tout en bénéficiant des droits exclusifs de vente de thé, de soie grège et de porcelaine aux subrécargues étrangers.
Le Commutation Act de 1784 et le problème de la fuite de l’argent
Tout au long du milieu du XVIIIe siècle, les taxes d’accise et de douane britanniques exorbitantes sur le thé — qui avaient grimpé jusqu’à 119 % du prix des enchères de Londres au début des années 1780 — créèrent une marge d’arbitrage irrésistible pour les contrebandiers continentaux. Les Compagnies des Indes orientales néerlandaise, française, danoise et suédoise expédiaient des millions de livres de thé de Canton vers Göteborg, Ostende et Flessingue, d’où des cotres de contrebande rapides débarquaient les caisses sur les côtes du Sussex, du Kent et des Cornouailles. En 1783, le thé de contrebande fournissait plus de la moitié de la consommation totale de la Grande-Bretagne. [4]
Conseillé par le directeur de l’EIC Francis Baring et le réformateur des impôts Richard Twining, William Pitt le Jeune fit adopter le Commutation Act en août 1784, « commuant » la taxe de 119 % sur le thé, alors abrogée, en un impôt compensatoire sur les fenêtres des maisons britanniques, tout en réduisant la taxe ad valorem sur le thé à 12,5 %. Du jour au lendemain, la contrebande continentale devint non rentable. Le commerce du thé danois, suédois et ostendais s’effondra, et les achats annuels de la Compagnie anglaise des Indes orientales à Canton bondirent d’environ 4 millions de livres de thé en 1780 à plus de 20 millions de livres par an dans les années 1790, puis à plus de 30 millions de livres dans les années 1820. [5]
Cette explosion du volume de thé légal créa un grave goulot d’étranglement pour les métaux précieux. Les lainages, les draps, le plomb et l’étain britanniques trouvaient une demande atone dans la Chine méridionale subtropicale et étaient couramment vendus à perte aux marchands du Cohong. Pour payer sa flotte de thé, l’EIC devait expédier des millions de dollars en argent espagnols (pièces de huit carolus) de Londres et de l’Inde vers Canton. Lorsque les guerres de la Révolution française et de l’Empire perturbèrent les marchés européens des métaux précieux après 1793 — culminant avec la suspension de la convertibilité en or par la Banque d’Angleterre en 1797 —, l’expédition d’argent hors de Londres devint à la fois politiquement inacceptable et financièrement prohibitive. [6]
Le monopole de l’opium du Bengale et le commerce privé interasiatique
La solution au déficit d’argent de Canton se trouvait dans l’Inde britannique. À la suite de sa conquête du Bengale à Plassey (1757) et de l’acquisition des revenus fiscaux du Diwani du Bengale (1765), l’EIC hérita du monopole d’État moghol sur la culture du pavot dans le Bihar (Patna) et à Bénarès. En 1773, le gouverneur général Warren Hastings centralisa la production d’opium sous le contrôle de la Compagnie, et en 1797, l’administration établit le système d’agence directe : les paysans cultivateurs (ryots) recevaient des avances en espèces des agents britanniques de l’opium pour cultiver le pavot, livraient tout le latex brut à des prix légaux fixes aux factoreries de la Compagnie à Patna et Ghazipur, et le voyaient transformé en pains sphériques standardisés, emballés par quarante dans une caisse en bois pesant environ 140 livres (un picul). [7]
Parce que la dynastie Qing avait interdit à plusieurs reprises l’importation non médicinale et la consommation d’opium depuis l’édit de Yongzheng en 1729 — une prohibition durcie par l’empereur Jiaqing en 1796 et 1799 —, la Compagnie des Indes orientales prenait un soin méticuleux à ne jamais transporter une seule caisse d’opium à bord de ses propres navires affrétés, de peur que le Hoppo ne révoque sa licence légale pour le thé à Canton. Au lieu de cela, la Compagnie perfectionna un mécanisme indirect en deux étapes par le biais du commerce interasiatique, le « country trade » : [8]
- Les enchères de Calcutta : Chaque saison à Calcutta, l’EIC vendait aux enchères des milliers de caisses d’opium de Patna et de Bénarès (complétées plus tard par l’opium du Malwa taxé via des laissez-passer de transit à Bombay) contre des roupies en argent à des maisons d’agence britanniques privées — telles que Jardine, Matheson & Co. et Dent & Co. — et à d’éminents princes marchands parsis de Bombay, dont Sir Jamsetjee Jeejeebhoy.
- La contrebande au large de l’île de Lintin : Des « clippers de l’opium » privés et armés naviguaient de Calcutta et Bombay vers l’estuaire de la rivière des Perles. Après qu’une répression des Qing en 1821 eut expulsé les navires de contrebande de Macao et de Whampoa, les « country traders » ancrèrent en permanence des pontons-entrepôts flottants armés (« navires de réception ») au large de l’île de Lintin, hors de la juridiction douanière chinoise. Les courtiers grossistes chinois payaient en argent à Canton, recevaient des bons de livraison des maisons d’agence étrangères et envoyaient de rapides bateaux de contrebande à plusieurs rames — surnommés « crabes rapides » (kuaixie) et « dragons grouillants » (paolong) — vers l’île de Lintin pour charger les caisses et les distribuer le long de la côte.
- Le mécanisme des lettres de change de Canton : Ayant accumulé des millions de dollars en argent espagnols et de lingots d’argent sycee chinois grâce aux ventes illicites d’opium, les marchands privés du « country trade » n’avaient pas besoin de réexpédier l’argent physique vers l’Inde ou Londres. Au lieu de cela, ils se rendaient à la factorerie légale de l’EIC à Canton et déposaient leurs espèces en argent dans la trésorerie de la Compagnie en échange de lettres de change tirées sur le Conseil des directeurs à Londres ou sur le Gouvernement suprême à Calcutta. L’EIC remettait ensuite cet argent exact directement aux marchands du Cohong pour payer les cargaisons légales de thé de la Grande-Bretagne.
L’inversion des flux mondiaux d’argent et la route vers 1839
Ce circuit financier triangulaire — le coton brut et l’opium indiens vendus en Chine contre de l’argent, l’argent chinois transféré à l’EIC à Canton pour acheter du thé chinois, et le thé chinois vendu à Londres pour payer les droits d’accise britanniques et honorer les lettres de change — inversa complètement le flux bimiséculaire de métaux précieux entre la Chine et l’Occident. Alors que des dizaines de millions de dollars en argent avaient afflué en Chine au cours du XVIIIe siècle, l’envolée des importations annuelles d’opium, passant d’environ 4 000 caisses en 1800 à plus de 18 000 caisses en 1830 et 40 000 caisses en 1838, renversa la balance des paiements. Rien qu’entre 1828 et 1836, les sorties nettes d’argent du delta de la rivière des Perles dépassèrent 38 millions de dollars espagnols.
À l’intérieur de la Chine, la fuite de l’argent provoqua une grave crise fiscale déflationniste. Parce que les paysans chinois gagnaient leur revenu quotidien en sapèques de bronze (wen) mais devaient convertir leurs impôts fonciers et céréaliers en taels d’argent aux taux du marché, la rareté croissante de l’argent fit se détériorer le taux de change entre le bronze et l’argent, passant d’environ 1 000 sapèques de bronze pour un tael d’argent à la fin du XVIIIe siècle à entre 1 500 et 1 650 sapèques par tael à la fin des années 1830 — augmentant de fait la charge fiscale réelle de la paysannerie de plus de 50 %. Lorsque le Parlement britannique abolit le monopole de la Compagnie des Indes orientales sur le thé de Chine par le Charter Act de 1833 (en vigueur en avril 1834), déclenchant une concurrence effrénée entre les maisons d’agence privées à Canton, la collision entre le narcotrafic libre-échangiste britannique et la campagne de l’empereur Daoguang pour stopper la fuite de l’argent culmina avec la confiscation de 20 283 caisses d’opium par le commissaire Lin Zexu en mars 1839 et le déclenchement de la première guerre de l’Opium.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Hoh-Cheung Mui and Lorna H. Mui, « The Commutation Act and the Tea Trade in Britain 1784–1793, » The Economic History Review, JSTOR, 1963. Recherche académique évaluée
- Michael Greenberg, « British Trade and the Opening of China 1800–42, » Cambridge University Press, 1970. Recherche académique évaluée
- Peter C. Perdue, « The Rise and Fall of the Canton Trade System, » MIT Visualizing Cultures, Massachusetts Institute of Technology, 2009. Recherche académique évaluée
- Peter C. Perdue, « The First Opium War: The Anglo-Chinese War of 1839–1842, » MIT Visualizing Cultures, Massachusetts Institute of Technology, 2011. Recherche académique évaluée
- Paul A. Van Dyke, “The Canton Trade: Life and Enterprise on the China Coast, 1700–1845,” Hong Kong University Press (via University of Chicago Press catalogue), 2005. Recherche académique évaluée
- Andrew Bellamy, « Mechanisms of Morality: The Opium Trade and the End of East India Company Rule, » Journal of Colonialism and Colonial History, Project MUSE, 2025. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Comment le commerce du thé britannique a alimenté l'économie de l'opium à Canton. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/systeme-de-canton-commutation-act-de-1784-et/
MLA (9th ed.): Ç., Soner, ed. "Comment le commerce du thé britannique a alimenté l'économie de l'opium à Canton." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/systeme-de-canton-commutation-act-de-1784-et/.
Chicago (17th ed.): Ç., Soner, ed. "Comment le commerce du thé britannique a alimenté l'économie de l'opium à Canton." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 18, 2026. https://forgottenfortunes.net/fr/systeme-de-canton-commutation-act-de-1784-et/.
Have an idea for another financial history documentary or article? Request a story →


