Dans cet article
La Révolution américaine exigeait des armées, des armes, des vivres, des transports, des uniformes et des soldes bien avant que les révolutionnaires ne disposent de quoi que ce soit qui ressemblât à un trésor national moderne. Le Congrès avait besoin d’argent sur-le-champ, mais il ne disposait d’aucune source fiable de recettes fiscales nationales et n’avait qu’un accès limité à l’emprunt.
Sa solution fut le papier.
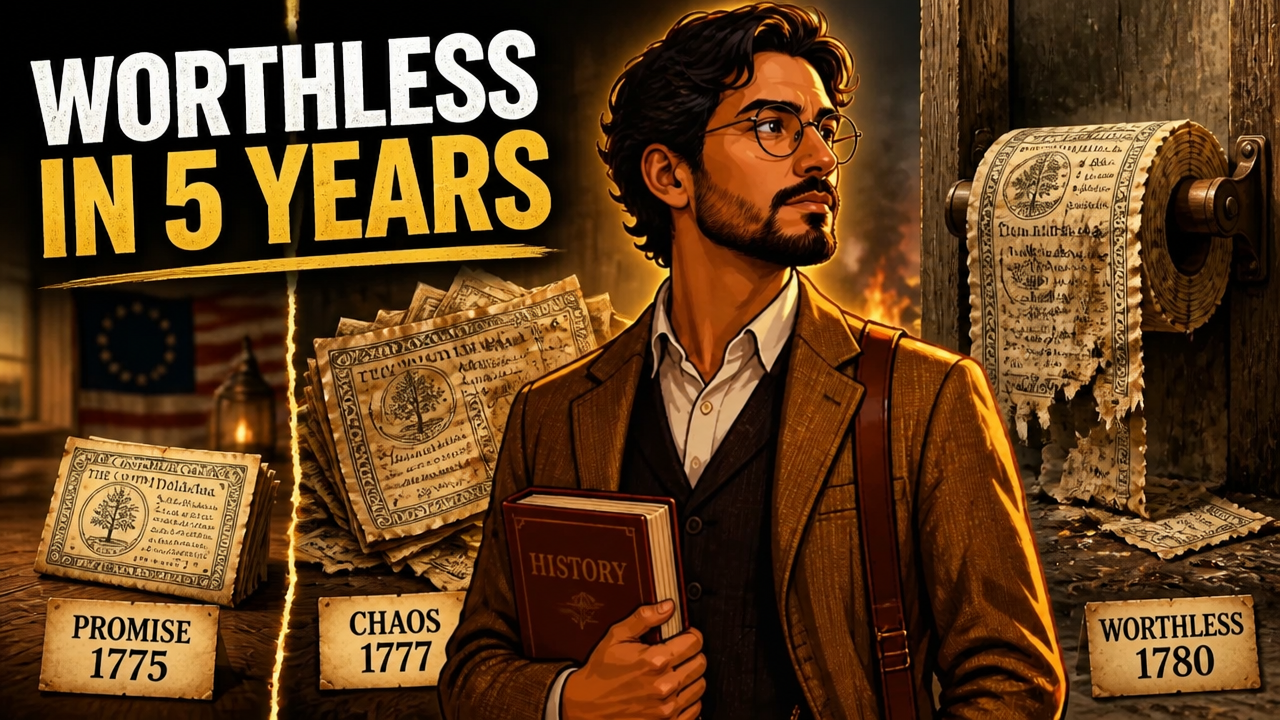
À partir de 1775, le Congrès continental émit des billets de crédit libellés en dollars. Ces billets contribuèrent à transformer une rébellion politique en une guerre que l’on pouvait effectivement financer. Mais en quelques années, cette même monnaie avait perdu la quasi-totalité de son pouvoir d’achat. [1]
L’explication habituelle est simple : le Congrès aurait imprimé trop d’argent et l’aurait détruit par l’inflation. C’est une partie de l’histoire, mais pas toute l’histoire. Le dollar continental était aussi lié à des promesses d’impôts et de remboursement futurs. Son sort dépendait donc non seulement de la quantité de papier émise par le Congrès, mais aussi de la conviction des Américains que le gouvernement révolutionnaire survivrait, percevrait des recettes et honorerait ses engagements.
Le dollar continental fut l’une des premières illustrations d’un principe qui allait façonner la finance américaine pendant des générations : la monnaie émise par un gouvernement dépend en fin de compte de la confiance accordée au gouvernement qui l’émet.
Une révolution sans trésor
Le 22 juin 1775, quelques jours seulement après la bataille de Bunker Hill, le Congrès continental autorisa l’émission de 2 millions de dollars de billets de crédit au maximum pour la défense de l’Amérique. [2]
Le montant était exprimé en dollars espagnols, la pièce d’argent largement utilisée qui servait de référence monétaire importante dans le commerce colonial.
Le Congrès ne se contenta pas de décréter que le papier avait de la valeur parce qu’il le disait. Les douze colonies participantes s’engagèrent à racheter les billets. Chacune devait réunir sa part grâce à de futurs impôts et retirer les billets de la circulation.
Cette distinction a son importance.
À l’origine, le dollar continental n’avait pas été conçu comme un jeton de papier destiné à circuler indéfiniment. Il représentait une promesse financière. Le Congrès pouvait dépenser les billets immédiatement, tandis que les colonies lèveraient plus tard les impôts nécessaires pour les retirer.
En réalité, le gouvernement révolutionnaire empruntait du pouvoir d’achat au public.
Un fermier pouvait accepter du papier en échange de fournitures aujourd’hui parce qu’il s’attendait à ce que ce même papier soit plus tard accepté en paiement des impôts, ou finalement remboursé selon le dispositif mis en place par le Congrès. Un soldat pouvait accepter sa solde parce que les billets représentaient une créance liée aux finances futures du gouvernement révolutionnaire.
Le système reposait donc sur deux fondements : la survie militaire et la crédibilité budgétaire.
L’un et l’autre allaient subir une pression extraordinaire.
Comment le dollar continental était censé fonctionner
Les Américains de l’époque coloniale connaissaient déjà le papier-monnaie. Plusieurs colonies avaient émis des billets de crédit des décennies avant la Révolution, avec plus ou moins de succès.
L’expérience continentale se distinguait par son ampleur et son ambition politique. Le Congrès tentait de financer une guerre à l’échelle du continent par l’intermédiaire d’un gouvernement qui ne possédait pas l’appareil fiscal d’un État souverain établi.
La description traditionnelle de la monnaie continentale y voit souvent une forme précoce de monnaie fiduciaire – un papier dont la valeur provenait avant tout de l’autorité du gouvernement plutôt que de sa convertibilité en métal précieux.
Des travaux plus récents ont nuancé cette interprétation.
L’historien de l’économie Farley Grubb soutient que les premiers billets continentaux se comprennent mieux, en partie, comme des obligations d’État à coupon zéro qui circulaient aussi comme monnaie. Une obligation à coupon zéro promet un remboursement futur mais ne verse aucun intérêt périodique. Le paiement n’intervenant que plus tard, sa valeur actuelle peut être inférieure à sa valeur nominale, même lorsque les investisseurs s’attendent toujours à être remboursés.
Les dispositions continentales d’origine comportaient précisément ce type de remboursement différé. Le Congrès fixa des calendriers d’imposition et de remboursement futurs au lieu de promettre une conversion immédiate en argent métal à la demande.
Cette interprétation change le sens du premier déclin de la monnaie.
Un billet promettant un dollar plusieurs années plus tard devait logiquement s’échanger aujourd’hui contre moins d’un dollar d’argent, surtout à mesure que sa date de remboursement s’éloignait. Une certaine décote initiale ne signifiait donc pas forcément que la monnaie ne valait déjà plus rien ni que le gouvernement avait perdu toute crédibilité.
Mais l’actualisation dans le temps ne suffit pas à expliquer la suite.
Le système finit par connaître un effondrement bien plus grave.
Pourquoi le dollar continental s’est effondré
Le Congrès s’était engagé dans un système financier conçu pour une urgence limitée, avant de découvrir qu’il menait une guerre longue et coûteuse contre l’une des grandes puissances mondiales.
La planche à billets devint une source de plus en plus importante de financement de la guerre.
La reconstitution moderne des archives du Congrès indique que celui-ci autorisa onze émissions totalisant environ 200 millions de dollars continentaux entre 1775 et 1779. [3]
Ce chiffre était énorme au regard des ressources monétaires dont disposait l’économie révolutionnaire.
Chaque nouvelle émission permettait au Congrès d’acheter des ressources militaires supplémentaires sans avoir à percevoir au préalable un montant équivalent d’impôts. Mais chaque promesse supplémentaire alourdissait aussi la charge future que contribuables et gouvernements devraient un jour honorer.
À mesure que l’encours augmentait, une question devenait inévitable : le système politique était-il réellement capable de tenir ces promesses ?
Le problème de l’impôt
C’était là la faiblesse fondamentale du système continental.
Le Congrès pouvait réclamer des ressources et répartir les obligations financières entre les États, mais il ne disposait pas du solide pouvoir fiscal autonome dont jouirait plus tard un gouvernement fédéral.
Le remboursement dépendait donc largement des gouvernements des États.
Le Congrès pouvait créer des engagements continentaux bien plus vite que les États ne pouvaient dégager des recettes fiscales fiables pour les soutenir. Les perturbations de la guerre, la résistance politique à l’impôt, la faiblesse administrative et une coopération inégale entre les États rendaient cet écart de plus en plus dangereux.
Le problème n’était pas simplement qu’il n’y avait « rien derrière » le papier. Il y avait quelque chose derrière : des promesses de recettes publiques futures. Le problème de fond tenait à la faiblesse des mécanismes capables de transformer ces promesses en recettes fiables.
À mesure que la guerre se prolongeait, les détenteurs de monnaie continentale devaient se demander si les gouvernements lèveraient suffisamment d’impôts à l’avenir, si les citoyens les paieraient, si les États coopéreraient et si le Congrès maintiendrait les conditions de remboursement initiales.
La confiance dans chacune de ces hypothèses s’effrita.
Plus de papier, plus d’incertitude
Les émissions supplémentaires accentuèrent la pression.
Si le gouvernement émettait davantage de créances alors que sa capacité fiscale future restait incertaine, chaque détenteur avait davantage de raisons de leur appliquer une décote.
Les États émettaient en outre leurs propres titres financiers. L’Amérique révolutionnaire ne disposait donc pas d’un système monétaire unique et parfaitement coordonné. Les billets continentaux côtoyaient les monnaies des États, les espèces métalliques, les certificats, les pièces étrangères, le crédit privé et bien d’autres moyens de paiement.
Cette fragmentation monétaire compliquait le commerce en temps de guerre et rendait la confiance plus difficile à préserver.
Les événements militaires comptaient également.
Un billet continental était, en dernier ressort, une promesse émise par un gouvernement révolutionnaire dont la survie n’était pas garantie. Les victoires britanniques, les pénuries, l’instabilité politique, les urgences militaires et l’incertitude sur la durée de la guerre pesaient toutes sur l’idée que l’on se faisait de la valeur de ces promesses.
La confiance dans la monnaie se confondit avec la confiance dans l’issue des combats.
La contrefaçon aggrava la crise
Le dollar continental subit aussi une attaque plus délibérée.
De faux billets continentaux circulèrent pendant la Révolution, et les archives conservées montrent que la contrefaçon devint assez grave pour que les autorités américaines publient des descriptions des billets frauduleux et produisent des feuilles de détection spéciales permettant aux marchands de comparer les billets suspects avec l’impression authentique.
La contrefaçon orchestrée par les Britanniques est bien documentée.
La logique était redoutable. Si de grandes quantités de faux billets convaincants entraient en circulation, les marchands ne pouvaient pas savoir facilement si l’argent qu’on leur proposait était authentique. La contrefaçon pouvait donc nuire à la monnaie bien au-delà de la simple augmentation de la quantité de papier en circulation.
Elle s’attaquait à la confiance.
La quantité exacte de fausse monnaie injectée dans l’économie ne peut être mesurée avec certitude ; il serait donc trompeur de présenter la contrefaçon britannique comme la cause unique de l’effondrement du dollar continental.
Ce fut un facteur parmi d’autres.
La crise profonde résultait de la combinaison d’émissions croissantes, d’une fiscalité incertaine, des perturbations de la guerre, d’une autorité monétaire fragmentée, d’attentes changeantes quant au remboursement, de pénuries et d’une confiance déclinante dans les promesses financières qui sous-tendaient la monnaie.
Le dollar continental a-t-il simplement été détruit par l’inflation ?
Le récit classique réduit souvent l’épisode à une seule équation : le Congrès imprima de l’argent, les prix montèrent et la monnaie perdit toute valeur.
Cette explication saisit un mécanisme important, mais elle masque plusieurs complications.
En temps de guerre, les prix dépendaient de bien d’autres choses que la création monétaire. Les routes commerciales étaient perturbées. Les opérations militaires britanniques entravaient le commerce. Les importations devenaient plus difficiles à obtenir. Les armées consommaient des approvisionnements rares. Les coûts de transport augmentaient. Des pénuries locales pouvaient faire flamber le prix de certains biens.
Il est donc difficile de distinguer la dépréciation monétaire de la pénurie liée à la guerre.
Même les tables historiques de taux de change doivent être maniées avec prudence, car les estimations conservées ont été établies en des lieux différents, à des fins diverses, et parfois après les faits qu’elles prétendaient mesurer.
Des recherches récentes tentent de reconstituer la valeur de marché de la monnaie à partir des prix de l’époque et d’autres indices. Selon ces estimations, le dollar continental s’échangeait encore entre 60 et 100 % environ de sa valeur nominale vers le milieu de 1776, mais il était tombé à environ 5 % en 1779 et à moins de 1 % en 1781. [4]
L’essentiel n’est pas le taux de change exact d’un mois à l’autre.
C’est la nature changeante du déclin.
Les premières pertes de valeur pouvaient en partie refléter la décote normale appliquée à une promesse payable des années plus tard. En 1779, cependant, le problème était devenu bien plus grave. Les marchés doutaient de plus en plus que les détenteurs reçoivent un jour quoi que ce soit d’approchant la valeur initialement promise. [5]
À ce stade, la décote se muait en véritable risque de défaut.
1779-1781 : de la faiblesse à l’effondrement
À la fin des années 1770, le Congrès se trouvait dans une position de plus en plus intenable. Il lui fallait des ressources pour poursuivre la guerre, mais la monnaie qui lui avait servi à les obtenir perdait sa crédibilité. Les tentatives de restructuration ne firent que révéler la gravité du problème. [6]
Le 18 mars 1780, le Congrès adopta une vaste réorganisation financière qui reconnaissait de fait une valeur considérablement réduite aux anciens billets continentaux. La référence couramment retenue devint quarante anciens dollars continentaux pour un dollar en espèces. [7]
La réforme visait à stabiliser les finances révolutionnaires, mais elle adressait aussi un message sans ambiguïté à tous ceux qui détenaient encore l’ancien papier : les promesses nominales d’origine ne seraient pas honorées aux conditions d’origine.
Une fois ces attentes modifiées, la confiance devint extraordinairement difficile à rétablir.
L’ancienne monnaie continua de se déprécier.
En 1781, les dollars continentaux avaient pour l’essentiel cessé de fonctionner comme une monnaie effective dans les transactions courantes. [8]
La Révolution américaine se poursuivait, mais le système initial du papier continental s’était de fait épuisé.
L’expression « not worth a Continental » (« ne pas valoir un continental ») finit par résumer durablement cet effondrement. Quelle que soit la chronologie exacte de ses premiers emplois, la mémoire historique qu’elle véhiculait était claire : une monnaie qui avait financé une révolution était devenue le symbole de ce qui ne vaut presque rien.
Le coût caché du financement de la Révolution
L’effondrement ne signifie pas que le dollar continental n’avait servi à rien. Bien au contraire. Pendant plusieurs années décisives, les billets transférèrent des biens et du travail bien réels à la cause révolutionnaire.
Des soldats servirent pour une solde payée en partie en papier. Fermiers et marchands fournirent vivres, vêtements, équipement, transports et autres biens de première nécessité. Le Congrès obtint des ressources qu’il n’aurait pas pu financer par le seul impôt immédiat.
Ce pouvoir d’achat venait bien de quelque part.
Lorsque des gens acceptaient de la monnaie continentale et découvraient ensuite qu’elle achetait bien moins que prévu, une partie du fardeau économique de la guerre avait de fait été reportée sur les détenteurs de cette monnaie en voie de dépréciation.
En ce sens, la dépréciation fonctionnait en partie comme un impôt de guerre indirect.
Mais contrairement à un impôt clairement voté, ce fardeau était inégalement réparti.
Celui qui recevait des dollars continentaux et les dépensait rapidement pouvait échapper à une grande partie de la baisse ultérieure. Celui qui conservait les billets plus longtemps pouvait subir une perte bien plus lourde. Soldats payés avec retard, fournisseurs acceptant d’être réglés par l’État, créanciers et simples citoyens pouvaient donc vivre ce fardeau financier de manière très différente.
L’inflation et la dépréciation redistribuaient la richesse en même temps qu’elles finançaient les dépenses publiques.
C’est l’une des raisons pour lesquelles l’épisode continental conserva une importance politique longtemps après la disparition des billets de la circulation courante.
Le dollar continental et le système financier américain
L’échec de la monnaie continentale ne conduisit pas les Américains à rejeter définitivement le papier-monnaie.
Mais il marqua profondément les débats sur le crédit public, l’impôt, l’autorité monétaire et la dette publique.
La faiblesse financière de la période de la Confédération devint l’un des arguments en faveur d’un gouvernement fédéral plus fort. La Constitution adoptée en 1787 conféra au Congrès des pouvoirs budgétaires étendus, notamment ceux de lever l’impôt et d’emprunter. [9]
Elle restreignit aussi sévèrement les pouvoirs monétaires des États. L’article I, section 10, interdisait aux États d’émettre des billets de crédit et de donner cours légal, pour le paiement des dettes, à autre chose que les pièces d’or et d’argent. [10]
Le traitement constitutionnel du papier-monnaie fédéral était plus complexe. La Convention constitutionnelle supprima du projet de clause sur l’emprunt une mention explicite du pouvoir fédéral d’« émettre des billets », mais elle n’instaura pas d’interdiction explicite équivalente pour le gouvernement fédéral. L’histoire monétaire américaine ultérieure continuerait de débattre de l’étendue du pouvoir fédéral sur le papier-monnaie.
Le nouveau gouvernement aborda également le crédit public autrement.
Le programme financier d’Alexander Hamilton visait à faire des États-Unis un emprunteur dont les engagements seraient pris au sérieux. Les recettes fédérales, notamment les droits de douane, furent affectées au service de la dette publique. Le gouvernement fédéral consolida les dettes de la Révolution, et la Première Banque des États-Unis reçut sa charte en 1791, dans le cadre de l’architecture financière nationale alors en gestation.
Le sort des billets continentaux restants fut finalement réglé par la loi de consolidation de 1790 (Funding Act). Aux fins de cette consolidation, le gouvernement fédéral ne les évalua qu’à un dollar pour cent dollars continentaux de valeur nominale.
Le règlement final rendait explicite ce que le marché avait déjà compris.
La promesse révolutionnaire avait subi une perte colossale.
Les véritables leçons du dollar continental
L’échec du dollar continental ne tient pas à une seule cause.
Le Congrès imprima de grandes quantités de papier, mais la quantité seule n’explique pas tout.
La monnaie s’inscrivait dans une structure budgétaire fragile. Son remboursement dépendait d’impôts futurs perçus en grande partie par les États. La guerre dura plus longtemps et coûta plus cher que les révolutionnaires ne l’avaient d’abord prévu. Le commerce et les approvisionnements furent perturbés. Les systèmes monétaires des États et du Congrès se chevauchaient. La contrefaçon accrut la méfiance. Le Congrès modifia les conditions du remboursement. Et le public finit par ne plus croire que les promesses d’origine seraient honorées à une valeur proche de leur valeur nominale.
Cette distinction a son importance, car la leçon dépasse le simple constat selon lequel « imprimer de l’argent provoque de l’inflation ». Le dollar continental était à la fois une monnaie, un instrument de financement de la guerre, une dette publique et une mise à l’épreuve de la crédibilité politique. Pendant un temps, il fonctionna suffisamment bien pour aider à faire vivre une révolution. Puis les promesses qui le soutenaient devinrent moins crédibles que les créances de papier bâties sur elles.
Les États-Unis survécurent à cet effondrement monétaire, conquirent leur indépendance et bâtirent ensuite un système budgétaire plus solide. Cette expérience laissa à la jeune république la conscience durable qu’une monnaie stable exige davantage que de l’encre, des lois ou des déclarations patriotiques.
Elle exige des institutions capables de rendre crédibles les promesses financières.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- United States Continental Congress · Journals of the Continental Congress, 1774–1789, Volume II: May 10–September 20, 1775 · U.S. Government Printing Office / Library of Congress · 1905; proceedings originally recorded in 1775 · https://tile.loc.gov/storage-services/service/ll/llscd/lljc002/lljc002.pdf Archives d’État / Document officiel
- United States Continental Congress · In Congress, Thursday, June 22, 1775 — Resolution Authorizing Bills of Credit · Continental Congress Broadside Collection, Library of Congress · 1775 · https://tile.loc.gov/storage-services/service/rbc/bdsdcc/00301/00301.pdf Archives d’État / Document officiel
- Farley Grubb · The Continental Dollar: How Much Was Really Issued? · National Bureau of Economic Research, Working Paper No. 13047; later published in The Journal of Economic History · 2007; journal publication 2008 · https://www.nber.org/papers/w13047 Recherche académique évaluée
- Farley Grubb · The Continental Dollar: How the American Revolution Was Financed with Paper Money · University of Chicago Press · 2023 · https://academic.oup.com/chicago-scholarship-online/book/55699 Recherche académique évaluée
- United States Board of Treasury · Description of Counterfeit Bills, Which Were Done in Imitation of the True Ones Ordered by the Honorable the Continental Congress · Continental Congress Broadside Collection, Library of Congress · 1779 · https://www.loc.gov/resource/bdsdcc.05501/ Archives d’État / Document officiel
- Museum of the American Revolution · Continental Counterfeit Note Detector · Museum of the American Revolution · Collection record · https://www.amrevmuseum.org/collection/continental-counterfeit-note-detector Référence historique et financière
- Library of Congress · Road to the Constitution — Creating the United States · Library of Congress exhibition · Undated digital exhibition · https://www.loc.gov/exhibits/creating-the-united-states/road-to-the-constitution.html Archives d’État / Document officiel
- United States Congress · An Act Making Provision for the Debt of the United States — Funding Act of 1790 · United States Congress; digital edition, Federal Reserve Bank of St. Louis FRASER · 1790 · https://fraser.stlouisfed.org/title/funding-act-1790-1105/fulltext Banque centrale / Autorité monétaire
- Congressional Research Service / Library of Congress · Constitution Annotated — Borrowing Power of Congress · Constitution of the United States: Analysis and Interpretation · Current digital edition · https://constitution.congress.gov/browse/essay/artI-S8-C2-1/ALDE_00001056/ Archives d’État / Document officiel
- Federal Reserve History · The First Bank of the United States · Federal Reserve History · Digital historical essay · https://www.federalreservehistory.org/essays/first-bank-of-the-us Banque centrale / Autorité monétaire
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Le dollar continental : comment la monnaie révolutionnaire s’est effondrée. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/le-dollar-continental-comment-la-monnaie/
MLA (9th ed.): Ç., Soner, ed. "Le dollar continental : comment la monnaie révolutionnaire s’est effondrée." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/le-dollar-continental-comment-la-monnaie/.
Chicago (17th ed.): Ç., Soner, ed. "Le dollar continental : comment la monnaie révolutionnaire s’est effondrée." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), août 20, 2026. https://forgottenfortunes.net/fr/le-dollar-continental-comment-la-monnaie/.
Have an idea for another financial history documentary or article? Request a story →