
En este artículo
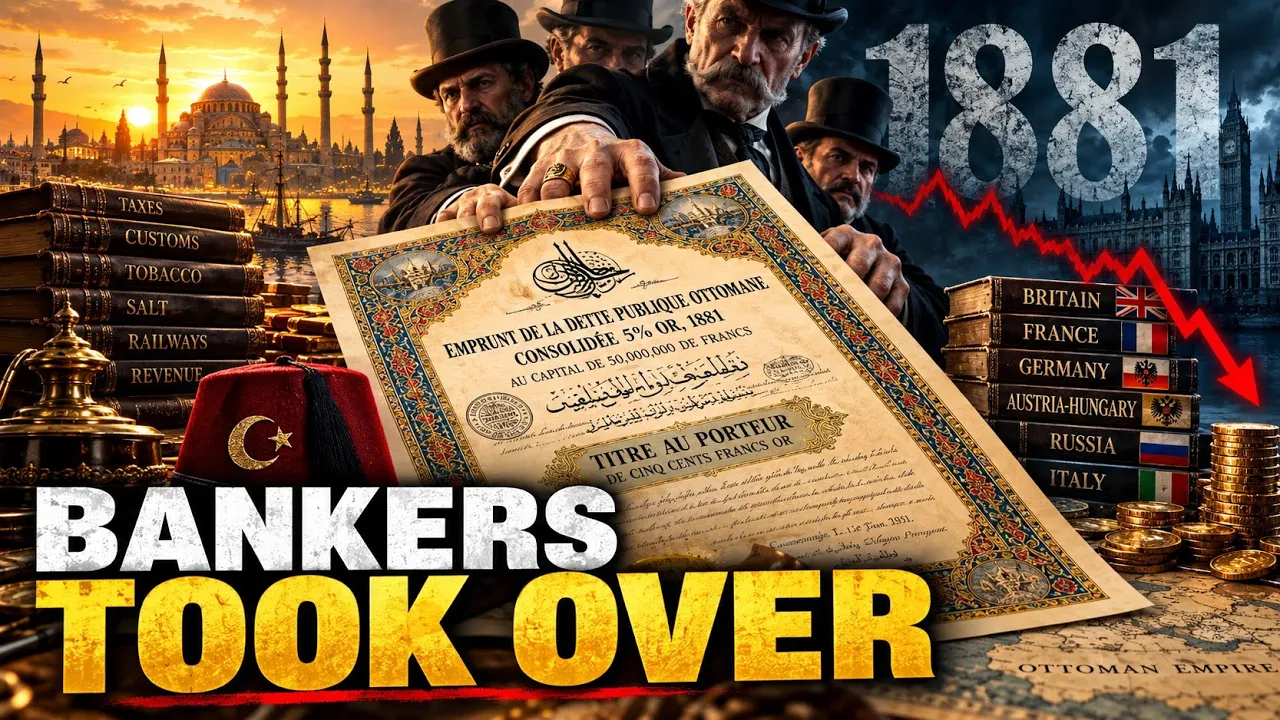
En octubre de 1875, el gobierno otomano anunció que ya no podía cumplir con sus obligaciones de deuda externa según lo prometido. Lo que comenzó como una suspensión parcial de pagos se convirtió en un impago total a principios de 1876. Seis años después, el acuerdo hizo más que reducir la deuda. Creó la Administración de la Deuda Pública Otomana, una institución facultada para recaudar y gestionar algunos de los ingresos más fiables del imperio en nombre de los tenedores de bonos. [1]
Ese resultado fue extraordinario, pero no fue el producto de una decisión imprudente. Los costos de la guerra, la reforma militar y administrativa, los déficits presupuestarios persistentes, los préstamos costosos, las debilidades en la recaudación de impuestos y las condiciones cambiantes en los mercados de capitales europeos contribuyeron a ello. La paradoja central era evidente: el Estado otomano pidió préstamos en el extranjero en parte para fortalecerse, pero la crisis de deuda resultante finalmente le obligó a ceder una medida significativa de control sobre sus propios ingresos.
Cómo el endeudamiento extranjero se convirtió en una estrategia fiscal
El Imperio Otomano había utilizado durante mucho tiempo el endeudamiento interno, el arrendamiento de impuestos, la devaluación de la moneda y otros métodos para cerrar las brechas fiscales. El endeudamiento a gran escala en los mercados financieros europeos fue diferente. El primer préstamo extranjero se contrajo en 1854, durante la Guerra de Crimea, cuando los costos de luchar contra Rusia ejercieron una presión excepcional sobre el tesoro. [2]
Una vez establecida la conexión con Londres y París, fue más fácil repetir los préstamos. Los nuevos préstamos ayudaron a financiar guerras, déficits gubernamentales, operaciones monetarias, infraestructura y los costos de un estado que intentaba modernizar su ejército y su administración mientras gobernaba un territorio enorme.
Entre 1854 y 1881, el gobierno otomano emitió dieciocho préstamos extranjeros con un valor nominal combinado de aproximadamente 219 millones de libras esterlinas. La palabra importante es valor nominal. Los bonos otomanos a menudo se vendían por debajo de su valor nominal, especialmente a medida que los inversores se volvían más escépticos sobre el reembolso. Por lo tanto, el tesoro recibía menos efectivo que la cantidad de deuda que prometía atender. [3]
Esa diferencia hacía que el costo real del préstamo fuera mucho más alto de lo que el cupón declarado en un bono podría sugerir. Los nuevos préstamos también podían utilizarse para cumplir con las obligaciones creadas por préstamos anteriores. El resultado fue un ciclo peligroso: pedir prestado resolvía la escasez inmediata de efectivo, pero aumentaba los pagos futuros de intereses y capital, haciendo que el siguiente presupuesto fuera más difícil de equilibrar.
Esta no era simplemente una historia de extravagancia palaciega. El gasto de la corte importaba, pero también el gasto militar, las guerras repetidas, los programas de reforma, la débil administración fiscal y la dificultad de extraer ingresos de manera eficiente de un imperio vasto y políticamente complicado. El crédito extranjero se convirtió en un puente sobre los problemas fiscales estructurales que el Estado no había resuelto por completo.
Por qué estalló la crisis de la deuda otomana en 1875
A principios de la década de 1870, el sistema se estaba volviendo cada vez más frágil. Los inversores exigían una mayor compensación por el riesgo, mientras que el servicio de la deuda del imperio absorbía una parte creciente de los ingresos disponibles. Al mismo tiempo, las condiciones externas se volvieron menos favorables. [4]
La crisis financiera internacional que comenzó en 1873 redujo la oferta de capital fácil. La economía otomana también enfrentó malas cosechas e inestabilidad política. En los Balcanes, los disturbios aumentaron la presión militar y fiscal. Un gobierno que había dependido del acceso regular a nuevos préstamos se enfrentó repentinamente a un mundo en el que el dinero nuevo era más difícil y costoso de obtener. [5]
En octubre 1875, el gobierno suspendió parcialmente los pagos de su deuda externa. El plan inicial no fue una negativa rotunda a pagar. Intentó cumplir parte de la obligación en efectivo y reemplazar parte con nuevos valores. Pero la decisión destruyó la confianza entre los tenedores de bonos. [6]
Durante los primeros meses de 1876, la suspensión se amplió hasta convertirse en un impago total. La deuda pendiente en mora ascendía aproximadamente a 191 millones de libras esterlinas, lo que convirtió al colapso otomano en uno de los mayores impagos soberanos que el mercado internacional de bonos había experimentado hasta entonces. [7]
La distinción es importante. Es común describir 1875 como el año de la bancarrota otomana, y eso es comprensible en términos generales porque la crisis de pagos comenzó entonces. Más precisamente, el gobierno suspendió parcialmente el servicio de la deuda en 1875 y dejó de pagar toda la deuda pendiente en 1876. [8]
El impago también expuso un problema más profundo con el sistema de préstamos anterior. Los préstamos otomanos habían estado garantizados frecuentemente por promesas de ingresos específicos: recibos de aduanas, impuestos, monopolios u otras fuentes de ingresos. Sin embargo, una promesa era tan fiable como la capacidad y la voluntad del gobierno para recaudar los ingresos y dirigirlos a los acreedores. Tras el impago, los inversores querían algo más sólido que otra promesa.
Del impago a la Administración de la Deuda Pública Otomana
Un acuerdo no llegó rápidamente. El imperio entró en otro período de grave crisis política y militar, incluida la guerra ruso-otomana de 1877-1878. El Congreso de Berlín llevó las reclamaciones de los tenedores de bonos otomanos más directamente a la diplomacia europea, pero el gobierno otomano se resistió a las propuestas que colocarían sus finanzas bajo una comisión abiertamente intergubernamental. [9]
Un paso intermedio importante provino del interior del imperio. En 1879, el gobierno llegó a un acuerdo con el Banco Imperial Otomano y los banqueros de Gálata, los financieros con sede en Estambul que habían seguido proporcionando crédito cuando los mercados europeos estaban en gran medida cerrados. [10]
Se asignaron seis fuentes de ingresos a una administración especial conocida como Rüsum-ı Sitte, o “Seis Contribuciones”. Estas incluían ingresos relacionados con sellos, bebidas alcohólicas, pesca, seda, sal y tabaco. El experimento demostró que una administración dedicada podía recaudar los ingresos prometidos de manera más efectiva que una simple promesa del tesoro central.
Los tenedores de bonos extranjeros ahora tenían un modelo funcional.
Las negociaciones continuaron hasta el 20 de diciembre de 1881, cuando el gobierno otomano emitió el Decreto de Muharrem. El decreto reestructuró la deuda antigua, reduciendo drásticamente el capital reconocido para el reembolso y recortando los atrasos de intereses acumulados. A cambio, los acreedores recibieron algo más valioso que otro convenio de bonos: una institución con autoridad directa sobre fuentes designadas de ingresos otomanos.
Esa institución se convirtió en la Administración de la Deuda Pública Otomana, conocida ampliamente en turco como Düyûn-u Umumiye.
Cómo funcionaba la Administración de la Deuda Pública Otomana
La innovación clave fue el control administrativo.
Antes de 1881, un préstamo podía estar garantizado por la promesa de que un flujo impositivo o aduanero particular respaldaría el reembolso. Después del Decreto de Muharrem, ingresos específicos fueron puestos bajo una administración cuyo propósito central era recaudarlos y aplicar los ingresos a la deuda.
Los principales ingresos cedidos incluían los monopolios de sal y tabaco, impuestos de timbre, impuestos sobre bebidas alcohólicas, ingresos pesqueros y diezmos de seda en distritos designados. Otros ingresos asignados o contingentes también formaron parte del acuerdo más amplio.
El consejo de gobierno representaba a grupos de acreedores de Gran Bretaña, Francia, Alemania, Austria-Hungría, Italia, los Países Bajos e intereses otomanos. Esta distinción es importante: la administración no era formalmente un ministerio del gobierno británico o francés. Era una institución creada por acuerdo entre el estado otomano y sus tenedores de bonos, aunque existía dentro de un entorno político dominado por las grandes potencias europeas.
Su poder seguía siendo sustancial. La administración podía gestionar, recaudar y mejorar directamente los ingresos puestos bajo su autoridad. Desarrolló una red de oficinas provinciales y empleó a miles de funcionarios, la mayoría de ellos súbditos otomanos. En términos fiscales, se convirtió en una institución importante que operaba junto al Ministerio de Hacienda.
El tabaco ilustra hasta dónde podía llegar este sistema. En 1883, los ingresos del tabaco se pusieron bajo la Compañía Régie, que recibió una larga concesión para administrar el monopolio del tabaco y realizar pagos fijos a la administración de la deuda. El acuerdo vinculó la producción ordinaria, el comercio, las licencias, la aplicación de medidas contra el contrabando y la vida económica rural a la maquinaria del pago de la deuda soberana.
La administración también intentó aumentar la base productiva detrás de los impuestos que recaudaba. En las regiones productoras de seda, por ejemplo, apoyó mejoras técnicas y formación porque una mayor producción significaba mayores ingresos imponibles. Esto le dio a la institución un doble carácter: era tanto un mecanismo de control de los acreedores como, en algunos sectores, un agente de modernización administrativa y económica.
El control era real, pero no era sencillo
La Düyûn-u Umumiye ha sido descrita a menudo como un símbolo del imperialismo económico europeo. Hay buenas razones para esa interpretación. Un gobierno soberano había incumplido sus pagos y los tenedores de bonos extranjeros obtuvieron influencia directa sobre importantes impuestos y monopolios. El acuerdo limitó la libertad del gobierno otomano para decidir cómo se recaudarían y gastarían algunos de sus propios ingresos.
Pero la realidad era más complicada que una toma de control extranjera de todo el tesoro.
El Estado otomano conservó su soberanía política. La Administración de la Deuda Pública no gobernaba el imperio, no redactaba todo el presupuesto ni recaudaba todos los impuestos. Su consejo representaba a los tenedores de bonos en lugar de funcionar como un gobierno colonial convencional, y gran parte de su fuerza laboral estaba compuesta por empleados otomanos.
El gobierno otomano también tenía sus propias razones para cooperar. El acuerdo de 1881 redujo la carga de la deuda, reabrió el camino hacia el endeudamiento internacional y creó un mecanismo más creíble para el reembolso. También podría ayudar al gobierno central a recaudar ingresos de manera más efectiva en áreas donde el sistema de recaudación de impuestos y las estructuras de poder locales habían hecho que la administración fiscal fuera costosa o poco confiable.
Esta cooperación produjo beneficios financieros cuantificables. Después del acuerdo, la solvencia crediticia otomana mejoró y los costos de endeudamiento disminuyeron. De 1882 a 1914, el gobierno pudo volver a emitir préstamos extranjeros sustanciales, mientras que el costo efectivo del endeudamiento fue notablemente menor que durante el período anterior al incumplimiento.
Eso no significa que el acuerdo fuera gratuito o que los beneficios se compartieran por igual. Se compró una mayor credibilidad para los tenedores de bonos a cambio de una menor discreción fiscal para el Estado otomano. Un sistema diseñado para tranquilizar a los inversores extranjeros también fortaleció la posición de las finanzas europeas dentro del imperio.
Lo que ganaron los acreedores y lo que cedió el Imperio
Para los acreedores, el problema central siempre había sido la ejecución. Un inversor privado podía comprar un bono otomano en Londres o París, pero no existía un tribunal internacional de quiebras capaz de embargar los activos de un Estado soberano de la misma manera que un tribunal nacional podría actuar contra una empresa en quiebra.
La Administración de la Deuda Pública ofreció una solución del siglo XIX a ese problema. En lugar de depender solo de la presión diplomática o de promesas futuras, los acreedores obtuvieron una institución que se interponía entre el tesoro y los flujos de ingresos designados.
Para el gobierno otomano, el trato fue doloroso pero racional dadas las circunstancias. El Decreto de Muharrem redujo la deuda reconocida y la carga del servicio de la deuda en un momento en que el crédito internacional se había cerrado. El gobierno aceptó un control fiscal parcial para recuperar la credibilidad financiera.
Con el tiempo, el papel de la administración se expandió más allá de los ingresos cedidos originalmente. Se involucró en la recaudación o supervisión de ingresos adicionales relacionados con garantías ferroviarias y otras obligaciones. Hacia el final del período otomano, su alcance en las finanzas públicas era considerablemente más amplio que las seis fuentes de ingresos originales.
Esto ayudó a hacer que la administración fuera atractiva para los inversores y útil para algunos responsables políticos otomanos. También creó una dependencia a largo plazo. Un acceso más fácil al crédito extranjero podría reducir la presión inmediata para una reforma más profunda de las propias instituciones fiscales del imperio. El Estado había encontrado una manera de volver a pedir prestado, pero no había eliminado las presiones estructurales que habían hecho que el endeudamiento fuera tan importante en primer lugar.
También hubo consecuencias sociales. La maximización de los ingresos podía entrar en conflicto con los intereses de productores, comerciantes, contrabandistas, recaudadores de impuestos y funcionarios locales. La aparente eficiencia de la administración desde la perspectiva de un acreedor podía, por tanto, verse muy diferente desde la aldea, el taller, el puerto o el campo de tabaco.
Por qué fue importante el Acuerdo de 1881
La crisis de la deuda otomana no fue simplemente una fábula moral sobre el endeudamiento irresponsable. Fue una crisis creada por la interacción de un estado imperial reformista, repetidas emergencias militares, una capacidad fiscal limitada, mercados de capitales europeos cada vez más sofisticados y un sistema de endeudamiento que se volvió dependiente de la refinanciación continua.
Los préstamos extranjeros dieron al gobierno otomano acceso a recursos que las finanzas internas por sí solas no podían proporcionar fácilmente. Pero los préstamos a menudo eran costosos y el Estado pignoraba repetidamente ingresos futuros para resolver problemas presentes. Cuando el crédito internacional se restringió después de 1873 y las presiones políticas se intensificaron, el sistema ya no pudo sostenerse por sí mismo.
La crisis de pagos de 1875 y el impago de 1876 rompieron el antiguo modelo. El Decreto de Muharrem de 1881 lo reemplazó por uno nuevo: reducción de la deuda a cambio de un control creíble e institucionalizado sobre ingresos seleccionados.
Así es como uno de los grandes imperios del mundo llegó al punto en que parte de sus ingresos fiscales se administraba en beneficio de los tenedores de bonos. La cuestión decisiva no fue que los acreedores europeos descubrieran de repente la debilidad otomana. Fue que, tras el impago, las promesas ya no eran suficientes.
La Administración de la Deuda Pública Otomana transformó esas promesas en maquinaria. Restauró el acceso al crédito, mejoró la recaudación e impuso un sistema de servicio de la deuda más fiable. Al mismo tiempo, hizo visible la pérdida de autonomía fiscal en la vida económica cotidiana.
El imperio siguió siendo soberano. Pero después de 1881, la soberanía sobre el dinero ya no era totalmente indivisible.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- SALT Research · Decrét impérial rendu le 28 mouharrem 1299 (soit le 8/20 Décembre 1881) réglant le service de la Dette Publique Ottoman · Journal La Turquie / archival reproduction · 1888 · https://archives.saltresearch.org/handle/123456789/100296?mode=full Referencia Histórica y Financiera
- Ali Coşkun Tunçer · Leveraging Foreign Control: Reform in the Ottoman Empire · In A World of Public Debts: A Political History, Palgrave Macmillan · 2020 · https://discovery.ucl.ac.uk/id/eprint/10091715/ Investigación Académica Arbitrada
- Edhem Eldem · Ottoman Financial Integration with Europe: Foreign Loans, the Ottoman Bank and the Ottoman Public Debt · European Review, Cambridge University Press · 2005 · https://www.cambridge.org/core/journals/european-review/article/abs/ottoman-financial-integration-with-europe-foreign-loans-the-ottoman-bank-and-the-ottoman-public-debt/E5537FA69872220E126013F05B90D947 Investigación Académica Arbitrada
- Şevket Pamuk · The Ottoman Empire in the “Great Depression” of 1873–1896 · The Journal of Economic History, Cambridge University Press / Economic History Association · 1984 · https://www.cambridge.org/core/journals/journal-of-economic-history/article/abs/ottoman-empire-in-the-great-depression-of-18731896/D4B7D4F1B627801E2617D5EEB81A3EB5 Investigación Académica Arbitrada
- Şevket Pamuk · A Monetary History of the Ottoman Empire · Cambridge University Press · 2000 · https://books.google.com/books/about/A_Monetary_History_of_the_Ottoman_Empire.html?id=Htk3Wn789EQC Investigación Académica Arbitrada
- Ali Coşkun Tunçer · Sovereign Debt and International Financial Control: The Middle East and the Balkans, 1870–1914 · Palgrave Macmillan · 2015 · https://link.springer.com/book/10.1057/9781137378545 Investigación Académica Arbitrada
- Murat Birdal · The Political Economy of Ottoman Public Debt: Insolvency and European Financial Control in the Late Nineteenth Century · I.B. Tauris · 2010 · https://www.bloomsbury.com/us/political-economy-of-ottoman-public-debt-9780857718150/ Referencia Histórica y Financiera
- Cevdet Küçük and Tevfik Ertüzün · Düyûn-ı Umûmiyye · TDV İslâm Ansiklopedisi, Türkiye Diyanet Vakfı İslâm Araştırmaları Merkezi · 1994 · https://islamansiklopedisi.org.tr/duyun-i-umumiyye Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Administración de la Deuda Pública Otomana: Del impago al control. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/administracion-de-la-deuda-publica-otomana/
MLA (9th ed.): Ç., Soner, ed. "Administración de la Deuda Pública Otomana: Del impago al control." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/administracion-de-la-deuda-publica-otomana/.
Chicago (17th ed.): Ç., Soner, ed. "Administración de la Deuda Pública Otomana: Del impago al control." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), agosto 26, 2026. https://forgottenfortunes.net/es/administracion-de-la-deuda-publica-otomana/.
Have an idea for another financial history documentary or article? Request a story →


