
En este artículo
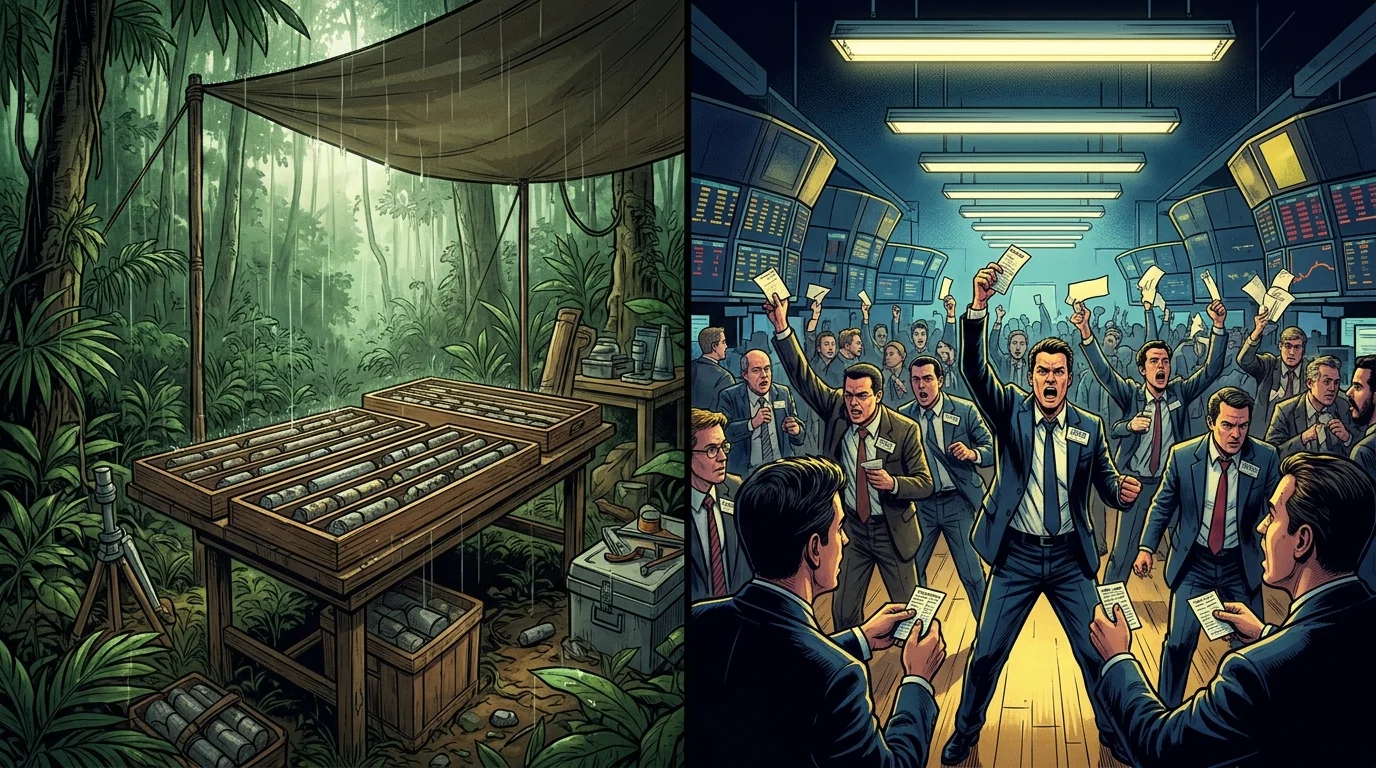
En el verano de 1964, un solo orificio de perforación con diamante en la turbera boreal al norte de Timmins, Ontario, desencadenó el frenesí de acciones de bajo costo más notorio en la historia de Canadá. Impulsados por rumores de que Windfall Oils and Mines Limited había interceptado un cuerpo de mineral de metales base masivo adyacente al rico hallazgo de Kidd Creek de Texas Gulf Sulphur, los especuladores minoristas llevaron las acciones de Windfall de 0,56 C$ a un máximo de 5,70 C$ en la Bolsa de Valores de Toronto (TSE) en tres semanas. Durante casi un mes, los iniciados corporativos George y Viola MacMillan retuvieron datos de ensayo que mostraban que el núcleo era roca estéril mientras liquidaban millones de dólares en acciones. Cuando la empresa finalmente reveló la verdad el 30 de julio de 1964, las acciones de Windfall colapsaron de la noche a la mañana, arruinando a miles de pequeños inversores. [1]
Las consecuencias del desastre de Windfall remodelaron permanentemente los mercados de capitales canadienses. La furia pública obligó al gobierno de Ontario a convocar la Comisión Real para Investigar la Negociación de Acciones de Windfall Oils and Mines Limited bajo el juez Arthur Kelly en 1965 y a promulgar la histórica Ley de Valores de Ontario de 1966, estableciendo los estándares modernos de uso de información privilegiada y divulgación continua en América del Norte. Durante las dos décadas siguientes, este endurecimiento regulatorio empujó la promoción de recursos de alto riesgo hacia el oeste, a la Bolsa de Valores de Vancouver, mientras impulsaba a la Bolsa de Valores de Toronto a ser pionera en el Sistema de Negociación Asistida por Computadora (CATS) en noviembre de 1977, el primer libro de órdenes limitadas electrónico y automatizado del mundo. [2]
La huelga de Kidd Creek y la cultura de los 'boiler rooms' de Bay Street
Durante dos décadas después de la Segunda Guerra Mundial, la Bolsa de Valores de Toronto operó con una doble personalidad. Junto a los bancos, ferrocarriles y fabricantes industriales de primera línea de Canadá, su piso de negociación albergaba el mercado minero especulativo más grande del mundo. Bajo las laxas disposiciones de las normas provinciales de la posguerra, los suscriptores promocionales adquirían bloques de acciones de tesorería en empresas fantasma inactivas a centavos por acción, aseguraban opciones sobre tramos de precios crecientes y utilizaban equipos de ventas telefónicas de alta presión, conocidos en todo Bay Street como 'boiler rooms', para distribuir acciones a compradores minoristas en todo Canadá y Estados Unidos.
Este ecosistema especulativo estalló en abril de 1964 cuando la empresa Texas Gulf Sulphur Company, con sede en EE. UU., anunció un descubrimiento monumental de cobre, zinc y plata en el municipio de Kidd, cerca de Timmins, Ontario. Tras restar importancia a los rumores en un controvertido comunicado de prensa del 12 de abril que más tarde provocó una demanda histórica por parte de la Comisión de Bolsa y Valores de EE. UU., Texas Gulf confirmó el 16 de abril de 1964 que sus perforaciones en Kidd Creek habían interceptado más de 55 millones de toneladas de rico mineral de sulfuro masivo. En cuestión de días, buscadores y promotores mineros junior registraron miles de reclamaciones en los municipios circundantes, y el volumen diario de negociación en la Bolsa de Valores de Toronto aumentó a niveles récord que superaron los 15 millones de acciones. [3]
En el centro de la fiebre de reclamaciones de Timmins se encontraba Viola MacMillan, presidenta durante mucho tiempo de la Asociación de Prospectores y Desarrolladores y la promotora minera más conocida de Canadá, junto con su esposo George MacMillan. A través de sus sociedades de cartera, los MacMillan controlaban Windfall Oils and Mines Limited, una empresa junior con escaso capital que poseía cuatro reclamaciones mineras sin patente que bordeaban inmediatamente la zona de descubrimiento de Texas Gulf Sulphur en los municipios de Prosser y Wark.
Veintiséis días de silencio: el frenesí de Windfall de julio de 1964
A finales de junio de 1964, las acciones de Windfall Oils and Mines se negociaban tranquilamente alrededor de 0,56 C$ en la Bolsa de Valores de Toronto. El 3 de julio de 1964, los perforadores contratados completaron el primer pozo de perforación con diamante de Windfall, designado como Pozo W-1, y extrajeron el núcleo de roca para su inspección. Visualmente, cualquier geólogo experimentado podía ver que el núcleo consistía en roca estéril desprovista de mineralización comercial de cobre, zinc o plata. [4]
En lugar de publicar una actualización técnica inmediata, George y Viola MacMillan cubrieron el sitio de perforación con un secretismo teatral. Los guardias rechazaron a los reporteros, las cajas de núcleos fueron transportadas al amparo de la oscuridad y los rumores recorrieron el parqué de la TSE y los vestíbulos de los hoteles de Timmins de que el pozo W-1 había alcanzado sulfuros masivos de alta ley que igualaban la bonanza de Kidd Creek de Texas Gulf. El 6 de julio, las acciones de Windfall superaron el C$1.00 con un gran volumen; para el 10 de julio, la acción superó los C$2.00 a medida que los inversores minoristas, desde taxistas hasta maestros de escuela, vertían sus ahorros de toda la vida en la promoción. [5]
A mediados de julio de 1964, los funcionarios de la TSE presionaron repetidamente a la dirección de Windfall para que confirmara o negara los rumores del mercado. En lugar de ordenar un análisis químico inmediato, los MacMillan emitieron declaraciones evasivas alegando que la inspección visual no era concluyente y que el núcleo estaba siendo sometido a pruebas geofísicas especializadas antes del análisis. Entre bastidores, Viola MacMillan ejecutó operaciones de lavado (comprando y vendiendo simultáneamente acciones a través de cuentas nominadas para fabricar un volumen artificial y un impulso de precios), mientras que las entidades controladas por MacMillan descargaban enormes bloques de acciones de Windfall en medio del frenesí público. El 20 de julio de 1964, las acciones de Windfall alcanzaron un pico intradía de C$5.60 a C$5.70, valorando a una empresa con cuatro reclamaciones mineras sin probar en más de C$25 millones. [6]
Solo después de una intensa presión por parte de la Comisión de Valores de Ontario (OSC) y la Junta de Gobernadores de la TSE, los MacMillan presentaron el núcleo para un análisis químico formal. A última hora del jueves 30 de julio de 1964, Windfall publicó el certificado de ensayo oficial: el pozo W-1 no contenía ninguna mineralización comercial en absoluto. Cuando se reanudaron las operaciones a la mañana siguiente, el 31 de julio, las ventas de pánico abrumaron el piso de la bolsa y las acciones de Windfall se desplomaron por debajo de los 0,80 C$, borrando más de 15 millones de C$ en valor de mercado minorista en cuestión de horas. [7]
La Comisión Kelly de 1965 y el Informe Kimber
El colapso de Windfall desató una tormenta política en todo Ontario. Las investigaciones periodísticas revelaron que el personal superior vinculado a la Comisión de Valores de Ontario y destacados operadores de bolsa habían negociado intensamente durante el auge de julio, mientras que la vigilancia autorreguladora de la TSE no había logrado detener las acciones a pesar de las evidentes señales de manipulación. El 10 de agosto de 1964, el primer ministro de Ontario, John Robarts, nombró al juez Arthur Kelly, del Tribunal de Apelaciones de Ontario, para encabezar una Comisión Real para investigar la negociación de las acciones de Windfall Oils and Mines Limited. [8]
Publicado en septiembre de 1965, el informe del juez Kelly presentó una acusación devastadora tanto contra los MacMillan como contra la cultura regulatoria de Bay Street. La Comisión Kelly documentó cómo el retraso de 26 días entre la recuperación de núcleos de perforación estériles el 3 de julio y el anuncio negativo el 30 de julio fue explotado deliberadamente para generar aproximadamente 1,4 millones de dólares canadienses en ganancias comerciales para las cuentas controladas por MacMillan. El juez Kelly recomendó abolir la distribución primaria de acciones mineras especulativas de bajo valor directamente a través de las instalaciones del piso de la Bolsa de Valores de Toronto y exigió estrictas obligaciones legales que requirieran la divulgación pública inmediata de resultados geológicos materiales.
Las conclusiones de la Comisión Kelly convergieron con el Informe de marzo de 1965 del Comité del Fiscal General sobre Legislación de Valores en Ontario, presidido por el presidente de la OSC, John R. Kimber. Juntos, el Informe Kimber y la Comisión Kelly expusieron cómo el derecho corporativo canadiense de la posguerra dejaba a los accionistas minoritarios indefensos frente a las operaciones con información privilegiada, los grupos de opciones secretas y los informes financieros retrasados.
La Ley de Valores de Ontario de 1966 y la responsabilidad por información privilegiada
Actuando sobre las recomendaciones de Kimber y Kelly, la Legislatura de Ontario promulgó la Ley de Valores de Ontario de 1966 (S.O. 1966, c. 142), que entró en vigor el 1 de mayo de 1967. Ampliamente reconocida por los expertos legales como la base de la regulación moderna de valores en Canadá, la Ley de 1966 transformó a la Comisión de Valores de Ontario de una oficina de registro pasiva en una agencia de cumplimiento armada con poderes de citación investigativa y autoridad de sanción administrativa.
El estatuto de 1966 introdujo tres pilares estructurales en las finanzas canadienses:
- Informes obligatorios de información privilegiada y responsabilidad: Los directores corporativos, los altos ejecutivos y los titulares de más del 10 por ciento del capital social de una empresa estaban obligados a presentar informes públicos mensuales de todas las transacciones de acciones y eran legalmente responsables de compensar a las contrapartes y a la corporación por las ganancias obtenidas a través de información material no revelada.
- Divulgación continua y oportuna: Los emisores cotizados estaban obligados a publicar estados financieros comparativos semestrales y a emitir comunicados de prensa inmediatos siempre que ocurriera un cambio material en sus operaciones comerciales o de exploración.
- Controles de ofertas públicas de adquisición y distribución primaria: La Ley impuso circulares de divulgación uniformes y reglas de aceptación prorrateada en las adquisiciones corporativas, al tiempo que restringía el uso del piso de la TSE para la suscripción de acciones de bajo precio no consolidadas.
Aunque George y Viola MacMillan fueron absueltos de los cargos de fraude penal relacionados con el núcleo de perforación en sí, Viola MacMillan fue condenada en 1967 bajo el Código Penal de Canadá por operaciones de lavado ilegales con acciones de Golden Shaft Mines y sentenciada a nueve meses de prisión, multas de 10.000 dólares canadienses y la destitución de la dirección de la Prospectors and Developers Association.
Desde CATS (1977) hasta el auge de la Bolsa de Valores de Vancouver
En la década siguiente, la Bolsa de Valores de Toronto también modernizó la tecnología de negociación y la vigilancia del mercado. El lanzamiento de CATS no debe tratarse como una respuesta demostrablemente directa al caso Windfall. Bajo el vicepresidente de operaciones Harold B. Hofmann, los ingenieros de la TSE pasaron casi ocho años diseñando un motor de emparejamiento automatizado para reemplazar los libros de piso fragmentados y el manejo opaco de los especialistas. El 18 de noviembre de 1977, la TSE lanzó el Sistema de Negociación Asistido por Computadora (CATS), el primer sistema de negociación de doble subasta continua totalmente electrónico y basado en pantallas del mundo en una bolsa de valores importante.
Inicialmente implementado en 90 acciones con menor liquidez, CATS permitió a los corredores en oficinas remotas ingresar órdenes limitadas con precio en una terminal informática centralizada que mostraba la profundidad total de las ofertas y demandas en tiempo real y emparejaba las operaciones automáticamente mediante una estricta prioridad de precio-tiempo. El emparejamiento electrónico de órdenes redujo la dependencia de la discreción de los operadores de piso y creó un registro de auditoría más sólido, aunque este cambio de diseño por sí solo no establece cuánto disminuyó la manipulación del mercado. Durante la década de 1980, las principales bolsas internacionales obtuvieron la licencia del software CATS de Toronto como columna vertebral de su propia modernización electrónica, incluida la Bolsa de París, que adaptó CATS a su sistema Cotation Assistée en Continu (CAC) en 1986, así como las bolsas de valores de Bruselas, Madrid y São Paulo.
Sin embargo, la limpieza regulatoria de Toronto produjo un desplazamiento geográfico involuntario. Al tener prohibido realizar promociones de acciones de bajo precio con poca divulgación en la TSE, los promotores de recursos junior emigraron hacia el oeste, a la Bolsa de Valores de Vancouver (VSE). Entre 1983 y 1987, la VSE experimentó un auge especulativo masivo en la exploración de oro junior y empresas fantasma, negociando miles de millones de acciones anualmente bajo reglas de cotización relajadas que llevaron a investigadores académicos y medios de prensa internacionales a apodarla como la capital mundial de las acciones de centavo, lo que demuestra que, si bien el escándalo de Windfall de 1964 y la revolución de CATS de 1977 modernizaron Bay Street, el apetito por las finanzas fronterizas especulativas siguió siendo una característica duradera de los mercados canadienses.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Comisión Real de Ontario para investigar la negociación de acciones de Windfall Oils and Mines Limited (Juez Arthur Kelly, Comisionado), " Informe de la Comisión Real para investigar la negociación de acciones de Windfall Oils and Mines Limited," Impresor de la Reina para Ontario, 1965. Referencia Histórica y Financiera
- Dominion Bureau of Statistics (Statistics Canada), " Anuario de Canadá 1966: Fuentes oficiales de información y comisiones reales," Impresor de la Reina, 1966. Referencia Histórica y Financiera
- Lawrence Kryzanowski, " Desinformación y mercados de valores," McGill Law Journal, 1978. Referencia Histórica y Financiera
- Ananth Madhavan, David Porter y Daniel Weaver, " ¿Deberían ser transparentes los mercados de valores? Un análisis empírico del sistema CATS de la Bolsa de Valores de Toronto," Banco de Canadá / Journal of Financial Markets, 2005. Investigación Académica Arbitrada
- Joseph A. Groia y Pamela Hardie (citado en la Facultad de Derecho Osgoode Hall de la Universidad de York), " Regulación de valores de los emisores de riesgo de Ontario: Historia del Informe Kimber y la Ley de Valores de Ontario de 1966," Universidad de York, 2014. Referencia Histórica y Financiera
- Instituto Canadiense de Minería, Metalurgia y Petróleo (CIM), " El complejo legado de Viola MacMillan," Revista CIM, 2025. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El escándalo de Windfall Oils de 1964, la Comisión Kelly y la revolución CATS de la TSE. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/escandalo-de-windfall-oils-como-toronto/
MLA (9th ed.): Ç., Soner, ed. "El escándalo de Windfall Oils de 1964, la Comisión Kelly y la revolución CATS de la TSE." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/escandalo-de-windfall-oils-como-toronto/.
Chicago (17th ed.): Ç., Soner, ed. "El escándalo de Windfall Oils de 1964, la Comisión Kelly y la revolución CATS de la TSE." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 28, 2026. https://forgottenfortunes.net/es/escandalo-de-windfall-oils-como-toronto/.
Have an idea for another financial history documentary or article? Request a story →


