In diesem Artikel
Indiens Gold-Luftbrücke spiegelte die Dringlichkeit seiner Zahlungsbilanzkrise von 1991 wider. Nur wenige Geldgeschichten veranschaulichen das Spannungsfeld zwischen externer Zahlungsfähigkeit, inländischer Preisstabilität und Währungsverwaltung so deutlich wie Indiens Entwicklung zwischen 1991 und 2016. Im Sommer 1991, nach Jahrzehnten der nach innen gerichteten Importsubstitution und wachsender Haushaltsdefizite, sanken Indiens nutzbare Devisenreserven auf etwa 1,1 Milliarden US-Dollar – kaum ausreichend, um zwei Wochen lebensnotwendige Importe zu decken. Angesichts der unmittelbaren Aussicht auf einen Staatsbankrott bei externen Schuldenverpflichtungen führten die Reserve Bank of India (RBI) und die State Bank of India (SBI) eine verdeckte Notoperation durch, bei der 67 Tonnen staatliches und beschlagnahmtes Gold physisch in europäische Tresore in Zürich und London geflogen wurden, um 600 Millionen US-Dollar an Hartwährungsliquidität zu beschaffen, begleitet von einer zweistufigen Abwertung der indischen Rupie um etwa 18 % bis 19 % im Juli 1991. Ein Vierteljahrhundert später, nachdem Indien seine externen Puffer auf Hunderte von Milliarden Dollar wieder aufgebaut hatte, begann das Land 2016 mit zwei bedeutsamen geldpolitischen Experimenten: der gesetzlichen Institutionalisierung eines flexiblen Inflationsziels (Flexible Inflation Targeting, FIT) im Rahmen eines geänderten Reserve Bank of India Act, gefolgt am 8. November 2016 von der überraschenden Ankündigung von Premierminister Narendra Modi, den Status aller 500- und 1.000-Rupien-Banknoten als gesetzliches Zahlungsmittel aufzuheben – was 86 % des Bargeldumlaufs bzw. 15,41 Lakh Crore ₹ entsprach –, von denen letztlich 99,3 % (15,31 Lakh Crore ₹) in das Bankensystem zurückkehrten. [1]
Haushaltsverschlechterung und die externe Liquiditätskrise 1990–1991
Die Wurzeln der Zahlungsbilanzkrise Indiens von 1991 lagen in den makroökonomischen Ungleichgewichten, die sich während der 1980er Jahre aufgebaut hatten. Während des siebten Fünfjahresplans (1985–1990) stieg das konsolidierte Haushaltsdefizit der Zentral- und Landesregierungen auf über 9 % des Bruttoinlandsprodukts, was zunehmend durch automatische Monetarisierung durch die RBI mittels Ad-hoc-Schatzwechseln und teuren externen kommerziellen Krediten finanziert wurde. Unter Indiens komplexem Geflecht aus Industrielizenzen und quantitativen Importbeschränkungen – umgangssprachlich als License Raj bezeichnet – blieb das Exportwachstum schleppend, während sich die Schuldendienstquoten stetig verschlechterten. [2]
Der externe Auslöser kam im August 1990, als der Irak in Kuwait einmarschierte. Die Rohölpreise verdoppelten sich auf den Weltmärkten, was Indiens Erdölimportrechnung innerhalb weniger Monate von etwa 2,0 Milliarden US-Dollar auf 5,7 Milliarden US-Dollar anschwellen ließ, während Hunderttausende indische Arbeiter am Persischen Golf zur Evakuierung gezwungen wurden, wodurch ein lebenswichtiger Strom von Devisenüberweisungen abgeschnitten wurde. Gleichzeitig beunruhigte die politische Instabilität in Neu-Delhi – wo die Minderheitsregierungen von V. P. Singh und Chandra Shekhar Ende 1990 und Anfang 1991 aufeinanderfolgten – internationale Kreditratingagenturen. Moody's und Standard & Poor's stuften Indiens Staatsverschuldung auf die Schwelle zum Non-Investment-Grade herab, schlossen Indien von den internationalen Märkten für Handelspapiere aus und veranlassten im Ausland lebende Inder (NRIs), ihre auf Dollar lautenden Einlagen bis zum Frühjahr 1991 mit einer beschleunigten Rate von mehr als 300 Millionen US-Dollar pro Monat abzuheben. [3]
Verpfändung des Familiensilbers: Die 67-Tonnen-Gold-Luftbrücke und die Abwertung vom Juli 1991
Bis Mai und Juni 1991 sahen sich Gouverneur S. Venkitaramanan bei der Reserve Bank of India und hochrangige Beamte im Finanzministerium mit einer arithmetischen Unmöglichkeit konfrontiert: Kurzfristige externe Kreditlinien verweigerten Verlängerungen, und die liquiden Devisenreserven waren auf 1,1 Milliarden US-Dollar gefallen. Um einen technischen Zahlungsausfall zu verhindern, bevor ein Stabilisierungsprogramm des Internationalen Währungsfonds (IWF) von einer neuen Regierung ausgehandelt werden konnte, wandten sich die indischen Behörden an die Goldbestände des Landes. [4]
Ende Mai 1991 verleaste die State Bank of India etwa 20 Tonnen Gold, die in den vorangegangenen Jahrzehnten von den Zollbehörden bei Schmugglern beschlagnahmt worden waren und in den Tresoren der staatlichen Münzprägeanstalt lagerten. Die 20 Tonnen wurden von Bombay (heute Mumbai) zur Union Bank of Switzerland (UBS) nach Zürich geflogen, im Rahmen eines Rückkaufabkommens, das etwa 200 Millionen US-Dollar an sofortigen Devisen einbrachte. Da dieses Gold aus nicht-monetären Beständen der Regierung stammte und nicht aus der gesetzlichen Währungsreserve der RBI, umging es die strenge gesetzliche Obergrenze des Reserve Bank of India Act von 1934, die es der Zentralbank erlaubte, nicht mehr als 15 % ihres offiziellen monetären Goldes außerhalb Indiens zu halten. [5]
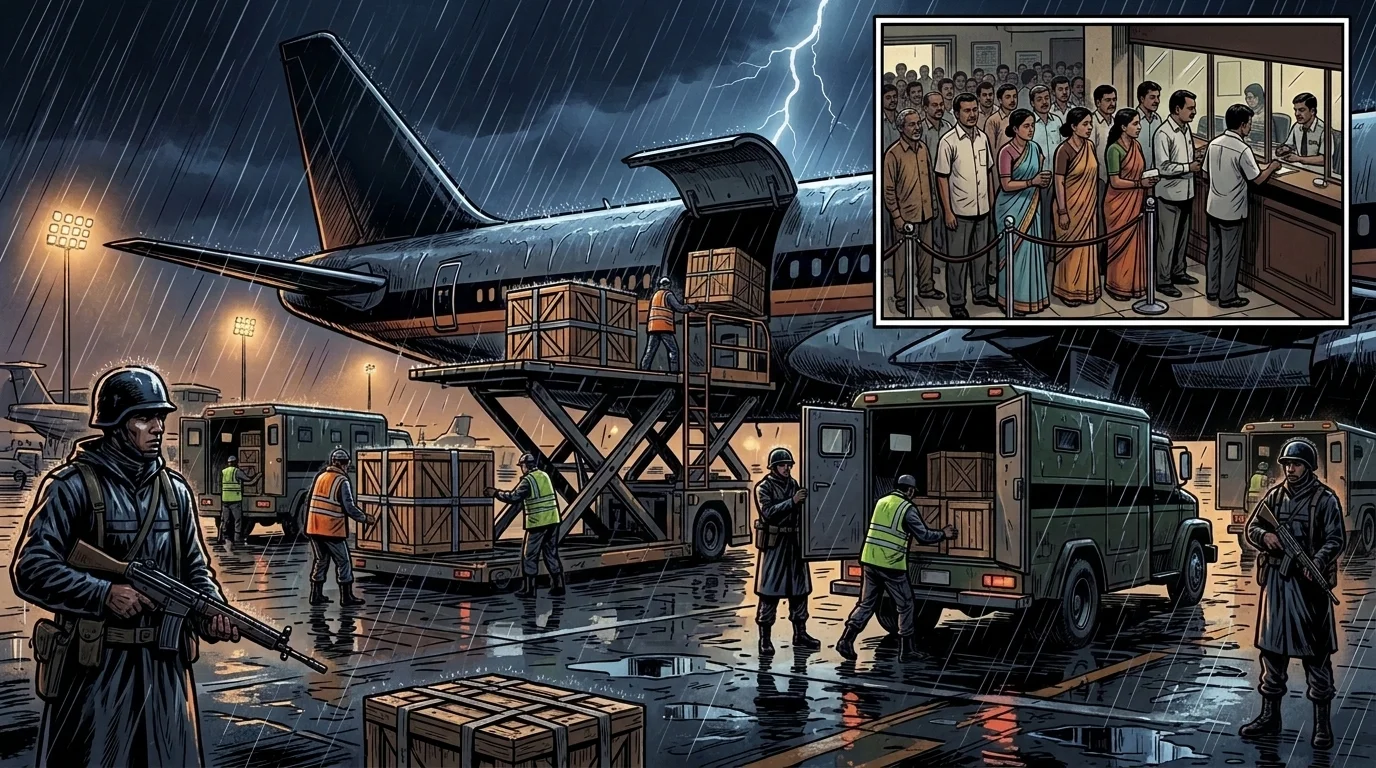
Die Erleichterung erwies sich als flüchtig. Im Juni 1991, als P. V. Narasimha Rao das Amt des Premierministers antrat und den ehemaligen RBI-Gouverneur Dr. Manmohan Singh zum Finanzminister ernannte, unternahm die RBI den außergewöhnlichen Schritt, ihren gesetzlichen Spielraum zu nutzen, um monetäres Gold ins Ausland zu verschiffen. In vier streng bewachten Lieferungen zwischen dem 4. und 18. Juli 1991 – in Erinnerung geblieben durch ein kleineres Reifenmissgeschick bei einem gepanzerten Goldtransporter, der vom RBI-Gebäude in der Mint Road zum Sahar International Airport unterwegs war – flog die Zentralbank 46,91 Tonnen (etwa 47 Tonnen) ihrer offiziellen Goldreserven in die Tresore der Bank of England in London, wo sie als physische Sicherheit für kurzfristige Kredittranchen in Höhe von insgesamt 405 Millionen US-Dollar dienten, die von der Bank of England und der Bank of Japan bereitgestellt wurden. Obwohl Indiskretionen gegenüber der indischen Presse einen heftigen parlamentarischen Aufruhr über die Demütigung, nationales Gold zu verpfänden, auslösten, verhinderte die kombinierte, goldgedeckte Überbrückungsfinanzierung in Höhe von 600 Millionen US-Dollar einen Staatsbankrott und verschaffte entscheidenden Spielraum, der es der RBI ermöglichte, das gesamte verpfändete Gold bis November 1991 einzulösen und zurückzukaufen. [6]
Gleichzeitig führte die RBI am 1. und 3. Juli 1991 eine zweistufige Abwärtsanpassung der Rupie durch – in der internen Kommunikation zwischen Manmohan Singh und dem stellvertretenden RBI-Gouverneur C. Rangarajan unter einem Codenamen geführt –, wodurch die Währung gegenüber den wichtigsten internationalen Währungen um insgesamt 18 % bis 19 % abgewertet wurde (was den Dollarkurs von etwa 21,2 ₹ auf 25,8 ₹ anhob). Diese drastische Wechselkurskorrektur wurde innerhalb weniger Wochen mit der wegweisenden industriepolitischen Erklärung vom 24. Juli 1991 und dem Unionshaushalt gepaart, wodurch die Industrielizenzierung für die meisten Sektoren abgeschafft, die Spitzenzölle für Importe gesenkt, der Übergang der Rupie zur Konvertibilität der Leistungsbilanz bis 1993–1994 eingeleitet und die automatische Defizitmonetarisierung durch die historischen Abkommen von 1994 und 1997 zur Abschaffung ad-hoc-Schatzwechsel schrittweise beendet wurde. [7]
Die gesetzliche Umstellung auf flexible Inflationssteuerung im Jahr 2016
In den zwei Jahrzehnten nach der Krise von 1991 verringerte sich Indiens externe Anfälligkeit, da die Devisenreserven auf über 350 Milliarden US-Dollar anstiegen, doch die inländische Geldpolitik hatte mit anhaltendem Inflationsdruck zu kämpfen. Ab 1998 hatte die RBI die Steuerung der Geldmenge durch einen „Ansatz mit mehreren Indikatoren“ ersetzt, der Kreditwachstum, Produktionslücken, Wechselkurse und Großhandelspreise gleichzeitig gewichtete. Nach der globalen Finanzkrise von 2008 führten jedoch eine Kombination aus fiskalischen Anreizen, Anpassungen der Löhne im ländlichen Raum und Engpässen bei der Nahrungsmittelversorgung dazu, dass die indische Verbraucherpreisinflation zwischen 2009 und 2013 in den zweistelligen Bereich stieg, was die Kaufkraft der Haushalte schwächte, Goldimporte der Haushalte förderte und die Rupie während des „Taper Tantrum“ von 2013 destabilisierte. [8]
Im September 2013 beauftragte der neu ernannte RBI-Gouverneur Raghuram Rajan einen unter dem Vorsitz des stellvertretenden Gouverneurs Urjit Patel stehenden Expertenausschuss mit der Modernisierung der geldpolitischen Architektur Indiens. Der im Januar 2014 vorgelegte Bericht des Urjit-Patel-Ausschusses empfahl, den Rahmen mit mehreren Indikatoren durch einen klaren nominalen Anker auf Basis der Gesamtinflation des Verbraucherpreisindex (VPI) zu ersetzen. Diese Empfehlung mündete in das geldpolitische Rahmenabkommen vom Februar 2015 und die gesetzliche Änderung des Reserve Bank of India Act von 1934 durch das Finanzgesetz im Mai 2016.
Unter dem geänderten gesetzlichen Regime führte Indien offiziell ein flexibles Inflationsziel (Flexible Inflation Targeting, FIT) ein. Die Zentralregierung legte in Absprache mit der RBI ein VPI-Gesamtinflationsziel von 4,0 % mit einer symmetrischen Toleranzspanne von plus oder minus 2 Prozentpunkten fest (was eine operative Untergrenze von 2,0 % und eine Obergrenze von 6,0 % festlegte). Sollte die Gesamtinflation das Band von 2 % bis 6 % für drei aufeinanderfolgende Quartale verletzen, war die RBI gesetzlich verpflichtet, der Regierung einen förmlichen Bericht vorzulegen, in dem die Ursachen für das Scheitern und die vorgeschlagenen Abhilfemaßnahmen erläutert wurden. Darüber hinaus wurde die Befugnis zur Zinsfestsetzung vom alleinigen Ermessen des RBI-Gouverneurs auf einen sechsköpfigen geldpolitischen Ausschuss (Monetary Policy Committee, MPC) übertragen – bestehend aus drei internen RBI-Beamten und drei von der Regierung ernannten externen Ökonomen –, der im Oktober 2016 zu seiner ersten politischen Entscheidung zusammenkam.
20:00 Uhr am 8. November 2016: Der Schock der Demonetisierung
Kaum fünf Monate nach der Verankerung einer regelbasierten Inflationssteuerung erlebte Indiens Geldsystem den abruptesten physischen Währungseingriff in seiner Geschichte nach der Unabhängigkeit. Am 8. November 2016 um 20:00 Uhr indischer Standardzeit wandte sich Premierminister Narendra Modi nach einer streng abgeschirmten Kabinettssitzung, die früher am Abend stattgefunden hatte, im Live-Fernsehen an die Nation, um anzukündigen, dass mit Wirkung ab Mitternacht – nur vier Stunden später – alle bestehenden 500- und 1.000-Rupien-Banknoten (in offiziellen Mitteilungen als Specified Bank Notes oder SBNs bezeichnet) ihre Gültigkeit als gesetzliches Zahlungsmittel für alltägliche Transaktionen verlieren würden.
Das Ausmaß der Demonetisierung war für eine boomende Friedenswirtschaft beispiellos. Am Vorabend des 8. November 2016 belief sich der gesamte Bargeldumlauf Indiens auf etwa 17,77 Lakh Crore ₹ (266 Milliarden US-Dollar), wovon die 500- und 1.000-Rupien-Scheine wertmäßig 86,4 % ausmachten – insgesamt 15,41 Lakh Crore ₹ (rund 1.541.790 Crore Rupien verteilt auf mehr als 24 Milliarden einzelne Papiergeldscheine). In seiner Ansprache stellte der Premierminister die Maßnahme als entscheidenden Schlag gegen nicht deklariertes Vermögen („Schwarzgeld“), Steuerhinterziehung, Netzwerke für Falschgeld und durch Bargeld finanzierten Terrorismus dar, während er gleichzeitig den Übergang zu formellem Bankwesen und digitalen Zahlungen förderte. Den Bürgern wurde eine 50-tägige Frist bis zum 30. Dezember 2016 eingeräumt, um ihre für ungültig erklärten Banknoten auf Geschäfts- oder Genossenschaftsbankkonten einzuzahlen oder begrenzte Beträge am Schalter umzutauschen, wobei strenge tägliche und wöchentliche Abhebungsobergrenzen galten, während die Druckmaschinen der RBI unter Hochdruck neue, überarbeitete 500- und 2.000-Rupien-Scheine druckten.
Liquiditätsengpass, wirtschaftliche Störung und die 99,3-prozentige Rücklaufquote
Da die neuen 2.000- und 500-₹-Banknoten mit kleineren physischen Abmessungen neu gestaltet worden waren, um die Geheimhaltung vor der Ankündigung zu wahren, mussten mehr als 200.000 Geldautomaten (ATMs) in ganz Indien manuell hardwareseitig neu kalibriert werden, bevor sie die neuen Scheine ausgeben konnten. Während der Monate November und Dezember 2016 herrschte sowohl auf städtischen als auch auf ländlichen Märkten ein gravierender Bargeldmangel. In einer Wirtschaft, in der über 80 % der Beschäftigungsverhältnisse informell waren und mehr als 90 % der Verbrauchertransaktionen in physischer Währung abgewickelt wurden, störte das plötzliche Verschwinden von Bargeld die landwirtschaftlichen Großmärkte (Mandis), die Kleinfertigung, die Bau-Tagelöhnerei und den Einzelhandel. Empirische bezirksübergreifende Analysen schätzten später, dass der Bargeldrückgang die wirtschaftliche Aktivität und die nächtliche Lichtintensität in bargeldabhängigen Bezirken im vierten Quartal 2016 um etwa 2 bis 3 Prozentpunkte reduzierte, bevor er sich mit fortschreitender Remonetisierung Mitte 2017 allmählich normalisierte.
Innerhalb des Bankensystems kehrte die Demonetisierung das Liquiditätsmanagementproblem der RBI über Nacht um. Geschäftsbanken wurden mit Billionen von Rupien an kostengünstigen Giro- und Spareinlagen (CASA) überschwemmt, was das Bankensystem in einen massiven strukturellen Liquiditätsüberschuss drängte. Um diese überschüssige Liquidität zu absorbieren und einen Zusammenbruch der Zinssätze am Übernacht-Geldmarkt zu verhindern, verhängte die RBI kurzzeitig eine 100-prozentige inkrementelle Mindestreservepflicht (CRR) auf Einlagenzuflüsse Ende November, bevor sie groß angelegte Reverse-Repo-Geschäfte und Anleihen im Rahmen des Marktstabilisierungsprogramms (MSS) einsetzte.
Befürworter der Demonetisierung hatten ursprünglich die Hypothese aufgestellt, dass zwischen 3 Billionen und 5 Billionen ₹ an illegalen Bargeldbeständen von Inhabern vernichtet würden, die eine steuerliche Strafverfolgung fürchteten, was potenziell einen massiven fiskalischen Gewinn durch erloschene Verbindlichkeiten der Zentralbank einbringen würde. Nach fast zwei Jahren der Hochgeschwindigkeits-optischen Überprüfung und Zählung der zurückgegebenen Bündel veröffentlichte die Reserve Bank of India jedoch am 29. August 2018 die endgültige Abrechnung in ihrem Jahresbericht: Von den 15,41 Billionen ₹ an 500- und 1.000-₹-Banknoten, die am 8. November 2016 im Umlauf waren, wurden genau 15,31 Billionen ₹ (99,3 %) ordnungsgemäß zurückgegeben und dem Bankensystem gutgeschrieben, sodass nur 10,72 Milliarden ₹ (0,7 %) nicht zurückgegeben wurden. Während die Intervention zwar nicht dazu führte, illegale Bargeldbestände direkt zu vernichten, beschleunigte sie die Erweiterung der indischen Einkommensteuerbasis, lenkte Haushaltsersparnisse in Investmentfonds und formelle Bankeinlagen und katalysierte die schnelle landesweite Einführung des Unified Payments Interface (UPI), das bereits Anfang 2016 gestartet worden war und die Einzelhandelszahlungslandschaft Indiens im darauffolgenden Jahrzehnt veränderte.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Valerie Cerra und Sweta Chaman Saxena, " Was verursachte die Währungskrise 1991 in Indien?", IMF Staff Papers, 2002. Internationale Finanzinstitution
- Valerie Cerra und Sweta Chaman Saxena, " Was verursachte die Währungskrise 1991 in Indien? (IMF Working Paper Nr. 00/29)", Internationaler Währungsfonds, 2000. Internationale Finanzinstitution
- Philip R. Lane und Sergio L. Schmukler, " Die internationale finanzielle Integration von China und Indien", Weltbank, 2007. Wissenschaftliche Fachpublikation
- Gabriel Chodorow-Reich, Gita Gopinath, Prachi Mishra und Abhinav Narayanan, " Bargeld und die Wirtschaft: Erkenntnisse aus Indiens Demonetisierung (NBER Working Paper Nr. 25370)", National Bureau of Economic Research, 2018. Wissenschaftliche Fachpublikation
- Ashima Goyal, " Flexible Inflationssteuerung: Konzepte und Anwendung in Indien, Indian Public Policy Review, 2022. Wissenschaftliche Fachpublikation
- Ritam Chaurey, Ryan Kim und Pravin Krishna, " Liquiditätsschocks und Unternehmensexporte: Belege aus Bargeldengpässen während Indiens Demonetisierung, National Bureau of Economic Research, 2024. Wissenschaftliche Fachpublikation
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Indiens Gold-Luftbrücke von 1991, flexible Inflationssteuerung und die Demonetisierung von 2016. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/indiens-gold-luftbrucke-1991-spatere/
MLA (9th ed.): Ç., Soner, ed. "Indiens Gold-Luftbrücke von 1991, flexible Inflationssteuerung und die Demonetisierung von 2016." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/indiens-gold-luftbrucke-1991-spatere/.
Chicago (17th ed.): Ç., Soner, ed. "Indiens Gold-Luftbrücke von 1991, flexible Inflationssteuerung und die Demonetisierung von 2016." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 22, 2026. https://forgottenfortunes.net/de/indiens-gold-luftbrucke-1991-spatere/.
Have an idea for another financial history documentary or article? Request a story →