Dans cet article
Le pont aérien d'or de l'Inde reflétait l'urgence de sa crise des paiements extérieurs de 1991. Peu d'histoires monétaires illustrent aussi brutalement la tension entre la solvabilité extérieure, la stabilité des prix intérieurs et l'administration monétaire que la trajectoire de l'Inde entre 1991 et 2016. À l'été 1991, après des décennies de substitution aux importations tournée vers l'intérieur et de creusement des déficits budgétaires, les réserves de change utilisables de l'Inde ont chuté à environ 1,1 milliard de dollars, à peine suffisant pour couvrir deux semaines d'importations essentielles. Confrontée à la perspective immédiate d'un défaut souverain sur ses obligations de dette extérieure, la Reserve Bank of India (RBI) et la State Bank of India (SBI) ont exécuté une opération d'urgence secrète, transportant physiquement par avion 67 tonnes d'or souverain et confisqué vers des coffres européens à Zurich et à Londres pour lever 600 millions de dollars de liquidités en devises fortes, parallèlement à une dévaluation en deux étapes de la roupie indienne d'environ 18 % à 19 % en juillet 1991. Un quart de siècle plus tard, après avoir reconstitué ses tampons extérieurs à des centaines de milliards de dollars, l'Inde s'est lancée dans deux expériences monétaires intérieures mémorables en 2016 : l'institutionnalisation statutaire du ciblage flexible de l'inflation (FIT) en vertu d'une loi modifiée sur la Reserve Bank of India, suivie le 8 novembre 2016 par l'annonce surprise du Premier ministre Narendra Modi annulant le cours légal de tous les billets de 500 ₹ et 1 000 ₹, représentant 86 % de la monnaie en circulation, soit 15,41 lakh crore ₹, dont 99,3 % (15,31 lakh crore ₹) sont finalement retournés dans le système bancaire. [1]
Détérioration budgétaire et crise de liquidité extérieure de 1990-1991
Les racines de la crise de la balance des paiements de l'Inde en 1991 résidaient dans les déséquilibres macroéconomiques accumulés au cours des années 1980. Tout au long du septième plan quinquennal (1985-1990), le déficit budgétaire consolidé des gouvernements central et des États a grimpé au-dessus de 9 % du produit intérieur brut, financé de plus en plus par une monétisation automatique par la RBI via des bons du Trésor ad hoc et des emprunts commerciaux extérieurs à coût élevé. Sous le réseau complexe de licences industrielles et de restrictions quantitatives à l'importation de l'Inde — familièrement appelé le License Raj — la croissance des exportations est restée atone tandis que les ratios du service de la dette se détérioraient régulièrement. [2]
Le déclencheur extérieur est arrivé en août 1990 lorsque l'Irak a envahi le Koweït. Les prix du pétrole brut ont doublé sur les marchés mondiaux, faisant gonfler la facture d'importation de pétrole de l'Inde d'environ 2,0 milliards de dollars à 5,7 milliards de dollars en quelques mois, tandis que des centaines de milliers de travailleurs indiens dans le golfe Persique ont été contraints d'évacuer, coupant un flux vital de transferts de fonds en devises fortes. Simultanément, l'instabilité politique à New Delhi — où les gouvernements minoritaires de V. P. Singh et Chandra Shekhar se sont succédé fin 1990 et début 1991 — a alarmé les agences de notation de crédit internationales. Moody's et Standard & Poor's ont dégradé la dette souveraine de l'Inde au seuil de la catégorie non-investissement, excluant l'Inde des marchés internationaux de papier commercial et incitant les Indiens non-résidents (NRI) à retirer leurs dépôts libellés en dollars à un rythme accéléré de plus de 300 millions de dollars par mois au printemps 1991. [3]
Mise en gage des bijoux de famille : le pont aérien de 67 tonnes d'or et la dévaluation de juillet 1991
En mai et juin 1991, le gouverneur S. Venkitaramanan à la Reserve Bank of India et de hauts responsables du ministère des Finances ont été confrontés à une impossibilité arithmétique : les lignes de crédit extérieur à court terme refusaient les renouvellements, et les réserves de devises étrangères liquides étaient tombées à 1,1 milliard de dollars. Pour éviter un défaut technique avant qu'un programme de stabilisation du Fonds monétaire international (FMI) ne puisse être négocié par un gouvernement entrant, les autorités indiennes se sont tournées vers les stocks de lingots du pays. [4]
Fin mai 1991, la State Bank of India a loué environ 20 tonnes d'or qui avaient été confisquées aux contrebandiers par les autorités douanières au cours des décennies précédentes et conservées dans les coffres de la Monnaie du gouvernement. Les 20 tonnes ont été transportées par avion de Bombay (aujourd'hui Mumbai) à l'Union Bank of Switzerland (UBS) à Zurich dans le cadre d'un accord de vente avec faculté de rachat qui a permis de lever environ 200 millions de dollars en devises étrangères immédiates. Comme cet or provenait des stocks non monétaires du gouvernement plutôt que de la réserve monétaire statutaire de la RBI, il a contourné le plafond statutaire strict de la loi sur la Reserve Bank of India de 1934, qui autorisait la banque centrale à ne détenir pas plus de 15 % de son or monétaire officiel en dehors de l'Inde. [5]
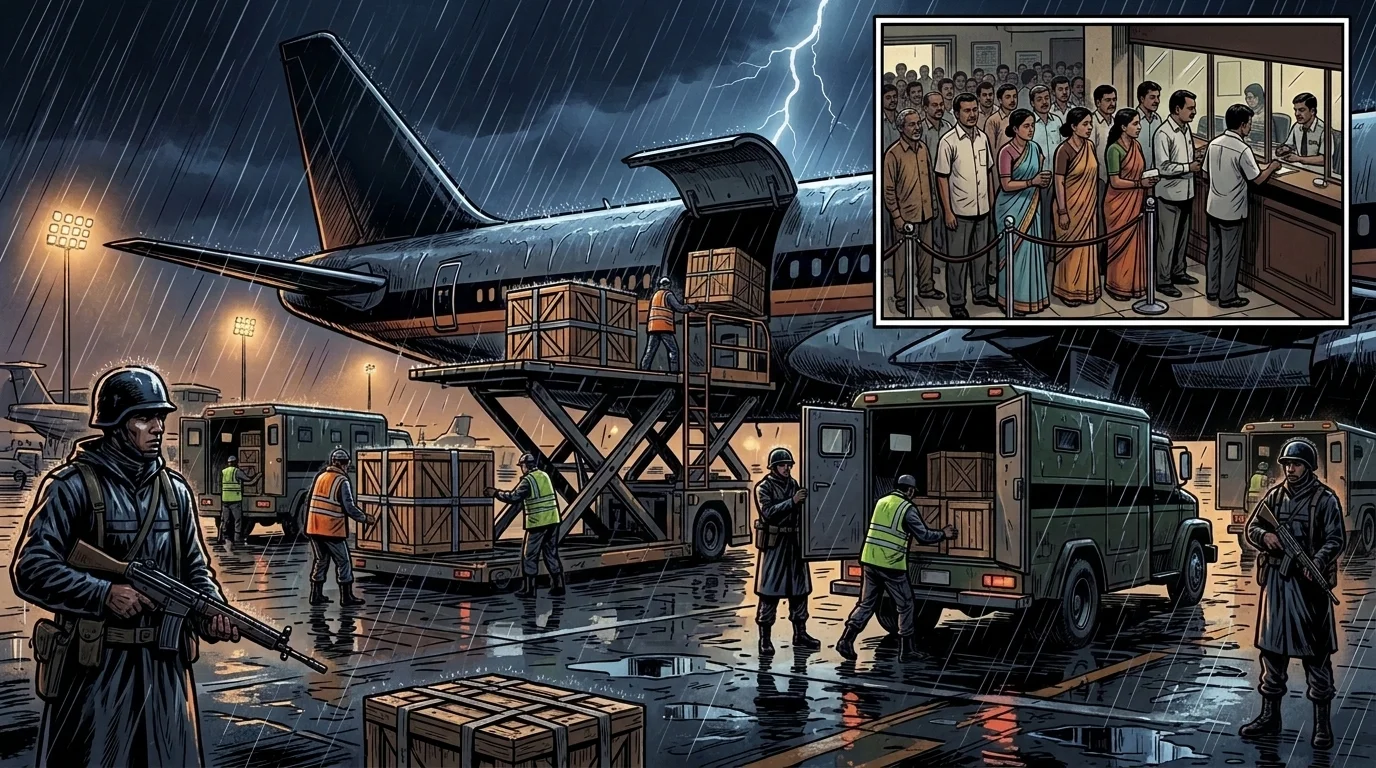
Le soulagement fut de courte durée. En juin 1991, alors que P. V. Narasimha Rao prenait ses fonctions de Premier ministre et nommait l'ancien gouverneur de la RBI, le Dr Manmohan Singh, au poste de ministre des Finances, la RBI prit la mesure extraordinaire d'invoquer sa marge de manœuvre statutaire pour expédier de l'or monétaire à l'étranger. En quatre cargaisons étroitement surveillées entre le 4 juillet et le 18 juillet 1991 — mémorables pour un incident mineur de pneu sur un fourgon blindé transportant des lingots depuis le bâtiment de la RBI sur Mint Road jusqu'à l'aéroport international de Sahar — la banque centrale a transporté par avion 46,91 tonnes (environ 47 tonnes) de ses réserves d'or officielles vers les coffres de la Banque d'Angleterre à Londres, les conservant comme garantie physique contre des tranches de crédit à court terme totalisant 405 millions de dollars fournies par la Banque d'Angleterre et la Banque du Japon. Bien que des fuites dans la presse indienne aient déclenché un tollé parlementaire féroce concernant l'humiliation de mettre en gage l'or national, le financement relais combiné de 600 millions de dollars adossé à l'or a permis d'éviter un défaut souverain et d'obtenir un répit crucial, permettant à la RBI de racheter et de récupérer tout l'or mis en gage d'ici novembre 1991. [6]
Simultanément, les 1er et 3 juillet 1991, la RBI a procédé à un ajustement à la baisse de la roupie en deux étapes — baptisé en interne dans les communications entre Manmohan Singh et le sous-gouverneur de la RBI, C. Rangarajan — dévaluant la monnaie de 18 % à 19 % cumulés par rapport aux principales devises internationales (faisant passer le taux de change du dollar d'environ 21,2 ₹ à 25,8 ₹). Cette correction brutale du taux de change a été accompagnée, en quelques semaines, par la déclaration de politique industrielle et le budget de l'Union du 24 juillet 1991, qui ont démantelé les licences industrielles pour la plupart des secteurs, réduit considérablement les droits de douane maximaux à l'importation, orienté la roupie vers la convertibilité du compte courant d'ici 1993-1994 et éliminé progressivement la monétisation automatique du déficit grâce aux accords historiques de 1994 et 1997 abolissant les bons du Trésor ad hoc. [7]
Le passage législatif de 2016 à un ciblage flexible de l'inflation
Au cours des deux décennies suivant la crise de 1991, la vulnérabilité extérieure de l'Inde a diminué à mesure que les réserves de change dépassaient les 350 milliards de dollars, mais la gestion monétaire intérieure a dû faire face à des pressions inflationnistes persistantes. À partir de 1998, la RBI a remplacé le ciblage des agrégats monétaires par une « approche à indicateurs multiples » qui pondérait simultanément la croissance du crédit, les écarts de production, les taux de change et les prix de gros. Cependant, à la suite de la crise financière mondiale de 2008, une combinaison de relance budgétaire, d'ajustements des salaires ruraux et de goulots d'étranglement dans l'approvisionnement alimentaire a poussé l'inflation des prix à la consommation en Inde à deux chiffres entre 2009 et 2013, érodant le pouvoir d'achat des ménages, encourageant les importations d'or par les ménages et déstabilisant la roupie lors du « taper tantrum » de 2013. [8]
En septembre 2013, le gouverneur de la RBI nouvellement nommé, Raghuram Rajan, a chargé un comité d'experts présidé par le sous-gouverneur Urjit Patel de moderniser l'architecture de la politique monétaire de l'Inde. Présentant son rapport en janvier 2014, le comité Urjit Patel a recommandé de remplacer le cadre à indicateurs multiples par un ancrage nominal clair basé sur l'inflation de l'indice des prix à la consommation (IPC) global. Cette recommandation a abouti à l'accord sur le cadre de politique monétaire de février 2015 et à l'amendement statutaire de la loi sur la Reserve Bank of India de 1934 via la loi de finances en mai 2016.
Dans le cadre du régime statutaire amendé, l'Inde a officiellement adopté le ciblage flexible de l'inflation (FIT). Le gouvernement central, en consultation avec la RBI, a fixé un objectif d'inflation IPC global de 4,0 % avec une marge de tolérance symétrique de plus ou moins 2 points de pourcentage (établissant un plancher opérationnel de 2,0 % et un plafond de 6,0 %). Si l'inflation globale dépassait la fourchette de 2 % à 6 % pendant trois trimestres consécutifs, la RBI était légalement tenue de soumettre un rapport officiel au gouvernement expliquant les causes de l'échec et les mesures correctives proposées. En outre, l'autorité de fixation des taux a été transférée de la discrétion exclusive du gouverneur de la RBI à un comité de politique monétaire (MPC) composé de six membres — comprenant trois responsables internes de la RBI et trois économistes externes nommés par le gouvernement — qui s'est réuni pour sa première décision politique en octobre 2016.
20h00 le 8 novembre 2016 : Le choc de la démonétisation
À peine cinq mois après avoir instauré un ciblage de l'inflation fondé sur des règles, le système monétaire indien a connu l'intervention physique sur la monnaie la plus brutale de son histoire post-indépendance. Le 8 novembre 2016 à 20h00, heure normale de l'Inde, à la suite d'une réunion de cabinet tenue dans le plus grand secret plus tôt dans la soirée, le Premier ministre Narendra Modi s'est adressé à la nation à la télévision en direct pour annoncer qu'à compter de minuit — soit seulement quatre heures plus tard — tous les billets de 500 ₹ et 1 000 ₹ existants (désignés dans les notifications officielles comme billets de banque spécifiés, ou SBN) cesseraient d'avoir cours légal pour les transactions courantes.
L'ampleur de la démonétisation était sans précédent pour une économie en plein essor en temps de paix. À la veille du 8 novembre 2016, la monnaie totale en circulation en Inde s'élevait à environ 17,77 lakh crore ₹ (266 milliards de dollars), dont les coupures de 500 ₹ et 1 000 ₹ représentaient 86,4 % de la valeur, soit un total de 15,41 lakh crore ₹ (environ 1 541 790 crore de roupies réparties sur plus de 24 milliards de billets de banque individuels). Dans son allocution, le Premier ministre a présenté la mesure comme une frappe décisive contre la richesse non comptabilisée (« argent noir »), l'évasion fiscale, les réseaux de fausse monnaie et le terrorisme financé par des espèces, tout en promouvant une transition vers le système bancaire formel et les paiements numériques. Les citoyens ont bénéficié d'un délai de 50 jours, jusqu'au 30 décembre 2016, pour déposer leurs billets invalidés sur des comptes bancaires commerciaux ou coopératifs, ou pour échanger des sommes limitées au guichet, sous réserve de plafonds de retrait quotidiens et hebdomadaires stricts, tandis que les presses de la RBI s'efforçaient d'imprimer les nouveaux billets de 500 ₹ et 2 000 ₹ redessinés.
Crise de liquidité, perturbation économique et retour de 99,3 %
Comme les nouveaux billets de 2 000 ₹ et 500 ₹ avaient été redessinés avec des dimensions physiques plus petites pour préserver le secret avant l'annonce, plus de 200 000 distributeurs automatiques de billets (DAB) à travers l'Inde ont nécessité un recalibrage manuel du matériel avant de pouvoir distribuer les nouveaux billets. Tout au long des mois de novembre et décembre 2016, de graves pénuries de liquidités ont frappé les marchés urbains comme ruraux. Dans une économie où plus de 80 % de l'emploi était informel et plus de 90 % des transactions de consommation étaient réglées en monnaie physique, l'évaporation soudaine des espèces a perturbé les marchés de gros agricoles (mandis), la fabrication à petite échelle, le travail journalier dans la construction et le commerce de détail. Des analyses empiriques inter-districts ont estimé plus tard que la contraction des liquidités avait réduit l'activité économique et l'intensité lumineuse nocturne dans les districts dépendants des espèces d'environ 2 à 3 points de pourcentage au cours du quatrième trimestre 2016, avant de se normaliser progressivement à mesure que la remonétisation progressait mi-2017.
Au sein du système bancaire, la démonétisation a inversé du jour au lendemain le problème de gestion de la liquidité de la RBI. Les banques commerciales ont été inondées de milliers de milliards de roupies sous forme de dépôts à faible coût sur les comptes courants et d'épargne (CASA), poussant le système bancaire vers un excédent de liquidité structurel massif. Pour absorber cet excès de liquidité et empêcher un effondrement des taux d'intérêt du marché monétaire au jour le jour, la RBI a brièvement imposé un ratio de réserve de trésorerie (CRR) incrémentiel de 100 % sur les entrées de dépôts de fin novembre avant de déployer des opérations de prise en pension à grande échelle et des obligations du programme de stabilisation du marché (MSS).
Les partisans de la démonétisation avaient initialement émis l'hypothèse qu'entre 3 000 et 5 000 milliards de roupies de réserves d'argent illicite seraient détruites par des détenteurs craignant des poursuites fiscales, générant potentiellement une manne fiscale massive via l'extinction des passifs de la banque centrale. Cependant, après près de deux ans de vérification optique à grande vitesse et de comptage des liasses retournées, la Reserve Bank of India a publié la comptabilité définitive dans son rapport annuel le 29 août 2018 : sur les 15 410 milliards de roupies de billets de 500 et 1 000 roupies en circulation le 8 novembre 2016, exactement 15 310 milliards de roupies (99,3 %) avaient été valablement retournés et crédités au système bancaire, ne laissant que 10,72 milliards de roupies (0,7 %) non retournés. Bien que l'intervention n'ait pas réussi à éliminer directement les réserves d'argent illicite, elle a accéléré l'expansion de la base de déclaration de l'impôt sur le revenu en Inde, canalisé l'épargne des ménages vers des fonds communs de placement et des dépôts bancaires formels, et catalysé l'adoption rapide à l'échelle nationale de l'Unified Payments Interface (UPI), qui avait été lancée plus tôt en 2016 et a transformé le paysage des paiements de détail en Inde au cours de la décennie suivante.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Valerie Cerra et Sweta Chaman Saxena, «Quelle est la cause de la crise monétaire de 1991 en Inde ?», IMF Staff Papers, 2002. Institution financière internationale
- Valerie Cerra et Sweta Chaman Saxena, «Quelle est la cause de la crise monétaire de 1991 en Inde ? (Document de travail du FMI n° 00/29)», Fonds monétaire international, 2000. Institution financière internationale
- Philip R. Lane et Sergio L. Schmukler, «L'intégration financière internationale de la Chine et de l'Inde», Banque mondiale, 2007. Recherche académique évaluée
- Gabriel Chodorow-Reich, Gita Gopinath, Prachi Mishra et Abhinav Narayanan, «L'argent liquide et l'économie : preuves issues de la démonétisation en Inde (Document de travail NBER n° 25370)», National Bureau of Economic Research, 2018. Recherche académique évaluée
- Ashima Goyal, «Ciblage flexible de l'inflation : concepts et application en Inde, Indian Public Policy Review, 2022. Recherche académique évaluée
- Ritam Chaurey, Ryan Kim et Pravin Krishna, «Chocs de liquidité et exportations des entreprises : preuves issues des pénuries de liquidités pendant la démonétisation en Inde», National Bureau of Economic Research, 2024. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Le pont aérien d'or de l'Inde en 1991, le ciblage flexible de l'inflation et la démonétisation de 2016. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/le-pont-aerien-dor-de-linde-en-1991-et-les/
MLA (9th ed.): Ç., Soner, ed. "Le pont aérien d'or de l'Inde en 1991, le ciblage flexible de l'inflation et la démonétisation de 2016." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/le-pont-aerien-dor-de-linde-en-1991-et-les/.
Chicago (17th ed.): Ç., Soner, ed. "Le pont aérien d'or de l'Inde en 1991, le ciblage flexible de l'inflation et la démonétisation de 2016." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 22, 2026. https://forgottenfortunes.net/fr/le-pont-aerien-dor-de-linde-en-1991-et-les/.
Have an idea for another financial history documentary or article? Request a story →