In diesem Artikel
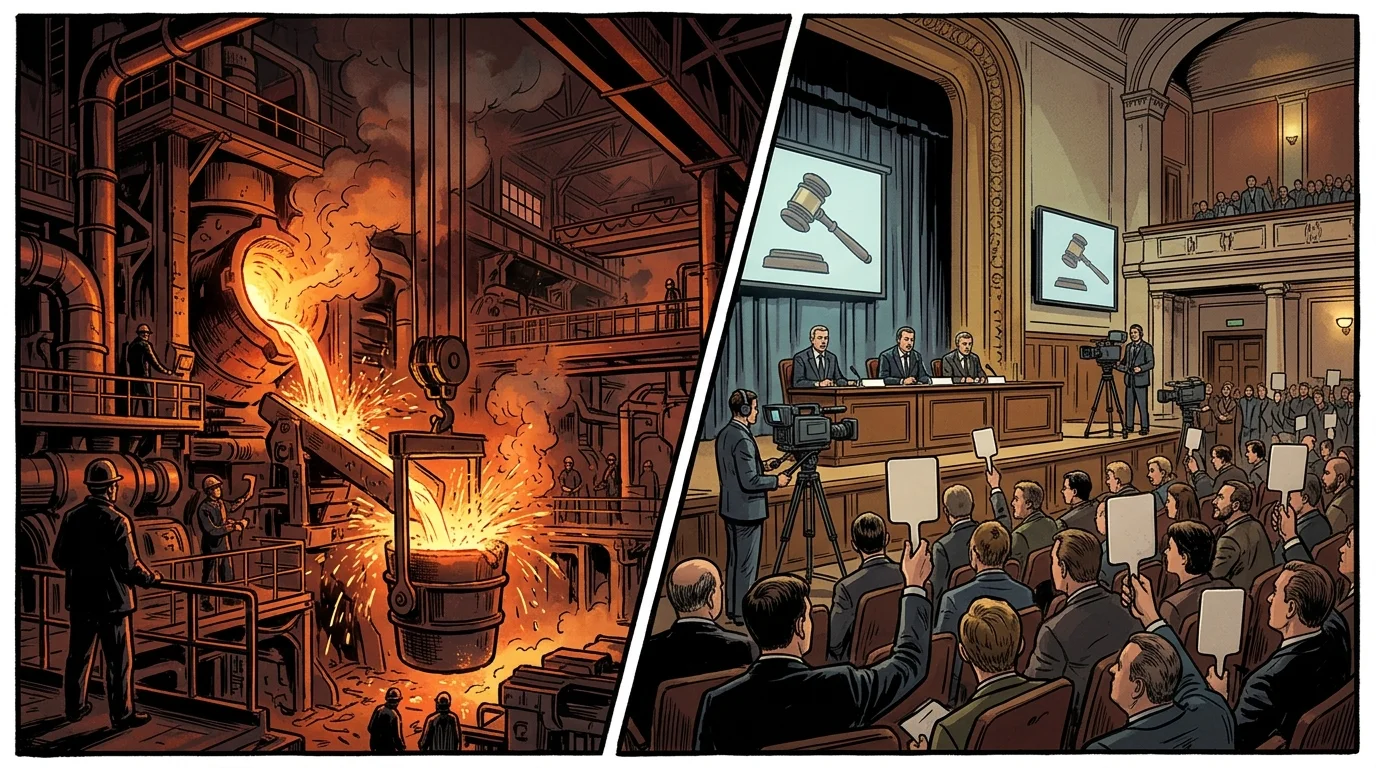
Am Morgen des 24. Oktober 2005 schalteten Millionen Ukrainer das nationale Live-Fernsehen ein, um ein in der postsowjetischen Wirtschaftsgeschichte beispielloses Spektakel zu verfolgen: eine offene, wettbewerbsorientierte Auktion für einen 93,02-prozentigen Anteil an Kryvorizhstal, dem größten integrierten Stahlwerk des Landes. Nur sechzehn Monate zuvor war der weitläufige metallurgische Komplex in Krywyj Rih unter der scheidenden Regierung von Präsident Leonid Kutschma in einer manipulierten Ausschreibung für 800 Millionen Dollar an ein inländisches Konsortium verkauft worden, das von Rinat Achmetow und Kutschmas Schwiegersohn Wiktor Pintschuk kontrolliert wurde. Nach der Orangen Revolution annullierten Präsident Wiktor Juschtschenko und Premierministerin Julia Tymoschenko diese Insider-Transaktion gerichtlich und stellten den Stahlriesen mit einem Startpreis von 10 Milliarden Hrywnja (2 Milliarden Dollar) erneut zum Verkauf. Nach einem spannenden Bietergefecht mit einem rivalisierenden Konsortium unter der Führung von Arcelor sicherte sich Mittal Steel des Milliardärs Lakshmi Mittal Kryvorizhstal mit einem Endgebot von 24,2 Milliarden Hrywnja (4,8 Milliarden Dollar) – dem Sechsfachen des Preises des Insider-Verkaufs von 2004. [1]
Diese einzige im Fernsehen übertragene Auktion wurde zum entscheidenden Wendepunkt in der Geschichte des postsowjetischen Kapitalmarkts der Ukraine. Sie legte die enorme Bewertungskluft offen, die während der Massenprivatisierung mittels Zertifikaten von 1995 bis 1998 entstanden war, als zig Millionen Bürger Papiergutscheine gegen winzige Anteile an Industrieunternehmen eintauschten, während Fabrik-Insider und aufstrebende Finanz-Industrie-Gruppen im Stillen die Kontrolle an der außerbörslichen PFTS-Börse festigten. Gleichzeitig löste der unerwartete Geldsegen von 4,8 Milliarden US-Dollar einen euphorischen dreijährigen Boom ausländischer Investitionen aus, der den PFTS-Index 2007 auf über 1.200 Punkte trieb – nur damit der weltweite Stahl- und Kreditkollaps von 2008 innerhalb eines einzigen Jahres etwa 75 Prozent der ukrainischen Aktienwerte vernichten konnte. [2]
Hyperinflation, Rote Direktoren und die Massenprivatisierung mittels Zertifikaten von 1995–1998
Als die Ukraine im August 1991 ihre Unabhängigkeit von der Sowjetunion erklärte, erbte sie eine der größten Konzentrationen von Schwerindustrie in Eurasien, die mehr als 10.000 mittlere und große Staatsbetriebe sowie über 100.000 kleinere Werkstätten in den Bereichen Metallurgie, Kohle, Schwermaschinenbau, Chemie und Energieerzeugung umfasste. Im Gegensatz zu Russland, das 1992 ein schnelles Gutschein-Privatisierungsprogramm startete, zögerten die ukrainischen Gesetzgeber drei Jahre lang inmitten heftiger Streitigkeiten zwischen reformorientierten Ökonomen und der mächtigen parlamentarischen Lobby der Staatsbetriebsleiter, die als „rote Direktoren“ bekannt waren. Während die Privatisierung blockiert blieb, finanzierte die Zentralbank staatliche Fabriken durch ungedeckte Kreditemissionen, was die Verbraucherpreisinflation 1993 auf etwa 5.000 Prozent trieb und das offizielle Bruttoinlandsprodukt im Vergleich zum Stand von 1989 um fast 40 Prozent schrumpfen ließ. [3]
Erst nach einer Absichtserklärung mehrerer Geber vom März 1994, die von der Weltbank, dem Internationalen Währungsfonds und der United States Agency for International Development unterstützt wurde – gefolgt vom makroökonomischen Stabilisierungsprogramm von Präsident Leonid Kutschma im Oktober 1994 – aktivierte der Staatliche Eigentumsfonds der Ukraine (SPFU) die landesweite Massenprivatisierung.Ab Januar 1995 und bis 1998 gab der Staat nicht übertragbare Privatisierungsgutscheine (pryvatyzatsiyni maynovi sertyfikaty) mit einem Nennwert von umgerechnet etwa 50 US-Dollar an jeden ukrainischen Bürger aus, zusammen mit zusätzlichen Entschädigungszertifikaten, die geschaffen wurden, um die hyperinflationären Verluste auf Sparkonten aus der Sowjetzeit auszugleichen.Mehr als 46 Millionen Bürger – von etwa 50 Millionen anspruchsberechtigten Einwohnern – holten schließlich ihre Zertifikate ab und reichten sie bei regionalen Zertifikatsauktionszentren ein, wodurch fast 9.500 mittlere und große Staatsunternehmen in offene Aktiengesellschaften umgewandelt wurden. [4]
Doch die Masseneigentümerschaft auf dem Papier wich in der Praxis schnell der unternehmerischen Kontrolle. Gewöhnliche Haushalte hielten winzige Anteile an Fabriken, die von Tauschhandel, Lohnrückständen und undurchsichtiger Buchführung geplagt waren, und erhielten praktisch keine Bardividenden. In einem schwachen rechtlichen Umfeld mit minimalem Schutz für Minderheitsaktionäre taten sich Fabrikdirektoren mit unlizenzierten Straßenmaklern, Treuhandgesellschaften und regionalen Handelshäusern zusammen, um Mitarbeiteraktien und Gutscheinpools für einen Bruchteil ihres Wertes aufzukaufen.
| Kennzahl / Betrag | Historische Bedeutung & Dokumentierter Kontext |
|---|---|
| 93,02 Prozent | Im Vorfeld der umstrittenen Präsidentschaftswahl 2004 legte der SPFU die Ausschreibungsbedingungen für einen Anteil von 93,02 Prozent so fest, dass jeder Bieter bereits seit mehreren aufeinanderfolgenden Jahren Koks in der Ukraine produziert haben musste. |
| 4,8 Milliarden US-Dollar | In der folgenden Stunde erhöhte der Auktionator den Preis in Schritten von 100 Millionen Hrywnja über 78 Runden des Bietens mit Schildern, bis Mittal Steel den 93,02-prozentigen Anteil für 24,2 Milliarden Hrywnja (4,8 Milliarden US-Dollar) gewann. |
| 60 Prozent | Angetrieben von den stark steigenden globalen Stahlpreisen und einem inländischen Fremdwährungskreditwachstum von über 60 Prozent pro Jahr stieg der PFTS-Index von rund 350 Punkten Ende 2005 auf ein Allzeithoch von über 1.200 Punkten Anfang 2008 um mehr als das Dreifache. |
Die Entstehung der PFTS-Börse und des außerbörslichen Aktienmarktes
Als Millionen privatisierter Unternehmensaktien nach den Zertifikatsauktionen den Besitzer wechselten, benötigte die Ukraine dringend einen Sekundärhandelsplatz zur Preisbildung und Abwicklung von Aktientransaktionen. Im Februar 1996 gründete ein selbstregulierender Verband lizenzierter ukrainischer Wertpapierhändler das PFTS Technical Center (Persha Fondova Torgova Systema, oder Erstes Börsenhandelssystem) mit technischer Unterstützung internationaler Entwicklungsgeber. Aufgebaut auf einem elektronischen, kursgesteuerten außerbörslichen Händlermodell, das vom frühen NASDAQ-System inspiriert war, erhielt PFTS die Handels- und Informationssystemlizenz Nr. 1 von der neu geschaffenen staatlichen Kommission für Wertpapiere und Börsen. [5]
Die elektronische Plattform wuchs schnell, als sich die Konsolidierung nach der Privatisierung beschleunigte. Im Jahr 1996 entfielen auf PFTS nur 6,48 Prozent des organisierten ukrainischen Wertpapierumsatzes, womit es hinter den traditionellen Parkettbörsen den dritten Platz belegte. Bis 1997 stieg der Marktanteil auf 46,01 Prozent – nur hinter der Ukrainischen Interbanken-Währungsbörse – und am 1. Oktober 1997 startete die Börse den Referenzindex PFTS Index mit einem Basiswert von 100 Punkten. Nach der regionalen Staatschuldenkrise im August 1998 erreichte PFTS 64,74 Prozent des nationalen Wertpapierhandelsvolumens und festigte damit seine Position als unangefochtenes Zentrum des ukrainischen Aktien- und Unternehmensanleihenhandels, bevor es 2006 gemäß der überarbeiteten Wertpapiergesetzgebung formell in die lizenzierte JSC Stock Exchange PFTS umgewandelt wurde. [6]
Trotz seiner technologischen Raffinesse spiegelte der frühe PFTS-Markt die strukturellen Verzerrungen des ukrainischen Kapitalismus wider. Die meisten großen Industrieholdings hielten nur 1 bis 10 Prozent ihrer Aktien im Streubesitz und schlossen die restlichen 90 Prozent in Offshore-Holdinggesellschaften auf Zypern oder den Britischen Jungferninseln ein. Einheimische Finanz- und Industriegruppen – darunter System Capital Management in Donezk, Interpipe in Dnipropetrowsk und die Privat-Gruppe – zogen es vor, strategische Unternehmen durch maßgeschneiderte staatliche Privatisierungsausschreibungen zu erwerben, deren Qualifikationsregeln darauf ausgelegt waren, ausländische multinationale Bieter auszuschließen. [7]
Der Insider-Verkauf von 2004 und die im Fernsehen übertragene Neuversteigerung von Kryworischstal im Jahr 2005
Keine Transaktion verdeutlichte die Mechanismen der Insider-Privatisierung deutlicher als der Verkauf von Kryworischstal im Juni 2004. Mit einer jährlichen Produktion von rund 7 Millionen Tonnen Rohstahl – etwa einem Fünftel der gesamten ukrainischen Stahlproduktion – und eigenen Eisenerzminen sowie Kokskohleanlagen war Kryworischstal das Kronjuwel im verbleibenden Portfolio des Staatlichen Eigentumsfonds. Im Vorfeld der umstrittenen Präsidentschaftswahl 2004 legte der SPFU die Ausschreibungsbedingungen für einen Anteil von 93,02 Prozent so fest, dass jeder Bieter bereits seit mehreren aufeinanderfolgenden Jahren Koks in der Ukraine produziert haben musste. Diese einzige technische Bestimmung disqualifizierte globale Stahlhersteller wie Mittal Steel, Arcelor und U.S. Steel, deren indikative Gebote 1,5 Milliarden US-Dollar überstiegen, und überließ es dem Industrial Investment Consortium – das sich im gemeinsamen Besitz von Rinat Achmetows System Capital Management und Viktor Pintschuks Interpipe befand –, den Komplex für 4,26 Milliarden Hrywnja (800 Millionen US-Dollar) zu erwerben. [8]
Während der Proteste der Orangen Revolution im Winter 2004 verurteilte Oppositionsführer Wiktor Juschtschenko den Kryworischstal-Deal wiederholt als direkten staatlichen Diebstahl. Nach seinem Amtsantritt Anfang 2005 an der Seite von Premierministerin Julija Tymoschenko focht die neue Regierung die Transaktion vor Handelsgerichten an, widerrief den Verkauf von 2004 und ordnete eine transparente Reprivatisierungsauktion an, die für internationale Investoren offen war. Selbst nachdem Tymoschenko im September 2005 aus dem Amt geschieden war und das Parlament eine nicht bindende Resolution verabschiedet hatte, um den Verkauf zu stoppen, trieb Juschtschenko das im Fernsehen übertragene Bieterverfahren am 24. Oktober 2005 voran.
Drei vorqualifizierte Bieter – Mittal Steel (registriert über seine niederländischen und deutschen Tochtergesellschaften), das von Arcelor geführte Konsortium Industrial Group und die russisch unterstützte LLC Smart-Group – legten versiegelte erste Gebote vor Fernsehkameras in eine transparente Glasbox, wobei Arcelor mit 12,6 Milliarden Hrywnja (2,5 Milliarden US-Dollar) eröffnete. In der folgenden Stunde erhöhte der Auktionator den Preis in Schritten von 100 Millionen Hrywnja über 78 Runden des Bietens mit Schildern, bis Mittal Steel den 93,02-prozentigen Anteil für 24,2 Milliarden Hrywnja (4,8 Milliarden US-Dollar) gewann. Dieser einzelne Erlös überstieg die kumulierte Summe aller Privatisierungseinnahmen, die der ukrainische Staat zwischen 1992 und 2004 erzielt hatte.
Die Euphorie für ausländische Investitionen 2005–2007 und der Stahl- und Kreditcrash 2008
Die Auktion von Kryvorizhstal löste eine sofortige Neubewertung ukrainischer Unternehmens- und Bankenwerte aus. In der Überzeugung, dass sich die Ukraine den Bewertungskennzahlen Mitteleuropas annäherte, zahlten westliche Bankengruppen – darunter Raiffeisen, BNP Paribas, UniCredit und Commerzbank – zwischen dem Drei- und Fünffachen des Buchwerts, um zwischen 2005 und 2007 ukrainische Geschäftsbanken zu erwerben. Ausländische Portfoliofonds pumpten Kapital in den geringen Free Float von Aktien aus den Bereichen Metallurgie, Energie und Maschinenbau an der PFTS-Börse. Angetrieben von den stark steigenden globalen Stahlpreisen und einem inländischen Fremdwährungskreditwachstum von über 60 Prozent pro Jahr stieg der PFTS-Index von rund 350 Punkten Ende 2005 auf ein Allzeithoch von über 1.200 Punkten Anfang 2008 um mehr als das Dreifache.
Dieser spekulative Boom beruhte auf einem fragilen Fundament: unbesicherte externe Unternehmens- und Bankkreditaufnahmen gepaart mit einer extremen Abhängigkeit von Stahlexporten, die etwa 40 Prozent der ukrainischen Exporterlöse ausmachten. Als die globale Finanzkrise im September 2008 ausbrach, brachen die weltweiten Stahlpreise in der zweiten Jahreshälfte um fast 70 Prozent ein, die ukrainische metallurgische Produktion ging stark zurück und internationale Interbankenkreditlinien froren über Nacht ein. Ein Ansturm der Einleger auf die Prominvestbank im Oktober 2008 veranlasste die Nationalbank der Ukraine dazu, Notfall-Liquiditätskontrollen einzuführen, während die Hrywnja fast 40 Prozent ihres Wertes gegenüber dem US-Dollar verlor, was Kiew dazu zwang, ein Notfall-Stand-by-Abkommen des Internationalen Währungsfonds in Höhe von 16,4 Milliarden US-Dollar zu beantragen.
Am Aktienmarkt drängten ausländische institutionelle Anleger gleichzeitig zum Ausgang. Da dem kursgesteuerten PFTS-System tiefgreifende inländische institutionelle Käufer fehlten, verdampften die Geldkurse bei den Blue-Chip-Aktien aus den Bereichen Stahl, Energie und Banken. Der Handel musste von den Regulierungsbehörden wiederholt ausgesetzt werden, da der PFTS-Index im Laufe des Jahres 2008 um rund 75 Prozent einbrach und bis zum Jahresende unter 300 Punkte fiel – einer der stärksten Einbrüche am Aktienmarkt weltweit.
Die Ukrainische Börse, geopolitische Schocks und kriegsbedingte Einfrierungen
Frustriert von technischen Engpässen und Abwicklungsverzögerungen während des Ausverkaufs 2008, schlossen sich große Kiewer Maklerhäuser 2008–2009 mit russischen Börsenbetreibern zusammen, um einen konkurrierenden auftragsgesteuerten Handelsplatz zu gründen, die Ukrainische Börse (UX), komplett mit elektronischem Internethandel und einem zentralen Gegenpartei-Clearing-Mechanismus. Obwohl der UX-Index den inländischen Privat- und institutionellen Umsatz zwischen 2009 und 2011 kurzzeitig wiederbelebte, erreichte der ukrainische Aktienmarkt nie wieder seine Kapitalisierung von vor 2008.
Aufeinanderfolgende geopolitische Schocks höhlten den öffentlichen Aktienhandel weiter aus. Russlands Annexion der Krim und der Ausbruch des Krieges im industriellen Donbass-Becken im Jahr 2014 zerstörten oder beschädigten physisch wichtige Kohle-, Stahl- und Kraftwerke, die den Kern der PFTS- und UX-Indizes bildeten, während Devisenkontrollen und Sanktionen grenzüberschreitende Kapitalflüsse einschränkten. Als Russland am 24. Februar 2022 seine umfassende Invasion der Ukraine startete, setzte die Nationale Kommission für Wertpapiere und den Aktienmarkt (NSSMC) sofort den gesamten Aktienverkehr aus, um Panikverkäufe zu verhindern, und richtete die verbleibende PFTS- und UX-Infrastruktur fast ausschließlich auf inländische Kriegsanleihen aus.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Ira W. Lieberman et al., "Massenprivatisierung in der Ukraine: Warten auf den Start," World Bank FPD Note Nr. 8, 1994. Internationale Finanzinstitution
- Wertpapierbörse PFTS, "Über die Wertpapierbörse PFTS," JSC Stock Exchange PFTS, 2024. Historische & Finanzielle Referenz
- Radio Free Europe/Radio Liberty, "Niederländische Firma kauft bedeutendes ukrainisches Stahlwerk," RFE/RL, 24.10.2005. Historische & Finanzielle Referenz
- Al Jazeera, "Mittal Steel gewinnt Auktion in der Ukraine," Al Jazeera English, 24.10.2005. Historische & Finanzielle Referenz
- David Gow, "Mittal kauft ukrainisches Stahlwerk in Reality-TV-Auktion," The Guardian, 25.10.2005. Historische & Finanzielle Referenz
- Vasily Astrov, "Ukraine: Inmitten des wirtschaftlichen Zusammenbruchs," Wiener Institut für Internationale Wirtschaftsvergleiche (wiiw), 2009. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Die ukrainische Gutscheinprivatisierung, die 4,8-Milliarden-Dollar-Auktion von Kryvorizhstal und der PFTS-Crash. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/kryvorizhstal-auktion-48-milliarden-dollar/
MLA (9th ed.): Ç., Soner, ed. "Die ukrainische Gutscheinprivatisierung, die 4,8-Milliarden-Dollar-Auktion von Kryvorizhstal und der PFTS-Crash." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/kryvorizhstal-auktion-48-milliarden-dollar/.
Chicago (17th ed.): Ç., Soner, ed. "Die ukrainische Gutscheinprivatisierung, die 4,8-Milliarden-Dollar-Auktion von Kryvorizhstal und der PFTS-Crash." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 9, 2026. https://forgottenfortunes.net/de/kryvorizhstal-auktion-48-milliarden-dollar/.
Have an idea for another financial history documentary or article? Request a story →