En este artículo
En la mañana del 24 de octubre de 2005, millones de ucranianos sintonizaron la televisión nacional en directo para presenciar un espectáculo sin precedentes en la historia económica postsoviética: una subasta abierta y competitiva por una participación del 93,02 % en Kryvorizhstal, la mayor acería integrada del país. Apenas dieciséis meses antes, bajo la administración saliente del presidente Leonid Kuchma, el extenso complejo metalúrgico de Kryvyi Rih había sido vendido en una licitación amañada por 800 millones de dólares a un consorcio nacional controlado por Rinat Akhmetov y el yerno de Kuchma, Viktor Pinchuk. Tras la Revolución Naranja, el presidente Viktor Yushchenko y la primera ministra Yulia Tymoshenko anularon esa transacción privilegiada a través de los tribunales y volvieron a poner al gigante siderúrgico a la venta con un precio de salida de 10.000 millones de grivnas (2.000 millones de dólares). Después de una tensa batalla de ofertas con un consorcio rival liderado por Arcelor, Mittal Steel, del multimillonario Lakshmi Mittal, se adjudicó Kryvorizhstal con una puja final de 24.200 millones de grivnas (4.800 millones de dólares), seis veces el precio de la venta privilegiada de 2004. [1]
Aquella única subasta televisada se convirtió en el punto de inflexión decisivo en la historia del mercado de capitales postsoviético de Ucrania. Expuso la enorme brecha de valoración creada durante la era de la privatización masiva por certificados de 1995 a 1998, cuando decenas de millones de ciudadanos intercambiaron cupones de papel por minúsculas fracciones de empresas industriales, mientras los directivos de las fábricas y los nacientes grupos financiero-industriales consolidaban discretamente el control en la bolsa de valores extrabursátil PFTS. Al mismo tiempo, la ganancia inesperada de 4.800 millones de dólares desató un eufórico auge de inversión extranjera de tres años que impulsó el índice PFTS por encima de los 1.200 puntos en 2007, solo para que el colapso crediticio y siderúrgico mundial de 2008 aniquilara aproximadamente el 75 % del valor de las acciones ucranianas en un solo año. [2]
Hiperinflación, directores rojos y la privatización masiva por certificados de 1995 a 1998
Cuando Ucrania declaró su independencia de la Unión Soviética en agosto de 1991, heredó una de las mayores concentraciones de industria pesada de Eurasia, que abarcaba más de 10.000 medianas y grandes empresas estatales y más de 100.000 talleres más pequeños en los sectores de la metalurgia, el carbón, la maquinaria pesada, los productos químicos y la generación de energía. A diferencia de Rusia, que lanzó un rápido programa de privatización por cupones en 1992, los legisladores ucranianos se estancaron durante tres años en medio de feroces disputas entre economistas reformistas y el poderoso grupo de presión parlamentario de gerentes de empresas estatales conocido como los «directores rojos». Mientras la privatización seguía en un punto muerto, el banco central financió a las fábricas estatales mediante emisiones de crédito sin respaldo, lo que disparó la inflación de los precios al consumidor a aproximadamente un 5.000 % en 1993 y redujo el producto interno bruto oficial en casi un 40 % en comparación con los niveles de 1989. [3]
Solo después de un Memorando de Entendimiento de múltiples donantes en marzo de 1994, respaldado por el Banco Mundial, el Fondo Monetario Internacional y la Agencia de los Estados Unidos para el Desarrollo Internacional —seguido por el programa de estabilización macroeconómica del presidente Leonid Kuchma en octubre de 1994—, el Fondo de Propiedad Estatal de Ucrania (SPFU) activó la privatización masiva a nivel nacional. Desde enero de 1995 y hasta 1998, el Estado emitió certificados de propiedad de privatización en papel intransferibles (pryvatyzatsiyni maynovi sertyfikaty) con un valor nominal equivalente a unos 50 dólares para cada ciudadano ucraniano, junto con certificados de compensación suplementarios creados para contrarrestar las pérdidas hiperinflacionarias en las cuentas de ahorro de la era soviética. [4]
Más de 46 millones de ciudadanos —de los aproximadamente 50 millones de residentes con derecho a ello— finalmente recogieron sus certificados y los presentaron en los centros regionales de subasta de certificados, convirtiendo a casi 9.500 medianas y grandes empresas estatales en sociedades anónimas abiertas. Sin embargo, la propiedad masiva sobre el papel no tardó en divergir del control corporativo en la práctica. Las familias comunes poseían participaciones minúsculas en fábricas plagadas de comercio de trueque, atrasos salariales y contabilidad opaca, y prácticamente no recibían dividendos en efectivo. Operando en un entorno legal débil con protecciones mínimas para los accionistas minoritarios, los directores de las fábricas se aliaron con corredores callejeros sin licencia, sociedades fiduciarias y casas de comercio regionales para comprar las acciones de los empleados y los fondos de cupones a precios irrisorios. A finales de la década de 1990, la propiedad ciudadana dispersa se había cristalizado en imperios industriales concentrados y controlados por clanes oligárquicos regionales en Donetsk, Dnipropetrovsk y Kiev. [5]
El nacimiento de la bolsa PFTS y el mercado de valores extrabursátil
A medida que millones de acciones corporativas privatizadas cambiaban de manos tras las subastas de certificados, Ucrania necesitaba urgentemente un centro de negociación secundario para fijar los precios y liquidar las transacciones de capital. En febrero de 1996, una asociación autorreguladora de agentes de valores ucranianos con licencia estableció el Centro Técnico PFTS (Persha Fondova Torgova Systema, o Primer Sistema de Negociación de Valores) con la asistencia técnica de donantes internacionales para el desarrollo. Construido sobre un modelo electrónico de intermediarios extrabursátiles impulsado por cotizaciones e inspirado en el sistema inicial del NASDAQ, el PFTS recibió la Licencia de Sistema de Negociación e Información n.º 1 de la recién creada Comisión Estatal de Valores y Mercado de Valores. [6]
La plataforma electrónica creció rápidamente a medida que se aceleraba la consolidación posterior a la privatización. En 1996, el PFTS representaba solo el 6,48 % del volumen de negocios organizado de valores ucranianos, ocupando el tercer lugar por detrás de las bolsas de corros tradicionales. Para 1997, su cuota de mercado saltó al 46,01 % —solo superada por la Bolsa de Divisas Interbancaria de Ucrania— y el 1 de octubre de 1997, la bolsa lanzó el índice de referencia PFTS con un valor base de 100 puntos. Tras la crisis regional de deuda soberana de agosto de 1998, el PFTS captó el 64,74 % del volumen nacional de negociación de valores, consolidando su posición como el centro indiscutible de la negociación de acciones y bonos corporativos ucranianos antes de convertirse formalmente en la bolsa de valores autorizada JSC Stock Exchange PFTS bajo la legislación de valores revisada en 2006. [7]
A pesar de su sofisticación tecnológica, el mercado inicial del PFTS reflejaba las distorsiones estructurales del capitalismo ucraniano. La mayoría de los grandes conglomerados industriales mantenían solo entre el 1 y el 10 % de sus acciones en capital flotante, bloqueando el 90 % restante dentro de sociedades de cartera extraterritoriales en Chipre o las Islas Vírgenes Británicas. Los grupos financiero-industriales nacionales —incluidos System Capital Management en Donetsk, Interpipe en Dnipropetrovsk y el Grupo Privat— preferían adquirir empresas estratégicas a través de licitaciones de privatización estatales a medida, cuyas reglas de calificación estaban diseñadas para excluir a los postores multinacionales extranjeros. [8]
La venta privilegiada de 2004 y la resubasta televisada de Kryvorizhstal en 2005
Ninguna transacción ilustró la mecánica de la privatización privilegiada de forma más cruda que la venta de Kryvorizhstal en junio de 2004. Con una producción de aproximadamente 7 millones de toneladas métricas de acero bruto al año —cerca de una quinta parte de la producción total de acero de Ucrania— y con sus propias minas de mineral de hierro y plantas de carbón coquizable cautivas, Kryvorizhstal era la joya de la corona de la cartera restante del Fondo de Propiedad Estatal. En el período previo a las polémicas elecciones presidenciales de 2004, el SPFU estructuró las condiciones de la licitación por una participación del 93,02 % para exigir que cualquier postor ya hubiera producido coque en Ucrania durante varios años consecutivos. Esa única estipulación técnica descalificó a siderúrgicas mundiales como Mittal Steel, Arcelor y U.S. Steel, cuyas ofertas indicativas superaban los 1.500 millones de dólares, dejando que el Consorcio de Inversión Industrial —propiedad conjunta de System Capital Management de Rinat Akhmetov y de Interpipe de Viktor Pinchuk— adquiriera el complejo por 4.260 millones de grivnas (800 millones de dólares).
Durante las protestas de la Revolución Naranja en el invierno de 2004, el líder de la oposición Viktor Yushchenko denunció repetidamente el acuerdo de Kryvorizhstal como un robo descarado al Estado. Tras asumir el cargo a principios de 2005 junto a la primera ministra Yulia Tymoshenko, la nueva administración impugnó la transacción en los tribunales comerciales, revocó la venta de 2004 y ordenó una subasta de reprivatización transparente y abierta a inversores internacionales. Incluso después de que Tymoshenko dejara el cargo en septiembre de 2005 y de que el parlamento aprobara una resolución no vinculante para intentar detener la venta, Yushchenko siguió adelante con la subasta televisada el 24 de octubre de 2005.
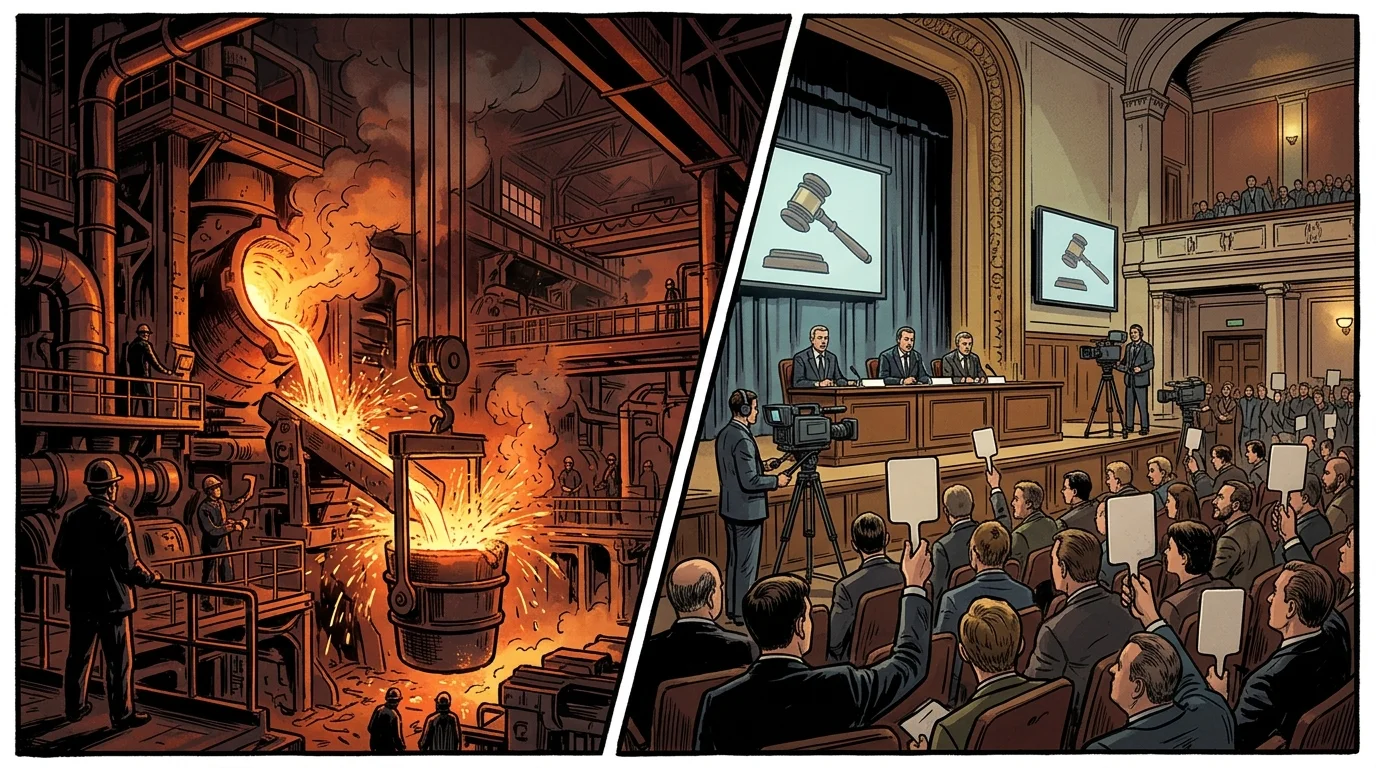
Tres contendientes precalificados —Mittal Steel (registrada a través de sus filiales holandesa y alemana), el consorcio Grupo Industrial liderado por Arcelor y LLC Smart-Group, respaldada por Rusia— depositaron sus ofertas iniciales selladas en una urna de cristal transparente frente a las cámaras de televisión, con Arcelor abriendo la puja en 12.600 millones de grivnas (2.500 millones de dólares). Durante la hora siguiente, el subastador elevó el precio en incrementos de 100 millones de grivnas a lo largo de 78 rondas de pujas con paletas hasta que Mittal Steel ganó la participación del 93,02 % por 24.200 millones de grivnas (4.800 millones de dólares). Ese único ingreso superó el total acumulado de todos los ingresos por privatizaciones recaudados por el Estado ucraniano entre 1992 y 2004.
La euforia de la inversión extranjera de 2005 a 2007 y el colapso crediticio y siderúrgico de 2008
La subasta de Kryvorizhstal desencadenó una reevaluación inmediata de los activos corporativos y bancarios ucranianos. Convencidos de que Ucrania estaba convergiendo hacia los múltiplos de valoración de Europa Central, los grupos bancarios occidentales —incluidos Raiffeisen, BNP Paribas, UniCredit y Commerzbank— pagaron entre tres y cinco veces el valor contable para adquirir bancos comerciales ucranianos entre 2005 y 2007. Los fondos de cartera extranjeros inyectaron capital en el reducido capital flotante de las acciones metalúrgicas, energéticas y de construcción de maquinaria en la bolsa PFTS. Impulsado por el aumento de los precios mundiales del acero y el crecimiento del crédito interno en moneda extranjera, que superaba el 60 % anual, el índice PFTS se triplicó con creces, pasando de unos 350 puntos a finales de 2005 a un máximo histórico por encima de los 1.200 puntos a principios de 2008.
Ese auge especulativo descansaba sobre cimientos frágiles: préstamos externos corporativos y bancarios sin cobertura, sumados a una dependencia extrema de las exportaciones de acero como materia prima, que generaban aproximadamente el 40 % de los ingresos por exportación de Ucrania. Cuando estalló la crisis financiera mundial en septiembre de 2008, los precios mundiales del acero se desplomaron casi un 70 % en la segunda mitad del año, la producción metalúrgica ucraniana se contrajo bruscamente y las líneas de crédito interbancarias internacionales se congelaron de la noche a la mañana. Una fuga de depósitos en Prominvestbank en octubre de 2008 llevó al Banco Nacional de Ucrania a imponer controles de liquidez de emergencia, mientras que la grivna perdió casi el 40 % de su valor frente al dólar estadounidense, lo que obligó a Kiev a solicitar un Acuerdo Stand-By de emergencia de 16.400 millones de dólares al Fondo Monetario Internacional.
En el mercado de valores, los inversores institucionales extranjeros se apresuraron a salir simultáneamente. Debido a que el sistema impulsado por cotizaciones del PFTS carecía de compradores institucionales nacionales con gran liquidez, los precios de oferta se evaporaron en las acciones de primera línea de los sectores siderúrgico, energético y bancario. Los reguladores tuvieron que suspender repetidamente la negociación a medida que el índice PFTS se desplomaba aproximadamente un 75 % en el transcurso de 2008, cayendo por debajo de los 300 puntos a finales de año, una de las contracciones del mercado de valores más pronunciadas en todo el mundo.
La Bolsa de Ucrania, las crisis geopolíticas y las congelaciones en tiempos de guerra
Frustradas por los cuellos de botella técnicos y los retrasos en las liquidaciones durante la venta masiva de 2008, las principales casas de bolsa de Kiev se asociaron con operadores bursátiles rusos entre 2008 y 2009 para lanzar un mercado rival impulsado por órdenes, la Bolsa de Ucrania (UX), que contaba con negociación electrónica por internet y un mecanismo de compensación de contrapartida central. Aunque el índice UX reavivó brevemente el volumen de negocios minorista e institucional nacional entre 2009 y 2011, el mercado de valores de Ucrania nunca recuperó su capitalización anterior a 2008.
Las sucesivas crisis geopolíticas vaciaron aún más la negociación de acciones públicas. La anexión de Crimea por parte de Rusia y el estallido de la guerra en la cuenca industrial del Dombás en 2014 cortaron físicamente o dañaron importantes plantas de carbón, acero y energía que formaban el núcleo de los índices PFTS y UX, mientras que los controles de divisas y las sanciones redujeron los flujos de capital transfronterizos. Cuando Rusia lanzó su invasión a gran escala de Ucrania el 24 de febrero de 2022, la Comisión Nacional de Valores y Mercado de Valores (NSSMC) suspendió inmediatamente toda la circulación de acciones para evitar una liquidación por pánico, redirigiendo la infraestructura superviviente del PFTS y la UX casi exclusivamente hacia los bonos gubernamentales nacionales en tiempos de guerra.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Ira W. Lieberman et al., «Mass Privatization in Ukraine: Waiting for Launch,» World Bank FPD Note No. 8, 1994. Institución Financiera Internacional
- PFTS Stock Exchange, «About PFTS Stock Exchange,» JSC Stock Exchange PFTS, 2024. Referencia Histórica y Financiera
- Radio Free Europe/Radio Liberty, «Dutch Firm Buys Major Ukrainian Steel Mill,» RFE/RL, 2005-10-24. Referencia Histórica y Financiera
- Al Jazeera, «Mittal Steel Wins Ukraine Auction,» Al Jazeera English, 2005-10-24. Referencia Histórica y Financiera
- David Gow, «Mittal Buys Ukraine Steel Mill in Reality TV Auction,» The Guardian, 2005-10-25. Referencia Histórica y Financiera
- Vasily Astrov, «Ukraine: In the Midst of Economic Meltdown,» Vienna Institute for International Economic Studies (wiiw), 2009. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La privatización mediante cupones de Ucrania, la subasta de Kryvorizhstal de 4.800 millones de dólares y el colapso de la PFTS. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/subasta-de-kryvorizhstal-la-venta-de-acero-de/
MLA (9th ed.): Ç., Soner, ed. "La privatización mediante cupones de Ucrania, la subasta de Kryvorizhstal de 4.800 millones de dólares y el colapso de la PFTS." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/subasta-de-kryvorizhstal-la-venta-de-acero-de/.
Chicago (17th ed.): Ç., Soner, ed. "La privatización mediante cupones de Ucrania, la subasta de Kryvorizhstal de 4.800 millones de dólares y el colapso de la PFTS." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 9, 2026. https://forgottenfortunes.net/es/subasta-de-kryvorizhstal-la-venta-de-acero-de/.
Have an idea for another financial history documentary or article? Request a story →