In diesem Artikel
Vier Jahrzehnte lang finanzierte Japan nach dem Zweiten Weltkrieg seinen Wiederaufbau und seine rasante industrielle Expansion über eine haushaltsferne Finanzarchitektur, die die staatlichen Infrastrukturmonopole vor der Disziplin des Kreditmarkts abschirmte. Im Zentrum dieses Systems stand das Fiskalische Investitions- und Darlehensprogramm (Zaisei Toyushi, kurz Zaito), gemeinhin als Japans „zweiter Haushalt“ bekannt. Gespeist aus den Pflichteinlagen der privaten Postsparguthaben (Yucho) und der öffentlichen Rentenreserven beim Trust Fund Bureau des Finanzministeriums, schleuste Zaito Dutzende Billionen Yen in staatseigene öffentliche Körperschaften (tokushu hojin), allen voran die Japanische Staatsbahn (JNR) und die Japan Highway Public Corporation (Nihon Doro Kodan). Als politisch verordnete Bauprojekte und der Zinseszins diese Körperschaften an den Rand der Zahlungsunfähigkeit trieben, brauchte die Politik fast zwei Jahrzehnte – von der Zerschlagung der JNR im April 1987 über die Übernahme von 28,3 Billionen Yen gestrandeter Eisenbahnschulden im Oktober 1998 und die Auflösung des Trust Fund Bureau im April 2001 bis zur Autobahnprivatisierung im Oktober 2005 –, um die gewaltige verborgene Bilanz des japanischen Entwicklungsstaats der Nachkriegszeit abzuwickeln. [1]
Die Zerschlagung der Japanischen Staatsbahn 1987 und die Last von 37,1 Billionen Yen
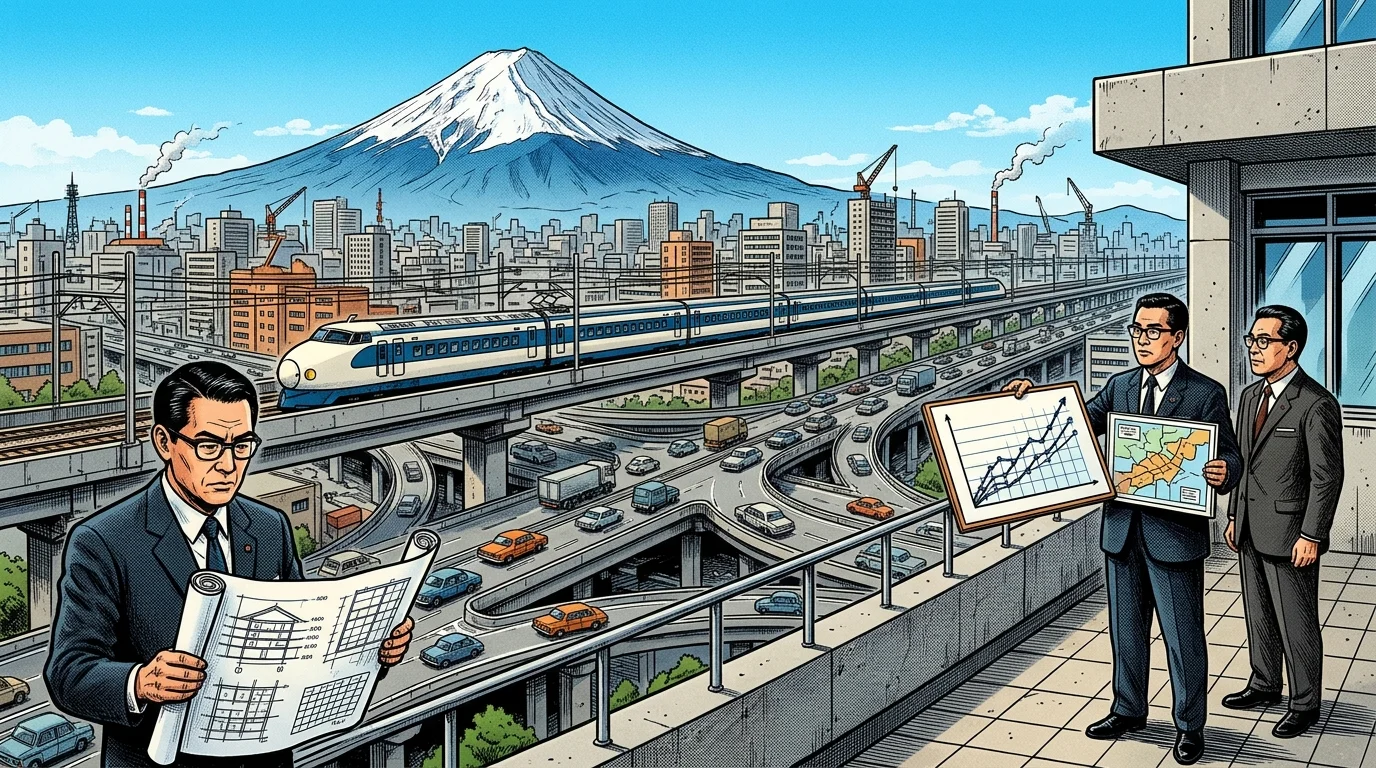
Die 1949 als öffentliche Körperschaft gegründete Japanische Staatsbahn trieb 1964 den Bau des Tokaido-Shinkansen voran und betrieb die Lebensadern des japanischen Pendler- und Fernverkehrs. Doch Mitte der 1970er-Jahre hatten die wachsende Konkurrenz von Auto und Flugzeug, verhärtete Arbeitsbeziehungen und anhaltender parlamentarischer Druck, hochdefizitäre ländliche Nebenstrecken zu bauen und zu betreiben, die JNR in chronische Defizite gestürzt. Um Betriebsverluste und Investitionen in neue Hochgeschwindigkeitstrassen zu decken, lieh sich die JNR unablässig Geld aus dem Fiskalischen Investitions- und Darlehensprogramm und gab staatlich garantierte Anleihen aus. Als Premierminister Yasuhiro Nakasone im November 1986 das JNR-Reformgesetz durch das Parlament brachte, beliefen sich die aufgelaufenen langfristigen Verbindlichkeiten der JNR auf 37,1 Billionen Yen. [2]
Am 1. April 1987 wurde die JNR offiziell aufgelöst und in sechs regionale Personenverkehrsgesellschaften – JR East, JR Central, JR West, JR Hokkaido, JR Shikoku und JR Kyushu – sowie eine landesweite Güterverkehrsgesellschaft, JR Freight, aufgeteilt. Damit die neu gegründeten JR-Gesellschaften gewinnbringend arbeiten und ihre Aktien eines Tages an der Tokioter Börse notieren konnten, hielten die Architekten der Reform den Großteil der Altschulden von ihnen fern. Die drei lukrativen Betreiber auf der Hauptinsel Honshu (JR East, JR Central und JR West), JR Freight und die Shinkansen Holding Corporation übernahmen zusammen 11,6 Billionen Yen an Verbindlichkeiten, die unmittelbar an aktive Eisenbahnanlagen gebunden waren. Die übrigen drei Personenverkehrsgesellschaften auf den Inseln Hokkaido, Shikoku und Kyushu wurden von Altschulden ganz befreit und mit einem Stabilisierungsfonds von 1,3 Billionen Yen ausgestattet, dessen Anlageerträge ihre strukturellen Betriebsverluste ausgleichen sollten. [3]
Durch diese Aufteilung blieben 25,5 Billionen Yen an verwaisten Verpflichtungen übrig – historische Betriebsschulden der JNR, Baulasten aus dem Seikan-Tunnel und den Honshu-Shikoku-Brücken sowie ungedeckte Pensionsansprüche der Beschäftigten. Statt diese Summe sofort im allgemeinen Haushalt der Zentralregierung auszuweisen, parkte das Finanzministerium die gesamten 25,5 Billionen Yen in einer eigens geschaffenen staatlichen Abwicklungsgesellschaft: der JNR Settlement Corporation (Kokutetsu Seisan Jigyodan, kurz JNRSC). [4]
| Kennzahl / Betrag | Historische Bedeutung & Dokumentierter Kontext |
|---|---|
| 7,7 Billionen Yen | Die Beamten rechneten damit, dass Grundstücksverkäufe 7,7 Billionen Yen und JR-Aktienplatzierungen 1,2 Billionen Yen einbringen würden, sodass nach Abschluss der Verwertung rund 13,8 Billionen Yen bei den Steuerzahlern verblieben wären. |
| 50 Prozent | 1987 und 1988 stiegen die Preise für Gewerbeflächen im Großraum Tokio um mehr als 50 Prozent pro Jahr. |
| 1 Billion Yen | Zwar verkaufte die JNRSC im Laufe der 1990er-Jahre große Teile ihres Bestands und platzierte erste Tranchen von Aktien der JR East, JR West und JR Central, doch die gedrückten Vermögenspreise reichten bei Weitem nicht aus, um die jährliche Zinslast der Gesellschaft zu decken, die mehr als 1 Billion Yen pro Jahr betrug. |
| 4,2 Billionen Yen | Die verbleibenden 4,2 Billionen Yen an künftigen Pensionsverpflichtungen und Verwertungsaufgaben gingen an die Japan Railway Construction Public Corporation (später eingegliedert in die Japan Railway Construction, Transport and Technology Agency, kurz JRTT). |
Die Wette auf Grundstücksverkäufe in der Blase und die Steuerzahler-Rettung von 28,3 Billionen Yen 1998
Nach dem Privatisierungsplan von 1987 sollte die JNR Settlement Corporation den Großteil ihrer 25,5 Billionen Yen Schulden tilgen, indem sie 8.800 Hektar überzähliger Güterbahnhöfe, Rangieranlagen und erstklassiger innerstädtischer Grundstücke – darunter riesige Areale in Shiodome und Shinagawa im Zentrum Tokios sowie in Umeda in Osaka – und Aktienpakete der neuen JR-Gesellschaften veräußerte. Die Beamten rechneten damit, dass Grundstücksverkäufe 7,7 Billionen Yen und JR-Aktienplatzierungen 1,2 Billionen Yen einbringen würden, sodass nach Abschluss der Verwertung rund 13,8 Billionen Yen bei den Steuerzahlern verblieben wären. [5]
Dieser Tilgungsmechanismus prallte sofort auf die gesamtwirtschaftlichen Verzerrungen der japanischen Vermögenspreisblase der späten 1980er-Jahre. 1987 und 1988 stiegen die Preise für Gewerbeflächen im Großraum Tokio um mehr als 50 Prozent pro Jahr. Aus Sorge, offene Versteigerungen der riesigen ehemaligen JNR-Bahngelände würden Rekord-Richtpreise setzen und die städtische Bodenspekulation weiter anheizen, beschloss das Kabinett, öffentliche Ausschreibungen für JNRSC-Grundstücke in den großen Ballungsräumen auszusetzen. Über mehrere entscheidende Jahre auf dem Höhepunkt des Immobilienmarkts durfte die Settlement Corporation ihre wertvollsten Grundstücke nicht öffentlich versteigern und musste stattdessen auf undurchsichtige, frei ausgehandelte Übertragungen an Kommunen oder komplizierte Grundstückstreuhandmodelle ausweichen. [6]
Als das Verkehrsministerium den Versteigerungsstopp nach dem Absturz des Nikkei-Index 1990 und dem Beginn des städtischen Bodenpreisverfalls 1991 lockerte, war die Nachfrage nach Gewerbeimmobilien verpufft. Zwar verkaufte die JNRSC im Laufe der 1990er-Jahre große Teile ihres Bestands und platzierte erste Tranchen von Aktien der JR East, JR West und JR Central, doch die gedrückten Vermögenspreise reichten bei Weitem nicht aus, um die jährliche Zinslast der Gesellschaft zu decken, die mehr als 1 Billion Yen pro Jahr betrug. Weil die Behörde nur noch Kredite aufnahm, um Zinsen auf notleidende Altverbindlichkeiten zu zahlen, wuchs ihre Schuldsumme während Japans „verlorenem Jahrzehnt“ stetig weiter. [7]
1998, nach elf Jahren der Grundstücks- und Aktienverkäufe, waren die Schulden der JNR Settlement Corporation gegenüber dem Ausgangswert von 25,5 Billionen Yen im Jahr 1987 nicht gesunken – sie waren auf 28,3 Billionen Yen angewachsen. Im Eingeständnis, dass die Abwicklungsgesellschaft rechnerisch zahlungsunfähig war, verabschiedete das Parlament im Oktober 1998 das Gesetz über die Abwicklung der Schulden und Verbindlichkeiten der JNR Settlement Corporation. Mit der Auflösung der JNRSC am 22. Oktober 1998 übernahm die Zentralregierung 24,1 Billionen Yen an verzinslichen Schulden und zinslosen Darlehen direkt in den allgemeinen Staatshaushalt und verwandelte damit außerbilanzielle Eisenbahnverpflichtungen in Staatsschulden, die über sechzig Jahre mithilfe einer erhöhten Tabaksteuer und allgemeiner Steuereinnahmen getilgt werden sollten. Die verbleibenden 4,2 Billionen Yen an künftigen Pensionsverpflichtungen und Verwertungsaufgaben gingen an die Japan Railway Construction Public Corporation (später eingegliedert in die Japan Railway Construction, Transport and Technology Agency, kurz JRTT). [8]
Zaito: Im Inneren des 400-Billionen-Yen-Programms für Investitionen und Darlehen
Das Debakel der JNR Settlement Corporation legte einen tieferen institutionellen Fehler der japanischen Staatsfinanzen offen: die automatische Finanzierungspipeline des Fiskalischen Investitions- und Darlehensprogramms (Zaito). Das 1953 unter Federführung des Finanzministeriums eingerichtete Zaito funktionierte als staatlicher Finanzkreislauf jenseits der Kontrolle des regulären, steuerfinanzierten Haushalts. Nach dem Gesetz über den Fonds des Trust Fund Bureau musste jeder Yen, den Japans 24.000 Postämter über das Postsparsystem (Yucho) einsammelten, ebenso wie die Reserven der staatlichen Sozial- und Arbeitnehmerrentenversicherung, von Rechts wegen beim Trust Fund Bureau des Finanzministeriums (Shikin Un’yobu) eingelegt werden. Zusätzliche Mittel flossen aus der Postlebensversicherung (Kampo) und aus Konten staatlich garantierter Anleihen.
In der Hochwachstumsphase der 1950er- und 1960er-Jahre lenkte dieser Mechanismus die Ersparnisse der Haushalte erfolgreich zu niedrigen, administrativ festgesetzten Zinsen in industrielle Grundkapazitäten, Stromerzeugung, Schifffahrt und Fernverkehrsinfrastruktur. In den 1990er-Jahren litt Japan jedoch nicht mehr unter Kapitalmangel, sondern unter einem chronischen Sparüberschuss des Privatsektors. Dennoch zogen höhere Zinsen und strukturelle Bequemlichkeit die Einlagen der Haushalte weiterhin in das staatlich garantierte Postsparsystem. Im Haushaltsjahr 2000 belief sich der Gesamtbestand des Fiskalischen Investitions- und Darlehensprogramms auf rund 400 Billionen Yen – fast 80 Prozent des japanischen Bruttoinlandsprodukts –, während allein das Trust Fund Bureau Verbindlichkeiten von über 430 Billionen Yen verwaltete, darunter 247 Billionen Yen an Postspareinlagen und 139 Billionen Yen an öffentlichen Rentenreserven.
Weil das Trust Fund Bureau gesetzlich verpflichtet war, diese Flut von Pflichteinlagen anzunehmen und zu verzinsen, mussten die Beamten des Finanzministeriums Kreditnehmer im Netz der besonderen öffentlichen Körperschaften (tokushu hojin) finden. Einrichtungen wie die Housing Loan Corporation, die Japan Highway Public Corporation, die Honshu-Shikoku Bridge Authority und regionale Entwicklungsgesellschaften erhielten automatisch jahrzehntelange Darlehen – unabhängig davon, ob ihre Projekte genug Cashflow für den Schuldendienst erwirtschaften konnten. Versteckte Subventionen und Anschlusskredite verschleierten wachsende wirtschaftliche Verluste, bis die Projekte in einem ähnlichen Ausmaß wie die JNR scheiterten.
Die Abschaffung der Pflichteinlagen der Postsparkasse im April 2001
Der Druck von Wirtschaftswissenschaftlern, von Geschäftsbanken, die über unfairen Wettbewerb durch den Staat klagten, und von Verwaltungsreformern in den Regierungen Hashimoto und Mori führte im Mai 2000 schließlich zu einer gesetzlichen Generalüberholung. Die am 1. April 2001 in Kraft getretene Grundlegende Reform des Fiskalischen Investitions- und Darlehensprogramms zerschlug den automatischen Finanzierungskreislauf, der Japans zweiten Haushalt fast ein halbes Jahrhundert lang getragen hatte.
Erstens schaffte die Reform das Trust Fund Bureau vollständig ab und hob die gesetzliche Pflicht auf, Postspareinlagen und öffentliche Rentenreserven beim Finanzministerium einzulegen. Ab April 2001 mussten das Postsparsystem und die öffentlichen Rentenfonds ihre neu eingehenden Mittel eigenständig an den Finanzmärkten anlegen. Zweitens verpflichtete die Reform die Empfängereinrichtungen des FILP, damit öffentliche Körperschaften nicht länger ohne Marktdisziplin Kredite aufnehmen konnten, sich Kapital direkt bei institutionellen Anlegern zu beschaffen, und zwar über nicht garantierte „FILP-Agency-Anleihen“ (Zaito Kikan債), gestützt auf ihr eigenes Kreditrating und die Cashflows ihrer Projekte. Nur wenn sich eine Einrichtung nicht am privaten Markt finanzieren konnte und eine formelle, veröffentlichte „Politikkostenanalyse“ bestand, die die künftige Subventionslast für die Steuerzahler bezifferte, durfte sie Mittel aus den neu eingeführten „FILP-Anleihen“ (Zaito債) erhalten, die wie reguläre japanische Staatsanleihen (JGBs) funktionierten.
Die Reform vom April 2001 ließ den Umfang der staatlichen Finanzintermediation drastisch schrumpfen. Die jährlichen Neuauszahlungen des FILP, die Ende der 1990er-Jahre einen Höchststand von über 40 Billionen Yen erreicht hatten, sanken binnen fünf Jahren um mehr als die Hälfte und schnitten die automatische Liquidität ab, die verschuldete Infrastrukturkörperschaften lange geschützt hatte.
Koizumi und die Privatisierung der Japan Highway Public Corporation 2005
Als Junichiro Koizumi im April 2001 – genau in dem Monat, in dem die FILP-Reform in Kraft trat – das Amt des Premierministers antrat, machte er die Zerschlagung des Straßenbaukomplexes und die vollständige Privatisierung der Japanischen Post zu den beiden Säulen seiner Agenda einer „Reform ohne Tabuzonen“. Sein wichtigstes Infrastrukturziel waren die vier mit dem Autobahnwesen befassten öffentlichen Körperschaften: die Japan Highway Public Corporation (Nihon Doro Kodan, kurz JH), die Metropolitan Expressway Public Corporation, die Hanshin Expressway Public Corporation und die Honshu-Shikoku Bridge Authority.
Die 1956 gegründete Japan Highway Public Corporation hatte das nationale Autobahnnetz über ein 1972 eingeführtes landesweites „Mautpoolsystem“ finanziert. Nach dieser Quersubventionierungsformel wurden Mautüberschüsse aus stark befahrenen städtischen Korridoren – etwa den Autobahnen Tomei und Meishin zwischen Tokio, Nagoya und Osaka – zusammengelegt, um neue Autobahnverlängerungen in dünn besiedelte ländliche Präfekturen zu finanzieren, die von den einflussreichen Abgeordneten des „Straßenstamms“ (doro zoku) der Liberaldemokratischen Partei begünstigt wurden. Anfang der 2000er-Jahre hatten die vier Autobahnkörperschaften rund 40 Billionen Yen an verzinslichen Schulden angehäuft (wobei die Honshu-Shikoku Bridge Authority bereits technisch zahlungsunfähig war und eigene Schuldübernahmen durch den Staat erforderte), während die parlamentarische Straßenlobby weiterhin die Fertigstellung eines nationalen Netzes von 9.342 Kilometern forderte.
Nach erbitterten Kämpfen mit den Faktionsführern der LDP und dem Rücktritt zweier Mitglieder seines unabhängigen Ausschusses für die Autobahnprivatisierung brachte Koizumi im Juni 2004 das Gesetz zur Privatisierung der Autobahnkörperschaften durch. Am 1. Oktober 2005 wurden die Japan Highway Public Corporation und ihre drei Schwesterbehörden aufgelöst und nach einem zweistufigen Modell der Trennung von Vermögen und Betrieb neu geordnet, das eine Wiederholung des Fiaskos der JNR Settlement Corporation verhindern sollte:
- Regionale private Betreibergesellschaften (NEXCO): Die Japan Highway Public Corporation wurde geografisch in drei Betreiber-Aktiengesellschaften aufgeteilt – East Nippon Expressway Company (NEXCO East), Central Nippon Expressway Company (NEXCO Central) und West Nippon Expressway Company (NEXCO West) –, hinzu kamen die neu gegründeten Gesellschaften Metropolitan Expressway Company, Hanshin Expressway Company und Honshu-Shikoku Bridge Expressway Company. Diese sechs Betreiber übernahmen Mauterhebung, Instandhaltung, den Einzelhandel an den Raststätten und den Neubau von Straßen.
- Die Japan Expressway Holding and Debt Repayment Agency (JEHDRA): Statt die Betreibergesellschaften unter Altlasten zu erdrücken oder auf spekulative Grundstücksverkäufe zu setzen, schuf die Regierung eine unabhängige Verwaltungsbehörde, die JEHDRA, die das rechtliche Eigentum sowohl an den Autobahnanlagen als auch an rund 37 bis 40 Billionen Yen konsolidierter Autobahnschulden übernahm.
Im Rahmen der Ordnung von 2005 pachten die NEXCO-Betreibergesellschaften das Autobahnnetz von der JEHDRA und zahlen feste, aus den Mauteinnahmen gespeiste Pachtgebühren, mit denen die JEHDRA die Altschulden tilgt – nach strikter gesetzlicher Vorgabe binnen fünfundvierzig Jahren (ursprünglich bis 2050, später durch nachfolgende Verlängerungsgesetze hinausgeschoben). Im selben Oktober 2005 gewann Koizumi eine vorgezogene Unterhauswahl mit einem Erdrutschsieg und setzte die Gesetze zur Postprivatisierung durch – damit war die institutionelle Verbindung zwischen den Ersparnissen der japanischen Haushalte und politisch gelenkten öffentlichen Bauvorhaben endgültig gekappt.
Finanzielles und institutionelles Erbe
Der Bogen von der Zerschlagung der JNR 1987 bis zur Autobahnprivatisierung 2005 veränderte grundlegend, wie der japanische Staat Infrastrukturfinanzierung verbucht. Das Scheitern der JNR Settlement Corporation – bei der aufgeschobene Grundstücksverkäufe während der Blase und das Weiterrollen des Zinseszinses einen Abwicklungsbestand von 25,5 Billionen Yen in eine Steuerzahlerrechnung von 28,3 Billionen Yen verwandelten – zeigte, dass das Parken staatlicher Verbindlichkeiten in haushaltsfernen Vehikeln ohne eigene Cashflows die fiskalischen Verluste nur vergrößert. Mit der Abschaffung der Zaito-Pflichteinlagen 2001 und der Bindung der 40 Billionen Yen Autobahnschulden an abgeschottete Mautpachteinnahmen innerhalb der JEHDRA 2005 holte Japan seinen „zweiten Haushalt“ aus dem Schatten – auch wenn die übernommenen Eisenbahn- und Brückenverpflichtungen die ausgewiesene Staatsschuldenquote des Landes dauerhaft erhöhten.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- East Japan Railway Culture Foundation, „ Work of JNR Settlement Headquarters (JNRSH),“ Japan Railway & Transport Review, 2007. Wissenschaftliche Fachpublikation
- Ministry of Transport of Japan, „ Settlement of Debt of Japanese National Railways Settlement Corporation (JNRSC),“ Annual Report on the Transport Economy (White Paper), 1998. Historische & Finanzielle Referenz
- Ministry of Finance of Japan, „ Framework of the Fundamental Reform of the Fiscal Investment and Loan Program (FILP),“ Ministry of Finance, 2000. Historische & Finanzielle Referenz
- Financial Bureau, Ministry of Finance of Japan, „ Fiscal Investment and Loan Program (FILP) Overview,“ Ministry of Finance, 2020. Historische & Finanzielle Referenz
- Yasushi Iwamoto, „ The Walk from the Sanctuary: The Reform of the Fiscal Investment and Loan Program in Japan,“ National Bureau of Economic Research (NBER), 2001. Wissenschaftliche Fachpublikation
- Eiji Ohno and Ryosuke Ando, „ Economic Evaluation of the Privatization of Highway Public Corporations in Japan,“ European Regional Science Association (ERSA), 2006. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Japans verborgener Schuldenstaat: Der Zusammenbruch der JNR in Höhe von 28,3 Billionen Yen, die Zaito-Reform und NEXCO. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/jnr-schulden-japans-abrechnung/
MLA (9th ed.): Ç., Soner, ed. "Japans verborgener Schuldenstaat: Der Zusammenbruch der JNR in Höhe von 28,3 Billionen Yen, die Zaito-Reform und NEXCO." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/jnr-schulden-japans-abrechnung/.
Chicago (17th ed.): Ç., Soner, ed. "Japans verborgener Schuldenstaat: Der Zusammenbruch der JNR in Höhe von 28,3 Billionen Yen, die Zaito-Reform und NEXCO." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 19, 2026. https://forgottenfortunes.net/de/jnr-schulden-japans-abrechnung/.
Have an idea for another financial history documentary or article? Request a story →