Dans cet article
Aux Ve et IVe siècles av. J.-C., l’Athènes classique faisait vivre une population urbaine et rurale de 150 000 à 250 000 personnes, alors que son arrière-pays aride produisait à peine le tiers du blé et de l’orge dont la cité avait besoin. Comme l’orateur Démosthène le rappelait aux jurés athéniens, Athènes importait plus de grain étranger que n’importe quel autre peuple du monde grec : chaque été, des centaines de milliers de medimnoi traversaient des routes maritimes périlleuses depuis le Bosphore cimmérien (la Crimée et la mer d’Azov), l’Égypte et la Sicile. Sans obligations d’État, sans compagnies maritimes par actions ni assureurs modernes, l’Athènes du IVe siècle finança cette ligne d’approvisionnement vitale grâce à une architecture de crédit privé raffinée : prêts maritimes à la grosse aventure à haut rendement (nautika daneia), banques privées recevant des dépôts (trapezai) dirigées par d’anciens esclaves affranchis comme Pasion et Phormion, hypothèques immobilières gravées sur pierre (horoi) et tribunaux de commerce mensuels à procédure accélérée (dikai emporikai). [1]
Les prêts à la grosse aventure (nautika daneia) et la règle « pas d’arrivée, pas de paiement »
Dans le monde égéen et pontique du IVe siècle av. J.-C. (400–322 av. J.-C.), la plupart des armateurs marchands (naukleroi) et des négociants itinérants (emporoi) ne disposaient que de modestes capitaux liquides. Un cargo à voile en bois, large et ventru, transportait entre 3 000 et 10 000 talents de marchandises (environ 80 à 250 tonnes), et l’achat d’une seule cargaison de vin, d’huile d’olive, de céramique ou de blé pontique exigeait de 2 000 à 6 000 drachmes d’argent, bien plus que ce que possédait un patron indépendant. À l’inverse, de riches Athéniens, des étrangers résidents (metoikoi) et des marchands retirés détenaient un surplus d’argent qu’ils voulaient placer à haut rendement sans affronter eux-mêmes les dangers d’un voyage en mer. [2]
L’instrument qui unissait capital dormant et entreprise maritime était le prêt à la grosse aventure, appelé en grec nautikon daneion (ou ekdosis). Ce que nous savons en détail du fonctionnement de ces contrats provient directement de cinq plaidoyers judiciaires conservés dans le corpus démosthénien : Démosthène 32 (Contre Zénothémis), 33 (Contre Apatourios), 34 (Contre Phormion), 35 (Contre Lacritos) et 56 (Contre Dionysodoros). Fait unique dans toute la littérature classique, Démosthène 35 (paragraphes 10–13) conserve le texte intégral, mot pour mot, d’un contrat de prêt maritime (syngraphe) du IVe siècle av. J.-C., lu à haute voix devant le jury par le greffier du tribunal. [3]
Dans ce contrat, deux prêteurs — Androclès, du dème athénien de Sphettos, et Nausicratès de Carystos — avancent 3 000 drachmes d’argent (30 mines, soit un demi-talent) à deux frères de Phasélis, Artémon et Apollodoros, pour un voyage aller-retour (amphoteroplous) d’Athènes à Mendé ou à Scioné, en Grèce du Nord : il s’agit d’y charger 3 000 amphores de vin de Mendé, de remonter la mer Noire jusqu’au Bosphore, d’y vendre le vin et de rentrer au Pirée avec une cargaison de retour de grain pontique. Le mécanisme financier caractéristique de tout nautikon daneion était sa clause d’assurance maritime intégrée : le remboursement du principal comme des intérêts dépendait strictement de l’arrivée à bon port du navire et de sa cargaison (sotheises tes neos). Si le bâtiment sombrait dans une tempête (cheimon), ou si la cargaison était jetée par-dessus bord ou saisie par des pirates ou des navires de guerre ennemis, la dette s’éteignait juridiquement en totalité. La règle « pas d’arrivée, pas de paiement » transférait le risque catastrophique de la perte en mer du marchand au bailleur de fonds. [4]
Comme le prêteur supportait 100 % du risque de sinistre maritime, les prêts à la grosse aventure échappaient aux réprobations sociales habituelles envers les intérêts élevés et étaient tarifés par voyage (généralement de trois à cinq mois de navigation estivale) plutôt que par année civile. Un voyage simple (heteroplous) portait d’ordinaire un intérêt de 10 à 12,5 %, tandis qu’un aller-retour (amphoteroplous) se négociait entre 22,5 et 30 %. Dans le contrat de Démosthène 35, le taux de base de l’aller-retour sur le prêt de 3 000 drachmes était de 22,5 % (soit 675 drachmes d’intérêts sur quatre mois environ, l’équivalent d’un rendement annualisé supérieur à 65 %). Si toutefois les marchands tardaient à quitter la mer Noire après le lever automnal de l’étoile Arcturus (mi-septembre, quand de violentes tempêtes d’équinoxe frappaient l’Hellespont et l’Égée), le contrat portait automatiquement le taux à 30 % (900 drachmes). Pour prévenir l’aléa moral, les prêteurs exigeaient de l’emprunteur qu’il engage une cargaison libre de toute charge (ou la coque du navire) valant le double du prêt — 6 000 drachmes de marchandises pour garantir une avance de 3 000 drachmes — et déposaient le contrat écrit scellé (syngraphe) chez un banquier de confiance ou un tiers dépositaire. [5]
Navires sabordés, doubles gages et arbitrage sur le grain
Les incitations asymétriques à hauts enjeux de la règle « pas d’arrivée, pas de paiement » engendrèrent d’ingénieuses fraudes commerciales qui remplissent les plaidoyers de Démosthène. Puisqu’un naufrage effaçait l’obligation de remboursement, des patrons et des marchands peu scrupuleux empruntaient parfois de l’argent à plusieurs groupes de prêteurs dans différents ports sur la même garantie, empochaient les fonds à terre, chargeaient du lest sans valeur ou des amphores à moitié vides, puis sabordaient délibérément le navire en mer. Dans Démosthène 32 (Contre Zénothémis), le capitaine massaliote Hégestratos et son complice Zénothémis empruntèrent lourdement à Syracuse sur de prétendues cargaisons de blé sicilien, envoyèrent secrètement l’argent chez eux à Massalia (Marseille), et, trois jours après le départ, Hégestratos descendit de nuit dans la cale pour percer à la hache les bordages du fond. Surpris par les passagers et l’équipage terrifiés tandis que l’eau s’engouffrait, Hégestratos sauta par-dessus bord dans l’obscurité pour gagner la chaloupe et se noya, tandis que son associé Zénothémis eut l’aplomb d’intenter un procès à Athènes pour revendiquer la coque sauvée et le grain véritable, qui appartenait à des marchands athéniens. [6]
Dans Démosthène 34 (Contre Phormion, vers 327/326 av. J.-C.), le marchand Chrysippos prêta 2 000 drachmes (20 mines) à un négociant du Bosphore nommé Phormion (qu’il ne faut pas confondre avec le célèbre banquier homonyme) pour un aller-retour en Crimée, Phormion s’engageant par contrat à embarquer au Pirée pour 4 000 drachmes de marchandises. Au lieu de quoi Phormion contracta en secret d’autres prêts pour un voyage simple, d’un montant de 4 500 drachmes, auprès d’autres créanciers, ne chargea que 5 500 drachmes de marchandises au total, n’acheta pas de grain de retour en Crimée parce qu’une guerre locale avait fait chuter ses ventes, et renvoya le navire sans lui. Lorsque le bâtiment surchargé fit réellement naufrage au large de la Crimée, avec la perte de trente vies et de 300 sacs de blé, Phormion ne put pas simplement invoquer l’exemption pour naufrage, car il avait violé le contrat en ne chargeant pas de cargaison de retour pour Chrysippos ; il inventa donc une défense selon laquelle il aurait remboursé la dette en statères d’or de Cyzique au capitaine Lampis, en Crimée, avant le naufrage — une affirmation que Lampis rétracta plus tard devant les arbitres. [7]
De strictes lois athéniennes sur le grain surveillaient chaque maillon de cette chaîne de crédit. Sous peine de mort, sanction appliquée par les inspecteurs du port (epimeletai tou emporiou), aucun citoyen athénien ni métèque résident n’avait le droit de prêter de l’argent sur un navire qui ne s’engageait pas à rapporter directement au Pirée une cargaison de grain ou de denrées autorisées. Pourtant, dans Démosthène 56 (Contre Dionysodoros, vers 323/322 av. J.-C.), deux marchands qui avaient emprunté 3 000 drachmes à Athènes pour aller chercher du blé en Égypte apprirent par un complice, alors qu’ils faisaient route vers le nord, qu’une abondante cargaison de Sicile avait fait baisser le prix du blé au Pirée. Rompant leur contrat athénien, ils détournèrent leur navire céréalier vers Rhodes, y vendirent le blé égyptien avec un gros bénéfice et continuèrent à employer pendant un an encore les 3 000 drachmes des prêteurs dans des voyages rhodiens, tout en proposant de ne payer qu’un intérêt partiel, calculé au prorata jusqu’à Rhodes. [8]
Les trapezai de Pasion et Phormion : de l’esclavage aux sommets de la banque
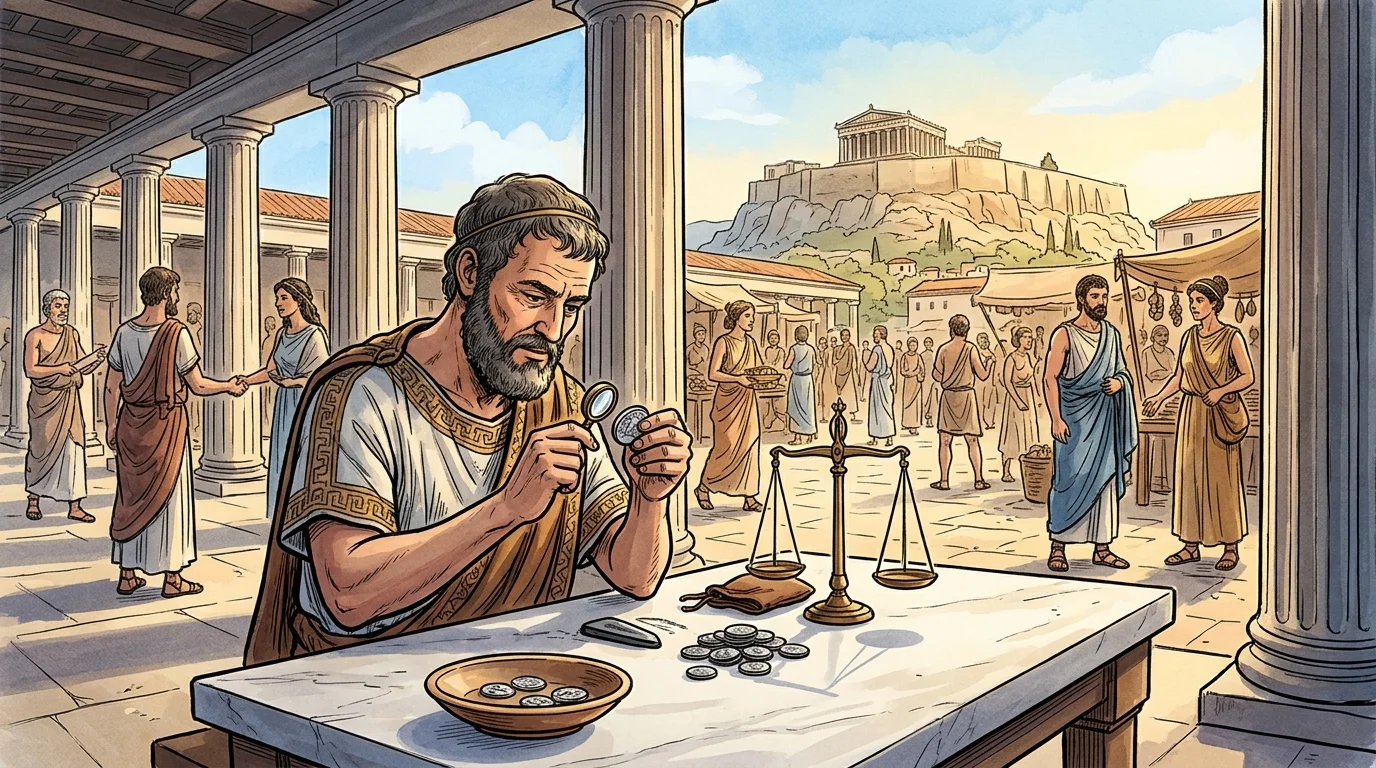
À côté des groupements maritimes se tenait le secteur bancaire terrestre d’Athènes : les trapezai (littéralement les « tables à quatre pieds » dressées par les changeurs sur l’Agora et au port du Pirée). D’abord simples comptoirs d’essai des monnaies et de change, qui convertissaient dariques perses, statères d’électrum de Cyzique et statères d’Égine en tétradrachmes attiques d’argent, les trapezitai du IVe siècle devinrent de véritables banquiers de dépôt et de crédit commercial. Comme la tenue d’une banque exigeait la maîtrise de la comptabilité écrite (grammata), de la métallurgie monétaire et d’une gestion fiduciaire discrète — des tâches que les aristocrates athéniens dédaignaient d’accomplir de leurs propres mains —, les propriétaires de banque formaient couramment des commis esclaves doués pour en assurer la gestion quotidienne.
Cette structure institutionnelle produisit les deux trajectoires d’ascension sociale les plus remarquables de l’histoire économique antique : les carrières de Pasion et de Phormion, documentées dans le Trapézitique d’Isocrate (discours 17) et dans les discours 36 (Pour Phormion), 45, 49 et 52 de Démosthène. Né esclave (probablement en Phénicie ou en Syrie) à la fin du Ve siècle av. J.-C., Pasion débuta comme commis servile à la table de banque d’Antisthène et d’Archestratos, au Pirée. Faisant preuve d’une honnêteté (pistis) et d’un sens financier exceptionnels, il fut affranchi par ses maîtres avant 394 av. J.-C. et finit par devenir l’unique propriétaire de leur banque.
Au cours du quart de siècle suivant, Pasion devint le financier le plus riche et le plus digne de confiance de Grèce. Contrairement aux banques modernes à réserves fractionnaires qui émettent des billets, la trapeza de Pasion recevait d’importants dépôts d’argent à vue et à terme (parakatathekai) de citoyens locaux, de souverains étrangers et de marchands maritimes, et prêtait à intérêt ces fonds mis en commun à des emprunteurs commerciaux, à des entrepreneurs miniers et à des généraux en vue comme Timothée. Pour les prêts ordinaires aux affaires terrestres et à l’immobilier — où l’emprunteur restait tenu sans condition, que son entreprise réussisse ou échoue —, les taux d’intérêt athéniens s’établissaient en général epi drachme : une drachme par mine (100 drachmes) et par mois, soit 12 % l’an, et jusqu’à 16 ou 18 % l’an pour les avances plus risquées sans garantie. Grâce aux profits de sa banque, Pasion fonda aussi le plus grand atelier de fabrication de boucliers d’Athènes, qui employait une soixantaine d’armuriers esclaves. Après avoir offert à l’armée athénienne 1 000 boucliers d’hoplite et cinq trières équipées à ses frais pendant les guerres corinthienne et béotienne, l’ancien commis esclave reçut par décret souverain de l’Assemblée la pleine citoyenneté athénienne, transmissible à ses descendants.
Quand Pasion mourut en 370/369 av. J.-C., vers l’âge de soixante ans, il laissait une immense fortune : environ 20 talents (120 000 drachmes) en biens fonciers dans toute l’Attique — que seul un citoyen athénien pouvait légalement posséder — et 50 talents (300 000 drachmes) en créances actives, dont, comme le révèle Démosthène 36.5, 11 talents (66 000 drachmes) provenaient directement de dépôts de clients que Pasion avait prêtés avec profit. Comme son fils aîné Apollodoros était un dépensier avide de gloire politique et que son cadet Pasiclès était encore mineur, Pasion avait dès 371 av. J.-C. affranchi son propre gérant principal, l’esclave Phormion, et lui avait loué la banque et la fabrique de boucliers — pour un loyer annuel de 1 talent et 40 mines (10 000 drachmes) pour la trapeza et de 1 talent (6 000 drachmes) pour l’atelier de boucliers. Conformément au testament de Pasion, l’affranchi Phormion épousa sa veuve Archippé (avec une dot de 5 talents), fut le tuteur du jeune Pasiclès, obtint la citoyenneté athénienne en 361/360 av. J.-C. et remporta en 350/349 av. J.-C. une victoire écrasante au tribunal — grâce au plaidoyer que Démosthène écrivit pour lui, le discours 36 (Pour Phormion) — lorsqu’Apollodoros le poursuivit pour 20 talents de prétendu capital bancaire.
Les bornes horoi classiques et la garantie immobilière
Alors que la Seisachtheia de Solon, en 594 av. J.-C., avait arraché les horoi archaïques qui signalaient la servitude personnelle des paysans, l’Athènes du IVe siècle av. J.-C. réinventa le horos de pierre comme un avis public élaboré de garantie immobilière. Faute de cadastre municipal centralisé, un citoyen qui engageait sa ferme, sa maison en ville, son atelier ou sa concession de mine d’argent du Laurion pour garantir un prêt ou une dot acceptait qu’une dalle inscrite de calcaire ou de marbre soit dressée à l’angle de la propriété, afin d’avertir les acheteurs éventuels ou les prêteurs de second rang que le bien était grevé. Plus de deux cents horoi de garantie des IVe et IIIe siècles av. J.-C. ont été mis au jour dans toute l’Attique et sur l’Agora.
Ces inscriptions classiques distinguent trois grands mécanismes juridiques de sûreté réelle :
- Hypotheke : Une hypothèque sans dépossession, dans laquelle le débiteur conservait la possession et l’exploitation de sa terre ou de son atelier tout en versant un intérêt annuel (généralement 12 %) ; en cas de défaut, le créancier prenait possession du bien et le vendait.
- Prasis Epi Lysei (« vente sous condition de rachat ») : La forme d’hypothèque commerciale la plus fréquente sur les horoi conservés : l’emprunteur transférait juridiquement au prêteur un titre conditionnel sur la ferme ou la maison pour le montant exact du prêt, en vertu d’un pacte contraignant selon lequel la propriété lui revenait aussitôt le principal remboursé ; l’emprunteur demeurait généralement sur place comme locataire, versant l’équivalent d’un intérêt annuel de 12 %.
- Apotimema : Une évaluation de garantie spécifique servant à assurer la restitution de la dot en argent d’une épouse en cas de divorce, ou à garantir la valeur immobilière des biens d’un orphelin donnés à bail sous la surveillance de l’archonte éponyme.
Les dikai emporikai : des tribunaux de commerce mensuels à procédure accélérée
Le dernier pilier institutionnel qui fit de l’Athènes du IVe siècle la chambre de compensation financière de la Méditerranée orientale fut la création des dikai emporikai (actions commerciales maritimes) vers le milieu des années 350 av. J.-C., après la guerre des Alliés (357–355 av. J.-C.) et dans le cadre du programme de redressement financier défendu par l’homme d’État Eubule et analysé dans le traité de Xénophon Les Revenus (Poroi 3.3). Xénophon avait fait remarquer que les marchands étrangers de grain et d’argent évitaient les ports où les litiges contractuels traînaient des années devant les tribunaux pendant que leurs navires restaient à quai ; la cité qui offrirait l’exécution judiciaire la plus rapide et la plus impartiale capterait le commerce de la Méditerranée.
Athènes répondit en instituant les dikai emporikai, placées sous la compétence des six archontes thesmothètes (les thesmothetai). Pour relever de cette juridiction spécialisée, un litige devait porter sur un contrat écrit (syngraphe) relatif à un commerce maritime effectué directement à destination ou en provenance du port d’Athènes. Une fois admises, les dikai emporikai rompaient radicalement de trois manières avec le particularisme juridique athénien traditionnel. D’abord, il s’agissait d’« actions mensuelles » (emmenoi dikai) : introduites pendant les mois d’hiver où la navigation s’interrompait en Égée (de Boédromion à Mounychion, soit à peu près d’octobre à avril), elles devaient être jugées dans un délai de trente jours pour que les patrons puissent repartir avec les vents de printemps. Ensuite, l’exécution était rapide et sévère : la partie perdante, demanderesse ou défenderesse, était emprisonnée jusqu’au paiement intégral de la condamnation ou de l’amende, ce qui empêchait les marchands étrangers, si mobiles, de s’enfuir à bord de leurs navires. Enfin, et c’était là le plus révolutionnaire, les dikai emporikai abolissaient les distinctions de statut à la barre : citoyens athéniens, résidents privés de droits, marchands étrangers (xenoi) sans patron citoyen, métèques et même agents commerciaux esclaves comparaissaient devant le jury sur un pied d’égalité juridique complet, jugés uniquement d’après les termes écrits de leur syngraphe.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Demosthenes (trans. A. T. Murray), « Demosthenes Oration 34: Against Phormio (In the Matter of a Maritime Loan), » Massachusetts Institute of Technology Ancient History Archive. Recherche académique évaluée
- Lionel Casson, « Traders and Trading: Classical Athens, » Expedition Magazine, Vol. 21, No. 4, Penn Museum (University of Pennsylvania), 1979. Référence historique et financière
- George C. Bitros and Anastassios D. Karayiannis, « Values and Institutions as Determinants of Entrepreneurship in Ancient Athens, » Journal of Institutional Economics, Vol. 4, No. 2, Cambridge University Press, 2008. Recherche académique évaluée
- John V. A. Fine, « Horoi: Studies in Mortgage, Real Security, and Land Tenure in Ancient Athens, » Hesperia Supplement 9, American School of Classical Studies at Athens, 1951. Recherche académique évaluée
- Cambridge University Repository, « Credit, Maritime Finance, and Banking in Fourth-Century BCE Athens, » University of Cambridge Academic Repository. Recherche académique évaluée
- Panteion University of Social and Political Sciences, « Legal Structure of the Athenian Maritime Loan (Nautikon Daneion) and Demosthenes 34, » Epistemonike Epeterida, Panteion University, Athens, 1979. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Prêts maritimes à la grosse aventure athéniens, les banques de Pasion et Phormion, et les tribunaux commerciaux. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/prets-maritimes-atheniens-pasion-phormion-et/
MLA (9th ed.): Ç., Soner, ed. "Prêts maritimes à la grosse aventure athéniens, les banques de Pasion et Phormion, et les tribunaux commerciaux." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/prets-maritimes-atheniens-pasion-phormion-et/.
Chicago (17th ed.): Ç., Soner, ed. "Prêts maritimes à la grosse aventure athéniens, les banques de Pasion et Phormion, et les tribunaux commerciaux." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 26, 2026. https://forgottenfortunes.net/fr/prets-maritimes-atheniens-pasion-phormion-et/.
Have an idea for another financial history documentary or article? Request a story →