En este artículo
En noviembre de 1872, algunos de los inversores más ricos de Estados Unidos descubrieron que una mina de diamantes que creían que valía millones de dólares no contenía ningún depósito natural de diamantes.
Las piedras preciosas eran reales. La mina era un fraude.
Dos buscadores de Kentucky, Philip Arnold y John Slack, habían convencido a poderosos financieros de California de que habían descubierto un campo extraordinario de diamantes, rubíes y zafiros en el oeste estadounidense.
Los inversores habían pagado sumas considerables para asegurar sus intereses. El famoso joyero Charles Lewis Tiffany había examinado muestras, mientras que el respetado ingeniero de minas Henry Janin había inspeccionado el supuesto descubrimiento y lo había declarado valioso.
Una empresa se preparaba para ofrecer 100,000 acciones a $100 cada una. Entonces, el geólogo Clarence King investigó la propiedad. Sus hallazgos destruyeron la empresa antes de que su planeada venta pública de acciones pudiera proceder.
El Gran Engaño del Diamante de 1872 se convirtió en uno de los fraudes de inversión más notables de la América del siglo XIX, demostrando cómo activos genuinos, expertos respetados e inversores adinerados podían combinarse para crear confianza en algo que no existía.
Un país en busca de su próxima fortuna
En las décadas posteriores a la Fiebre del Oro de California de 1848, los estadounidenses se acostumbraron a historias de descubrimientos minerales extraordinarios. El oro había transformado a California. Los depósitos de plata en la veta Comstock de Nevada habían creado fortunas enormes. La construcción de ferrocarriles hizo que áreas anteriormente remotas del oeste estadounidense fueran cada vez más accesibles para buscadores e inversores.
Para 1870, San Francisco se había convertido en un importante centro financiero con aproximadamente 150,000 residentes. Los banqueros y los comerciantes adinerados buscaban constantemente la siguiente oportunidad minera rentable. Mientras tanto, el descubrimiento de ricos yacimientos de diamantes en Sudáfrica había captado la atención internacional. Si se podían encontrar diamantes en cantidades tan extraordinarias allí, ¿por qué no en algún lugar del oeste estadounidense?
La idea era tentadora. Un descubrimiento exitoso de diamantes podría generar enormes ganancias para quien controlara la propiedad antes de que la comunidad inversora en general se enterara. Este entorno brindó la oportunidad perfecta para Philip Arnold y John Slack. No necesitaban convencer a los inversores de que los diamantes existían.
Necesitaban convencerlos de que sabían dónde se podía encontrar un suministro sin descubrir. [1][2]
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| $10 millones | Eso representaba un valor de oferta potencial de $10 millones. |
| 2.500 dólares | Sus honorarios fueron de aproximadamente 2.500 dólares, junto con la oportunidad de comprar acciones en la empresa propuesta. |
| $10 | Según una reconstrucción posterior publicada por el Smithsonian, Janin compró 1,000 acciones a $10 cada una y posteriormente las vendió a $40, ganando aproximadamente $30,000 antes de su comisión. |
| $550,000 | La reconstrucción del Smithsonian sitúa los ingresos de Arnold en aproximadamente $550,000 antes de gastos, incluyendo una transacción de acciones de $300,000 que involucró a Harpending. |
Los dos buscadores con una bolsa de diamantes
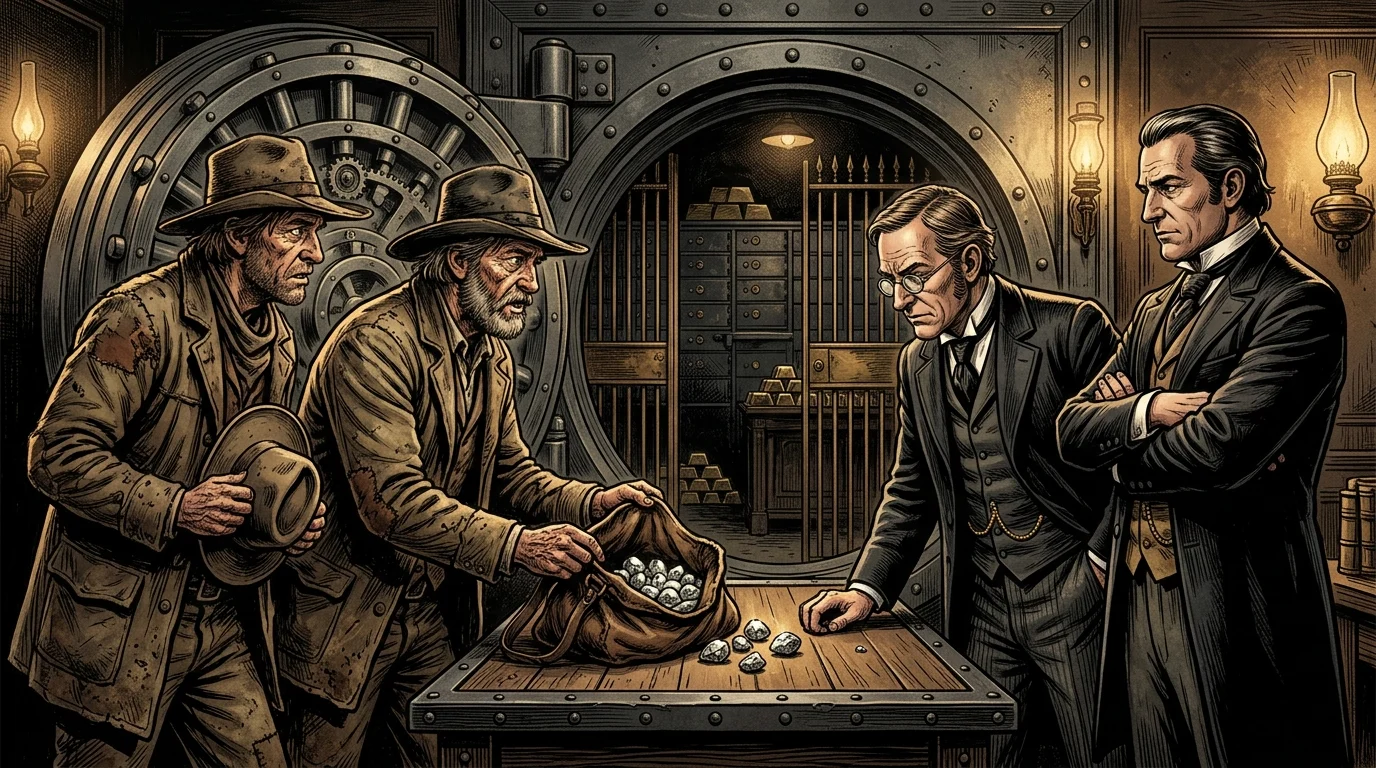
Philip Arnold era un buscador experimentado de Kentucky que había pasado años trabajando en distritos mineros del oeste. En 1870, fue empleado por un fabricante de San Francisco de equipos de perforación con punta de diamante. Ese trabajo le dio acceso a diamantes industriales y familiaridad con la apariencia de las piedras sin tallar. Su cómplice, John Slack, era un pariente mayor y compañero veterano de la guerra entre México y Estados Unidos.
A finales de 1870, los dos se acercaron al empresario de San Francisco George D. Roberts. Llevaban una bolsa de cuero que contenía diamantes en bruto y otras piedras preciosas. Los hombres parecían reacios a hablar sobre su descubrimiento. Finalmente, sugirieron que habían encontrado las piedras en algún lugar del oeste estadounidense.
Pero se negaron a revelar la ubicación. Este secreto era fundamental para su estrategia. Se le pidió a Roberts que mantuviera el supuesto descubrimiento en confidencialidad. En cambio, compartió la información con asociados destacados, incluido William C. Ralston, fundador del Bank of California.
Ralston ya había realizado inversiones sustanciales en minería e infraestructura. Él comprendía las enormes oportunidades financieras que podrían surgir del control de un valioso yacimiento mineral. Otro financiero interesado era Asbury Harpending, un empresario con experiencia en empresas mineras del oeste. Pronto, un pequeño círculo de inversores adinerados creyó que Arnold y Slack poseían conocimiento de un campo de diamantes potencialmente espectacular.
Los buscadores habían creado el primer ingrediente esencial de su fraude: una historia convincente respaldada por piedras preciosas genuinas. [1][4]
La compra secreta de diamantes en Londres
El supuesto descubrimiento de diamantes tenía un problema fundamental. Arnold y Slack no poseían una mina de diamantes productiva. Para persuadir a los inversores de lo contrario, necesitaban fabricar pruebas. En julio de 1871, ambos viajaron a Londres usando nombres supuestos.
Allí, compraron aproximadamente 20,000 dólares en diamantes y rubíes en bruto al comerciante de piedras preciosas Leopold Keller.
La compra incluía miles de piedras. Eran gemas auténticas, pero muchas eran especímenes de calidad relativamente baja. La distinción era crucial. Un diamante barato sigue siendo un diamante.
Un joyero que examina una piedra individual podría identificarla correctamente como genuina sin establecer que provenga de la ubicación que afirma su propietario. Arnold y Slack pretendían explotar esa diferencia. Algunas de las piedras que compraron serían presentadas a los inversores como muestras de un yacimiento extraordinariamente rico. Otras serían esparcidas por un terreno remoto.
Esta práctica se conocía como salazón.
Los estafadores mineros podían hacer que una propiedad sin valor pareciera valiosa introduciendo minerales que no estaban presentes de forma natural. Los buscadores de oro a veces colocaban polvo de oro o pepitas en una mina para engañar a los posibles compradores. Arnold y Slack utilizaron diamantes reales y otras piedras preciosas. Las piedras compradas no fueron la fuente definitiva de las ganancias esperadas.
Eran accesorios diseñados para convencer a los inversores de que existía todo un campo de minerales valiosos bajo tierra. [1][2]
Cómo funcionaba el campo de diamantes falsos
El esquema operaba a través de un engaño simple pero poderoso. Primero, Arnold y Slack obtuvieron piedras preciosas económicas. Luego, depositaron piedras seleccionadas en una extensión de tierra remota cerca de la frontera entre Colorado y Wyoming. Después llevaron a posibles inversores al lugar, presentando las piedras plantadas como descubrimientos naturales.
Los visitantes podían excavar en la tierra y encontrar piedras preciosas reales. Esa experiencia física era mucho más convincente que una afirmación sin pruebas. Imagine a un empresario que llega a una propiedad minera supuestamente sin descubrir. Él comienza a excavar.
En cuestión de minutos, encuentra un diamante. Otra persona descubre un rubí. Aparecen más piedras cerca. Cada descubrimiento parece confirmar que el suelo contiene una riqueza extraordinaria.
Pero los visitantes están recolectando sin saberlo piedras que ya habían sido colocadas allí. El fraude es especialmente efectivo porque la evidencia parece tangible. Los diamantes no son falsificados. El engaño financiero radica en su supuesto origen geológico.
Arnold y Slack también protegieron cuidadosamente la ubicación de la propiedad. Describieron la mina como un secreto y más tarde llevaron a los visitantes en un viaje innecesariamente complicado a través de un terreno difícil. Esto impidió que los inversores identificaran e inspeccionaran la propiedad de forma independiente antes de que los estafadores la hubieran preparado. El secreto también reforzó la impresión de que el descubrimiento era demasiado valioso para revelarlo públicamente.
Lo que debería haber sido una señal de advertencia se convirtió en parte de la atracción.
La tasación de Tiffany le da credibilidad a la empresa
Para la segunda mitad de 1871, los inversores querían pruebas más sólidas antes de comprometer dinero adicional. Decidieron que una parte de la colección de piedras preciosas fuera examinada por Charles Lewis Tiffany, fundador de Tiffany & Co. Aproximadamente una décima parte de un gran lote de piedras fue llevada a Nueva York. En octubre de 1871, inversores e invitados destacados se reunieron en la casa del abogado Samuel Barlow.
Entre los asociados con la reunión se encontraban los generales de la Guerra Civil George B. McClellan y Benjamin Butler, junto con el editor de periódicos Horace Greeley.
Tiffany inspeccionó las piedras preciosas.
Él confirmó que eran piedras preciosas auténticas y posteriormente informó un valor estimado de aproximadamente $150,000 para la muestra examinada.
Los inversores interpretaron este resultado como evidencia de una enorme oportunidad. Si una pequeña fracción de la colección valía tanto, el suministro completo podría valer millones. Pero la tasación contenía una debilidad crítica. Tiffany y sus asociados no eran especialistas en la valoración de diamantes en bruto y sin tallar.
Exámenes posteriores sugirieron que la muestra había sido sustancialmente sobrevalorada. Más importante aún, incluso una tasación de piedras preciosas perfectamente precisa no podía establecer la existencia de una mina productiva. Los inversores habían confundido dos preguntas diferentes.
¿Eran las piedras auténticas?
Sí.
¿Provenían naturalmente de la propiedad que Arnold y Slack afirmaban haber descubierto?
Eso no se había establecido. La distinción permitió que el fraude avanzara. El famoso nombre de Tiffany le dio a la empresa una apariencia de credibilidad que superaba con creces la evidencia real. [1][3]
Los inversores comienzan a construir una empresa minera
A medida que aumentaba la confianza, los financieros desarrollaron planes para una compañía minera formal. La empresa se asoció con la San Francisco and New York Mining and Commercial Company. Sus patrocinadores incluían inversores destacados como Ralston, Harpending, William Lent y George S. Dodge. La compañía adquiriría participaciones en el supuesto yacimiento de diamantes y eventualmente vendería acciones a los inversores.
Una oferta pública propuesta involucraba 100,000 acciones a un precio de $100 cada una.
Eso representaba un valor de oferta potencial de $10 millones. Pero esta era una venta de acciones planificada, no $10 millones ya recibidos. La distinción es importante porque el fraude fue expuesto antes de que la oferta pública propuesta pudiera proceder. Los organizadores, sin embargo, invirtieron una cantidad sustancial de dinero en la empresa antes de descubrir la verdad.
Arnold y Slack recibieron pagos a cambio de transferir intereses en la supuesta propiedad minera. Los pagos se justificaban por la expectativa de que la empresa eventualmente poseería un activo mucho más valioso que el precio de compra. El cálculo básico de inversión parecía atractivo. Si la propiedad contenía millones de dólares en diamantes, pagar varios cientos de miles de dólares para asegurarla podría parecer una ganga.
Pero la valoración dependía totalmente de la existencia de un depósito mineral genuino. Sin uno, los derechos de propiedad eran efectivamente inútiles. Los inversores habían comenzado a convertir un descubrimiento no verificado en un activo financiero que podría venderse a otros. Sin embargo, antes de continuar, decidieron obtener una evaluación minera independiente.
Esa decisión introdujo a Henry Janin en la historia.
Junio de 1872: El ingeniero de minas que fue engañado
Henry Janin era un respetado ingeniero de minas con amplia experiencia en la evaluación de propiedades minerales. Los inversores lo contrataron para inspeccionar el supuesto campo de diamantes. Sus honorarios fueron de aproximadamente 2.500 dólares, junto con la oportunidad de comprar acciones en la empresa propuesta. El acuerdo le otorgó un interés financiero en el éxito del proyecto, aunque esto no prueba por sí mismo que participara conscientemente en el fraude.
En junio de 1872, Janin se unió a Arnold, Slack, Harpending, Dodge y Alfred Rubery en una expedición hacia el sitio. El grupo viajó en tren a Rawlins en el Territorio de Wyoming. Desde allí, los buscadores los guiaron en un confuso viaje a caballo. Aunque el destino estaba mucho más cerca de lo que sugería su ruta errante, el grupo pasó varios días atravesando un terreno difícil.
El 4 de junio de 1872, finalmente llegaron al supuesto campo de diamantes.
El sitio era una meseta rocosa cerca de lo que ahora se conoce como Diamond Peak, en el noroeste de Colorado, cerca de la frontera con Wyoming. Los visitantes comenzaron a buscar. Diamantes y otras piedras preciosas aparecieron casi de inmediato. Para los inversores, los descubrimientos parecían extraordinarios.
Estaban recolectando gemas con sus propias manos. Janin quedó impresionado. Después de examinar la propiedad, concluyó que representaba un valioso descubrimiento mineral. Su informe favorable le dio a la empresa otro respaldo poderoso.
Los inversores ahora contaban tanto con la tasación de un joyero famoso como con la evaluación de un ingeniero de minas respetado. Pero Janin había examinado tierras que Arnold y Slack ya habían salado. Su informe confirmó la presencia de piedras preciosas sin establecer que se hubieran formado naturalmente en el suelo. Las consecuencias financieras fueron sustanciales.
Según una reconstrucción posterior publicada por el Smithsonian, Janin compró 1,000 acciones a $10 cada una y posteriormente las vendió a $40, ganando aproximadamente $30,000 antes de su comisión.
El informe también ayudó a fortalecer la confianza en las perspectivas de la empresa. [1][2]
La evidencia más importante en toda la decisión de inversión permaneció sin verificar.
¿Cuánto dinero recaudaron los estafadores?
El fraude involucró varias formas diferentes de pago. Arnold y Slack recibieron anticipos, pagos por intereses de propiedad y ganancias asociadas con transferencias de acciones. Los relatos históricos no siempre presentan estas transacciones exactamente de la misma manera.
La reconstrucción del Smithsonian sitúa los ingresos de Arnold en aproximadamente $550,000 antes de gastos, incluyendo una transacción de acciones de $300,000 que involucró a Harpending.
Otros relatos históricos reportan totales algo diferentes para las ganancias recibidas por los dos hombres en conjunto. [1][4] La conclusión más segura es que los estafadores obtuvieron varios cientos de miles de dólares a través del esquema. Esa era una suma extraordinaria a principios de la década de 1870. El dinero fue recibido a cambio de algo que no existía: un depósito de diamantes naturalmente productivo.
Sus gastos iniciales en piedras preciosas compradas fueron mucho menores que los pagos que persuadieron a los inversores a realizar. Esta diferencia formó el núcleo financiero del engaño. Las piedras preciosas no eran lo suficientemente valiosas como para justificar la inversión. Pero la expectativa de una futura producción de diamantes hizo que los inversores estuvieran dispuestos a pagar mucho más de lo que valían las piedras por sí mismas.
En efecto, Arnold y Slack vendieron la promesa de un enorme flujo de ingresos futuros sin poseer el activo que podría generarlo. Para el verano de 1872, habían obtenido pagos sustanciales. La siguiente investigación independiente expondría el fraude.
Clarence King comienza a hacer preguntas
Clarence King fue un respetado geólogo estadounidense responsable de la Exploración Geológica federal del Paralelo Cuarenta. Su estudio había examinado grandes áreas del oeste estadounidense. En octubre de 1872, miembros de su equipo se encontraron con Henry Janin y aprendieron más sobre el supuesto descubrimiento de diamantes. La información atrajo su atención porque la ubicación reportada parecía caer dentro del territorio que su estudio geológico ya había examinado.
Un campo de diamantes importante descubierto en esa área plantearía serias dudas sobre por qué el estudio gubernamental lo había pasado por alto. Por lo tanto, King y sus colegas decidieron investigar. Esta no fue simplemente una inspección oficial ordenada especialmente por el Departamento del Interior para examinar la propiedad de Arnold y Slack. El equipo de King inició la investigación tras enterarse de que el supuesto descubrimiento se encontraba dentro o cerca de su área de estudio. [1][2]
Los geólogos organizaron una expedición y viajaron hacia el sitio reportado. Utilizando descripciones geográficas e información de visitantes anteriores, identificaron la ubicación probable. Finalmente llegaron a la mesa a principios de noviembre de 1872. Al principio, incluso el grupo de King encontró piedras preciosas.
La vista era sorprendente. Pero a diferencia de los inversores anteriores, los geólogos no se detuvieron en confirmar que las piedras eran auténticas. Examinaron cómo estaban distribuidas las piedras en el terreno. Lo que descubrieron pronto cambió todo.
La evidencia geológica que expuso el fraude
King y sus colegas notaron varios detalles sospechosos. Los diamantes y rubíes aparecieron juntos en concentraciones inusuales. La distribución no encajaba con los procesos geológicos que normalmente explicarían tales depósitos. Las piedras preciosas también aparecieron de manera desproporcionada en áreas perturbadas cerca de la superficie.
Algunas fueron encontradas alrededor de hormigueros que mostraban evidencia de interferencia. Las áreas no perturbadas no produjeron descubrimientos comparables. Estas observaciones sugerían que alguien había colocado deliberadamente piedras en lugares seleccionados. Los geólogos entonces probaron el terreno con más cuidado.
Examinaron la distribución de piedras preciosas y buscaron bajo la superficie donde los depósitos minerales genuinos deberían haber dejado más evidencia. En una prueba, el equipo excavó una zanja de aproximadamente diez pies de profundidad. No encontraron continuación del supuesto depósito de diamantes. Los resultados fueron decisivos.
No había evidencia geológica convincente de que la propiedad contuviera un campo de diamantes natural. Las piedras preciosas habían sido introducidas artificialmente. Arnold y Slack habían creado la apariencia de riqueza mineral esparciendo piedras preciosas compradas por todo el paisaje. El campo había sido salado.
La investigación de King reveló la debilidad en las tasaciones anteriores. Tiffany había examinado las piedras preciosas. Janin había examinado un sitio que contenía esas piedras preciosas. Pero ninguno había establecido adecuadamente la relación geológica entre las piedras y el terreno circundante.
El equipo de King investigó esa relación.
Noviembre de 1872: El sueño de 10 millones de dólares se desmorona
King se apresuró a regresar a San Francisco para advertir a los inversores. Se reunió con Henry Janin y le explicó las pruebas. A la mañana siguiente, King presentó sus hallazgos a los directores de la compañía en la oficina de William Ralston en el Bank of California. La revelación conmocionó a los financieros.
Su supuesta mina de diamantes no tenía ningún valor minero significativo. Los diamantes eran reales, pero la propuesta de inversión era falsa. Los hallazgos de King detuvieron la oferta pública planificada de 100,000 acciones a 100 dólares cada una. Los directores buscaron inicialmente una confirmación adicional.
Una segunda expedición visitó el sitio con representantes de la compañía. Esto respaldó la conclusión de King de que las piedras preciosas habían sido plantadas deliberadamente. El 25 de noviembre de 1872, los directores recibieron los hallazgos adicionales y decidieron disolver la empresa. Al día siguiente, los periódicos de San Francisco hicieron público el engaño.
El escándalo se convirtió en noticia nacional. [1] Los inversores que se habían creído al borde de obtener beneficios extraordinarios ahora se enfrentaban a pérdidas y a la vergüenza pública. El colapso también demostró lo cerca que había estado la compañía de extender sus pérdidas a un público inversor mucho más amplio.
Si la oferta de acciones planificada se hubiera llevado a cabo antes de que se expusiera el fraude, inversores adicionales podrían haber comprado acciones en una empresa cuyo activo principal no valía nada.
En cambio, el escándalo destruyó la empresa antes de que esa oferta pudiera completarse.
¿Quién perdió dinero y qué les pasó a Arnold y Slack?
Las consecuencias financieras fueron complicadas.
Algunos patrocinadores ya habían pagado sumas sustanciales por participaciones en la supuesta mina.
Según los informes discutidos por el Smithsonian, William Lent reclamó pérdidas de aproximadamente 350.000 dólares, mientras que se informó ampliamente que William Ralston perdió alrededor de 250.000 dólares.
Estas cifras reflejan pérdidas reportadas o reclamadas y no deben tratarse como una declaración auditada completa de la posición financiera final de cada inversor. [1] Posteriormente, Ralston trabajó para compensar a algunas personas afectadas por la empresa. Arnold ya había regresado a Kentucky. Siguieron las investigaciones y se hicieron esfuerzos legales para recuperar el dinero.
Arnold finalmente llegó a un acuerdo extrajudicial con Lent que involucraba aproximadamente 150.000 dólares. En última instancia, no fue objeto de un procesamiento penal exitoso por el fraude de los diamantes. Más tarde, Arnold se involucró en la banca en Elizabethtown, Kentucky. En 1878, fue herido durante una disputa que involucraba a otro banquero.
Se recuperó de la lesión inmediata, pero más tarde desarrolló neumonía y murió en 1879. Slack desapareció en gran medida de la atención pública después del escándalo. Investigaciones históricas posteriores lo situaron en Nuevo México, donde supuestamente trabajó como empresario de pompas fúnebres y murió en 1896. [1][3] Asbury Harpending pasó años defendiendo su reputación.
En sus memorias posteriores, se retrató a sí mismo como un inversor engañado por los buscadores de oro en lugar de un participante en el fraude. Su relato proporciona detalles valiosos sobre los acontecimientos, pero también es una defensa personal escrita décadas después. Por lo tanto, debe leerse junto con relatos independientes en lugar de aceptarse como un registro neutral de cada acción disputada. [5] La distribución precisa de todo el dinero obtenido a través del fraude sigue siendo difícil de reconstruir.
Pero el resultado financiero central está fuera de toda duda.
Sustanciales sumas de dinero cambiaron de manos por supuestos derechos mineros que no podían generar los rendimientos prometidos.
Por qué tantos inversores experimentados creyeron la historia
El gran engaño de los diamantes funcionó porque los estafadores combinaron varios elementos convincentes. Poseían piedras preciosas auténticas. Controlaban la información sobre la ubicación de la supuesta mina. Explotaron la emoción que rodeaba a las fortunas mineras anteriores.
Y permitieron que financieros destacados y expertos respetados reforzaran la confianza de los demás. Cada etapa hizo que la siguiente fuera más fácil. Las muestras iniciales de piedras preciosas atrajeron la atención. La participación de banqueros adinerados aumentó la credibilidad aparente de la empresa.
La tasación de Tiffany hizo que las piedras preciosas parecieran extraordinariamente valiosas. La inspección favorable de Janin pareció confirmar que el valor se extendía a la tierra misma. Juntos, estos respaldos crearon la impresión de una inversión cuidadosamente investigada. Sin embargo, la afirmación central aún no se había establecido de forma independiente.
La empresa nunca había demostrado que las piedras estuvieran presentes de forma natural en un depósito comercialmente productivo. También existía un poderoso incentivo financiero para que los inversores creyeran la historia. Si el descubrimiento fuera genuino, aquellos que controlaran la propiedad desde el principio podrían volverse extraordinariamente ricos. La posibilidad de asegurar esa ventaja fomentó la rapidez, el secreto y la confianza.
Esta es una característica recurrente del fraude financiero. Una oportunidad aparente ofrece rendimientos tan excepcionales que los inversores comienzan a tratar las señales de advertencia como razones para actuar más rápidamente. La ubicación inusualmente secreta parece una protección contra los competidores. La extraordinaria riqueza de las muestras parece una prueba de un descubrimiento único en la vida.
Y la participación de personas famosas parece sustituir la verificación independiente.
La lección financiera del gran engaño de los diamantes
El gran engaño de los diamantes no fue simplemente una historia sobre dos buscadores de oro que engañaron a empresarios adinerados. Fue una demostración de cómo se puede crear valor financiero en torno a una afirmación no verificada. Las piedras preciosas tenían cierto valor genuino. Pero los inversores no estaban comprando principalmente esas piedras individuales.
Estaban comprando derechos sobre un supuesto yacimiento que se esperaba que produjera riqueza durante años. Los estafadores los convencieron de valorar la propiedad según una producción futura hipotética en lugar de reservas minerales probadas. Esa distinción hizo que el engaño fuera tan rentable. La empresa se preparaba para vender acciones basándose en la creencia de que controlaba un recurso natural extraordinariamente valioso.
Pero el activo que respaldaba esa valoración no existía. La investigación de Clarence King evitó que la reclamación fraudulenta se convirtiera en la base de una inversión pública mucho mayor. Su trabajo también reveló por qué la verificación independiente es importante. Un nombre prestigioso no garantiza que una evaluación responda a la pregunta correcta.
Tiffany podía identificar piedras preciosas reales sin probar su origen. Janin podía encontrar piedras en la propiedad sin probar que se formaron naturalmente allí. Solo una investigación geológica que cuestionó las suposiciones subyacentes estableció la verdad. La lección duradera se extiende más allá de la minería.
Ya sea que los inversores estén evaluando depósitos minerales, negocios, estados financieros o nuevas tecnologías, se aplica el mismo principio.
Una inversión es tan sólida como la evidencia que respalda el activo del cual se supone que provienen sus rendimientos prometidos.
En 1872, los financieros más sofisticados de Estados Unidos aprendieron esa lección de una mina de diamantes que nunca existió.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- [1] Robert Wilson, El gran engaño de los diamantes de 1872. Smithsonian Magazine, junio de 2004. Reconstrucción detallada del fraude, las transacciones financieras, la investigación de Clarence King y los procedimientos posteriores. — https://www.smithsonianmag.com/history/the-great-diamond-hoax-of-1872-2630188 Referencia Histórica y Financiera
- [2] Dick Blust Jr., El engaño del diamante: una bonanza que nunca existió. WyoHistory.org, 9 de marzo de 2020. Investigación histórica regional que cubre el campo de diamantes falso, el grupo de inspección y su exposición geológica. — https://www.wyohistory.org/encyclopedia/diamond-hoax-bonanza-never-was Referencia Histórica y Financiera
- [3] Chris Root, Noticias de ayer Vol. III: La gran estafa de los diamantes. Colecciones especiales y archivos de la Biblioteca Pública de Denver, 23 de julio de 2019. — https://history.denverlibrary.org/news/yesterdays-news-vol-iii-great-diamond-swindle-and-much-lesser-diamond-swindle Referencia Histórica y Financiera
- [4] John Koster, El gran engaño de los diamantes de 1872. HistoryNet, 14 de junio de 2017. Relato histórico del sindicato de inversores, las tasaciones de diamantes y la financiación de empresas. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
[5] Asbury Harpending, El gran engaño de los diamantes y otros incidentes emocionantes en la vida de Asbury Harpending. Memorias históricas en primera persona, disponibles a través del Proyecto Gutenberg. Úsense con precaución porque Harpending estuvo personalmente involucrado en la empresa y defendió su conducta.
https://www.gutenberg.org/files/48834/48834-h/48834-h.htm
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El gran engaño de los diamantes y los inversores de California. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/el-gran-engano-de-los-diamantes-el-fraude/
MLA (9th ed.): Ç., Soner, ed. "El gran engaño de los diamantes y los inversores de California." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/el-gran-engano-de-los-diamantes-el-fraude/.
Chicago (17th ed.): Ç., Soner, ed. "El gran engaño de los diamantes y los inversores de California." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), agosto 28, 2026. https://forgottenfortunes.net/es/el-gran-engano-de-los-diamantes-el-fraude/.
Have an idea for another financial history documentary or article? Request a story →