In diesem Artikel
Während der altbabylonischen Zeit (ca. 1800–1600 v. Chr.) lenkten die Herrscher der Ersten Dynastie von Babylon – allen voran König Hammurabi (reg. ca. 1792–1750 v. Chr.), sein Sohn Samsu-iluna (reg. ca. 1749–1712 v. Chr.) und sein Ururenkel Ammi-saduqa (reg. ca. 1646–1626 v. Chr.) – eine Wirtschaft, die ohne Münzgeld auskam, sich aber auf komplexe Kreditverträge, eine Doppelwährungsbuchhaltung und königliche Marktregulierung stützte. Der alltägliche Tauschhandel und das Kreditwesen beruhten auf einem Doppelstandard aus abgewogenem Silber (gemessen in Talenten, Minen und Schekeln) und abgemessener Gerste (gemessen in gur und sila). Da die Zinseszinsen aus Agrarschulden Kleinbauern immer wieder ihres Landes, ihres Viehs und ihrer persönlichen Freiheit zu berauben drohten, kombinierten die babylonischen Monarchen drei sich ergänzende fiskalische Instrumente: gesetzliche Zinsdeckel, die in den §§ 88–96 des Codex Hammurabi festgeschrieben waren (20 Prozent pro Jahr auf Silber und 33,33 Prozent auf Gerste), lizenzierte Kaufleute (tamkārum), die verderbliche Warenüberschüsse des Palastes zu festen Abschlägen in Silber umwandelten, und regelmäßige königliche Erlasse zum Schuldenerlass (mīšarum), die Beamte anwiesen, die Tontafeln mit den Aufzeichnungen nichtkommerzieller Agrarschulden buchstäblich zu zerbrechen. [1]
Der Doppelstandard aus abgewogenem Silber und Gerste
In altbabylonischen Städten wie Babylon, Sippar, Larsa und Ur fungierte Geld in erster Linie als Recheneinheit und Wertaufbewahrungsmittel und nicht als staatlich geprägte Münze. Schreiber und Kaufleute bepreisten Land, Häuser, Sklaven, Kupfer, Wolle und Sesam in standardisierten sexagesimalen Gewichten aus raffiniertem Silber: 1 Talent (biltum, etwa 30 Kilogramm) entsprach 60 Minen (manûm, jeweils etwa 500 Gramm), 1 Mine entsprach 60 Schekeln (šiqlum, jeweils etwa 8,33 Gramm), und 1 Schekel unterteilte sich in 180 Gerstenkörner (še). Bei großen Handelsgeschäften wogen die Parteien Silberringe, Spiralen, Draht oder geschnittene Barrenfragmente (šibirtum) auf Balkenwaagen gegen Steingewichte ab, die nach königlichen oder Tempelstandards kalibriert waren. [2]
Dennoch gingen die meisten ländlichen Bauern und städtischen Arbeiter im täglichen Leben nur selten mit physischem Silber um. Stattdessen diente Gerste als allgegenwärtiges Zahlungsmittel für Löhne, Rationen, Pachtzinsen und kleine Einzelhandelskäufe. Nach dem standardisierten altbabylonischen königlichen Äquivalenzwert wurde 1 gur (300 sila oder etwa 300 Liter) Gerste zur Erntezeit mit 1 Schekel Silber bewertet. Entscheidend war, dass Gutschriften und Schulden auf Keilschrifttafeln aus Ton festgehalten wurden, die von Zeugen in Tonhüllen versiegelt wurden. Dies ermöglichte es, Agrarsteuern, Wollieferungen des Palastes und Bierrechnungen in Tavernen über das landwirtschaftliche Jahr hinweg zu verrechnen, ohne dass bis zur Abrechnung bei der Ernte physisches Metall den Besitzer wechseln musste. [3]
Gesetzliche Zinsdeckel in den §§ 88–96 des Codex Hammurabi
Da Kleinbauern im Herbst routinemäßig Saatgerste oder während der kargen Wintermonate vor der Frühjahrsernte Lebensmittelrationen liehen, war der Kredit für die mesopotamische Landwirtschaft unverzichtbar – und chronisch anfällig für ausbeuterischen Missbrauch. Auf der hohen schwarzen Basaltstele, die gegen Ende seiner Herrschaft errichtet wurde (und heute im Louvre aufbewahrt wird), kodifizierte Hammurabi in den Gesetzen §§ 88 bis 96 strenge gesetzliche Grenzen für Zinssätze und die Kreditvergabepraktiken der Kaufleute (Teile davon sind aus Tontafelfragmenten rekonstruiert, die eine abgenutzte Lücke nahe der Basis des Steinmonuments schließen). [4]
Das Gesetz § 88 etablierte eine zweistufige gesetzliche Obergrenze, die in der mesopotamischen Geschichte über mehr als ein Jahrtausend Bestand hatte: Für ein Gerstendarlehen durfte ein Kaufmann (tamkārum) höchstens 100 sila Getreide als Zins pro gur (300 sila) im Jahr nehmen – ein jährlicher Zinssatz von 33,33 Prozent (ein Drittel). Für ein Silberdarlehen betrug der maximale gesetzliche Zins 1/6 Schekel und 6 Gran pro Schekel – was 12 Schekeln pro 60-Schekel-Mine oder exakt 20 Prozent pro Jahr entsprach. Die höhere Obergrenze für Gerste spiegelte die saisonale Preisdynamik wider: Getreide, das vor der Aussaat bei knappen Beständen geliehen wurde, wurde bei der Ernte zurückgezahlt, wenn ein reichliches Angebot die Gerstenpreise im Verhältnis zu Silber drückte. [5]
Um zu verhindern, dass Gläubiger diese Obergrenzen durch metrologischen Betrug oder erzwungene Umrechnungen umgingen, verhängten die Gesetze §§ 89–96 drakonische Strafen. Wenn einem Schuldner nach Gesetz § 89 das Silber zur Rückzahlung eines Silberdarlehens fehlte und er stattdessen Gerste anbot, musste der Kaufmann das Getreide zum königlichen Wechselkurs annehmen und die Zinsen zum Silbersatz von 20 Prozent anstatt zum Getreidesatz von 33,33 Prozent berechnen; jeder Kaufmann, der den Zinssatz über den königlichen Tarif hinaus anhob, verwirkte alles, was er verliehen hatte. Gesetz § 94 ging noch weiter: Wenn ein Kaufmann Getreide oder Silber mit einem leichten Gewicht oder einem kleineren Maß verlieh und die Rückzahlung mit einem schweren Gewicht oder einem größeren Maß forderte, verlor er die gesamte Kreditsumme samt Zinsen. Ergänzend zu diesen Regeln bot Gesetz § 48 automatische Katastrophenhilfe: Wenn der Sturmgott Adad das Feld eines Bauern überflutete oder eine Dürre die Ernte vernichtete, sodass in diesem Jahr kein Getreide wuchs, wurde der Schuldner angewiesen, seine Tontafel zu befeuchten – um den Ton aufzuweichen und das Fälligkeitsdatum neu zu schreiben – und für dieses Jahr keine Zinsen zu zahlen. [6]
Vermarktungspartner des Palastes für Wolle und Fisch (Tamkārum)
Die zentrale Figur dieser Kreditgesetze war der tamkārum (Plural tamkārū), ein institutioneller und privater Kaufmann, der eine Brücke zwischen der königlichen Palastwirtschaft und den lokalen Rohstoffmärkten schlug. Im Gegensatz zur wissenschaftlichen Auffassung des 20. Jahrhunderts, die von Karl Polanyi vertreten wurde und sich das antike Mesopotamien als eine marktlose Umverteilungsbürokratie vorstellte, offenbaren Tausende von Keilschriftarchiven aus Larsa und Sippar, dass der altbabylonische Palast die Monetarisierung von Waren an Syndikate privater tamkārū auslagerte, die von einem Oberkaufmann (wakil tamkārī) beaufsichtigt wurden. [7]
Jedes Jahr produzierten die Krongüter und königlichen Herden riesige physische Überschüsse an verderblichen oder sperrigen Waren: Wolle, die von den Schafherden des Palastes geschoren wurde, Sesam, Datteln aus königlichen Obstgärten und getrockneter Fisch, der in den südlichen Sümpfen gefangen wurde. Anstatt eine weitläufige Einzelhandelsorganisation zu unterhalten, lieferte der Palast Großmengen an Wolle, Datteln und Fisch auf Kredit an lizenzierte tamkārū. Im Rahmen standardisierter Palastvermarktungsverträge wurden die Waren zu einem festen offiziellen Tarif bewertet, und dem Kaufmann wurde ein großzügiger Rabatt von einem Drittel gewährt – er erhielt beispielsweise Palastwolle oder Datteln im Wert von 3 Schekeln im Austausch für eine versiegelte Tafel, die versprach, zu einem späteren Zeitpunkt 2 Schekel raffiniertes Silber an die königliche Schatzkammer zu liefern. In der Zwischenzeit verkaufte der tamkārum die Waren auf lokalen Märkten oder verlieh sie als verzinsliche Warenkredite an ländliche Haushalte, wodurch er den landwirtschaftlichen Tribut des Königs in liquides Silber umwandelte und gleichzeitig sowohl den Palastrabatt als auch die Kreditmargen im Einzelhandel verdiente. [8]
Mīšarum-Edikte und das Edikt des Ammi-saduqa (1646 v. Chr.)
Selbst mit Zinsdeckeln von 20 Prozent und 33,33 Prozent trieb eine Abfolge von zwei oder drei schlechten Ernten oder militärischen Einberufungen unweigerlich Tausende von Bauernfamilien in die Insolvenz. Nach Gesetz § 117 des Codex Hammurabi konnte ein säumiges Familienoberhaupt seine Frau, seinen Sohn oder seine Tochter in die Schuldknechtschaft (kiššātum) übergeben, um maximal drei Jahre lang im Haus des Gläubigers zu arbeiten, wobei die Freilassung im vierten Jahr vorgeschrieben war. In der Praxis drohten jedoch die sich anhäufenden Rückstände bei den Steuereintreibern des Palastes und privaten Kaufleuten, freie Bürger – die der Krone militärische Frondienste und Arbeitsleistungen schuldeten – in dauerhafte Schuldknechte auf den Ländereien wohlhabender Gläubiger zu verwandeln.
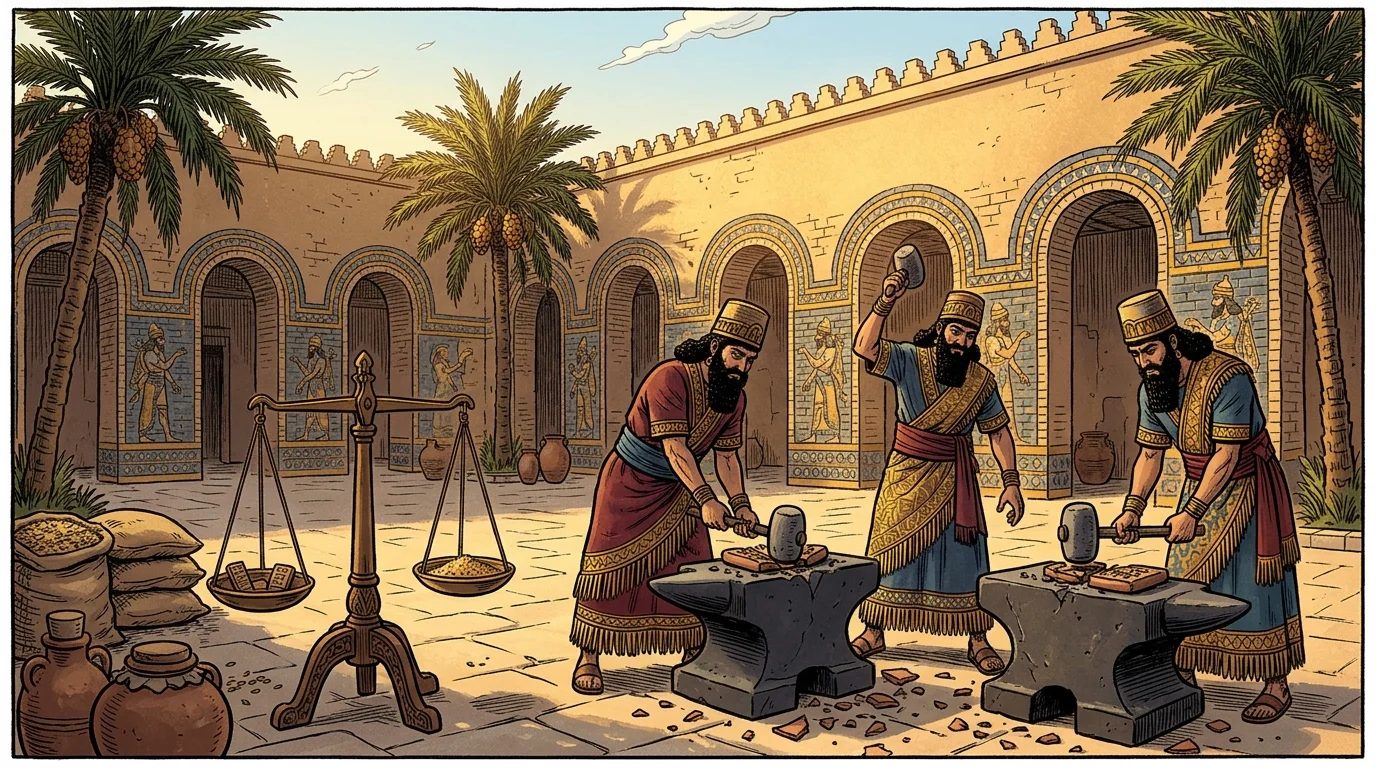
Um die Konzentration von Land und Arbeitskraft in den Händen der Gläubigerklasse zu verhindern, riefen die altbabylonischen Könige bei ihrer Thronbesteigung und danach regelmäßig in Abständen von etwa sieben bis fünfzehn Jahren ein mīšarum („Gerechtigkeit“ oder „Billigkeit“) aus. Wenn der König „die goldene Fackel erhob“, um ein mīšarum anzukündigen, kamen in jeder Stadt königliche Kommissare zusammen, um ungültige Darlehenstafeln zu prüfen und zu zerschlagen (ṭuppamḫepûm, wörtlich „das Zerbrechen der Tontafeln“).
Während Hammurabi und Samsu-iluna in ihren Jahresnamen und Verwaltungsbriefen mehrere mīšarum-Erlasse verzeichneten, ist der vollständigste erhaltene Text das 22 Klauseln umfassende Edikt des Ammi-saduqa, das bei der Thronbesteigung von König Ammi-saduqa um 1646 v. Chr. verkündet wurde. Seine Bestimmungen offenbaren die chirurgische Präzision des babylonischen Schuldenerlasses:
- Streichung von Agrarrückständen und Verbraucherkrediten (§§ 1–4): Alle ausstehenden Steuernachzahlungen und Warenrückstände, die Pächter, Hirten und tributpflichtige Arbeiter dem Palast schuldeten – zusammen mit privaten verzinslichen Silber- und Gerstendarlehen (ḫubullum), die an jeden „akkadischen oder amoritischen“ Bürger vergeben worden waren –, wurden für null und nichtig erklärt, und es wurde angeordnet, ihre Tontafeln zu zerbrechen.
- Bestrafung für verschleierte Verbraucherkredite (§§ 5–7): Wenn ein Gläubiger einen Bauern frühzeitig unter Druck gesetzt oder eine betrügerische Tafel aufgesetzt hatte, die einen verzinslichen Verbraucherkredit als kommerziellen Verkauf oder Vorauskauf tarnte, um ein erwartetes königliches mīšarum zu umgehen, konnte der Kreditnehmer vor den Stadtrichtern einen Eid schwören; die Tafel wurde zerschlagen, und einem Gläubiger, der dennoch versuchte, die Schuld einzutreiben, drohte die Todesstrafe.
- Ausnahme für kommerzielles Risikokapital (§§ 8–9): Entscheidend war, dass das Edikt echte kommerzielle Darlehen und Geschäftspartnerschaften ausdrücklich ausnahm. Wenn ein Akkader oder Amoriter Silber, Gerste oder Handelswaren für eine Handelsexpedition (ḫarrānum), als Joint-Venture-Beteiligungspartnerschaft (tappûtum) oder als zwischen Kaufleuten vorgeschossenes Betriebskapital erhielt, wurde seine Tafel nicht zerbrochen und musste gemäß dem ursprünglichen Vertrag zurückgezahlt werden.
- Freilassung von Schuldknechten (§§ 20–21): Jeder freie Bürger von Babylon, Sippar, Larsa, Ur, Uruk oder Isin, der sich selbst, seine Frau oder seine Kinder in die Schuldknechtschaft verkauft hatte oder als Pfand für unbezahlte Silber- oder Gerstenschulden gepfändet worden war, wurde sofort freigelassen („weil der König ein mīšarum im Lande eingerichtet hat“), während im Haus geborene Sklaven von der Freilassung ausgeschlossen waren.
Indem sie eine klare rechtliche Grenze zwischen ausbeuterischen Agrarschulden (ḫubullum) und produktiven kaufmännischen Investitionen (tappûtum und ḫarrānum) zogen, bewahrten die altbabylonischen Könige ihre steuerzahlende Bauernschaft und Bürgerarmee, ohne den Fernhandel mit Zinn, Kupfer und Textilien zum Erliegen zu bringen.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- L. W. King (trans.), „ The Code of Hammurabi,“ Avalon Project, Yale Law School, 2008. Wissenschaftliche Fachpublikation
- Hanover Historical Texts Project, „ Code of Hammurabi: Selected Economic and Commercial Laws,“ Hanover College Department of History, 1998. Wissenschaftliche Fachpublikation
- Encyclopedia.com Historical Archives, „ Ammi-saduqa and the Royal Edict of Debt Cancellation,“ Gale / Cengage Reference, 2019. Historische & Finanzielle Referenz
- Encyclopedia.com Historical Archives, „ Justice and Reform in Ancient Mesopotamia: Misharum Edicts,“ Gale / Cengage Reference, 2019. Historische & Finanzielle Referenz
- Encyclopedia.com Historical Archives, „ Money, Prices, and Banking in Ancient Mesopotamia,“ Gale / Cengage Reference, 2019. Historische & Finanzielle Referenz
- Encyclopedia.com Reference Library, „ Moneylending: Ancient Near Eastern Credit and Interest Practices,“ Gale / Cengage Reference, 2019. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Hammurabis Zinsobergrenzen, Misharum-Schuldenerlasse und babylonische Kaufleute. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/hammurabis-zinsobergrenzen-babylonische/
MLA (9th ed.): Ç., Soner, ed. "Hammurabis Zinsobergrenzen, Misharum-Schuldenerlasse und babylonische Kaufleute." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/hammurabis-zinsobergrenzen-babylonische/.
Chicago (17th ed.): Ç., Soner, ed. "Hammurabis Zinsobergrenzen, Misharum-Schuldenerlasse und babylonische Kaufleute." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 21, 2026. https://forgottenfortunes.net/de/hammurabis-zinsobergrenzen-babylonische/.
Have an idea for another financial history documentary or article? Request a story →