Dans cet article
Durant la période paléo-babylonienne (v. 1800–1600 av. J.-C.), les souverains de la première dynastie de Babylone — notamment le roi Hammurabi (r. v. 1792–1750 av. J.-C.), son fils Samsu-iluna (r. v. 1749–1712 av. J.-C.) et son arrière-arrière-petit-fils Ammi-saduqa (r. v. 1646–1626 av. J.-C.) — ont gouverné une économie qui fonctionnait sans monnaie frappée, mais reposait sur des contrats de crédit sophistiqués, une comptabilité bi-matière et une régulation royale du marché. Les échanges quotidiens et le crédit reposaient sur un double étalon d’argent pesé (mesuré en talents, mines et sicles) et d’orge mesuré (mesuré en gur et sila). Étant donné que la dette agraire composée menaçait à plusieurs reprises de dépouiller les petits paysans de leurs terres, de leur bétail et de leur liberté personnelle, les monarques babyloniens ont combiné trois instruments fiscaux complémentaires : des plafonds d’intérêt légaux inscrits dans les §§88–96 du Code de Hammurabi (20 pour cent par an sur l’argent et 33,33 pour cent sur l’orge), des marchands entrepreneurs agréés (tamkārum) qui convertissaient les surplus de produits périssables du palais en argent à des taux d’escompte fixes, et des décrets royaux périodiques de « table rase » (mīšarum) qui ordonnaient aux fonctionnaires de briser littéralement les tablettes d’argile enregistrant les dettes agraires non commerciales. [1]
L’étalon bi-matière de l’argent pesé et de l’orge
Dans les villes paléo-babyloniennes telles que Babylone, Sippar, Larsa et Ur, la monnaie fonctionnait principalement comme une unité de compte et une réserve de valeur plutôt que comme une pièce frappée par l’État. Les scribes et les marchands évaluaient les terres, les maisons, les esclaves, le cuivre, la laine et le sésame en poids sexagésimaux standard d’argent raffiné : 1 talent (biltum, environ 30 kilogrammes) équivalait à 60 mines (manûm, environ 500 grammes chacune), 1 mine équivalait à 60 sicles (šiqlum, environ 8,33 grammes chacun), et 1 sicle était subdivisé en 180 grains d’orge (še). Dans les grandes transactions commerciales, les parties pesaient des anneaux, des bobines, du fil d’argent ou des fragments de lingots coupés (šibirtum) sur des balances contre des poids en pierre étalonnés selon les normes royales ou celles des temples. [2]
Pourtant, la plupart des cultivateurs ruraux et des travailleurs urbains manipulaient rarement de l’argent physique dans leur vie quotidienne. Au lieu de cela, l’orge servait de moyen de paiement omniprésent pour les salaires, les rations, les loyers des terres et les petits achats au détail. Dans l’équivalence royale paléo-babylonienne standard, 1 (300 gursila , ou environ 300 litres) d’orge était évalué à 1 sicle d’argent au moment de la récolte. De manière cruciale, les crédits et les débits étaient enregistrés sur des tablettes d’argile cunéiformes scellées dans des enveloppes d’argile par des témoins, permettant aux taxes agraires, aux livraisons de laine au palais et aux notes de bière dans les tavernes d’être réglées tout au long de l’année agricole sans nécessiter le transfert physique de métal jusqu’au règlement de la récolte. [3]
Plafonds légaux des taux d’intérêt dans les §§88–96 du Code de Hammurabi
Parce que les petits agriculteurs empruntaient régulièrement de l’orge à semer en automne ou des rations de subsistance pendant les mois d’hiver difficiles avant la récolte de printemps, le crédit était indispensable à l’agriculture mésopotamienne — et chroniquement sujet à des abus prédateurs. Sur la haute stèle de basalte noir érigée vers la fin de son règne (aujourd’hui conservée au musée du Louvre), Hammurabi a codifié des limites légales strictes sur les taux d’intérêt et les pratiques de prêt des marchands dans les lois §§88 à 96 (dont certaines parties sont reconstituées à partir de fragments de tablettes d’argile couvrant une lacune usée près de la base du monument en pierre). [4]
La loi §88 a établi un plafond légal à deux niveaux qui a persisté à travers l’histoire mésopotamienne pendant plus d’un millénaire : pour un prêt d’orge, un marchand (tamkārum) pouvait prendre au maximum 100 sila de grain comme intérêt par gur (300 sila) par an — un taux d’intérêt annuel de 33,33 pour cent (un tiers). Pour un prêt d’argent, l’intérêt légal maximum était de 1/6 de sicle et 6 grains par sicle — équivalent à 12 sicles par mine de 60 sicles, soit exactement 20 pour cent par an. Le plafond plus élevé sur l’orge reflétait la dynamique saisonnière des prix : le grain emprunté avant la plantation, lorsque les stocks étaient rares, était remboursé à la récolte, lorsque l’abondance de l’offre faisait baisser les prix de l’orge par rapport à l’argent. [5]
Pour empêcher les créanciers de contourner ces plafonds par la fraude métrologique ou des conversions forcées, les lois §§89–96 imposaient des peines draconiennes. Selon la loi §89, si un débiteur manquait d’argent pour rembourser un prêt en argent et proposait de l’orge à la place, le marchand devait accepter le grain au taux de change royal et calculer les intérêts au taux de 20 pour cent de l’argent plutôt qu’au taux de 33,33 pour cent du grain ; tout marchand qui augmentait le taux d’intérêt au-delà du tarif royal perdait tout ce qu’il avait prêté. La loi §94 allait encore plus loin : si un marchand prêtait du grain ou de l’argent en utilisant un poids léger ou une mesure plus petite et exigeait un remboursement en utilisant un poids lourd ou une mesure plus grande, il perdait la totalité du principal et des intérêts du prêt. En complément de ces règles, la loi §48 prévoyait une aide automatique en cas de catastrophe : si le dieu de l’orage Adad inondait le champ d’un agriculteur ou si la sécheresse ruinait la récolte de sorte qu’aucun grain ne poussait cette année-là, le débiteur était invité à humidifier sa tablette d’argile — ramollissant l’argile pour réécrire la date d’échéance — et à ne payer aucun intérêt pour cette année-là. [6]
Les entrepreneurs du palais pour la laine et la commercialisation du poisson (Tamkārum)
La figure au centre de ces lois sur le crédit était le tamkārum (au pluriel tamkārū), un marchand institutionnel et privé qui faisait le pont entre l’économie du palais royal et les marchés locaux de produits de base. Contrairement à la vision académique du XXe siècle avancée par Karl Polanyi, qui imaginait la Mésopotamie antique comme une bureaucratie redistributive sans marché, des milliers d’archives cunéiformes de Larsa et de Sippar révèlent que le palais paléo-babylonien externalisait la monétisation des produits de base à des syndicats de tamkārū privés supervisés par un marchand en chef (wakil tamkārī).
Chaque année, les domaines de la Couronne et les troupeaux royaux produisaient de vastes excédents physiques de denrées périssables ou volumineuses : laine tondue des troupeaux de moutons du palais, sésame, dattes des vergers royaux et poisson séché pêché dans les marais du sud. Plutôt que de maintenir une force de vente au détail tentaculaire, le palais livrait des cargaisons en gros de laine, de dattes et de poisson à des tamkārū à crédit. Selon les contrats de commercialisation standard du palais, les marchandises étaient évaluées à un tarif officiel fixe, et le marchand bénéficiait d’une généreuse remise d’un tiers — par exemple, recevant pour 3 sicles de laine ou de dattes du palais en échange d’une tablette scellée promettant de livrer 2 sicles d’argent raffiné au trésor royal à une date ultérieure. Entre-temps, le tamkārum vendait les marchandises sur les marchés locaux ou les prêtait sous forme de prêts de marchandises portant intérêt aux ménages ruraux, convertissant le tribut agricole du roi en argent liquide tout en gagnant à la fois la remise du palais et les marges de crédit au détail. [7]
Édits de Misharum et Édit d’Ammi-saduqa (1646 av. J.-C.)
Même avec des plafonds d’intérêt de 20 pour cent et 33,33 pour cent, une série de deux ou trois mauvaises récoltes ou mobilisations militaires poussait inévitablement des milliers de familles paysannes à l’insolvabilité. En vertu de la loi §117 du Code de Hammurabi, un chef de famille en défaut de paiement pouvait remettre sa femme, son fils ou sa fille en servitude pour dettes (kiššātum) travailler dans la maison du créancier pour une durée maximale de trois ans, avec une libération obligatoire la quatrième année. En pratique, cependant, l’accumulation d’arriérés envers les collecteurs d’impôts du palais et les marchands privés menaçait de transformer les citoyens libres — qui devaient la corvée militaire et le travail à la couronne — en serfs pour dettes permanents sur les domaines des riches créanciers. [8]
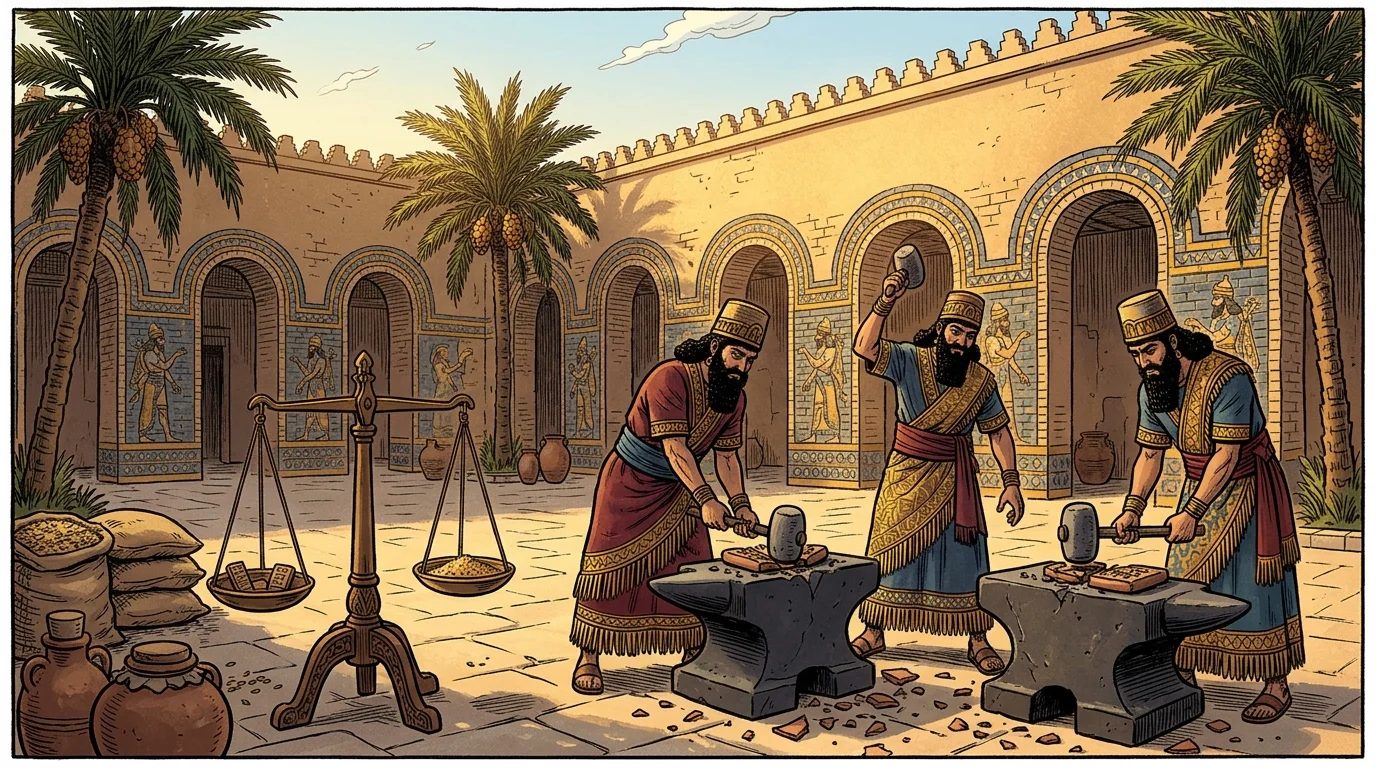
Pour empêcher la concentration des terres et de la main-d’œuvre entre les mains de la classe des créanciers, les rois paléo-babyloniens proclamaient un mīšarum (« équité » ou « justice ») lors de leur accession au trône et périodiquement par la suite à des intervalles d’environ sept à quinze ans. Lorsque le roi « levait la torche d’or » pour annoncer un mīšarum, des commissaires royaux se réunissaient dans chaque ville pour auditer et briser les tablettes de prêt invalides (ṭuppamḫepûm, littéralement « briser les tablettes d’argile »).
Alors qu’Hammurabi et Samsu-iluna ont enregistré de multiples mīšarum décrets dans leurs noms d’années et leurs lettres administratives, le texte survivant le plus complet est l’Édit de 22 clauses Édit d’Ammi-saduqa, promulgué lors de l’accession du roi Ammi-saduqa vers 1646 av. J.-C. Ses dispositions révèlent la précision chirurgicale de l’allègement de la dette babylonienne :
- Annulation des arriérés agraires et des prêts à la consommation (§§1–4) : Tous les arriérés d’impôts et de marchandises dus au palais par les cultivateurs locataires, les bergers et les travailleurs tributaires, ainsi que les prêts privés d’argent et d’orge portant intérêt (ḫubullum) étendues à tout citoyen « akkadien ou amorrite » — furent déclarées nulles et non avenues, et leurs tablettes d’argile furent ordonnées d’être brisées.
- Sanction pour les prêts à la consommation déguisés (§§5–7) : Si un créancier avait fait pression sur un fermier tôt ou rédigé une tablette frauduleuse déguisant un prêt à la consommation portant intérêt en une vente commerciale ou un achat anticipé pour contourner une mesure royale prévue mīšarum, l’emprunteur pouvait prêter serment devant les juges de la ville ; la tablette était brisée et un créancier qui tentait encore de recouvrer la dette encourait la peine de mort.
- Exemption du capital-risque commercial (§§8–9) : De manière cruciale, l’édit exemptait explicitement les prêts commerciaux authentiques et les partenariats commerciaux. Si un Akkadien ou un Amorrite recevait de l’argent, de l’orge ou des marchandises pour une expédition commerciale (ḫarrānum), en tant que partenariat en capital de coentreprise (tappûtum), ou en tant que fonds de roulement avancé entre marchands, sa tablette n’était pas brisée et devait être remboursée conformément au contrat initial.
- Émancipation des débiteurs asservis (§§20–21) : Tout citoyen libre de Babylone, Sippar, Larsa, Ur, Uruk ou Isin qui s’était vendu, ainsi que sa femme ou ses enfants, en servitude pour dettes ou avait été saisi comme gage pour des dettes d’argent ou d’orge impayées était immédiatement libéré (« parce que le roi a institué mīšarum dans le pays »), tandis que les esclaves nés dans la maison étaient exclus de la libération.
En traçant une frontière juridique claire entre la dette agraire prédatrice (ḫubullum) et l’investissement marchand productif (tappûtum et ḫarrānum), les rois paléo-babyloniens ont préservé leur paysannerie assujettie à l’impôt et leur armée citoyenne sans paralyser le commerce à longue distance de l’étain, du cuivre et des textiles.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- L. W. King (trad.), «Le Code de Hammurabi», Avalon Project, Yale Law School, 2008. Recherche académique évaluée
- Hanover Historical Texts Project, «Code de Hammurabi : lois économiques et commerciales sélectionnées», département d'histoire du Hanover College, 1998. Recherche académique évaluée
- Archives historiques d'Encyclopedia.com, «Ammi-saduqa et l'édit royal d'annulation des dettes», Gale / Cengage Reference, 2019. Référence historique et financière
- Archives historiques d'Encyclopedia.com, «Justice et réforme dans la Mésopotamie antique : les édits de Misharum», Gale / Cengage Reference, 2019. Référence historique et financière
- Archives historiques d'Encyclopedia.com, «Monnaie, prix et banque dans la Mésopotamie antique," Gale / Cengage Reference, 2019. Référence historique et financière
- Bibliothèque de référence Encyclopedia.com, " Prêt d'argent : Pratiques de crédit et d'intérêt dans le Proche-Orient ancien," Gale / Cengage Reference, 2019. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Plafonds d'intérêt d'Hammurabi, édits de dette Misharum et marchands babyloniens. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/plafonds-dinteret-dhammurabi-et-allegement-de/
MLA (9th ed.): Ç., Soner, ed. "Plafonds d'intérêt d'Hammurabi, édits de dette Misharum et marchands babyloniens." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/plafonds-dinteret-dhammurabi-et-allegement-de/.
Chicago (17th ed.): Ç., Soner, ed. "Plafonds d'intérêt d'Hammurabi, édits de dette Misharum et marchands babyloniens." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 21, 2026. https://forgottenfortunes.net/fr/plafonds-dinteret-dhammurabi-et-allegement-de/.
Have an idea for another financial history documentary or article? Request a story →