In diesem Artikel
Spät in der Nacht des 28. Mai 1965 trat der japanische Finanzminister Kakuei Tanaka in Tokio vor die Presse, um eine außergewöhnliche geldpolitische Intervention anzukündigen, wie es sie seit den Finanzpaniken von 1927 nicht mehr gegeben hatte. Um einen landesweiten Ansturm auf die Yamaichi Securities Co., Ltd. – eines der „Big Four“-Maklerhäuser Japans – zu stoppen, berief sich die Regierung auf Artikel 25 des Gesetzes über die Bank of Japan, der die Zentralbank ermächtigte, faktisch unbesicherte Notkredite in „unbegrenztem“ Umfang zu gewähren, um das insolvente Maklerhaus über Wasser zu halten. Die Krise, die in der japanischen Wirtschaftsgeschichte als Shōwa-Wertpapierkrise von 1965 (Shōwa 40-nen Shōken Fukyō oder „Wertpapierdepression“) bekannt ist, war der Höhepunkt eines spekulativen Booms von Kleinanlegern in Aktieninvestmentfonds (tōshin) und der kurzfristigen Besicherung von Händleranleihen (un’yō azukari), der nach dem Höchststand des Tokioter Aktienmarktes im Juli 1961 in sich zusammenfiel. Weder zwei branchenweite Aktienkaufkartelle – die Japan Joint Securities Co. und die Japan Securities Holding Association – noch eine Nachrichtensperre des Finanzministeriums hatten den Zusammenbruch aufhalten können. Indem die japanischen Behörden Yamaichi mit 28,2 Milliarden Yen (und Oi Securities mit 5,3 Milliarden Yen) retteten und gleichzeitig das Wertpapierhandelsgesetz änderten, um die einfache Maklerregistrierung durch eine strenge staatliche Lizenzierung zu ersetzen, wendeten sie eine systemische Depression ab und schufen das Nachkriegs-„Konvoi-System“ der Finanzaufsicht. [1]
Der Boom der Investmentfonds und „Der Wal im Teich“ (1956–1961)
Während der japanischen „Jinmu“- und „Iwato“-Hochkonjunkturphasen der Nachkriegszeit (1955–1961) befeuerten steigende Haushaltseinkommen und stark ansteigende Unternehmensinvestitionen eine beispiellose Aktienmarkt-Manie unter Kleinanlegern. Die unter dem Gesetz über Wertpapierinvestmentfonds von 1951 wiedereingeführten Aktieninvestmentfonds (kabushiki tōshi shintaku) – verwaltet von Tochtergesellschaften der japanischen „Big Four“-Wertpapierhäuser (Nomura, Nikko, Daiwa und Yamaichi) – wurden zum wichtigsten Instrument, um die Ersparnisse der Mittelschicht in Aktien zu lenken. Unter dem populären Slogan „Auf Wiedersehen Banken, hallo Wertpapierfirmen“ beworben, verzehnfachten sich die Investmentfonds in nur fünf Jahren: Das ausstehende Kapital der Aktieninvestmentfonds sprang von 59,5 Milliarden Yen Ende 1955 auf 604,2 Milliarden Yen im Jahr 1960 und übertraf 1961 die Marke von 1,026 Billionen Yen, ergänzt durch weitere 156,0 Milliarden Yen in neu aufgelegten Renteninvestmentfonds. [2]
Da die Fonds weitaus schneller wuchsen als die Markttiefe der Tokioter Börse (TSE), bezeichneten Marktbeobachter die Investmentfonds als „den Wal im Teich“. Parallel zum Fondsboom verließen sich japanische Maklerhäuser stark auf einen hochriskanten, kurzfristigen Finanzierungsmechanismus, der als „investierbare Verwahrung“ (un’yō azukari oder „Anlageeinlagen“) bekannt war. Im Rahmen dieser Vereinbarung liehen sich Wertpapierfirmen gegen eine geringe, feste Verwahrgebühr abgezinste Bankschuldverschreibungen von Hunderttausenden von Privatkunden, verpfändeten diese Kundenschuldverschreibungen als Sicherheit, um Tagesgeld oder Kredite von kleinen Finanzinstituten aufzunehmen, und steckten die Erlöse in eigene Aktienbestände, um Aktienemissionen von Unternehmen zu garantieren. Zwischen September 1958 und September 1964 vervierfachte sich der Gesamtbestand an Wertpapieren, die von japanischen Maklerhäusern in investierbarer Verwahrung gehalten wurden, nahezu von 62,7 Milliarden Yen auf 249,1 Milliarden Yen, wovon 195,9 Milliarden Yen auf abgezinste Bankschuldverschreibungen entfielen. [3]
| Kennzahl / Betrag | Historische Bedeutung & Dokumentierter Kontext |
|---|---|
| 17,7 Milliarden Yen | Mai über 20.000; die Polizei musste in Hiroshima Menschenmengen kontrollieren, wütende Kunden zerschlugen Filialfenster in Kobe, und Einleger zogen in einer einzigen Woche 17,7 Milliarden Yen ab. |
| 24 Milliarden Yen | Entscheidend war, dass Tanaka die Beamten anwies, der Presse um 23:30 Uhr mitzuteilen, die Bank of Japan werde Yamaichi Mittel „ohne Sicherheiten und ohne Limit“ leihen, obwohl interne Schätzungen die anfängliche Fazilität auf 24 Milliarden Yen bezifferten. |
Knappes Geld, Marktumkehr und die beiden Aktienkaufkartelle (1961–1965)
Der spekulative Zyklus brach im Juli 1961 ab, als eine sich verschlechternde Zahlungsbilanz die Bank of Japan (BOJ) veranlasste, den offiziellen Diskontsatz anzuheben und die inländische Kreditvergabe zu drosseln. Klamme Industrieunternehmen begannen sofort, ihre überkreuz gehaltenen Aktien zu liquidieren und Renteninvestmentfonds zurückzugeben, um Betriebskapital zu beschaffen, und das genau zu dem Zeitpunkt, als Unternehmen massive Wellen neuen Eigenkapitals ausgaben, um Fabrikerweiterungen zu finanzieren. Als der modifizierte Aktienkursdurchschnitt der Tokioter Börse (der Nikkei-Index) von seinem Höchststand von 1.829 Yen im Juli 1961 umkehrte – und bis Mitte 1965 letztlich um rund 44 Prozent auf die Marke von 1.020 Yen fiel –, verwandelte sich die Aufwärtsspirale der späten 1950er Jahre in eine unaufhaltsame Abwärtsspirale. Fallende Aktienkurse zehrten den Nettoinventarwert der Aktieninvestmentfonds auf und lösten eine Welle von Kündigungen durch Kleinanleger aus, die die Fonds zwangen, Aktien auf einen illiquiden Markt zu werfen, was die Aktienkurse noch weiter drückte. Unterdessen sahen Maklerhäuser, die kurzfristige un’yō azukari-Verwahreinlagen zur Finanzierung eigener Aktienbestände genutzt hatten, den Wert ihrer Bestände unter ihre kurzfristigen Verbindlichkeiten stürzen. [4]
Um dem abrutschenden Aktienmarkt einen Boden einzuziehen und die Zwangsliquidation von Investmentfonds-Portfolios zu verhindern, organisierten das Finanzministerium (MOF), die Bank of Japan und große Geschäftsbanken zwei beispiellose institutionelle Preisstützungskartelle. Zunächst kapitalisierten Geschäftsbanken und Wertpapierhäuser im Januar 1964 gemeinsam die Japan Joint Securities Co., Ltd. (Nihon Kyōdō Shōken), um überschüssige Aktien mithilfe von BOJ-gestützten Bankkrediten direkt auf dem freien Markt aufzukaufen. Als die Aktienkurse nach dem „Kennedy-Schock“ vom November 1963 (die US-Zinsausgleichsteuer und die Ermordung von Präsident John F. Kennedy) und einer Reihe von großen Industriekonkursen Ende 1964 und Anfang 1965 (darunter Sun Wave Industrial, Nihon Special Steel und Sanyo Special Steel) weiter abrutschten, gründeten die Maklerhäuser im Januar 1965 ein zweites Vehikel: die Japan Securities Holding Association (Nihon Shōken Hoyū Kumiai). Finanziert durch Kredite der Bank of Japan, absorbierte die Holding Association überschüssige Aktien direkt aus notleidenden Investmentfonds und Maklerbeständen. Zusammen mit den Notkrediten beliefen sich die gesamten BOJ-Kredite, die zur Stützung des Wertpapiersektors über diese Vehikel gewährt wurden, schließlich auf rund 500 Milliarden Yen. [5]
Der Ansturm auf Yamaichi Securities im Mai 1965 und Tanakas Artikel-25-Rettung
Die Preisstützungsmaßnahmen konnten die Insolvenz einzelner Maklerfirmen nicht verschleiern. Bis zum 30. September 1964 hatte Japans Wertpapierindustrie kumulierte Verluste von 26,4 Milliarden Yen angehäuft. Am schwersten von den „Big Four“ getroffen war die Yamaichi Securities Co., Ltd. (unter Präsident Teru Hidaka mit 8 Milliarden Yen kapitalisiert), die ihren eigenen Aktienbestand aggressiv ausgeweitet und aufstrebende außerbörsliche Wachstumsunternehmen der Zweiten Sektion unter Verwendung von Verwahrzertifikaten von Kleinanlegern garantiert hatte. Bis zum Ende des Geschäftsjahres 1964 (31. März 1965) enthüllte eine interne Prüfung, dass Yamaichis wahres kumuliertes Defizit atemberaubende 28,2 Milliarden Yen erreicht hatte – das 3,5-Fache seines gesamten eingezahlten Kapitals. [6]
Aus Sorge, dass der Zusammenbruch von Yamaichi einen landesweiten Ansturm auf die 249 Milliarden Yen in den un’yō azukari-Verwahrkonten der Kleinanleger – die wie unversicherte Sichteinlagen funktionierten – auslösen würde, berief das Finanzministerium Ende 1964 und Anfang 1965 geheime Restrukturierungsgespräche mit den drei Hauptbanken von Yamaichi (Industrial Bank of Japan, Fuji Bank und Mitsubishi Bank) ein. Um Zeit zu gewinnen, während die drei Banken über die Verlustteilung stritten, überredete das MOF die großen überregionalen Zeitungen Tokios, eine freiwillige Nachrichtensperre einzuhalten, und bat die oppositionelle Sozialistische Partei Japans, die Insolvenz von Yamaichi im Parlament nicht zur Sprache zu bringen, bis ein Restrukturierungsplan vorlag. [7]
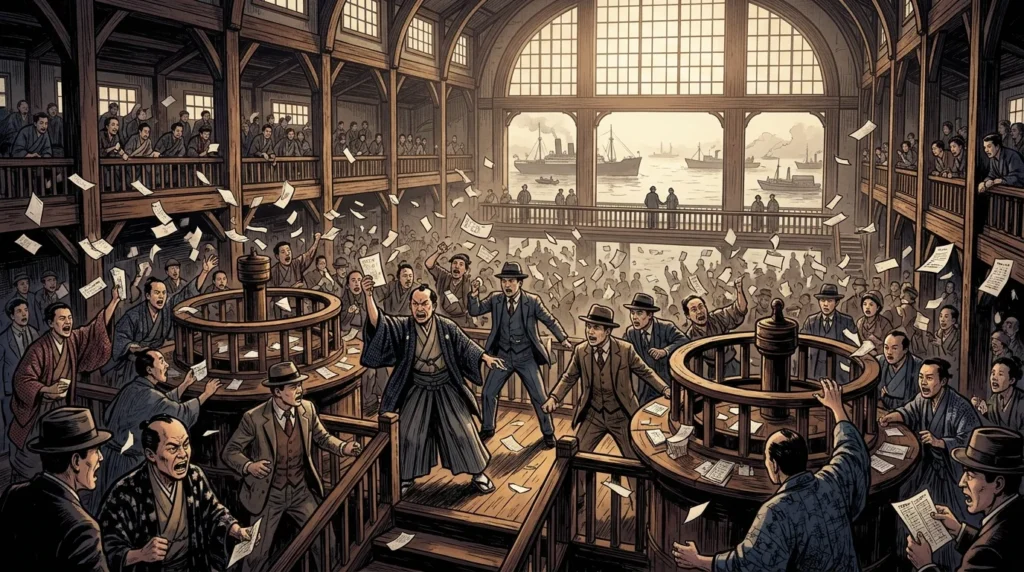
Am 21. Mai 1965 – drei Tage vor dem geplanten Ende des Presseembargos – brachte die Regionalzeitung Nishinippon Shimbun, die nicht an die Vereinbarung des Tokioter Presseclubs gebunden war, die Meldung, dass Yamaichi Securities am Rande des Scheiterns stehe und eine Notrettung durch Banken benötige. Am nächsten Morgen, Samstag, den 22. Mai (und bis in den Sonntag hinein in geöffneten regionalen Filialen), stürmten panische Kleinanleger rund 90 Yamaichi-Filialen in ganz Japan und forderten die sofortige Rückgabe ihrer un’yō azukari-Verwahrschuldverschreibungen sowie die Kündigung ihrer Investmentfonds. In der darauffolgenden Woche überstiegen die täglichen Kundenbesuche in den Yamaichi-Filialen die Marke von 10.000 und erreichten am 28. und 29. Mai über 20.000; die Polizei musste in Hiroshima Menschenmengen kontrollieren, wütende Kunden zerschlugen Filialfenster in Kobe, und Einleger zogen in einer einzigen Woche 17,7 Milliarden Yen ab. Am frühen Nachmittag des Freitags, dem 28. Mai, rief der Buchhaltungsdirektor von Yamaichi das Finanzministerium an, um zu melden, dass nicht eine einzige Bank oder Kreditgenossenschaft dem Unternehmen auch nur 1 Million Yen leihen würde. [8]
An diesem Abend, dem 28. Mai 1965, berief Finanzminister Kakuei Tanaka hochrangige MOF-Beamte, den Vizegouverneur der Bank of Japan, Tadashi Sasaki, und die Präsidenten der Fuji Bank, der Mitsubishi Bank und der Industrial Bank of Japan zu einer Dringlichkeitssitzung im Hikawa-Nebengebäude der BOJ in Akasaka, Tokio, ein. Als BOJ-Beamte einwandten, dass die Rettung einer privaten Wertpapierfirma keinen modernen Präzedenzfall habe und ein schwerwiegendes Moral Hazard schaffen würde, setzte sich Tanaka über ihr Zögern hinweg. Unter Berufung auf Artikel 25 des Gesetzes über die Bank of Japan von 1942 – der die Zentralbank ermächtigte, mit Genehmigung des Finanzministers „solche Geschäfte zu tätigen, die für die Aufrechterhaltung und Förderung des Kreditsystems notwendig sind“ – wies Tanaka die BOJ an, Yamaichi über seine Hauptbanken unbesicherte Sondernotkredite zur Verfügung zu stellen. Entscheidend war, dass Tanaka die Beamten anwies, der Presse um 23:30 Uhr mitzuteilen, die Bank of Japan werde Yamaichi Mittel „ohne Sicherheiten und ohne Limit“ leihen, obwohl interne Schätzungen die anfängliche Fazilität auf 24 Milliarden Yen bezifferten. Der psychologische Schock einer unbegrenzten Zentralbankgarantie brach die Panik der Kleinanleger sofort. Insgesamt gewährte die BOJ Yamaichi Securities 28,2 Milliarden Yen an Sonderkrediten nach Artikel 25 und im Juli 1965 weitere 5,3 Milliarden Yen an die in Osaka ansässige Oi Securities (später Wako Securities), die einen parallelen Ansturm erlitten hatte, womit sich die direkten Kredite nach Artikel 25 auf 33,5 Milliarden Yen beliefen.
Lizenzierungsreform, Defizitanleihen und das Nachkriegs-Konvoi-System
Die Panik vom Mai 1965 veränderte die japanische Finanzregulierung, Corporate Governance und Fiskalpolitik dauerhaft. Erstens änderte das Parlament im Mai 1965 das Wertpapierhandelsgesetz (mit Wirkung zum Oktober 1965 und vollständigem Übergang bis April 1968) und schaffte das Nachkriegs-Registrierungssystem nach US-Vorbild ab, bei dem jeder, der minimale Kapitalvorschriften erfüllte, ein Maklerhaus eröffnen konnte. An dessen Stelle führte das geänderte Gesetz ein strenges Lizenzierungssystem des Finanzministeriums ein, das separate Lizenzen für den Eigenhandel, das Maklergeschäft, das Emissionsgeschäft und den Vertrieb vorschrieb, einhergehend mit höheren Nettovermögensstandards und dem schrittweisen Ausstieg aus der riskanten un’yō azukari-Verwahrkreditaufnahme. Von einem Höchststand von 601 registrierten Maklerhäusern im Jahr 1962 (und 593 Ende 1963) reduzierten Liquidationen, Fusionen und Lizenzentzüge die Branche bis April 1968 auf 275 bis 277 lizenzierte Wertpapierfirmen und stellten die Wertpapierfirmen unter dasselbe schützende „Konvoi-System“ (gosō sendan hōshiki), das auch für Geschäftsbanken galt.
Zweitens gab der neue Finanzminister Takeo Fukuda das seit der Dodge-Linie von 1949 durchgesetzte Dogma eines strikt ausgeglichenen Haushalts auf, um die Realwirtschaft aus der Rezession von 1965 zu ziehen, und kündigte im Juli 1965 an, dass Japan zum ersten Mal in der Nachkriegszeit defizitdeckende Staatsanleihen ausgeben werde. Angetrieben durch fiskalische Anreize und den darauffolgenden „Izanagi-Boom“ (1965–1970) erholte sich der Tokioter Aktienmarkt stark, was es sowohl Yamaichi als auch Oi Securities ermöglichte, ihre Kredite nach Artikel 25 der Bank of Japan bis 1969 vollständig zurückzuzahlen. Unterdessen wurden die von der Japan Joint Securities Co. und der Japan Securities Holding Association angehäuften Aktien schrittweise an befreundete Industrieunternehmen und Banken weiterverkauft, um japanische Firmen im Vorfeld der OECD-Kapitalliberalisierung vor ausländischen Übernahmen zu schützen – was die keiretsu-Überkreuzbeteiligungsstruktur der Nachkriegszeit zementierte. Ironischerweise säte die Rettungsaktion von 1965 auch die Saat für zukünftiges Moral Hazard: Zweiunddreißig Jahre später, im November 1997, brach Yamaichi Securities unter 260 Milliarden Yen an versteckten außerbilanziellen Verlusten (tobashi) endgültig zusammen, was die Bank of Japan zwang, sich erneut auf Artikel 25 (Artikel 38 des überarbeiteten Gesetzes) zu berufen, diesmal jedoch nur, um die bankrotte Firma abzuwickeln.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Japan Securities Research Institute, „ Chapter II: The History of the Japanese Securities Market (Securities Market in Japan 2024),“ Japan Securities Research Institute (JSRI), 2024. Historische & Finanzielle Referenz
- Institute of Fiscal and Monetary Policy, Ministry of Finance, „ Fiscal and Monetary Policies of Japan: Reconstruction and High-Growth Period (1965 Securities Crisis),“ Ministry of Finance of Japan (National Diet Library Digital Collections), 2000. Historische & Finanzielle Referenz
- Faculty of Economics, The University of Tokyo, „ Contemporary Economic History of Japan: Lecture 10 – The 1965 Securities Depression and Yamaichi Bailout,“ The University of Tokyo OpenCourseWare, 2005. Historische & Finanzielle Referenz
- Masaru Hayami, „ Statement by the Governor concerning the Yamaichi Securities Co.,“ Bank of Japan, 1999-06-02. Zentralbank / Währungsbehörde
- Kazuo Ueda, „ The Structure of Japan’s Financial Regulation and Supervision and the Role Played by the Bank of Japan,“ Center for Advanced Research in Finance (CARF Working Paper F-209), The University of Tokyo, 2010-02. Zentralbank / Währungsbehörde
- David E. Weinstein, „ Foreign Direct Investment and Keiretsu: Rethinking U.S. and Japanese Policy,“ National Bureau of Economic Research (in The Effects of U.S. Trade Protection and Promotion Policies, University of Chicago Press), 1997. Wissenschaftliche Fachpublikation
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Japans Shōwa-Wertpapierkrise von 1965 und die Rettung von Yamaichi Securities durch die Bank of Japan. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/japans-wertpapierkrise-1965-rettung-yamaichi/
MLA (9th ed.): Ç., Soner, ed. "Japans Shōwa-Wertpapierkrise von 1965 und die Rettung von Yamaichi Securities durch die Bank of Japan." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/japans-wertpapierkrise-1965-rettung-yamaichi/.
Chicago (17th ed.): Ç., Soner, ed. "Japans Shōwa-Wertpapierkrise von 1965 und die Rettung von Yamaichi Securities durch die Bank of Japan." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 27, 2026. https://forgottenfortunes.net/de/japans-wertpapierkrise-1965-rettung-yamaichi/.
Have an idea for another financial history documentary or article? Request a story →