In diesem Artikel
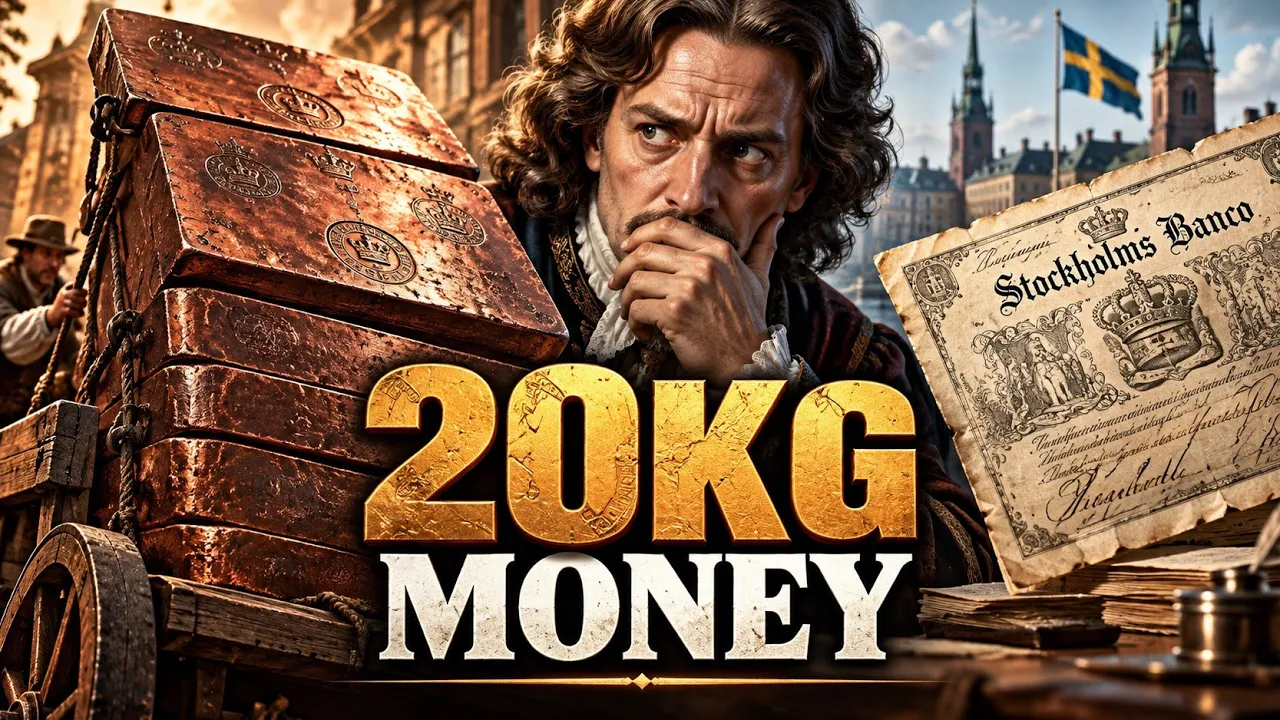
Im Schweden des 17. Jahrhunderts waren manche Münzen so schwer, dass der Transport von Geld zu einer körperlichen Herausforderung werden konnte. Die größten Kupfermünzen wogen fast 20 Kilogramm. Sie enthielten echtes Metall, hatten einen offiziellen Geldwert und waren gesetzliche Zahlungsmittel – doch für den Handel waren sie äußerst unpraktisch. [1]
In 1661… führte eine Stockholmer Bank eine leichtere Alternative ein: Papiergeldscheine, die man gegen Münzen eintauschen konnte. Diese Neuerung versprach, Zahlungen zu vereinfachen und Kredite leichter zugänglich zu machen. [2]
Innerhalb weniger Jahre hatte die Bank jedoch Schwierigkeiten, ihre eigenen Versprechen einzulösen. Ihre Banknoten wurden unter ihrem Nennwert gehandelt, die Kunden verlangten Metall statt Papier, und die Regierung ordnete die Beendigung des Experiments an.
Die Geschichte von Stockholms Banco Es ging nicht einfach nur darum, zu viel Geld zu drucken. Es ging um ein angeschlagenes Währungssystem, die Ausweitung der Kreditvergabe, staatliche Entscheidungen und das fragile Verhältnis zwischen Finanzinnovationen und öffentlichem Vertrauen.
Warum Schweden Münzen mit einem Gewicht von fast 20 Kilogramm geprägt hat
Im 17. Jahrhundert war Schweden ein bedeutender europäischer Kupferproduzent. Das Bergbaugebiet Falun lieferte ein Metall, das den Export, die Staatseinnahmen und die übergeordneten wirtschaftlichen Ambitionen des Landes stützte. [3]
Kupfer führte jedoch zu einem ungewöhnlichen Währungsproblem.
Gold und Silber waren so wertvoll, dass bereits relativ kleine Münzen beträchtliche Summen darstellen konnten. Kupfer war nach Gewicht gemessen deutlich weniger wert. Wenn eine Kupfermünze einen Metallgehalt aufweisen sollte, der ihrem offiziellen Wert nahekam, erforderte eine große Zahlung eine große Menge Kupfer.
Schweden führte Kupfermünzen ein im Jahr 1624, unter anderem als Reaktion auf die Verknappung von Silbermünzen. Die Behörden hofften zudem, dass die Umwandlung von Kupfer in Landeswährung einen Teil der inländischen Produktion absorbieren und den Handelswert des Metalls stützen würde. [4]
In 1644, begann Schweden mit großen, rechteckigen Kupfermünzen zu experimentieren. Dabei handelte es sich nicht um gewöhnliche Münzen, die zu zeremoniellen Zwecken vergrößert worden waren. Es war umlaufendes Geld, das mit offiziellen Prägungen versehen war, welche den Nennwert festlegten. [5]
Das außergewöhnlichste Beispiel war ein 10-Daler-Kupferplatte mit einem Gewicht von etwa 19,7 Kilogramm, mit Abmessungen von etwa 33 mal 62,5 Zentimetern. [6]
Eine einzige Münze kann schwerer sein als ein vollgepackter Koffer.
Die Kosten für den Geldtransport
Für Händler, Steuereintreiber und andere Personen, die mit hohen Zahlungsbeträgen zu tun hatten, ging das Problem über bloße Unannehmlichkeiten hinaus.
Schwere Münzen erhöhten die Transportkosten, erschwerten die Lagerung und machten die Abwicklung von Transaktionen schwieriger. Der Transport einer beträchtlichen Summe erforderte unter Umständen Karren, zusätzlichen Arbeitsaufwand und Sicherheitsvorkehrungen.
Die Münzen wurden nicht für jeden kleinen Einkauf verwendet. Kleinere Stückelungen und andere Zahlungsmittel blieben weiterhin im Umlauf. Doch Zahlungen mit großen Kupfermünzen stellten echte Hindernisse für den Handel dar.
Es gab noch eine weitere Schwierigkeit: In Schweden gab es keine einheitliche Währung.
Kupfermünzen waren neben silberbasierten Währungseinheiten im Umlauf, darunter verschiedene Formen des Dalers und der international anerkannte Riksdaler. Ihre relativen Werte konnten sich ändern.
Ein Betrag, der in Kupfer-Daler ausgedrückt wurde, entsprach nicht automatisch dem gleichen numerischen Betrag, der in Silber-Daler ausgedrückt wurde.
Dies spielte immer dann eine Rolle, wenn Händler Währungen umtauschten, Verträge abwickelten oder den Wert einer Zahlung ermittelten.
Das Währungsproblem Schwedens war daher sowohl materieller als auch finanzieller Natur. Die Münzen waren unhandlich, und die Wechselkurse zwischen den verschiedenen Währungen waren instabil.
Diese Umstände eröffneten dem Bankwesen neue Möglichkeiten.
Stockholms Banco: Eine Bank, die für Kupfermünzen gegründet wurde
Die zentrale Figur war Johan Palmstruch, ein Finanzier mit Erfahrung in der niederländischen Geschäftswelt.
Palmstruch wollte eine Bank gründen, die Einlagen verwalten, Zahlungen vereinfachen und Kredite vergeben konnte.
In November 1656, König Karl X. Gustav gewährte einer Wechselbank und einer Kreditbank Privilegien. Die Institution wurde als „Stockholms Banco“ bekannt und nahm im Juli 1657 ihren Betrieb auf. [7]
Die Idee war attraktiv, weil eine Bank den physischen Geldtransport vom Transfer des finanziellen Werts trennen konnte.
Ein Händler konnte sperrige Kupferplatten hinterlegen und anschließend Zahlungen über die Konten der Bank abwickeln. Anstatt für jede Transaktion Metall zu transportieren, konnten Kunden die in den Büchern der Bank verzeichneten Forderungen übertragen.
Dies war insbesondere in einem Wirtschaftszentrum wie Stockholm von großem Nutzen.
Die Bank war zudem enger mit der Regierung verbunden, als eine bloße Beschreibung als privates Unternehmen vermuten lassen würde.
Obwohl Palmstruch und seine Gesellschafter die ursprünglichen Privilegien erhielten, übte die Krone bedeutende Befugnisse über die Einrichtung aus. Die Vereinbarungen sahen vor, dass die Hälfte der Nettogewinne an die Krone ging, während die andere Hälfte zwischen Stockholm und Palmstruchs Unternehmen aufgeteilt wurde.
Hochrangige Beamte und einflussreiche Mitglieder des Adels waren in die Angelegenheiten der Organisation involviert.
Einlagen und Kredite waren unterschiedliche Geschäftsbereiche
In den ursprünglichen Bankvereinbarungen wurde zwischen zwei Tätigkeiten unterschieden. Die Wechselbank nahm Einlagen entgegen und wickelte Zahlungen ab. Die Kunden gingen davon aus, ihr Geld gemäß den Bedingungen ihrer Konten zurückzuerhalten. Die kreditgebende Bank gewährte den Kreditnehmern Kredite gegen angemessene Sicherheiten. In der Praxis verschwamm diese Unterscheidung zunehmend.
Die Stockholms Banco begann, die bei der Wechselbank hinterlegten Gelder als Kredite zu vergeben. Dadurch konnten die Einlagen die Wirtschaftstätigkeit stützen, doch ging dies mit einem erheblichen Risiko einher.
Geld, das zur sofortigen Abhebung eingezahlt wurde, könnte für Kredite verwendet werden, die nicht sofort zurückgezahlt würden.
Ein Kunde könnte heute Bargeld verlangen, während der Kreditnehmer der Bank einen Kredit erst in einigen Monaten zurückzahlen würde.
Solange die Abhebungen überschaubar blieben, konnte das System funktionieren. Wenn viele Einleger gleichzeitig ihre Gelder einforderten, könnte es der Bank an sofort verfügbaren Mitteln mangeln.
Diese Schwäche sollte zu einem zentralen Faktor der Krise werden.
Die Währungsentscheidung, die einen Ansturm auf die Banken auslöste
Der erste große Schock ereignete sich, noch bevor die Stockholm Banco ihre berühmten Banknoten einführte.
In 1660, änderten die schwedischen Behörden die monetären Bestimmungen für die Herstellung von Kupfermünzen, sodass neu geprägte Münzen bei gleichem Nennwert einen geringeren Kupferanteil aufweisen durften. [8]
Dadurch entstand ein wesentlicher Unterschied zwischen älteren, schwereren Kupfermünzen und neueren, leichteren Ausgaben. Die älteren Platten könnten als Metall einen höheren Wert haben als ihre nominell gleichwertigen Ersatzteile. Für diejenigen, die ältere Kupfermünzen bei der Stockholms Banco eingezahlt hatten, lag der Anreiz auf der Hand: die wertvollen Münzen abzuheben, anstatt sie bei der Bank zu lassen. Die Kunden begannen, die Rückzahlung ihrer Einlagen zu fordern.
Die Bank befand sich in einer besonders schwierigen Lage, da ihre Vorschriften eine Rückzahlung in der entsprechenden Währung vorschrieben. Sie konnte nicht einfach andere Münzsorten einsetzen, wenn ihre Reserven einer bestimmten Ausgabe nicht mehr ausreichten.
In der Zwischenzeit waren bereits Teile der eingezahlten Gelder an Kreditnehmer verliehen worden.
Die Stockholms Banco sah sich nun mit einem Ansturm auf die Bank konfrontiert – einer Flut von Abhebungen, die die Mittel überstieg, die sie sofort bereitstellen konnte.
Die Bank reagierte darauf mit einer Einschränkung der Kreditvergabe und dem Versuch, ausstehende Kredite einzutreiben. Außerdem bemühte sie sich um zusätzliche Kupfervorräte, die zu Münzen verarbeitet werden konnten.
Diese Maßnahmen verliefen schleppend und waren mit Beeinträchtigungen verbunden. Eine Bank, die versprochen hatte, den Umgang mit Geld zu vereinfachen, musste feststellen, dass ihre Kunden das Metall hinter ihren Guthaben haben wollten. Palmstruch suchte nach einer Alternative zum Transport und zur Einlösung von Kupferplatten. Seine Lösung sollte zu einem Meilenstein in der europäischen Währungsgeschichte werden.
Wie Schweden Europas erste moderne Banknoten einführte
In 1661, begann die Stockholms Banco mit der Ausgabe einer neuen Form von Papiergeld, bekannt als Kreditbriefe, oder Gutschriften. [9]
Papierdokumente im Zusammenhang mit Geld waren nicht ganz neu. Händler und Finanzinstitute nutzten schon seit langem Wechsel, Zahlungsanweisungen und Einlagenbescheinigungen. China hatte bereits Jahrhunderte zuvor Papiergeld entwickelt, daher war Schweden nicht der weltweite Geburtsort des Papiergeldes. Die Bedeutung von Palmstruchs Innovation lag in der besonderen Gestaltung der Noten.
Im Gegensatz zu einer Quittung, die eine bestimmte Einzahlung bescheinigte, stellte eine Gutschrift der Stockholms Banco eine allgemeinere Zusage der Bank dar, den angegebenen Betrag in Münzen auszuzahlen.
Die Banknoten konnten als Zahlungsmittel zwischen den Menschen zirkulieren. Es wurden gedruckte Standardnennwerte verwendet, anstatt für jeden Betrag eine einzelne Einzahlungstransaktion zu benötigen.
Der Inhaber verließ sich auf die Zusage der Bank, die Schuldverschreibung auf Verlangen zurückzuzahlen.
Dadurch wurden die Notizen unter Die frühesten Banknoten Europas im modernen Sinne.
Wie Papier Kaufkraft schuf
Betrachten wir ein vereinfachtes Beispiel.
Ein Händler zahlt Kupfermünzen bei einer Bank ein und erhält dafür einen Anspruch, der zur Begleichung von Zahlungen verwendet werden kann. Das Papier steht für Geld, das bereits bei der Bank hinterlegt ist.
Palmstruchs System ging noch einen Schritt weiter.
Die Bank könnte bei der Gewährung eines Kredits Gutschriften ausstellen und so ein neues Zahlungsmittel schaffen, ohne zuvor einen entsprechenden Betrag an neu eingezahlten Münzen erhalten zu haben.
Ein Kreditnehmer könnte die Banknoten ausgeben. Der Empfänger könnte sie an jemand anderen weitergeben. Solange die Menschen der Stockholms Banco vertrauten, konnten die Banknoten im Umlauf bleiben, ohne dass jeder Inhaber sofort Kupfer einforderte.
Dadurch verbesserte sich die Zahlungsfähigkeit der Wirtschaft und ihr Zugang zu Krediten. Dadurch konnten jedoch auch die Verbindlichkeiten der Bank schneller wachsen als ihre verfügbaren Edelmetallreserven. Der Wert des Papiers beruhte zunehmend auf der Zuversicht, dass eine künftige Rückzahlung weiterhin möglich sein würde.
Warum die Menschen die Notizen zunächst positiv aufnahmen
Die Vorteile waren beträchtlich. Papier ließ sich leichter transportieren als Kupfer, einfacher lagern und war für große Transaktionen praktischer. Die Banknoten trugen zudem dazu bei, den Mangel an praktischen Zahlungsmitteln zu beheben, der zum Teil auf Änderungen im Münzsystem zurückzuführen war.
Zunächst fand die Neuerung großen Anklang. Historische geldpolitische Untersuchungen zeigen, dass die Banknoten anfangs gut angenommen wurden und im Vergleich zu Münzen sogar einen kleinen Aufschlag erzielten.
Dieser frühe Erfolg ist wichtig.
Die Öffentlichkeit lehnte Papier nicht sofort als wertlos ab. Die Menschen stellten fest, dass ein glaubwürdiges Zahlungsversprechen im täglichen Handel nützlicher sein konnte, als das Metall selbst mit sich zu führen.
Eine Zeit lang schien das Experiment genau das zu bieten, was Schweden brauchte.
Die Kreditausweitung, die die Bank untergrub
Als das Vertrauen in die Banknoten wuchs, stockte die Stockholms Banco ihre Kreditvergabe auf. Die Expansion reichte weit über gewöhnliche Händler hinaus. Mitglieder des schwedischen Adels wurden zu bedeutenden Kreditnehmern, wobei sie mitunter Ländereien, Immobilien oder andere Vermögenswerte als Sicherheiten stellten. Auch hochrangige Politiker nahmen daran teil.
In 1663… erhielt die Krone umfangreiche Kredite, während Kanzler Magnus Gabriel De la Gardie ein weiterer bedeutender Kreditnehmer war. [10]
Die Kreditvergabe der Bank stand daher im Zusammenhang mit den finanziellen Bedürfnissen politisch einflussreicher Kunden. Dadurch entstand eine schwierige Kombination aus wirtschaftlichem Risiko und staatlichem Einfluss. Kredite verschafften den Kreditnehmern Kaufkraft, während die Bank mehr Banknoten ausgab, die in der gesamten Wirtschaft zirkulieren konnten. Eine größere Menge an Papiergutscheinen führte jedoch nicht automatisch zu einem größeren Vorrat an Kupfer, das zur Einlösung zur Verfügung stand.
Als eine Banknote ihren Nennwert verlor
Von 1663, Die Stockholms Banco hatte zunehmend Schwierigkeiten, ihren Verpflichtungen nachzukommen.
Die Menschen waren immer weniger bereit, die Banknoten zum vollen Nennwert anzunehmen. Angenommen, ein Schuldschein versprach 100 Geldeinheiten, ein Händler würde ihn jedoch nur als Zahlungsmittel für Waren im Wert von 94 Münzeinheiten akzeptieren. Die Anleihe wurde mit einem Abschlag gehandelt. Ein solcher Abschlag spiegelte die Unsicherheit des Marktes hinsichtlich der Fähigkeit der Bank wider, ihr Versprechen einzuhalten.
Historischen Berichten zufolge fielen die Banknoten der Stockholms Banco um etwa 6–10 % unter ihrem Nennwert während der Krise.
Das war zwar ein erheblicher Vertrauensverlust, aber es handelte sich weder um einen vollständigen Währungszusammenbruch noch um eine Hyperinflation im modernen Sinne. Es besteht ein entscheidender Unterschied zwischen der Wertminderung von Banknoten auf dem Markt und dem allgemeinen Preisanstieg in einer Volkswirtschaft. Beide können sich gegenseitig beeinflussen, sind aber nicht identisch.
Das wachsende Banknotenvolumen der Bank trug zum monetären Druck bei. Gleichzeitig beeinträchtigten Schwankungen der Kupfer- und Silberpreise, Einlöseschwierigkeiten sowie das allgemeine Währungssystem das Vertrauen.
Die Krise lässt sich nicht allein dadurch erklären, dass man zählt, wie viele Banknoten Palmstruch in Umlauf gebracht hat.
Wie groß war das Experiment?
Eine historische Persönlichkeit, die häufig mit der Bank in Verbindung gebracht wird, ist ungefähr 2,7 Millionen Daler in Kupfermünzen in Aufzeichnungen, die auf Ende 1664 datiert sind.
Diese Schätzung basiert eher auf historischen Aufzeichnungen als auf einer vollständig erhaltenen Bilanz im modernen Stil.
Einige Originalbankunterlagen wurden später beschädigt, was die Rekonstruktion der genauen ausstehenden Beträge zu verschiedenen Zeitpunkten erschwerte.
Untersuchungen der Wirtschaftshistoriker Rodney Edvinsson und Anders Ögren deuten ebenfalls darauf hin, dass die Banknoten wahrscheinlich nur einen geringen Teil der gesamten Geldmenge Schwedens ausmachten.
Die Tragweite der Krise lag daher nicht unbedingt in einem im Verhältnis zur Gesamtwirtschaft außergewöhnlich hohen Papiervolumen.
Es handelte sich um den raschen Anstieg der Verbindlichkeiten einer Bank, die unter zunehmend prekären Bedingungen operierte.
Der Bankensturm, der zu einer Finanzkrise führte
Der Ablauf der Panne war einfach, aber gefährlich.
Die Stockholms Banco versprach, ihre Schuldverschreibungen in Münzen einzulösen. Ein erheblicher Teil ihrer Mittel war jedoch in Krediten gebunden, während ihre Möglichkeiten, das erforderliche Edelmetall zu beschaffen, begrenzt waren.
Als die Kunden anfingen, an den Banknoten zu zweifeln, hatten sie einen Anreiz, Münzen zu verlangen. Mit dem Anstieg der Rücknahmen gerieten die verfügbaren Reserven noch stärker unter Druck. Das Problem verschärfte sich, da die Bank weiterhin versuchte, die Wechsel zum vollen Nennwert einzulösen. Wenn jemand eine diskontierte Schuldverschreibung auf dem Markt kaufen und sie bei der Bank zum Nennwert einlösen konnte, stellte die Differenz einen potenziellen Gewinn dar.
Dies führte zu weiteren Rückkaufversuchen.
Sowohl Personen, die ihre Ersparnisse schützen wollen, als auch solche, die die Preisunterschiede ausnutzen möchten, könnten daher Druck auf dasselbe Institut ausüben.
Jede erfolgreiche Auszahlung verringerte die verfügbaren liquiden Mittel, die zur Befriedigung des nächsten Kunden zur Verfügung standen.
Im September 1663 berichtete ein Bankangestellter, dass der Kassenbestand unter 4.000 Kupferdaler gesunken sei, während ein Einleger 10.000 abheben wollte.
Die Zahlen verdeutlichen, wie schnell ein Mangel an sofort verfügbaren Mitteln die Institution gefährden könnte.
Warum die vorzeitige Rückforderung von Krediten die Krise verschärfte
Die Stockholms Banco versuchte, ihre Finanzen wieder ins Lot zu bringen, indem sie die Kreditnehmer zur Rückzahlung ausstehender Kredite aufforderte. Aus Sicht der Bank war diese Maßnahme sinnvoll. Die Rückzahlungen könnten das Geld liefern, das zur Begleichung der Forderungen benötigt wird. Aus Sicht der Kreditnehmer führte dies jedoch zu einer weiteren Krise. Personen, die Kredite gegen Grundstücke oder anderes Vermögen aufgenommen hatten, konnten nicht unbedingt sofort Bargeld vorweisen.
Zwangsweise Rückzahlungen bedeuteten, dass man sich anderswo Geld beschaffen, Vermögenswerte verkaufen oder Kredite bei privaten Kreditgebern aufnehmen musste. Mit dem Rückgang der Kreditvergabe durch die Banken verschlechterte sich das Angebot an verfügbaren Krediten. Unternehmen und Immobilienbesitzer könnten unter Druck geraten, selbst wenn ihre ursprünglichen Aktivitäten an sich nicht unrentabel gewesen wären. Dies ist ein Grund dafür, dass sich Bankenkrisen über die Institutionen hinaus ausbreiten können, in denen sie ihren Ursprung haben.
Eine Bank, die ums Überleben kämpft, könnte ihre Kreditvergabe gerade dann einschränken, wenn ihre Kunden finanzielle Unterstützung am dringendsten benötigen.
Warum die Stockholms Banco scheiterte: Mehr als nur übermäßige Geldschöpfung
Ende 1663 gingen die schwedischen Behörden den Schwierigkeiten der Bank auf den Grund.
In 1664, die Regierung unterstützte die Einziehung ihrer Gutschriften und die Eintreibung ausstehender Kredite.
Die Liquidation begann, auch wenn sich der Prozess über mehrere Jahre hinzog. Das Experiment war als funktionierendes Bankmodell gescheitert. Dennoch sind sich die Historiker uneinig darüber, wie die Verantwortung zuzuweisen ist.
Die gängige Erklärung hebt Palmstruchs übermäßige Ausgabe von Schuldverschreibungen, die mangelhafte Kontrolle über die Kreditvergabe und die Unfähigkeit der Bank hervor, ihren Verpflichtungen nachzukommen.
Es gibt stichhaltige Belege für diese Schwächen.
Die Bank hatte leicht abhebbare Einlagen zur Finanzierung von Krediten verwendet. Ihr Kreditgeschäft wuchs rasch, einflussreiche Kreditnehmer erhielten hohe Summen, und die Menge der einlösbaren Forderungen stieg, ohne dass sich die Menge des sofort verfügbaren Edelmetalls entsprechend erhöhte.
Diese Erklärung ist jedoch unvollständig.
Die Rolle der Regierung beim Zusammenbruch
Die schwedischen Behörden hatten dazu beigetragen, die monetären Rahmenbedingungen zu schaffen, die zur Destabilisierung der Bank führten.
Änderungen bei der Kupfermünzprägung führten dazu, dass ältere Metallmünzen aus dem Umlauf genommen wurden. Die Regierung übte zudem erheblichen Einfluss auf die Stockholms Banco aus und profitierte von deren Geschäftstätigkeit.
Die anschließende Entscheidung, die Schuldverschreibungen aus dem Verkehr zu ziehen und die Rückzahlung der Kredite zu erzwingen, verschärfte die Kreditknappheit.
In einem Wissenschaftliche Studie aus dem Jahr 2024… Der Wirtschaftshistoriker Anders Ögren legt besonderen Wert auf die Veränderungen in den Tauschverhältnissen zwischen Kupfer und Silber, die Schwierigkeiten bei der Beschaffung von Einlösungsmetall und die Entscheidung der Regierung, die Banknoten zu verbieten, anstatt das System aufrechtzuerhalten.
In dieser Interpretation wurde Palmstruch zu einem willkommene Sündenbock in einer Krise, die zum Teil durch die Regierungspolitik geprägt war. Dies beweist nicht, dass die Bank solide war oder dass eine unbegrenzte weitere Ausgabe von Banknoten sicher gewesen wäre. Dies zeigt, warum die bekannte Geschichte von einem leichtsinnigen Bankier, der zu viel Geld druckt, nicht als die einzig vertretbare Erklärung angesehen werden sollte.
Der Zusammenbruch war auf mehrere miteinander verflochtene Schwachstellen zurückzuführen: Währungsinstabilität, Liquiditätsengpässe, rasantes Kreditwachstum, konzentrierte politische Kreditaufnahme, brüchiges Vertrauen und restriktive staatliche Eingriffe.
Johan Palmstruchs Bestrafung und die Gründung der Riksbank
Die Folgen für Palmstruch waren schwerwiegend.
Nach Ermittlungen in Bezug auf die Geschäfte der Bank wurde er vor dem Svea-Berufungsgericht angeklagt.
In 1668, wurde er wegen Misswirtschaft für schuldig befunden und musste mit einer Strafe rechnen, die bis zur Hinrichtung reichen konnte, sollte er die festgestellten finanziellen Defizite der Bank nicht ausgleichen.
Er wurde schließlich begnadigt, blieb jedoch bis 1670 in Haft. Palmstruch starb im Jahr 1671. Sein persönlicher Niedergang bedeutete nicht, dass Schweden sich aus dem Bankwesen zurückzog.
In 1668, der Ständetag beschloss Riksens Ständers Bank, aus der sich die heutige Sveriges Riksbank entwickelt hat.
Sie gilt allgemein als die älteste noch bestehende Zentralbank der Welt, auch wenn sich ihre ursprünglichen Aufgaben und ihre Führungsstruktur erheblich von denen einer modernen Zentralbank unterschieden.
Die neue Institution unterlag der Kontrolle der im schwedischen Parlament vertretenen Stände und funktionierte nicht mehr nach den früheren Regelungen von Palmstruch. Die Vorschriften sahen ursprünglich ein Verbot der Ausgabe von Banknoten vor. Diese Einschränkung spiegelte wider, wie ernst das vorherige Scheitern genommen wurde. Papiergeld hatte sich als äußerst praktisch erwiesen, doch die Behörden waren nicht bereit, dasselbe Experiment sofort zu wiederholen.
Im Laufe der Zeit kehrte Schweden zu papierbasierten Zahlungsformen zurück, und die Riksbank entwickelte sich zu einer zentralen Institution des Geldsystems des Landes. Die Geschichte verlief nicht als direkter, ununterbrochener Entwicklungsprozess von Palmstruchs ersten Notizen bis hin zum modernen Zentralbankwesen. Es war ein Prozess des Experimentierens, des Scheiterns, des institutionellen Wandels und der schrittweisen Anpassung.
Was Schwedens Experiment mit Kupfermünzen offenbart hat
Das Auffälligste an der Krise der Stockholms Banco ist, dass sowohl die Innovation als auch der Zusammenbruch auf legitime wirtschaftliche Probleme zurückzuführen waren. Schwere Kupfermünzen waren unpraktisch. Das Währungssystem war kompliziert. Händler benötigten zuverlässige Zahlungsmittel, und Kreditnehmer wollten Zugang zu Krediten. Banknoten boten eine wirkungsvolle Lösung. Sie ermöglichten den Geldumlauf, ohne dass bei jeder Zahlung Metall bewegt werden musste.
Damit führten sie jedoch auch eine Trennung zwischen dem von der Bank versprochenen Wert und den physischen Ressourcen ein, die zur Erfüllung dieses Versprechens unmittelbar zur Verfügung standen.
Diese Trennung war sinnvoll, solange das Vertrauen bestand und die Rückzahlungsforderungen überschaubar blieben. Als das Vertrauen nachließ, wurde derselbe Mechanismus gefährlich. Die Erfahrungen in Schweden haben drei anhaltende Probleme im Bankensektor aufgezeigt.
Erstens kann eine Bank selbst dann in eine Krise geraten, wenn sie über wertvolle Vermögenswerte verfügt, sofern diese Vermögenswerte nicht schnell genug in Bargeld umgewandelt werden können.
Zweitens schafft die Ausweitung der Kreditvergabe wirtschaftliche Chancen, aber auch Verpflichtungen, die bewältigt werden müssen.
Drittens sind die Politik und das Vertrauen in die Finanzmärkte eng miteinander verbunden. Eine Regierung kann ein Währungssystem durch glaubwürdige Institutionen stärken, doch schlecht gesteuerte Veränderungen können es auch destabilisieren.
Keines dieser Probleme verschwand mit der Einführung von Kupfermünzen. Sie tauchten bei späteren Bankpaniken, Debatten über die Ausgabe von Banknoten und modernen Finanzkrisen erneut auf. Schweden hat weder die weltweit erste Papierwährung erfunden, noch hat eine überdimensionale Kupfermünze im Alleingang das Zentralbankwesen ins Leben gerufen. Sein Beitrag war konkreter und von größerer historischer Bedeutung.
In dem Bestreben, den Einschränkungen des Geldes in Form von Schwermetallen zu entkommen, Die Stockholms Banco trug dazu bei, zu verdeutlichen, wie übertragbare Bankversprechen als Währung fungieren konnten – und wie schnell diese Versprechen ins Wanken geraten konnten, wenn sich das Vertrauen, die Liquidität und die Geldpolitik gegen sie wandten.
Die Kupferplatten verloren schließlich ihre Bedeutung im täglichen Handel.
Die zentrale Frage, die durch das schwedische Experiment aufgeworfen wurde, bleibt bestehen: Wenn Geld nicht auf dem unmittelbaren Besitz von Edelmetall, sondern auf einem Versprechen beruht, was macht dieses Versprechen dann vertrauenswürdig?
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen & weiterführende Literatur
- Die schwedische Riksbank. „Die größte Münze der Welt.“ Historischer Zeitstrahl, Ereignis aus dem Jahr 1644. Offizielle Geschichte der Zentralbank. — https://www.riksbank.se/en-gb/about-the-riksbank/history/historical-timeline/1600-1699/the-worlds-largest-coin Zentralbank / Währungsbehörde
- Die schwedische Riksbank. „Schwedens erste Bank.“ Historischer Zeitstrahl, Ereignis aus dem Jahr 1656. Offizielle Geschichte der Zentralbank. — https://www.riksbank.se/en-gb/about-the-riksbank/history/historical-timeline/1600-1699/swedens-first-bank Zentralbank / Währungsbehörde
- Die schwedische Riksbank. „Die ersten Banknoten in Europa.“ Historischer Zeitstrahl, Ereignis aus dem Jahr 1661. Offizielle Geschichte der Zentralbank. — https://www.riksbank.se/en-gb/about-the-riksbank/history/historical-timeline/1600-1699/first-banknotes-in-europe Zentralbank / Währungsbehörde
- Die schwedische Riksbank. „Stockholms Banco“. Historischer Überblick in der von der Riksbank veröffentlichten Unternehmensgeschichte. Ausführliche Darstellung zu Palmstruch, der Kupfermünzprägung, der Kreditvergabe der Bank, der Ausgabe von Banknoten, der Liquidation und der strafrechtlichen Verfolgung. — https://www.riksbank.se/globalassets/media/riksbanken-350-ar/tidslinjen/stockholm-banco/24-45-stockholms-banco_eng.pdf Zentralbank / Währungsbehörde
- Rodney Edvinsson. „Die verschiedenen Währungen in Schweden und Finnland 1534–1803.“ In Historische Währungs- und Finanzstatistiken für Schweden, Band I: Wechselkurse, Preise und Löhne, 1277–2008. Sveriges Riksbank / Ekerlids Förlag, 2010. — https://www.riksbank.se/globalassets/media/forskning/monetar-statistik/volym1/4.pdf Zentralbank / Währungsbehörde
- Rodney Edvinsson und Anders Ögren. „Geldmenge in Schweden, 1620–2012.“ In Historische Währungs- und Finanzstatistiken für Schweden, Band II, S. 293–338. Sveriges Riksbank / Ekerlids Förlag, 2014. — https://www.riksbank.se/globalassets/media/forskning/monetar-statistik/volym2/foa_historical_statistics_-volume2_140613.pdf Zentralbank / Währungsbehörde
- Anders Ögren. „Johan Palmstrüch, ein ‚Kupfergeld-Doktor‘: Die Stockholm Banco und die Entstehung von Banknoten im Schweden des 17. Jahrhunderts.“ In Geldspezialisten rund um den Globus: Eine historische Perspektive, S. 33–53. Springer, 2024. — https://link.springer.com/chapter/10.1007/978-981-97-0134-6_3 Wissenschaftliche Fachpublikation
- Die schwedische Riksbank. „Gründung der Sveriges Riksbank.“ Historische Zeitleiste, Ereignis aus dem Jahr 1668. Offizielle Geschichte der Riksens Ständers Bank und der Gründung der schwedischen Parlamentsbank. — https://www.riksbank.se/en-gb/about-the-riksbank/history/historical-timeline/1600-1699/sveriges-riksbank-is-founded Zentralbank / Währungsbehörde
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Schwedens 20-Kilogramm-Münzen und die Banknoten, die eine Bank in den Ruin trieben. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/stockholms-banco-europas-erste-banknotenkrise/
MLA (9th ed.): Ç., Soner, ed. "Schwedens 20-Kilogramm-Münzen und die Banknoten, die eine Bank in den Ruin trieben." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/stockholms-banco-europas-erste-banknotenkrise/.
Chicago (17th ed.): Ç., Soner, ed. "Schwedens 20-Kilogramm-Münzen und die Banknoten, die eine Bank in den Ruin trieben." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), August 20, 2026. https://forgottenfortunes.net/de/stockholms-banco-europas-erste-banknotenkrise/.
Have an idea for another financial history documentary or article? Request a story →