En este artículo
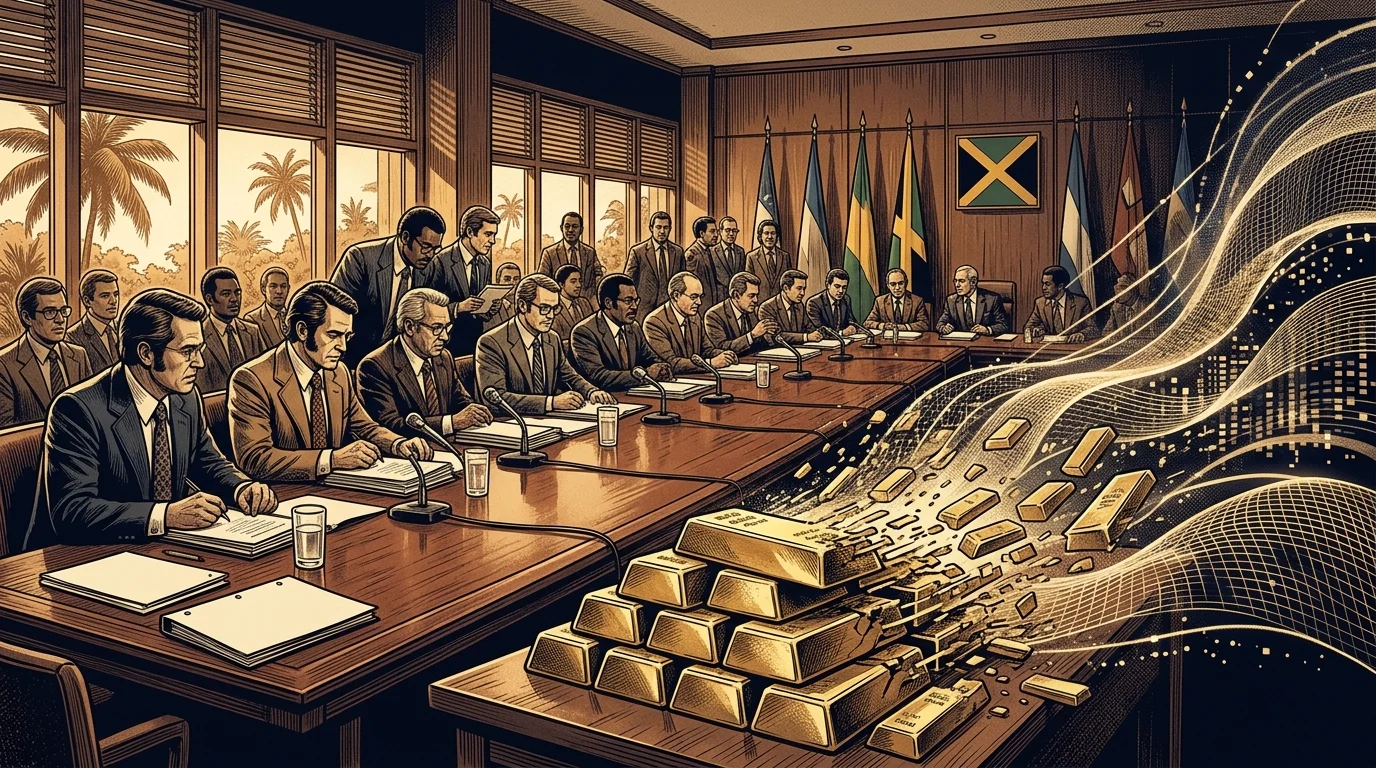
El 7 y 8 de enero de 1976, los ministros de finanzas y los gobernadores de los bancos centrales del Comité Provisional del Fondo Monetario Internacional (FMI) se reunieron en Kingston, Jamaica, para negociar la primera reforma integral de la carta monetaria internacional desde la Conferencia de Bretton Woods de 1944 [4]. Durante casi cinco años después de que el presidente Richard Nixon suspendiera la convertibilidad del dólar estadounidense en oro en agosto de 1971, las principales monedas mundiales habían flotado fuera de los límites legales de los Artículos de Acuerdo originales del FMI [1][3][4]. El Acuerdo de Jamaica resultante, que formó el núcleo de la Segunda Enmienda a los Artículos de Acuerdo del FMI, resolvió un prolongado estancamiento diplomático entre Estados Unidos y Francia, legalizó los acuerdos de tipos de cambio flexibles bajo un Artículo IV reescrito, abolió el precio oficial del oro y creó nuevos mecanismos de financiación para apoyar a las economías en desarrollo a través de choques en la balanza de pagos [2][4][5].
De Bretton Woods al colapso de los valores nominales de 1971
Establecido por delegados de cuarenta y cuatro naciones en Bretton Woods, Nuevo Hampshire, en julio de 1944, el orden monetario internacional de la posguerra se basó en paridades de tipo de cambio fijas, aunque ajustables [1]. Una vez que se restableció la convertibilidad de la moneda europea en 1958, los estados miembros liquidaron los desequilibrios de pagos internacionales principalmente en dólares estadounidenses, mientras que Estados Unidos se comprometió a convertir las tenencias oficiales de dólares extranjeros en oro a una paridad oficial fija de 35 dólares estadounidenses por onza troy [1].
Durante la reconstrucción inmediata de la posguerra en Europa y Japón, la fuerte demanda mundial de exportaciones estadounidenses y las enormes tenencias de lingotes de EE. UU. —aproximadamente tres cuartas partes de las reservas oficiales de oro monetario del mundo— mantuvieron estable el sistema de tipos fijos [1]. Sin embargo, a lo largo de la década de 1960, la recuperación de las industrias europeas y japonesas redujo el superávit comercial de EE. UU. incluso cuando los gastos militares en el extranjero y la ayuda exterior aumentaron el volumen de dólares mantenidos en el extranjero [1]. Debido a que la producción mundial de oro creció solo marginalmente, los pasivos oficiales en dólares extranjeros finalmente excedieron las reservas de oro de EE. UU., exponiendo al Tesoro a una clásica corrida de convertibilidad [1].
Ante el aumento de la inflación interna y los crecientes reembolsos de oro, el presidente Nixon anunció el 15 de agosto de 1971 que Estados Unidos suspendería la convertibilidad del dólar en oro [1]. A principios de 1973, los intentos de remendar la red de paridad fija habían colapsado, y las principales economías industriales permitieron que sus monedas flotaran unas contra otras [4][5]. Formalmente, sin embargo, las obligaciones de valor nominal del Artículo IV de la carta del FMI permanecieron en los libros —simplemente suspendidas en la práctica—, dejando al régimen monetario mundial en un estado de limbo legal [2][3].
El enfrentamiento entre Estados Unidos y Francia y el camino hacia Kingston (1975)
La reescritura de los estatutos del FMI requirió salvar una profunda división doctrinal entre Estados Unidos y Francia [2][5]. Los responsables políticos franceses favorecían tradicionalmente un retorno a un sistema generalizado de valores nominales estables y buscaban permitir que los bancos centrales nacionales realizaran transacciones en oro a precios de mercado [3][5]. Por el contrario, el Departamento del Tesoro de EE. UU.—dirigido por el secretario William E. Simon y el subsecretario de Asuntos Monetarios Edwin H. Yeo III—insistió en preservar la libertad de Estados Unidos para dejar flotar el dólar y buscó poner al oro en una "vía de salida" del sistema monetario internacional para que Washington nunca más se viera obligado a defender una paridad metálica [2][4].
Según los registros del Departamento del Tesoro y del Departamento de Estado de EE. UU., la disputa bilateral se volvió tan aguda en el verano de 1975 que los funcionarios estadounidenses creyeron que estaban al borde de una confrontación sobre tipos de cambio con París [2]. Un avance llegó en noviembre de 1975 en la Cumbre de Rambouillet en Francia, donde el subsecretario Yeo y el director del Tesoro francés, Jacques de Larosière, negociaron textos de compromiso tanto sobre las obligaciones de tipo de cambio como sobre las transacciones oficiales de oro [2][3][4].
Como se documentó en las reuniones de diciembre de 1975 del Grupo Monetario Internacional de EE. UU. y en un memorando del personal de la Junta de la Reserva Federal del economista Edwin M. Truman, el compromiso bilateral se basó en un lenguaje legal cuidadosamente equilibrado [2][3]:
- Obligaciones simétricas de tipo de cambio (Artículo IV propuesto): Para satisfacer a Francia, la Sección 1 requería que cada miembro colaborara con el Fondo para asegurar acuerdos cambiarios ordenados y promover un "sistema estable de tipos de cambio" [2]. Para satisfacer a los Estados Unidos, esa estabilidad se basaba en políticas económicas internas subyacentes en lugar de tipos de cambio fijos obligatorios, acompañados de un compromiso explícito de no manipular los tipos de cambio para obtener una ventaja competitiva injusta [2].
- Reconocimiento de la flotación y la supermayoría del 85 por ciento: La Sección 2 permitía a cada país miembro elegir sus propios acuerdos cambiarios, mientras que la Sección 3 encargaba al FMI ejercer una "vigilancia firme" sobre las políticas de tipos de cambio de los miembros [2]. Aunque la Sección 4 permitía al FMI restablecer un sistema generalizado de valores nominales ajustables en el futuro, hacerlo requería una mayoría del 85 por ciento del poder de voto total —dando a los Estados Unidos un veto efectivo— e incluso entonces ningún país individual podría ser obligado a adoptar un valor nominal en contra de su voluntad [2][5].
- Compromiso provisional sobre el oro: A la espera de la ratificación formal de las enmiendas a la carta constitutiva, EE. UU. y Francia acordaron que el FMI simplemente "tomaría nota" de que ciertos países se reservaban el derecho de adquirir oro transferido a través del nuevo Fondo Fiduciario a precios de mercado bajo las cláusulas de reposición del Artículo VII, evitando cualquier respaldo formal del FMI al comercio de oro entre bancos centrales por encima del antiguo precio oficial [3].
Los Acuerdos de Kingston: Cuotas y expansión del crédito (enero de 1976)
Armado con el compromiso entre Estados Unidos y Francia, el Comité Provisional del FMI se reunió en Kingston el 7 y 8 de enero de 1976 y finalizó el paquete de reforma integral conocido como el Acuerdo de Jamaica [4]. En su memorando del 13 de enero de 1976 en el que informaba de los resultados al presidente Gerald Ford, el secretario del Tesoro, Simon, destacó que el acuerdo combinaba revisiones constitucionales a largo plazo con expansiones inmediatas de liquidez para amortiguar la economía mundial tras la crisis del petróleo y la recesión de 1973-1975 [4].
En primer lugar, los ministros confirmaron un aumento general de un tercio en las cuotas de los miembros del FMI, las suscripciones de capital que determinan el compromiso financiero, los derechos de préstamo y el peso de voto de cada Estado miembro [4]. En virtud de esta Sexta Revisión General de Cuotas, la cuota de Estados Unidos se fijó para aumentar de aproximadamente 8.000 millones de dólares a unos 10.000 millones de dólares, mientras que los ajustes paralelos a las mayorías de voto del FMI garantizaron que Estados Unidos conservara el poder de bloqueo sobre las decisiones institucionales importantes [4].
En segundo lugar, debido a que la ratificación legislativa formal de las nuevas cuotas y las enmiendas a la carta constitutiva llevaría tiempo, el Comité Provisional aprobó una expansión inmediata y temporal del 45 por ciento en los límites de acceso de los miembros a través de los tramos de crédito regulares del FMI [4]. Aunque fueron defendidos principalmente por los países en desarrollo que enfrentaban déficits agudos en cuenta corriente, los límites de giro ampliados del 45 por ciento se pusieron a disposición de todos los miembros del FMI [4]. Para garantizar que el Fondo poseyera suficiente efectivo utilizable para honrar estos giros, cada nación miembro acordó hacer que su moneda nacional fuera utilizable en las operaciones de préstamo del FMI en un plazo de seis meses, poniendo fin a una laguna legal de larga data bajo la cual ciertos países con superávit habían restringido al Fondo para que no prestara sus monedas [4].
En tercer lugar, el acuerdo de Kingston promulgó una importante liberalización del Servicio de Financiamiento Compensatorio del FMI, una iniciativa vinculada a la propuesta del Secretario de Estado Henry Kissinger sobre el Servicio de Seguridad para el Desarrollo [4][5]. Este servicio ampliado proporcionó a las naciones en desarrollo exportadoras de productos básicos un mayor financiamiento a corto plazo para compensar las fuertes oscilaciones cíclicas en los ingresos por exportaciones [4][5].
Eliminación gradual del oro y capitalización del Fondo Fiduciario del FMI
Junto con la reforma del tipo de cambio, el Acuerdo de Jamaica desmanteló el papel monetario del oro dentro del FMI [4]. Los acuerdos abolieron el precio oficial del oro, eliminaron los pagos obligatorios en oro entre los estados miembros y el Fondo, y exigieron al FMI que dispusiera de un tercio (50 millones de onzas) de sus reservas de lingotes existentes [4].
Esa reducción de 50 millones de onzas se dividió en dos canales iguales de un sexto (25 millones de onzas) cada uno [4]:
- El Fondo Fiduciario del FMI (25 millones de onzas): Un sexto del oro del Fondo se destinó a la venta a precios de mercado, y las ganancias netas de capital por encima de la antigua valoración oficial se canalizaron hacia un Fondo Fiduciario recién creado que proporciona asistencia concesionaria para la balanza de pagos a los países en desarrollo más pobres del mundo [4].
- Restitución directa de oro (25 millones de onzas): Como una cuestión política quid pro quo por aceptar las ventas públicas de oro, otra sexta parte del oro del FMI fue devuelta ("restituida") directamente a todos los países miembros en proporción a sus cuotas existentes, al precio oficial anterior [4]. Los países menos desarrollados recibieron aproximadamente el 28 por ciento de esta distribución directa de oro [4].
Simultáneamente, el Grupo de los Diez (G-10) naciones industriales adoptó directrices transitorias de dos años comprometiéndose a no fijar el precio de mercado del oro y limitando el volumen total de sus tenencias oficiales de oro combinadas, desalentando cualquier movimiento para resucitar un régimen de liquidación basado en el oro [4][5].
Legado geopolítico: el dólar, los DEG y la vigilancia
En un memorando informativo confidencial del 15 de enero de 1976 dirigido al Secretario de Estado Kissinger titulado El Acuerdo Monetario de Jamaica y más allá, el Subsecretario de Estado Thomas O. Enders ofreció una evaluación estratégica sincera de lo que Kingston había logrado [5]. Enders observó que, si bien el acuerdo proporcionó una financiación sustancial de la balanza de pagos a corto plazo a las naciones en desarrollo, sus disposiciones constitucionales en realidad dejaron la evolución a largo plazo del sistema monetario a las fuerzas del mercado, un resultado que favoreció fuertemente a los Estados Unidos [5].
Aunque los Artículos enmendados elevaron el Derecho Especial de Giro (DEG), un activo de reserva internacional creado originalmente por el FMI a finales de la década de 1960, como el "denominador común" formal del sistema contable del Fondo, Enders señaló que el DEG permanecía "muy lejos de reemplazar al dólar como el principal activo de reserva" [5]. Con los tipos de cambio flotantes ahora legalmente arraigados, el Tesoro de los Estados Unidos se retiró discretamente de las propuestas anteriores para una "cuenta de sustitución" que habría convertido los saldos oficiales de dólares extranjeros en DEG [5].
Tras la aprobación por parte de la Junta de Gobernadores del FMI y la ratificación por parte de las legislaturas de los países miembros, la Segunda Enmienda a los Convenios Constitutivos entró en vigor en abril de 1978 [2][4]. Al reemplazar las rígidas paridades metálicas por regímenes cambiarios elegidos por los miembros y la supervisión del Artículo IV del FMI, el Acuerdo de Jamaica de 1976 proporcionó la base legal duradera para la era moderna de las monedas fiduciarias flotantes y las reservas globales centradas en el dólar [2][4][5].
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Historia de la Reserva Federal, " Nixon pone fin a la convertibilidad del dólar estadounidense en oro y anuncia controles de salarios y precios," Historia de la Reserva Federal, 22-11-2013. Banco Central / Autoridad Monetaria
- Departamento de Estado de los EE. UU., " Notas sobre una reunión del Grupo Monetario Internacional (FRUS 1969–1976, Vol. XXXI, Documento 126)," Oficina del Historiador, Departamento de Estado de los EE. UU., 05-12-1975. Archivo Estatal / Registro Oficial
- Edwin M. Truman, " Memorando para el Presidente de la Junta de Gobernadores del Sistema de la Reserva Federal: Acuerdo franco-estadounidense sobre la cuestión de las compras de oro (FRUS 1969–1976, Vol. XXXI, Documento 127)," Oficina del Historiador, Departamento de Estado de los EE. UU., 08-12-1975. Archivo Estatal / Registro Oficial
- William E. Simon, " Memorando del Secretario del Tesoro Simon al Presidente Ford: Reuniones de Jamaica de los Comités Interino y de Desarrollo (FRUS 1969–1976, Vol. XXXI, Documento 128)," Oficina del Historiador, Departamento de Estado de los EE. UU., 13-01-1976. Archivo Estatal / Registro Oficial
- Thomas O. Enders, " Memorando informativo para el Secretario de Estado Kissinger: El Acuerdo Monetario de Jamaica y más allá (FRUS 1969–1976, Vol. XXXI, Documento 129)," Oficina del Historiador, Departamento de Estado de los EE. UU., 15-01-1976. Archivo Estatal / Registro Oficial
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El Acuerdo de Jamaica de 1976 y el sistema del FMI posterior a Bretton Woods. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/el-acuerdo-de-jamaica-de-1976-como-el-fmi/
MLA (9th ed.): Ç., Soner, ed. "El Acuerdo de Jamaica de 1976 y el sistema del FMI posterior a Bretton Woods." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/el-acuerdo-de-jamaica-de-1976-como-el-fmi/.
Chicago (17th ed.): Ç., Soner, ed. "El Acuerdo de Jamaica de 1976 y el sistema del FMI posterior a Bretton Woods." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 4, 2026. https://forgottenfortunes.net/es/el-acuerdo-de-jamaica-de-1976-como-el-fmi/.
Have an idea for another financial history documentary or article? Request a story →