En este artículo
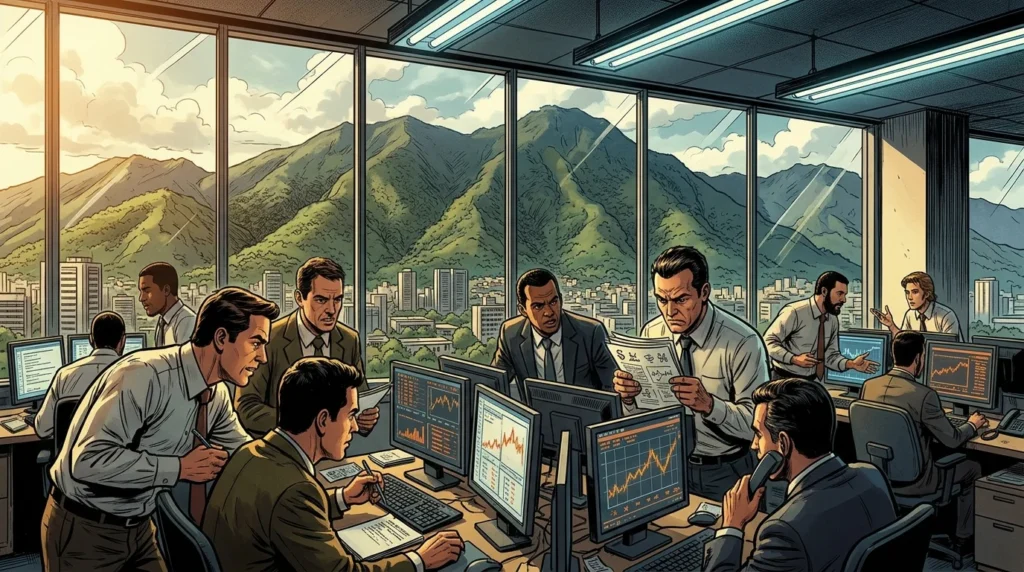
Durante casi cuatro décadas después de la Segunda Guerra Mundial, el bolívar venezolano se mantuvo como una de las monedas más fuertes y estables del mundo, anclada por vastas regalías petroleras y enormes reservas de oro en el Banco Central de Venezuela (Banco Central de Venezuela, o BCV). Bajo este régimen de moneda fuerte —fijado en 3.35 bolívares por dólar estadounidense de 1937 a 1960 y en 4.30 bolívares por dólar de 1973 a 1983— los comerciantes de Caracas establecieron la Bolsa de Comercio de Caracas en enero de 1947, sentando las bases institucionales para los mercados de capitales venezolanos modernos.Cuando el embargo petrolero de la OPEP de 1973-1974 cuadruplicó los precios del crudo y el presidente Carlos Andrés Pérez nacionalizó la industria petrolera en PDVSA en 1976, una inundación sin precedentes de petrodólares creó la era conocida como «Venezuela Saudita» (Venezuela Saudita), inflando el recién creado Fondo de Inversiones de Venezuela (Fondo de Inversiones de Venezuela, o FIV), los depósitos bancarios comerciales y los bienes raíces en Caracas. Sin embargo, detrás de la ilusión de una riqueza ilimitada, las empresas estatales descentralizadas pidieron prestado más de 30 mil millones de dólares en el extranjero, mientras que la fuga de capitales internos drenó las reservas del Banco Central, culminando el viernes 18 de febrero de 1983 (Viernes Negro ), cuando el presidente Luis Herrera Campíns suspendió las ventas de divisas, rompió la paridad de 4,30 bolívares e inauguró el corrupto aparato de control de cambios de múltiples niveles conocido como RECADI. [1]
1947: La fundación de la Bolsa de Comercio de Caracas y el bolívar fuerte
El comercio informal de valores en Caracas se remonta a 1805 y finales del siglo XIX, cuando los corredores se reunían bajo la sombra del histórico árbol de Ceiba en la esquina de San Francisco (Esquina de la Bolsa) cerca del Capitolio para negociar acciones del Banco de Caracas, el Banco de Venezuela, empresas de servicios públicos y deuda pública. A mediados de la década de 1940, la rápida expansión de las concesiones petroleras de Venezuela bajo la Ley de Hidrocarburos de 1943 y la creación del Banco Central de Venezuela (que comenzó sus operaciones en 1940) generaron una creciente liquidez interna que superó el comercio callejero.Promovida por la Cámara de Comercio de Caracas (Cámara de Comercio de Caracas ), la Bolsa de Comercio de Caracas, C.A. fue constituida formalmente el 21 de enero de 1947 con un capital inicial de Bs. [2]
500.000 dividido en veintidós puestos de bolsa (puestos). El 21 de abril de 1947, la bolsa celebró su sesión inaugural en el piso de remates (rueda) en locales alquilados dentro del antiguo edificio del Banco Central entre las esquinas de Santa Capilla y Carmelitas, abriendo con dieciocho emisiones de acciones corporativas listadas y seis series de bonos gubernamentales. [3]
La incipiente bolsa de valores operó dentro de un entorno monetario extraordinario. Debido a que las compañías petroleras estaban legalmente obligadas a vender dólares estadounidenses al Banco Central a una tasa de cambio petrolera penalizada (Bs. 3,09 por dólar) mientras que la tasa comercial estaba fijada en Bs. 3,35 por dólar estadounidense (y posteriormente reajustada a principios de la década de 1960 y ajustada a Bs. 4,30 por dólar en febrero de 1973), la inflación venezolana promedió solo un 1,9 por ciento anual entre 1959 y 1973, más baja que en los Estados Unidos o Europa Occidental. Para modernizar la emisión de acciones y la protección del inversor antes del inminente auge petrolero, el Congreso promulgó la primera Ley de Mercado de Capitales (Ley de Mercado de Capitales) el 31 de enero de 1973, estableciendo la Comisión Nacional de Valores (Comisión Nacional de Valores) y provocando que la bolsa se reconstituyera entre 1974 y 1976 como la Bolsa de Valores de Caracas. [4]
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| 35 mil millones de dólares estadounidenses | Para 1982, la deuda externa pública y privada total de Venezuela superaba los 33 mil millones a 35 mil millones de dólares estadounidenses, con casi la mitad de las obligaciones de las empresas estatales venciendo en un plazo de doce meses. |
| 5 mil millones de dólares estadounidenses | Intentando defender la paridad de 4,30 Bs. en septiembre de 1982, el gobierno centralizó las reservas de dólares en el extranjero de PDVSA (~5 mil millones de dólares estadounidenses) en el Banco Central y revalorizó las tenencias de oro del BCV de 42,22 a 300 dólares estadounidenses por onza troy. |
1974–1978: El auge de los petrodólares de la «Venezuela saudita», PDVSA y el FIV
Entre octubre de 1973 y principios de 1974, la guerra de Yom Kipur y el embargo petrolero árabe cuadruplicaron el precio de exportación real del petróleo crudo venezolano de aproximadamente 3,70 dólares estadounidenses a más de 14,00 dólares estadounidenses por barril. Casi de la noche a la mañana, los ingresos petroleros del gobierno venezolano se triplicaron de 11,2 mil millones de bolívares en 1973 a 36,4 mil millones de bolívares (aproximadamente 8,5 mil millones de dólares estadounidenses) en 1974, coincidiendo con la toma de posesión del presidente Carlos Andrés Pérez en marzo de 1974 y su ambicioso programa de desarrollo, La Gran Venezuela. [5]
Reconociendo que inyectar la totalidad de las ganancias inesperadas directamente en la economía nacional provocaría una inflación galopante y la enfermedad holandesa, la administración de Pérez creó el Fondo de Inversiones de Venezuela (Fondo de Inversiones de Venezuela, o FIV) mediante el Decreto N.º 151 en junio de 1974, dotado inicialmente con 13 mil millones de bolívares (3,02 mil millones de dólares estadounidenses). El FIV tenía dos funciones: esterilizar los excedentes de petrodólares en el extranjero mediante depósitos, bonos extranjeros y préstamos a instituciones multilaterales como el Banco Mundial y el Banco Interamericano de Desarrollo, y financiar megaproyectos industriales nacionales intensivos en capital en la región de Guayana, incluida la expansión de la acería SIDOR, las fundiciones de aluminio ALCASA y VENALUM, la represa hidroeléctrica de Guri y complejos petroquímicos, junto con la nacionalización de la industria petrolera el 1 de enero de 1976 bajo Petróleos de Venezuela, S.A. (PDVSA). [6]
Dentro de Venezuela, el diluvio de petrodólares desencadenó un auge especulativo de cuatro años entre 1974 y 1978. Los depósitos bancarios comerciales, los bancos hipotecarios (bancos hipotecarios que emiten cédulas hipotecarias exentas de impuestos del 8 por ciento ( cédulas hipotecarias), y las sociedades financieras (sociedades financieras) expandió el crédito a más del 30 por ciento anual. Torres de apartamentos de lujo y centros comerciales brotaron por todo el este de Caracas, las valoraciones de las acciones y los precios de los bienes raíces se dispararon, y los venezolanos de clase media acudieron en masa a Miami armados con bolívares sobrevalorados a 4,30 por dólar, popularizando la frase «¡Está barato, dame dos!» («¡Es barato, dame dos!»). [7]
El endeudamiento de las empresas estatales y la fuga de capitales de 1979-1982
Bajo la euforia de la Venezuela Saudita, se estaba cerrando una trampa fiscal y de balanza de pagos fatal. En lugar de reducir el gasto público cuando los ingresos petroleros se estancaron entre 1976 y 1978, cientos de empresas estatales autónomas, corporaciones de desarrollo regional y bancos públicos eludieron los límites de deuda del Congreso al contratar préstamos en eurodólares a corto plazo de sindicatos bancarios comerciales internacionales en Nueva York y Londres. Incluso después de que la Revolución iraní de 1979 provocara un segundo pico en el precio del petróleo —llevando el crudo venezolano por encima de los 29 dólares estadounidenses por barril y los ingresos anuales por exportación de petróleo a casi 19 mil millones de dólares estadounidenses en 1980-1981 bajo el presidente Luis Herrera Campíns—, el Estado continuó endeudándose fuertemente mientras el crecimiento del PIB se detenía. [8]
Para 1982, la deuda externa pública y privada total de Venezuela superaba los 33 mil millones a 35 mil millones de dólares estadounidenses, con casi la mitad de las obligaciones de las empresas estatales venciendo en un plazo de doce meses. Simultáneamente, tres choques externos golpearon a Caracas en rápida sucesión: el exceso de oferta mundial de petróleo deprimió los precios del crudo y forzó recortes de producción de la OPEP; el aumento de las tasas de interés del presidente de la Reserva Federal de EE. UU., Paul Volcker, elevó los costos del servicio de la deuda en eurodólares flotantes por encima del 16 por ciento; y la moratoria de la deuda soberana de México en agosto de 1982 congeló las renovaciones a corto plazo en toda América Latina.
Dentro de Venezuela, estalló una amarga disputa política entre el ministro de Hacienda, Arturo Sosa, y el presidente del Banco Central, Leopoldo Díaz Bruzual (apodado «El Búfalo»). Intentando defender la paridad de 4,30 Bs. en septiembre de 1982, el gobierno centralizó las reservas de dólares en el extranjero de PDVSA (~5 mil millones de dólares estadounidenses) en el Banco Central y revalorizó las tenencias de oro del BCV de 42,22 a 300 dólares estadounidenses por onza troy. En lugar de tranquilizar a los mercados, estas maniobras contables convencieron a los conglomerados, bancos y hogares acomodados venezolanos de que la devaluación era inminente. Debido a que el bolívar permaneció libremente convertible sin límite a 4,30 Bs. por dólar, los actores nacionales tomaron préstamos en bolívares y compraron miles de millones de dólares al Banco Central para transferirlos a cuentas en Miami, Nueva York y Suiza. A lo largo de 1982 y enero de 1983, la fuga de capitales superó los 8 mil millones de dólares estadounidenses, drenando las reservas líquidas del Banco Central a un ritmo de 150 a 200 millones de dólares estadounidenses por día a mediados de febrero de 1983.
18 de febrero de 1983: Viernes Negro y el régimen cambiario RECADI
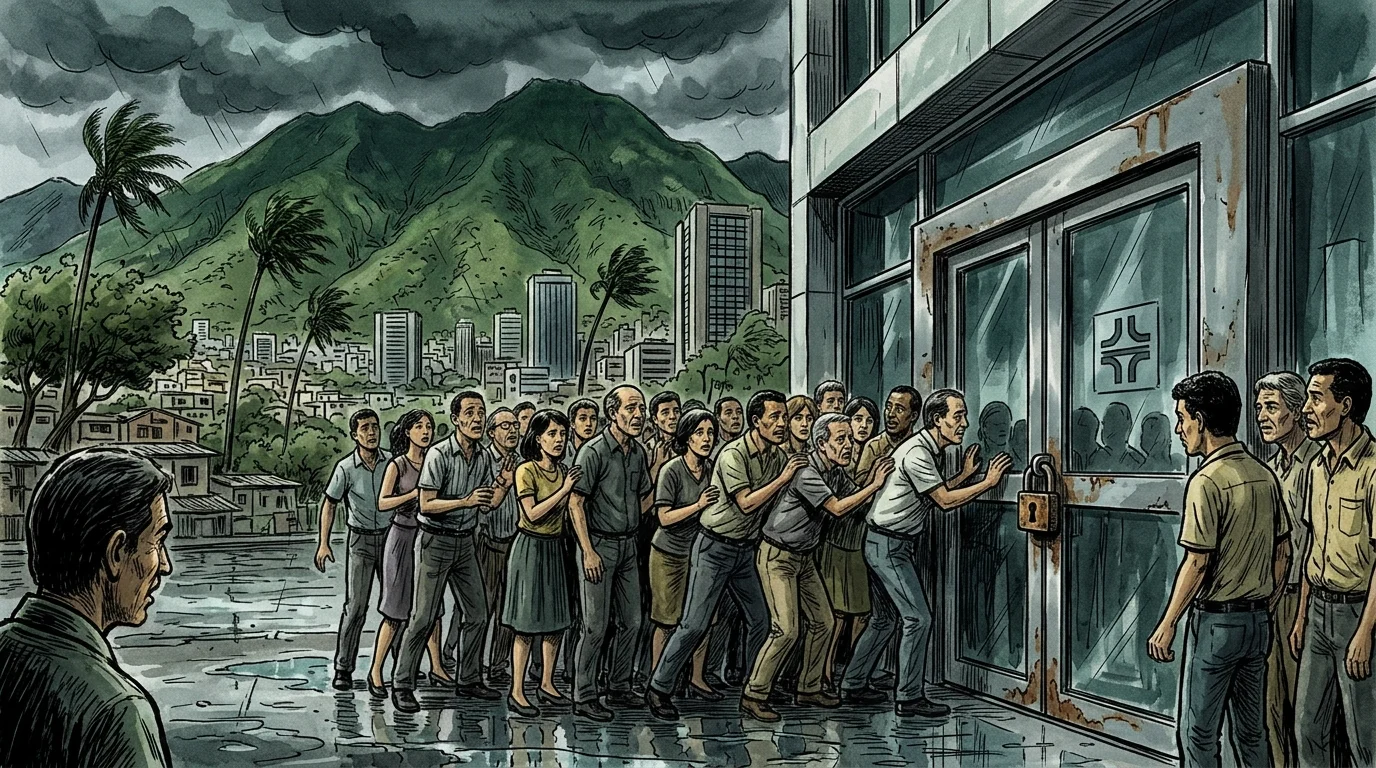
El viernes 18 de febrero de 1983, una fecha grabada para siempre en la memoria venezolana como Viernes Negro (Black Friday), las reservas líquidas de divisas del Banco Central cayeron a niveles peligrosamente bajos, amenazando con un incumplimiento total de los pagos externos en cuestión de días. Esa tarde, el gobierno de Herrera Campíns ordenó la suspensión de todas las transacciones de divisas en el Banco Central y en los bancos comerciales de todo el país por un feriado de emergencia.
Cinco días después, el 22 de febrero de 1983, el gobierno emitió el Decreto N.º 1.842, poniendo fin a casi medio siglo de libre convertibilidad de la moneda y reemplazando la paridad unitaria de 4,30 Bs. por un sistema de tipo de cambio de tres niveles administrado por una nueva agencia: la Oficina de Régimen de Cambios Diferenciales (Oficina del Régimen de Cambios Diferenciales, o RECADI). Bajo la arquitectura inicial de RECADI:
- Primer nivel (Bs. 4,30 por US$): Reservado estrictamente para el servicio de la deuda externa pública reconocida y privada registrada, importaciones esenciales de alimentos y medicinas, y becas para estudiantes venezolanos en el extranjero.
- Segundo nivel (Bs. 6,00 por US$): Aplicado a importaciones de materias primas comerciales e industriales no suntuarias aprobadas por los ministerios gubernamentales.
- Tercer nivel (Flotante / Mercado libre en la Bolsa de Valores de Caracas): Una tasa financiera libre negociada directamente a través de casas de bolsa en el piso de la Bolsa de Valores de Caracas para viajes, remesas y transacciones no prioritarias, que saltó inmediatamente a 7,50 Bs. y superó los 12 a 15 Bs. por dólar en cuestión de meses. Concebido como un filtro de emergencia temporal, RECADI permaneció vigente durante seis años (febrero de 1983 a febrero de 1989) bajo los presidentes Luis Herrera Campíns y Jaime Lusinchi, adjudicando más de 30.000 a 50.000 millones de dólares estadounidenses en divisas preferenciales.
Debido a que recibir una licencia de importación de RECADI a 4,30 Bs. o 7,50 Bs. cuando el dólar del mercado libre cotizaba entre 15 y 35 Bs. garantizaba una ganancia inesperada instantánea y sin riesgos, la agencia se convirtió en el epicentro del mayor escándalo de corrupción administrativa en la historia venezolana del siglo XX, plagado de empresas fantasma, contenedores de envío falsificados y una sobrefacturación de importaciones de entre el 200 y el 500 por ciento. Cuando el agotamiento de las reservas internacionales finalmente obligó al recién inaugurado presidente Carlos Andrés Pérez a abolir RECADI y unificar el tipo de cambio a aproximadamente 38 Bs. por dólar en febrero de 1989, el choque de precios resultante desencadenó el Caracazo disturbios urbanos, cerrando la era dorada que había comenzado cuando la Bolsa de Valores de Caracas abrió sus puertas bajo un bolívar fuerte en 1947.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Bolsa de Valores de Caracas, " Bolsa de Valores de Caracas arribó a 75 años de su fundación," Bolsa de Valores de Caracas, 2022. Referencia Histórica y Financiera
- Bela Balassa et al., " Informe Económico del País sobre Venezuela: Opciones de Política y Crecimiento Económico," Banco Mundial, 1987. Institución Financiera Internacional
- Archivos del Grupo del Banco Mundial, " Fondo de Inversiones de Venezuela (FIV): Correspondencia y Acuerdos de Préstamo," Grupo del Banco Mundial, 1974. Institución Financiera Internacional
- Emmanuel Borgucci y Jennifer Fuenmayor, " Antecedentes del debilitamiento institucional en Venezuela durante el gobierno de Luis Herrera Campíns," Espiral (Guadalajara), 2013. Referencia Histórica y Financiera
- Revista SIC, " El 'viernes negro' y las oportunidades perdidas," Centro Gumilla / Revista SIC, 2018. Referencia Histórica y Financiera
- Banco Mundial, " Venezuela: Memorando económico del país y reforma de las empresas públicas," Banco Mundial, 1993. Institución Financiera Internacional
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El Viernes Negro de Venezuela: Cómo terminó un auge petrolero en devaluación. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/viernes-negro-1983-el-choque-cambiario-de/
MLA (9th ed.): Ç., Soner, ed. "El Viernes Negro de Venezuela: Cómo terminó un auge petrolero en devaluación." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/viernes-negro-1983-el-choque-cambiario-de/.
Chicago (17th ed.): Ç., Soner, ed. "El Viernes Negro de Venezuela: Cómo terminó un auge petrolero en devaluación." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 15, 2026. https://forgottenfortunes.net/es/viernes-negro-1983-el-choque-cambiario-de/.
Have an idea for another financial history documentary or article? Request a story →