Dans cet article
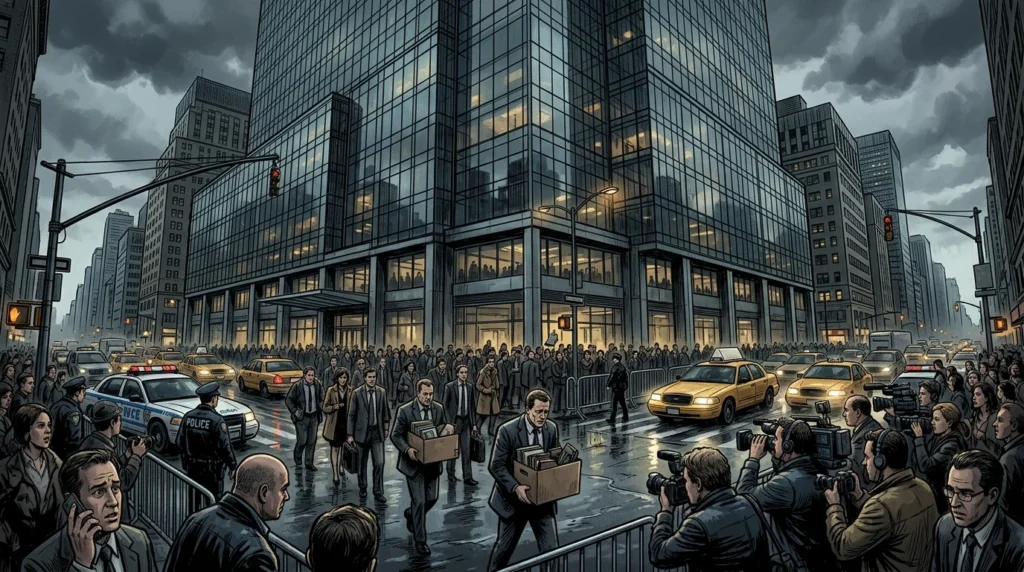
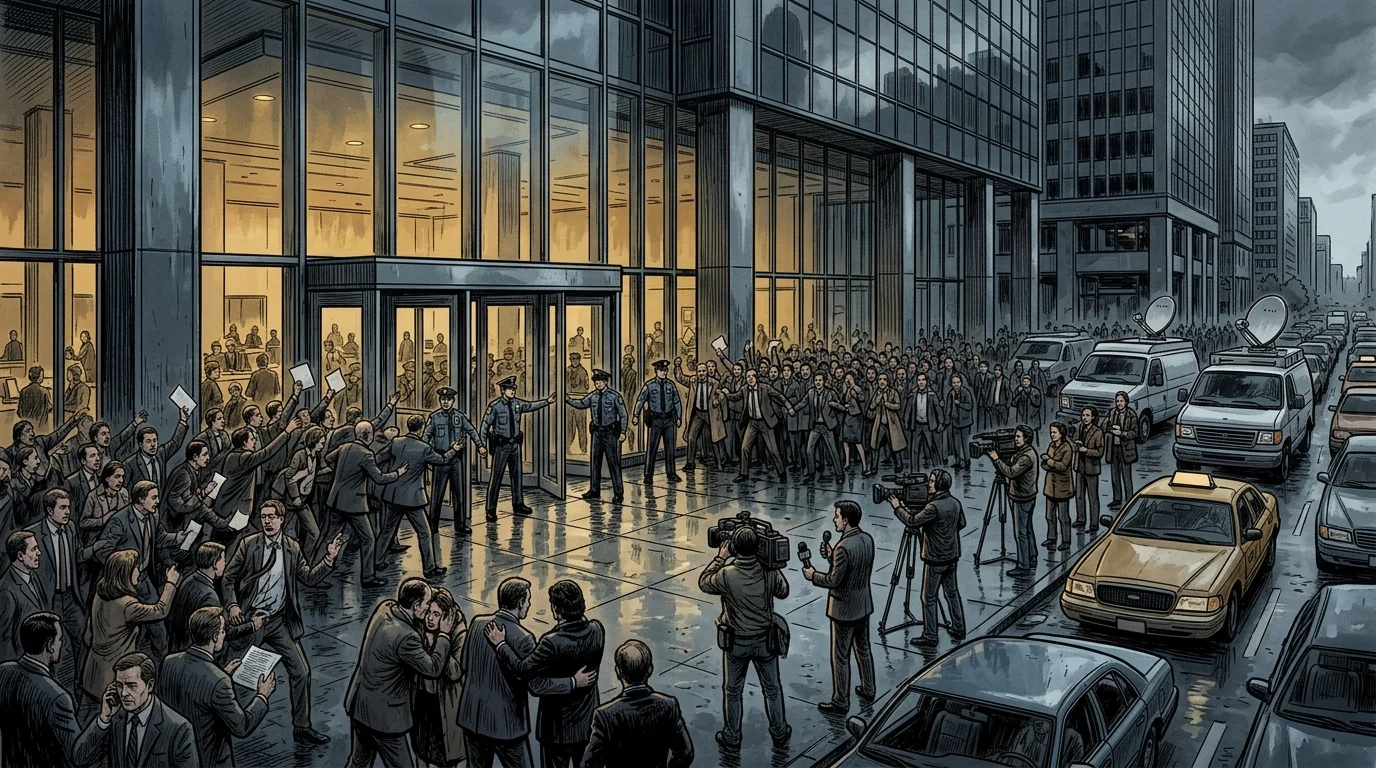
Le jeudi 9 mars 2023, les déposants ont retiré 42 milliards de dollars de la Silicon Valley Bank (SVB) en une seule journée ouvrable, et ont mis en file d'attente 100 milliards de dollars supplémentaires pour un retrait le lendemain matin [1][5]. Avant que la banque ne puisse ouvrir le vendredi 10 mars, le Département de la protection financière et de l'innovation de Californie a fermé le prêteur basé à Santa Clara et a nommé la Federal Deposit Insurance Corporation (FDIC) en tant que séquestre [5]. Avec environ 209 milliards de dollars d'actifs totaux à la fin de 2022, la SVB est devenue la deuxième plus grande faillite bancaire de l'histoire des États-Unis, déclenchant une panique bancaire régionale plus large qui a fait tomber la Signature Bank et la First Republic Bank en deux mois [3][5].
Bien que la panique bancaire elle-même se soit déroulée à la vitesse des discussions de groupe de capital-risque et des virements électroniques, la fragilité du bilan qui a détruit la Silicon Valley Bank s'est accumulée au vu et au su de tous entre 2019 et 2022 [1][2]. Inondée de dépôts commerciaux provenant de startups technologiques et de sciences de la vie soutenues par du capital-risque pendant le boom de liquidité de la pandémie, la SVB a triplé sa base d'actifs en trois ans et a placé la grande majorité de ces dépôts à court terme non assurés dans des titres adossés à des créances hypothécaires gouvernementales et d'agences à longue durée [1][2]. Lorsque la Réserve fédérale a relevé son taux d'intérêt directeur de près de 4,5 points de pourcentage entre mars 2022 et mars 2023 pour lutter contre l'inflation, la valeur marchande du portefeuille obligataire non couvert de la SVB a chuté, transformant une inadéquation de durée classique en une crise de solvabilité et de liquidité fatale [2][3].
1983–2018 : Construction de la franchise de banque de capital-risque
Fondée en 1983 à Santa Clara, en Californie, la Silicon Valley Bank a terminé sa première année d'exploitation avec environ 18 millions de dollars d'actifs [2]. Opérant en tant que banque agréée par l'État de Californie et principale filiale du groupe SVB Financial Group constitué dans le Delaware, l'institution s'est taillé une niche spécialisée au service des startups technologiques en phase de démarrage, des entreprises de sciences de la vie, des sociétés de capital-risque et de leurs dirigeants [2][8].
Pendant plus de trois décennies, la SVB s'est développée régulièrement aux côtés de l'écosystème d'innovation de la Silicon Valley, cultivant des liens étroits avec des associés commandités de capital-risque qui dirigeaient régulièrement leurs sociétés de portefeuille pour qu'elles conservent leur trésorerie d'exploitation à la banque [2][3]. À partir de 2000, la banque a également étendu ses crédits commerciaux au-delà des frontières depuis son bilan américain vers des marchés tels que le Canada — où elle a obtenu plus tard une licence de prêt bancaire étranger à Toronto début 2019, alors que les investissements en capital-risque canadiens atteignaient 3,5 milliards de dollars pour plus de 471 transactions en 2018 — tout en établissant des bureaux ou des filiales de banque commerciale au Royaume-Uni, en Irlande, en Allemagne, en Israël et en Chine [8]. Contrairement à sa société mère américaine, qui se finançait par des dépôts nationaux, les opérations étrangères telles que sa succursale canadienne n'étaient pas autorisées à accepter les dépôts publics de détail, tandis que sa branche britannique, Silicon Valley Bank UK Limited, fonctionnait comme une filiale de banque commerciale dédiée [7][8].
| Chiffre / Indicateur | Portée historique et contexte d’archives |
|---|---|
| 68 pour cent | L'équilibre fragile a été rompu le mercredi 8 mars 2023, le jour même où la banque Silvergate Bank, axée sur les cryptomonnaies et située à La Jolla, en Californie, a annoncé sa liquidation volontaire après avoir subi une fuite des dépôts de 68 pour cent. |
| 60 pour cent | Le jeudi 9 mars, le cours de l'action de la SVB a chuté de 60 pour cent, son projet d'augmentation de capital a échoué et une conférence téléphonique au cours de laquelle le directeur général de la SVB a exhorté ses clients en capital-risque à « rester calmes » a eu l'effet inverse. |
| 100 milliards de dollars | Dans la nuit, la direction a informé les régulateurs qu'une sortie supplémentaire de 100 milliards de dollars était prévue pour le vendredi 10 mars, soit une tentative de retrait sur deux jours de 142 milliards de dollars représentant plus de 80 pour cent de la base de dépôts de la banque. |
2019–2021 : La vague de dépôts liée à la pandémie et le décalage de durée
Entre 2019 et 2021, les taux d'intérêt bas et un essor extraordinaire des introductions en bourse, des sociétés d'acquisition à vocation spécifique (SPAC) et des levées de fonds en capital-risque ont transformé le bilan de la SVB [1][2]. Au cours de cette période de trois ans, le total des actifs de la Silicon Valley Bank a bondi de 198 pour cent, passant de 71 milliards de dollars en 2019 à plus de 211 milliards de dollars à la fin de 2021, dépassant largement la croissance médiane des actifs de 33 pour cent enregistrée par un groupe de 19 banques comparables [1][6].
Comme la clientèle de la SVB était composée en grande majorité de startups et de fonds d'investissement détenant des dizaines de millions de dollars en fonds de roulement plutôt que d'épargnants particuliers, sa base de financement était particulièrement concentrée [1][2]. À la fin de l'année 2022, environ 94 pour cent du total des dépôts du SVB Financial Group dépassaient le plafond d'assurance de 250 000 dollars de la FDIC et n'étaient donc pas assurés [2].
La demande de prêts de la part de startups technologiques fortunées a augmenté beaucoup plus lentement que ce torrent de dépôts. À la recherche de rendement dans un environnement de taux d'intérêt proches de zéro, la direction de la SVB a investi la majeure partie des liquidités entrantes dans des obligations du Trésor américain à long terme et à taux fixe ainsi que dans des titres adossés à des créances hypothécaires (MBS) émis par des agences parrainées par le gouvernement, classant la plus grande part dans son portefeuille comptable d'actifs détenus jusqu'à l'échéance (HTM) et le reste comme disponibles à la vente (AFS) [2]. Au 31 décembre 2022, le portefeuille d'actifs détenus jusqu'à l'échéance de la SVB présentait une durée moyenne pondérée de 6,2 ans, la majorité étant constituée de MBS d'agences arrivant à échéance dans 10 ans ou plus [2].
Selon les règles comptables bancaires standard, les titres HTM sont inscrits au bilan au coût historique amorti plutôt qu'à la valeur marchande actuelle, à condition que la banque ait l'intention et la capacité de les conserver jusqu'à l'échéance [2][3]. Bien que les MBS d'agences et les obligations du Trésor ne comportaient pratiquement aucun risque de défaut de crédit, ils comportaient un risque de durée lié aux taux d'intérêt substantiel : si les taux d'intérêt du marché augmentaient, la valeur de revente des obligations à faible coupon chuterait brutalement [3][4].
2022 : Resserrement monétaire et angles morts de la surveillance
En mars 2022, l'environnement macroéconomique s'est inversé brutalement. Entre le 7 mars 2022 et le 6 mars 2023, la Réserve fédérale a relevé le taux cible des fonds fédéraux de près de 4,5 points de pourcentage [4]. Dans l'ensemble du système bancaire américain, ce resserrement rapide a fait chuter la valeur de marché des actifs bancaires de 10 % en moyenne, créant environ 2 000 milliards de dollars de pertes économiques globales dans les bilans bancaires, dont 620 milliards de dollars de pertes latentes déclarées sur les titres disponibles à la vente (AFS) et détenus jusqu'à l'échéance (HTM) dans les institutions assurées par la FDIC au quatrième trimestre 2022 [4][5].
À la Silicon Valley Bank, l'impact de la hausse des taux a été aggravé par des défaillances de gestion et de surveillance documentées ultérieurement par le Conseil de la Réserve fédérale et le Government Accountability Office (GAO) des États-Unis [1][6]. En se concentrant sur les bénéfices à court terme et la protection contre la baisse des taux, la direction de la SVB a en fait supprimé les couvertures de taux d'intérêt sur ses titres disponibles à la vente alors que les taux augmentaient, laissant son portefeuille obligataire exposé tout en modifiant les hypothèses internes de modélisation des risques pour faire paraître les risques de duration plus faibles [1]. Parallèlement, le ralentissement du secteur technologique a freiné les entrées de capital-risque au second semestre 2022, poussant les startups consommatrices de liquidités à puiser dans leurs soldes de dépôts à la SVB pour financer leurs charges salariales et leurs opérations courantes [2].
La surveillance réglementaire n'a pas réussi à suivre le rythme de l'expansion rapide de la SVB, passée du statut de prêteur régional à celui d'institution de plus de 200 milliards de dollars [1]. Suite à l'adoption de l'Economic Growth, Regulatory Relief, and Consumer Protection Act (EGRRCPA) en 2018 et aux règles d'« adaptation » de 2019 de la Réserve fédérale, les banques disposant d'actifs compris entre 100 et 250 milliards de dollars ont été soumises à des exigences réduites en matière de capital, de liquidité et de tests de résistance par rapport aux banques d'importance systémique mondiale [1]. Bien que les examinateurs de la Réserve fédérale aient noté des lacunes en matière de risque de taux d'intérêt en 2020, 2021 et 2022 et que la Federal Reserve Bank of San Francisco ait abaissé la note de gestion de la SVB en juin 2022, la banque a échoué à ses propres tests de résistance de liquidité internes sans déclencher d'ordonnances d'application opportunes pour renforcer son capital ou sa liquidité [1][6].
8-10 mars 2023 : La ruée de 142 milliards de dollars
L'équilibre fragile a été rompu le mercredi 8 mars 2023, le jour même où la banque Silvergate Bank, axée sur les cryptomonnaies et située à La Jolla, en Californie, a annoncé sa liquidation volontaire après avoir subi une fuite des dépôts de 68 pour cent [5]. Confrontée à une attrition persistante des dépôts et à une augmentation des coûts de financement, la Silicon Valley Bank a annoncé une restructuration de son bilan : elle avait vendu la quasi-totalité de son portefeuille de titres disponibles à la vente (environ 21 milliards de dollars en obligations) avec une perte après impôts de 1,8 milliard de dollars, et elle avait l'intention de lever 2,25 milliards de dollars de nouveaux capitaux en émettant des actions ordinaires et des actions privilégiées convertibles obligatoires [1][5].
Plutôt que de rassurer le marché, la prise de conscience soudaine d'une perte de 1,8 milliard de dollars et l'augmentation de capital d'urgence dilutive ont alerté les investisseurs et les déposants sur les pertes latentes beaucoup plus importantes qui se cachaient dans le portefeuille d'actifs détenus jusqu'à l'échéance de la SVB [3][4][5]. Le jeudi 9 mars, le cours de l'action de la SVB a chuté de 60 pour cent, son projet d'augmentation de capital a échoué et une conférence téléphonique au cours de laquelle le directeur général de la SVB a exhorté ses clients en capital-risque à « rester calmes » a eu l'effet inverse [5]. Des sociétés de capital-risque de premier plan ont commencé à conseiller à leurs sociétés en portefeuille, via les réseaux sociaux, les listes de diffusion et les applications de messagerie, de transférer immédiatement leurs liquidités hors de la SVB [3][5].
Comme les déposants de la SVB étaient des trésoriers d'entreprise étroitement liés détenant des soldes non assurés, le problème de coordination qui ralentit normalement les paniques bancaires de détail a disparu [3][4]. À la fermeture des bureaux le 9 mars, les déposants avaient retiré 42 milliards de dollars [5]. Dans la nuit, la direction a informé les régulateurs qu'une sortie supplémentaire de 100 milliards de dollars était prévue pour le vendredi 10 mars, soit une tentative de retrait sur deux jours de 142 milliards de dollars représentant plus de 80 pour cent de la base de dépôts de la banque [1][5]. Ayant épuisé ses liquidités et incapable de mettre en gage des garanties assez rapidement pour couvrir 100 milliards de dollars de virements le jour même, la Silicon Valley Bank a été fermée le matin du 10 mars 2023 et placée sous la tutelle de la FDIC [1][5].
Résolution d'urgence, le BTFP et retombées institutionnelles
Au cours du week-end du 11 au 12 mars 2023, les autorités financières américaines et britanniques se sont efforcées d'empêcher l'effondrement de la SVB de déclencher une panique bancaire mondiale sur les dépôts commerciaux non assurés [5][7]. Lorsque les régulateurs de New York ont fermé la Signature Bank, d'une valeur de 110 milliards de dollars, le dimanche 12 mars, après une vague contagieuse de retraits, les conseils d'administration de la FDIC et de la Réserve fédérale ont voté à l'unanimité pour recommander — et la secrétaire au Trésor Janet Yellen, après consultation avec le président, a approuvé — une exception pour risque systémique en vertu de la loi sur l'assurance des dépôts fédéraux (Federal Deposit Insurance Act) [5][6]. Cette décision d'urgence a garanti 100 % des dépôts assurés et non assurés à la SVB et à la Signature Bank, donnant aux startups un accès complet à leurs comptes de paie le lundi 13 mars, tout en éliminant les actionnaires et les détenteurs d'obligations non garanties et en exigeant que toute perte pour le Fonds d'assurance des dépôts soit recouvrée par une cotisation spéciale auprès des banques [5].
Simultanément, le 12 mars, le Conseil des gouverneurs de la Réserve fédérale a invoqué son pouvoir de prêt d'urgence en vertu de la section 13(3) de la loi sur la Réserve fédérale — soutenu par jusqu'à 25 milliards de dollars provenant du Fonds de stabilisation des changes du Trésor — pour lancer le Bank Term Funding Program (BTFP) [6]. De manière cruciale, le BTFP a permis aux institutions de dépôt américaines éligibles d'emprunter des liquidités pour une durée maximale d'un an en mettant en gage des bons du Trésor américain, des dettes d'agences et des titres adossés à des créances hypothécaires (MBS) d'agences évalués à leur valeur nominale (pair) plutôt qu'aux prix dépréciés du marché [4][6]. En permettant aux banques de financer les sorties de dépôts à la valeur nominale sans ventes forcées d'obligations qui auraient cristallisé les pertes latentes, le BTFP a endigué la panique de liquidité immédiate ; au 19 avril 2023, les avances en cours du BTFP atteignaient environ 74 milliards de dollars [4][6].
Au Royaume-Uni, où SVB UK Limited avait réalisé un bénéfice avant impôts de 88 millions de livres sterling en 2022 et détenait environ 5,5 milliards de livres sterling de prêts et 6,7 milliards de livres sterling de dépôts, la Banque d'Angleterre et le Trésor de Sa Majesté ont facilité un sauvetage par le secteur privé le 13 mars 2023 [7]. La filiale cloisonnée de HSBC Holdings plc, HSBC UK Bank plc, a acquis SVB UK Limited pour 1 £, protégeant ainsi les déposants britanniques du secteur technologique tout en excluant les actifs et passifs de la société mère américaine en faillite de SVB [7]. Deux semaines plus tard, le 26 mars 2023, la FDIC a conclu un accord d'achat et de prise en charge avec la First–Citizens Bank & Trust Company, basée à Raleigh, pour reprendre la totalité des 119 milliards de dollars de dépôts restants et acheter 72 milliards de dollars de prêts à la Silicon Valley Bridge Bank, N.A., avec une décote de 16,5 milliards de dollars, laissant environ 90 milliards de dollars de titres sous séquestre et un coût estimé à 20 milliards de dollars pour le Fonds d'assurance des dépôts [5]. L'effondrement de la SVB, suivi par celui de la First Republic Bank en mai 2023, constitue un épisode charnière de l'histoire financière moderne, illustrant comment un resserrement monétaire rapide, un risque de duration non couvert et une concentration de dépôts non assurés peuvent interagir pour provoquer une panique bancaire numérique instantanée [1][3][4].
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Conseil des gouverneurs du Système fédéral de réserve, «Examen de la supervision et de la réglementation de la Silicon Valley Bank par la Réserve fédérale – Principaux enseignements», Conseil des gouverneurs du Système fédéral de réserve, avril 2023. Banque centrale / Autorité monétaire
- Conseil des gouverneurs du Système fédéral de réserve, «Examen de la supervision et de la réglementation de la Silicon Valley Bank par la Réserve fédérale – Évolution de la Silicon Valley Bank», Conseil des gouverneurs du Système fédéral de réserve, avril 2023. Banque centrale / Autorité monétaire
- Andrew Metrick, «La faillite de la Silicon Valley Bank et la panique de 2023», Journal of Economic Perspectives, vol. 38, n° 1, hiver 2024. Recherche académique évaluée
- Erica Xuewei Jiang, Gregor Matvos, Tomasz Piskorski et Amit Seru, «Resserrement monétaire et fragilité des banques américaines en 2023 : pertes latentes et retraits de déposants non assurés ?», National Bureau of Economic Research (document de travail n° 31048), mars 2023. Recherche académique évaluée
- Martin J. Gruenberg, «Récentes faillites bancaires et réponse réglementaire fédérale," Témoignage devant la commission sénatoriale des banques, du logement et des affaires urbaines des États-Unis, Federal Deposit Insurance Corporation, 27 mars 2023. Archives d’État / Document officiel
- U.S. Government Accountability Office, " Réglementation bancaire : examen préliminaire des mesures prises par les agences concernant les faillites bancaires de mars 2023," U.S. Government Accountability Office (GAO-23-106736), avril 2023. Archives d’État / Document officiel
- HSBC Holdings plc, " HSBC acquiert Silicon Valley Bank UK Limited," Communiqué de presse de HSBC, 13 mars 2023. Référence historique et financière
- SVB Financial Group, " Silicon Valley Bank ouvre au Canada," PR Newswire, 4 mars 2019. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La panique bancaire de la Silicon Valley Bank en 2023 : dépôts non assurés, risque de taux et effondrement. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/panique-bancaire-la-silicon-valley-bank/
MLA (9th ed.): Ç., Soner, ed. "La panique bancaire de la Silicon Valley Bank en 2023 : dépôts non assurés, risque de taux et effondrement." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/panique-bancaire-la-silicon-valley-bank/.
Chicago (17th ed.): Ç., Soner, ed. "La panique bancaire de la Silicon Valley Bank en 2023 : dépôts non assurés, risque de taux et effondrement." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 3, 2026. https://forgottenfortunes.net/fr/panique-bancaire-la-silicon-valley-bank/.
Have an idea for another financial history documentary or article? Request a story →