En este artículo
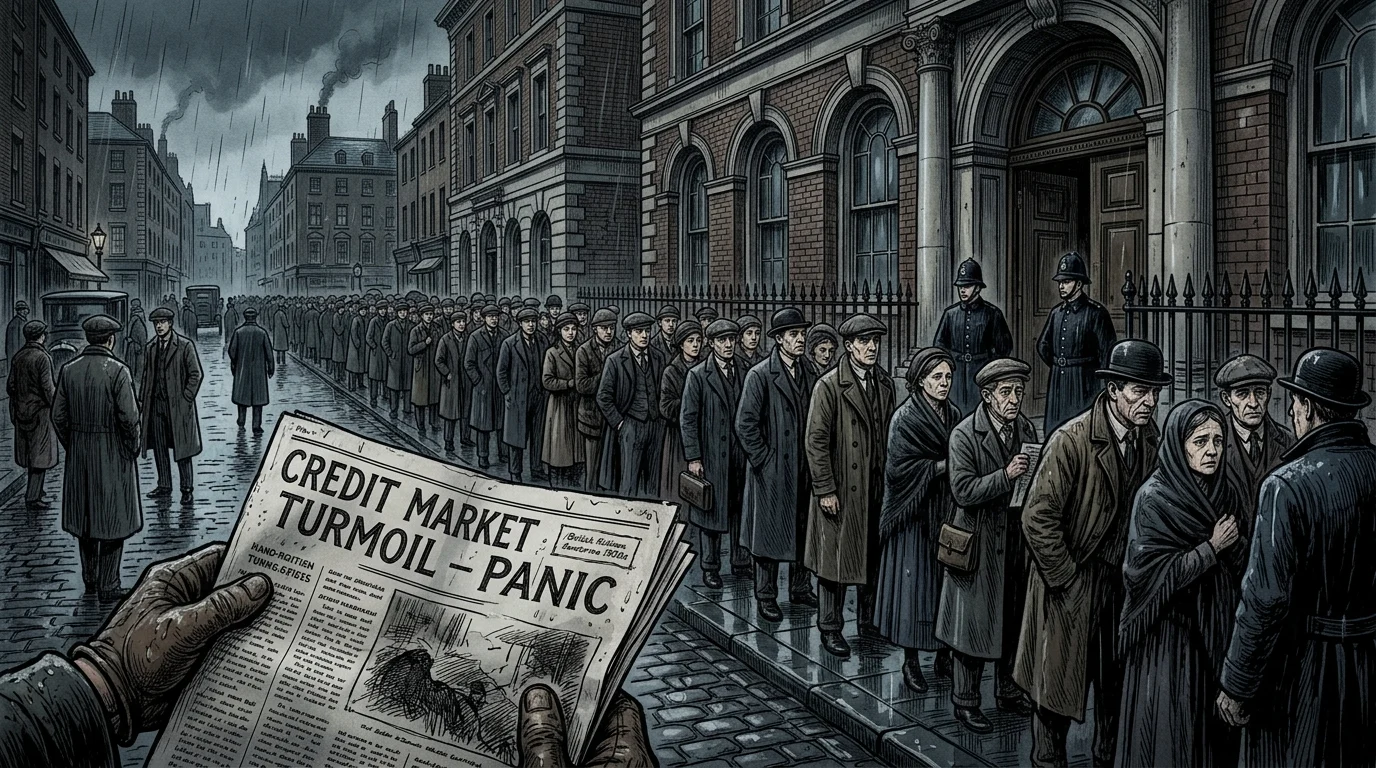
En la tarde del 13 de septiembre de 2007, la BBC informó que Northern Rock, uno de los mayores prestamistas hipotecarios residenciales del Reino Unido, había solicitado apoyo de liquidez de emergencia al Banco de Inglaterra [7]. A la mañana siguiente, después de que el Tesoro de Su Majestad, el Banco de Inglaterra y la Autoridad de Servicios Financieros (FSA) anunciaran formalmente la línea de apoyo, los ahorradores nerviosos formaron largas colas fuera de las sucursales de Northern Rock en todo el país para retirar su dinero [1][7]. En cuestión de días, los depositantes minoristas retiraron 4.600 millones de libras esterlinas en la primera corrida bancaria clásica de Gran Bretaña desde el colapso de Overend, Gurney and Company en 1866 [4][7].
Si bien las imágenes televisivas de clientes ansiosos haciendo fila en las aceras británicas llegaron a simbolizar el inicio de la crisis financiera mundial de 2007-2008, los economistas e historiadores financieros demostraron posteriormente que el pánico a nivel de calle fue la culminación y no la causa principal del colapso de Northern Rock [3]. Durante la década anterior, la antigua sociedad de crédito inmobiliario había expandido su balance más de seis veces al financiar hipotecas residenciales a largo plazo con deuda a corto plazo obtenida en los mercados monetarios mayoristas nacionales e internacionales [3][4]. Cuando los mercados crediticios mundiales se paralizaron en agosto de 2007, los prestamistas institucionales dejaron silenciosamente de renovar los pasivos a corto plazo de Northern Rock, una corrida mayorista silenciosa que paralizó al banco semanas antes de que los ahorradores minoristas hicieran fila en sus puertas [3][4].
Desmutualización y el cambio desde los ahorros minoristas (1997-2006)
Durante mucho más de un siglo antes de la década de 1990, Northern Rock operó en el noreste de Inglaterra como una sociedad de crédito inmobiliario mutua propiedad de sus miembros ahorradores y prestatarios. Bajo el modelo tradicional de sociedad de crédito inmobiliario, los préstamos hipotecarios residenciales se financiaban predominantemente a través de depósitos estables de clientes minoristas reunidos a través de una red de sucursales regionales. En medio de una ola de conversiones de sociedades de crédito inmobiliario británicas durante finales de la década de 1980 y 1990, Northern Rock se desmutualizó el 1 de octubre de 1997, convirtiéndose en una sociedad anónima pública (Northern Rock plc) que cotiza en la Bolsa de Valores de Londres [5]. Su conversión distribuyó acciones a cientos de miles de antiguos miembros, creando una amplia base de aproximadamente 150.000 pequeños accionistas privados junto con inversores institucionales [6].
Liberado de las restricciones legales de préstamo y financiación que regían a las sociedades mutuas, Northern Rock se embarcó en una rápida expansión nacional. Entre junio de 1998 y junio de 2007, los activos totales del banco crecieron de 17.400 millones de libras a 113.500 millones de libras [3]. Su base tradicional de depósitos minoristas no siguió el ritmo de este agresivo crecimiento de activos, aumentando de forma mucho más modesta de 10.400 millones de libras a 24.000 millones de libras durante el mismo periodo de nueve años [3][4]. En lugar de limitar la originación de hipotecas para igualar las entradas de depósitos minoristas, la dirección recurrió a los mercados de capitales globales y al endeudamiento mayorista a corto plazo para financiar el resto de su balance [3][4].
Para captar cuota de mercado en todo el mercado inmobiliario del Reino Unido, Northern Rock compitió agresivamente en términos de préstamos y volumen. Entre sus ofertas más arriesgadas se encontraban productos hipotecarios de alto apalancamiento que permitían a los prestatarios obtener préstamos por valor de hasta el 125 por ciento del valor tasado de una propiedad, préstamos que conllevaban tasas de impago sustancialmente más altas cuando los precios de la vivienda se estancaban [2]. A mediados de 2007, los ahorros minoristas representaban menos de una cuarta parte de la financiación total del banco, lo que dejaba sus operaciones diarias dependientes del acceso continuo a los mercados de capital líquido [3][4].
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| 55 mil millones de libras esterlinas | Para ese momento, el apoyo estatal total en préstamos y garantías había alcanzado aproximadamente 55 mil millones de libras esterlinas, y en agosto de 2008 el Tesoro de Su Majestad asumió directamente 14.5 mil millones de libras esterlinas en préstamos de emergencia restantes del Banco de Inglaterra. |
| 747 millones de libras esterlinas | El 1 de enero de 2012, el gobierno completó la venta de Northern Rock plc a Virgin Money por 747 millones de libras esterlinas. |
El mecanismo de financiación mayorista y la vulnerabilidad del balance
La arquitectura de financiación de Northern Rock dependía de dos canales principales ajenos a la banca minorista: los valores respaldados por hipotecas residenciales (RMBS) y el endeudamiento en el mercado monetario mayorista a corto plazo [3][4]. A través de sus vehículos de titulización fuera de balance, el banco agrupaba hipotecas residenciales y vendía títulos de deuda reempaquetados a inversores institucionales internacionales, al tiempo que emitía bonos garantizados y pedía préstamos directamente a prestamistas interbancarios y mayoristas [3][4]. Este modelo de originar y financiar permitió a Northern Rock reciclar capital rápidamente y expandir los préstamos hipotecarios mucho más allá de la capacidad de su red de sucursales [4].
En un estudio fundamental de 2009 sobre el colapso, el economista Hyun Song Shin demostró que la vulnerabilidad fatal de Northern Rock no se debía tanto a la titulización en sí, sino al apalancamiento extremo del balance combinado con una fuerte dependencia de la financiación institucional a corto plazo [3]. Al pedir prestado a vencimientos cortos a fondos del mercado monetario y contrapartes institucionales para financiar hipotecas residenciales ilíquidas de varias décadas, el banco creó un grave desajuste de vencimientos [3][4]. Mientras el crédito mundial permaneció abundante y la volatilidad medida del mercado se mantuvo baja, los acreedores institucionales renovaron voluntariamente estas obligaciones a corto plazo [3].
Mientras tanto, el marco de supervisión del Reino Unido estaba mal equipado para abordar los riesgos de liquidez sistémicos. Bajo las reformas introducidas en 1997, la supervisión bancaria se dividió entre las Autoridades Tripartitas: la Autoridad de Servicios Financieros supervisaba las instituciones individuales, el Banco de Inglaterra supervisaba la estabilidad monetaria y financiera general, y el Tesoro de Su Majestad tenía la responsabilidad de las finanzas públicas y la intervención legal [1][2]. Las métricas regulatorias estándar de la época se centraban en gran medida en los ratios de adecuación de capital ponderados por riesgo —que parecían saludables en los libros de Northern Rock porque las hipotecas residenciales tenían ponderaciones de riesgo bajas— en lugar de en el descalce de vencimientos o la liquidez de financiación mayorista [3]. Además, aunque las Autoridades Tripartitas habían identificado lagunas en su capacidad legal y operativa para resolver un banco en quiebra durante una revisión en 2004, abordar esas deficiencias no se trató como una prioridad política urgente durante años de crecimiento económico benigno [2].
La congelación del crédito de agosto de 2007 y la corrida bancaria de septiembre
La fragilidad del modelo de financiación de Northern Rock quedó expuesta en agosto de 2007, cuando las crecientes pérdidas en el mercado de hipotecas subprime de Estados Unidos provocaron una repentina revalorización del riesgo crediticio en los mercados monetarios de América del Norte y Europa [3][4]. A medida que los bancos globales y los inversores institucionales acumulaban liquidez y reducían sus balances, el apetito por los títulos respaldados por hipotecas y la deuda bancaria a corto plazo se evaporó [3]. Northern Rock vio cómo sus diferenciales de los swaps de incumplimiento crediticio se ampliaban bruscamente y el precio de sus acciones caía a medida que los prestamistas institucionales se negaban a renovar la financiación a corto plazo que vencía [3][4].
Incapaz de reemplazar sus pasivos mayoristas en mercados privados congelados, Northern Rock informó a la FSA y al Banco de Inglaterra que enfrentaba una escasez crítica de liquidez [4]. A puerta cerrada, las Autoridades Tripartitas debatieron cómo proporcionar apoyo de emergencia del banco central. Mervyn King, entonces Gobernador del Banco de Inglaterra, declaró más tarde que había aconsejado mantener la confidencialidad de la facilidad de préstamo de emergencia para evitar el pánico público, mientras que la FSA y los asesores legales concluyeron que las normas de divulgación del mercado requerían un anuncio público [7]. Antes de que se pudiera emitir la declaración oficial en la mañana del 14 de septiembre, el editor de negocios de la BBC, Robert Peston, dio la noticia en la noche del 13 de septiembre de que Northern Rock había buscado asistencia de emergencia del Banco de Inglaterra [7].
El 14 de septiembre de 2007, el Tesoro de Su Majestad, el Banco de Inglaterra y la FSA emitieron una declaración conjunta confirmando que el Ministro de Hacienda había autorizado al banco central a proporcionar una facilidad de apoyo de liquidez a Northern Rock contra una garantía adecuada y con una prima de tasa de interés penal [1][4]. Aunque los reguladores enfatizaron que la FSA consideraba que Northern Rock era solvente y que la facilidad estaba destinada estrictamente a salvar la turbulencia temporal del mercado, la revelación tuvo el efecto contrario en la confianza pública [1][7]. El precio de las acciones de Northern Rock se desplomó un 30 por ciento, y miles de depositantes minoristas hicieron cola fuera de las sucursales o intentaron iniciar sesión en sistemas bancarios en línea sobrecargados para retirar sus ahorros [7].
Garantías soberanas y liquidez de emergencia
La corrida bancaria agravó la congelación de la financiación mayorista de Northern Rock. A los pocos días del anuncio del 14 de septiembre, los depositantes minoristas retiraron 4.600 millones de libras esterlinas del banco, lo que obligó a Northern Rock a recurrir inmediata y fuertemente a la línea de emergencia del Banco de Inglaterra [4]. En aquel momento, el Plan de Compensación de Servicios Financieros del Reino Unido solo protegía totalmente las primeras 2.000 libras del depósito de un ahorrador y el 90 por ciento de las siguientes 33.000, lo que creaba un fuerte incentivo para que los depositantes con saldos mayores, o aquellos que temían retrasos administrativos en una administración judicial, retiraran su dinero inmediatamente.
Para detener la corrida y evitar que el contagio se extendiera a otros prestamistas hipotecarios británicos, el Ministro de Hacienda Alistair Darling intervino el 17 de septiembre de 2007, anunciando que el Tesoro de Su Majestad garantizaría todos los depósitos existentes en Northern Rock. Los acuerdos de garantía posteriores del Tesoro se ampliaron para cubrir tanto a los depositantes minoristas como a los acreedores mayoristas [2][4]. La garantía soberana logró detener las colas minoristas y frenar la amenaza inmediata de inestabilidad sistémica, aunque Northern Rock siguió dependiendo totalmente de la liquidez estatal [2][4]. A finales de diciembre de 2007, los préstamos de emergencia pendientes del banco con el Banco de Inglaterra ascendían a 28.500 millones de libras esterlinas [4].
Una investigación posterior de la Oficina Nacional de Auditoría (NAO, por sus siglas en inglés) concluyó que, si bien el Tesoro había logrado proteger a los depositantes y detener el pánico, su supervisión inicial del banco apoyado mostró tensiones [2]. Incluso cuando una condición del apoyo estatal requería que Northern Rock limitara sus préstamos generales, la empresa continuó suscribiendo hipotecas de alto riesgo de hasta el 125 por ciento del valor de préstamo bajo los canales comerciales existentes, exponiendo a los contribuyentes a un mayor riesgo crediticio a medida que el mercado inmobiliario británico comenzaba a caer [2].
Nacionalización, disputas de accionistas y legado regulatorio
A finales de 2007 y principios de 2008, el Tesoro de Su Majestad evaluó opciones de resolución a largo plazo para Northern Rock, sopesando dos propuestas de rescate del sector privado restantes —una liderada por el consorcio Virgin de Richard Branson y otra por la dirección actual del banco— frente a la posibilidad de que el banco pasara a ser propiedad pública [2]. Al concluir que ninguna oferta privada ofrecía suficiente respaldo financiero, resiliencia o relación calidad-precio para salvaguardar a los contribuyentes, el gobierno anunció en febrero de 2008 que Northern Rock sería nacionalizado [2][4]. Bajo la Ley de Banca (Disposiciones Especiales) de 2008, las acciones de la empresa fueron transferidas a propiedad pública temporal el 22 de febrero de 2008 [5]. Para ese momento, el apoyo estatal total en préstamos y garantías había alcanzado aproximadamente 55 mil millones de libras esterlinas, y en agosto de 2008 el Tesoro de Su Majestad asumió directamente 14.5 mil millones de libras esterlinas en préstamos de emergencia restantes del Banco de Inglaterra [4][6].
La nacionalización acabó con los accionistas de Northern Rock, incluidos alrededor de 150.000 pequeños accionistas minoristas —muchos de ellos antiguos miembros y empleados de la sociedad de crédito inmobiliario—, así como con los fondos de cobertura SRM Global y RAB Capital, que habían acumulado grandes participaciones durante la crisis [6]. Bajo el marco de valoración legal, se requirió al tasador independiente BDO que evaluara el valor de la empresa bajo la premisa de que todo el apoyo financiero estatal se había retirado y que Northern Rock ya no era una empresa en funcionamiento [6][7]. En marzo de 2010, BDO determinó que las acciones tenían un valor residual nulo en el momento de la adquisición [6]. Los accionistas impugnaron la expropiación sin compensación ante el Tribunal Superior y el Tribunal de Apelación del Reino Unido antes de llevar su caso al Tribunal Europeo de Derechos Humanos, que el 1 de agosto de 2012 rechazó por unanimidad la demanda por inadmisible, dictaminando que el gobierno del Reino Unido había actuado legítimamente para evitar el riesgo moral y proteger la economía nacional en general [6][7].
Bajo propiedad estatal, Northern Rock fue reestructurado el 1 de enero de 2010 en dos entidades separadas: un "banco bueno" (Northern Rock plc) que mantenía los depósitos minoristas y las hipotecas en curso, y un "banco malo" (Northern Rock Asset Management plc, posteriormente integrado en UK Asset Resolution junto con Bradford & Bingley) encargado de liquidar la cartera de préstamos heredada [4][5]. El 1 de enero de 2012, el gobierno completó la venta de Northern Rock plc a Virgin Money por 747 millones de libras esterlinas [4][5]. Para 2016, a medida que los activos heredados se recuperaban gradualmente, la Oficina Nacional de Auditoría estimó una ganancia neta nominal de 5 mil millones de libras para el gobierno a partir de la intervención (aunque no sobre una base de valor presente neto) [4]. Más allá del balance general, el trauma del colapso de Northern Rock llevó al Banco de Inglaterra a proporcionar 61.2 mil millones de libras en liquidez de emergencia encubierta a Royal Bank of Scotland y HBOS en 2008, condujo al desmantelamiento del sistema tripartito e impulsó reformas regulatorias internacionales bajo Basilea III que introdujeron estrictos ratios de cobertura de liquidez junto con los requisitos de capital tradicionales [3][7].
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- HM Treasury, Bank of England y Financial Services Authority, " Facilidad de apoyo de liquidez para Northern Rock plc," Bank of England, 14-09-2007. Banco Central / Autoridad Monetaria
- National Audit Office, " HM Treasury: La nacionalización de Northern Rock," National Audit Office, 20-03-2009. Referencia Histórica y Financiera
- Hyun Song Shin, " Reflexiones sobre Northern Rock: la corrida bancaria que presagió la crisis financiera mundial," American Economic Association (Journal of Economic Perspectives), 2009. Investigación Académica Arbitrada
- Bailey Decker, Jack French y Eming Shyu, " Reino Unido: Programa de liquidez de emergencia de Northern Rock, 2007," Yale Program on Financial Stability (Journal of Financial Crises), 2025. Investigación Académica Arbitrada
- Building Societies Association, " Lista de sociedades de crédito inmobiliario desmutualizadas," Building Societies Association. Referencia Histórica y Financiera
- Jill Treanor, " Rechazada la demanda de indemnización de Northern Rock," The Guardian, 01-08-2012. Referencia Histórica y Financiera
- BBC News, " El rescate de Northern Rock por parte del Banco de Inglaterra 'debería haber sido secreto'," BBC News, 12-09-2017. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Northern Rock y la corrida bancaria del Reino Unido de 2007: financiación mayorista y crisis. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/corrida-bancaria-de-northern-rock-la-crisis/
MLA (9th ed.): Ç., Soner, ed. "Northern Rock y la corrida bancaria del Reino Unido de 2007: financiación mayorista y crisis." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/corrida-bancaria-de-northern-rock-la-crisis/.
Chicago (17th ed.): Ç., Soner, ed. "Northern Rock y la corrida bancaria del Reino Unido de 2007: financiación mayorista y crisis." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 2, 2026. https://forgottenfortunes.net/es/corrida-bancaria-de-northern-rock-la-crisis/.
Have an idea for another financial history documentary or article? Request a story →