Dans cet article
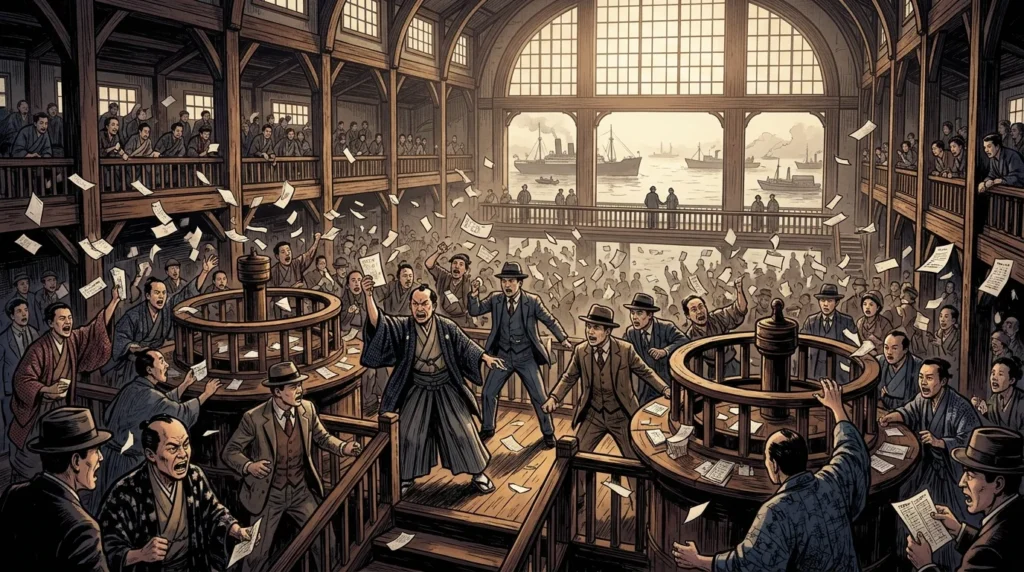
Tard dans la nuit du 28 mai 1965, le ministre japonais des Finances, Kakuei Tanaka, s’est présenté devant les journalistes à Tokyo pour annoncer une intervention monétaire extraordinaire, du jamais vu depuis les paniques financières de 1927. Pour stopper une ruée nationale sur Yamaichi Securities Co., Ltd. — l’une des « quatre grandes » maisons de courtage du Japon — le gouvernement a invoqué l’article 25 de la loi sur la Banque du Japon, autorisant la banque centrale à accorder des prêts d’urgence, pratiquement sans garantie, d’une portée « illimitée » pour maintenir à flot la société de courtage insolvable. La crise, connue dans l’histoire économique japonaise sous le nom de crise des valeurs mobilières Shōwa de 1965 (Shōwa 40-nen Shōken Fukyō, ou « dépression des valeurs mobilières »), était le point culminant d’un boom spéculatif de détail dans les fonds d’investissement en actions (tōshin) et la collatéralisation des obligations de courtiers à court terme (un’yō azukari) qui s’est dénouée après que le marché boursier de Tokyo a atteint son sommet en juillet 1961. Ni les deux cartels d’achat d’actions à l’échelle de l’industrie — la Japan Joint Securities Co. et la Japan Securities Holding Association — ni le black-out médiatique du ministère des Finances n’avaient réussi à endiguer l’effondrement. En sauvant Yamaichi avec 28,2 milliards de yens (et Oi Securities avec 5,3 milliards de yens) tout en modifiant la loi sur les valeurs mobilières et les changes pour remplacer le simple enregistrement des courtiers par une licence gouvernementale stricte, les autorités japonaises ont évité une dépression systémique et forgé le « système de convoi » de surveillance financière de l’après-guerre. [1]
Le boom des fonds d’investissement et « La baleine dans l’étang » (1956–1961)
Pendant les expansions économiques à forte croissance « Jinmu » et « Iwato » du Japon d’après-guerre (1955–1961), la hausse des revenus des ménages et l’augmentation des investissements en capital des entreprises ont alimenté une manie boursière de détail sans précédent. Réintroduits en vertu de la loi sur les fonds d’investissement en valeurs mobilières de 1951, les fonds d’investissement en actions (kabushiki tōshi shintaku) — gérés par des filiales des « Big Four » des maisons de titres japonaises (Nomura, Nikko, Daiwa et Yamaichi) — sont devenus le principal véhicule canalisant l’épargne des ménages de la classe moyenne vers les actions. Promus sous le slogan populaire « Adieu aux banques ; bonjour aux sociétés de titres », les fonds d’investissement ont été multipliés par dix en seulement cinq ans : le principal des fonds d’investissement en actions en circulation est passé de 59,5 milliards de yens à la fin de 1955 à 604,2 milliards de yens en 1960 et a dépassé 1,026 billion de yens en 1961, complété par 156,0 milliards de yens supplémentaires en fonds d’investissement obligataires nouvellement lancés. [2]
Parce que les fonds de placement ont connu une croissance bien plus rapide que la profondeur de la Bourse de Tokyo (TSE), les observateurs du marché ont surnommé ces fonds « la baleine dans l’étang ».Parallèlement au boom des fonds de placement, les sociétés de courtage japonaises dépendaient fortement d’un mécanisme de financement à court terme à haut risque connu sous le nom de « un’yō azukari » (ou « dépôts d’investissement »).Dans le cadre de cet arrangement, les sociétés de titres empruntaient des obligations bancaires à escompte à des centaines de milliers de clients particuliers en échange de frais de garde fixes minimes, mettaient ces obligations en gage comme garantie pour emprunter de l’argent au jour le jour ou des prêts auprès de petites institutions financières, et injectaient le produit dans des inventaires d’actions propriétaires pour souscrire aux offres d’actions des entreprises.
Resserrement monétaire, retournement du marché et les deux cartels d’achat d’actions (1961-1965)
Le cycle spéculatif s’est brisé en juillet 1961 lorsqu’une détérioration de la balance des paiements a incité la Banque du Japon (BOJ) à augmenter le taux d’escompte officiel et à restreindre le crédit intérieur. Les entreprises industrielles à court de liquidités ont immédiatement commencé à liquider leurs actions détenues de manière croisée et à racheter des fonds d’investissement obligataires pour lever des fonds de roulement, au moment même où les entreprises émettaient des vagues massives de nouvelles actions pour financer l’expansion de leurs usines. Alors que la moyenne modifiée des cours boursiers de la Bourse de Tokyo (l’indice Nikkei) s’est inversée par rapport à son sommet de juillet 1961 de 1 829 yens — chutant finalement d’environ 44 pour cent vers le niveau de 1 020 yens d’ici la mi-1965 — le cercle vertueux de la fin des années 1950 s’est transformé en une spirale descendante vicieuse. La chute des prix des actions a érodé la valeur nette d’inventaire des fonds d’investissement en actions, déclenchant une vague d’annulations de la part des particuliers qui a forcé les fonds à déverser des actions sur un marché illiquide, faisant chuter encore davantage les prix des actions. Pendant ce temps, les sociétés de courtage qui avaient utilisé des dépôts de garde « un’yō azukari » pour financer leurs inventaires d’actions propres ont vu la valeur de leurs avoirs plonger en dessous de leurs passifs à court terme.Pour mettre un plancher sous le marché boursier en glissade et empêcher la liquidation forcée des portefeuilles des fonds d’investissement, le ministère des Finances (MOF), la Banque du Japon et les grandes banques commerciales ont organisé deux cartels institutionnels de maintien des prix sans précédent. [3]
Premièrement, en janvier 1964, les banques commerciales et les maisons de titres ont conjointement capitalisé la Japan Joint Securities Co., Ltd. (« Nihon Kyōdō Shōken »).) pour racheter les actions excédentaires directement sur le marché libre en utilisant des prêts bancaires garantis par la BOJ. Lorsque les cours des actions ont continué de chuter à la suite du « choc Kennedy » de novembre 1963 (la taxe américaine sur l’égalisation des intérêts et l’assassinat du président John F. Kennedy) et d’une série de faillites industrielles majeures fin 1964 et début 1965 (notamment Sun Wave Industrial, Nihon Special Steel et Sanyo Special Steel), les sociétés de courtage ont formé un second véhicule en janvier 1965 : la Japan Securities Holding Association (Nihon Shōken Hoyū Kumiai). Financée par des crédits de la Banque du Japon, la Holding Association a absorbé les actions en suspens directement auprès des fonds d’investissement en difficulté et des inventaires des sociétés de courtage. Avec les prêts d’urgence, le crédit total de la BOJ accordé pour soutenir le secteur des valeurs mobilières par le biais de ces véhicules a fini par atteindre environ 500 milliards de yens. [4]
La panique bancaire de mai 1965 sur Yamaichi Securities et le sauvetage de l’article 25 de Tanaka
Les opérations de maintien des prix ne pouvaient masquer l’insolvabilité de certaines sociétés de courtage. Au 30 septembre 1964, le secteur japonais des valeurs mobilières avait accumulé des pertes combinées de 26,4 milliards de yens. La plus durement touchée des « Big Four » était Yamaichi Securities Co., Ltd. (capitalisée à 8 milliards de yens sous la présidence de Teru Hidaka), qui avait agressivement développé son inventaire d’actions propres et souscrit à des sociétés de croissance en plein essor sur le marché hors cote de la deuxième section en utilisant des certificats de garde de détail. À la fin de l’exercice 1964 (31 mars 1965), un audit interne a révélé que le véritable déficit cumulé de Yamaichi avait atteint le chiffre stupéfiant de 28,2 milliards de yens, soit 3,5 fois la totalité de son capital libéré. [5]
Craignant que l’effondrement de Yamaichi ne déclenche une panique bancaire nationale sur les 249 milliards de yens de détail un’yō azukari comptes de garde — qui fonctionnaient comme des dépôts à vue non assurés —, le ministère des Finances a convoqué des pourparlers de restructuration secrets fin 1964 et début 1965 avec les trois principales banques de Yamaichi (Industrial Bank of Japan, Fuji Bank et Mitsubishi Bank). Pour gagner du temps pendant que les trois banques se disputaient sur le partage des pertes, le ministère des Finances a persuadé les principaux journaux nationaux de Tokyo d’observer un black-out volontaire de la presse et a demandé au Parti socialiste japonais, dans l’opposition, de ne pas soulever l’insolvabilité de Yamaichi à la Diète nationale avant qu’un plan de restructuration ne soit prêt. [6]
Le 21 mai 1965 — trois jours avant la fin prévue de l’embargo sur la presse —, le journal régional Nishinippon Shimbun, qui n’était pas partie à l’accord du club de presse de Tokyo, a révélé que Yamaichi Securities était au bord de la faillite et nécessitait un sauvetage bancaire d’urgence. Le lendemain matin, samedi 22 mai (et en continuant jusqu’au dimanche dans les succursales régionales ouvertes), des investisseurs particuliers paniqués ont pris d’assaut quelque 90 succursales de Yamaichi à travers le Japon, exigeant le remboursement immédiat de leurs un’yō azukari obligations de garde et l’annulation de leurs fonds de placement. Au cours de la semaine suivante, les visites quotidiennes des clients dans les succursales de Yamaichi ont dépassé les 10 000 et ont excédé les 20 000 les 28 et 29 mai ; la police a dû contrôler les foules à Hiroshima, des clients en colère ont brisé les vitrines des succursales à Kobe et les déposants ont retiré 17,7 milliards de yens en une seule semaine. En début d’après-midi du vendredi 28 mai, le directeur comptable de Yamaichi a téléphoné au ministère des Finances pour signaler qu’aucune banque ni aucune association de crédit ne prêterait ne serait-ce qu’un million de yens à l’entreprise. [7]
Ce soir-là, le 28 mai 1965, le ministre des Finances Kakuei Tanaka a convoqué les hauts fonctionnaires du ministère des Finances, le vice-gouverneur de la Banque du Japon Tadashi Sasaki, ainsi que les présidents de Fuji, Mitsubishi et de l’Industrial Bank of Japan à une réunion urgente à l’annexe Hikawa de la BOJ à Akasaka, Tokyo. Lorsque les responsables de la BOJ ont objecté que le sauvetage d’une société de titres privée n’avait aucun précédent moderne et créerait un grave aléa moral, Tanaka a balayé leurs hésitations. Invoquant l’article 25 de la loi de 1942 sur la Banque du Japon — qui autorisait la banque centrale, avec l’aval du ministre des Finances, à « entreprendre les activités nécessaires au maintien et au développement du système de crédit » — Tanaka a ordonné à la BOJ d’accorder des prêts d’urgence spéciaux sans garantie à Yamaichi par l’intermédiaire de ses banques principales. Fait crucial, bien que les estimations internes aient fixé la facilité initiale à 24 milliards de yens, Tanaka a ordonné aux responsables d’annoncer à la presse à 23h30 que la Banque du Japon prêterait des fonds à Yamaichi « sans garantie et sans limite ». Le choc psychologique d’une garantie illimitée de la banque centrale a immédiatement mis fin à la panique des particuliers. Au total, la BOJ a avancé 28,2 milliards de yens en prêts spéciaux au titre de l’article 25 à Yamaichi Securities et, en juillet 1965, 5,3 milliards de yens supplémentaires à Oi Securities (plus tard Wako Securities), basée à Osaka, qui avait subi une ruée parallèle, portant le total des prêts directs au titre de l’article 25 à 33,5 milliards de yens. [8]
Réforme des licences, obligations déficitaires et système de convoi d’après-guerre
La panique de mai 1965 a remodelé de façon permanente la réglementation financière, la gouvernance d’entreprise et la politique budgétaire japonaises. Premièrement, en mai 1965, la Diète nationale a amendé la loi sur les opérations de bourse (entrée en vigueur en octobre 1965, avec une transition complète achevée en avril 1968), abolissant le système d’enregistrement d’après-guerre à l’américaine selon lequel toute personne répondant à des règles de capital minimales pouvait ouvrir une maison de courtage. À sa place, la loi amendée a instauré un régime de licence strict du ministère des Finances exigeant des licences distinctes pour les opérations, le courtage, la souscription et la distribution, parallèlement à des normes d’actifs nets plus élevées et à l’élimination progressive des risques un’yō azukari emprunts de garde. D’un sommet de 601 maisons de courtage enregistrées en 1962 (et 593 à la fin de 1963), les liquidations, fusions et retraits de licences ont réduit le secteur à 275-277 sociétés de titres agréées en avril 1968, plaçant les sociétés de titres sous le même « système de convoi » protecteur (gosō sendan hōshiki) qui régissait les banques commerciales.
Deuxièmement, pour sortir l’économie réelle de la récession de 1965, le nouveau ministre des Finances, Takeo Fukuda, a abandonné le dogme strict du budget équilibré appliqué depuis la ligne Dodge de 1949 et a annoncé en juillet 1965 que le Japon émettrait pour la première fois des obligations d’État pour couvrir le déficit d’après-guerre. Propulsé par la relance budgétaire et le « boom Izanagi » qui a suivi (1965-1970), le marché boursier de Tokyo s’est fortement redressé, permettant à Yamaichi et à Oi Securities de rembourser intégralement leurs prêts de l’article 25 de la Banque du Japon d’ici 1969. Pendant ce temps, les actions accumulées par la Japan Joint Securities Co. et la Japan Securities Holding Association ont été progressivement revendues à des sociétés industrielles et des banques amies afin de protéger les entreprises japonaises des prises de contrôle étrangères avant la libéralisation des capitaux de l’OCDE, consolidant ainsi l’après-guerre keiretsu structure de participations croisées. Ironiquement, le sauvetage de 1965 a également semé les graines d’un futur aléa moral : trente-deux ans plus tard, en novembre 1997, Yamaichi Securities s’effondrait définitivement sous le poids de 260 milliards de yens de pertes cachées hors bilan (tobashi), forçant la Banque du Japon à invoquer une fois de plus l’article 25 (article 38 de la loi révisée) uniquement pour liquider l’entreprise en faillite.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Japan Securities Research Institute, " Chapitre II : L'histoire du marché boursier japonais (Marché boursier au Japon 2024)", Japan Securities Research Institute (JSRI), 2024. Référence historique et financière
- Institut de politique budgétaire et monétaire, ministère des Finances, " Politiques budgétaires et monétaires du Japon : Période de reconstruction et de forte croissance (Crise boursière de 1965)," Ministère des Finances du Japon (Collections numériques de la Bibliothèque de la Diète nationale), 2000. Référence historique et financière
- Faculté des sciences économiques, Université de Tokyo, " Histoire économique contemporaine du Japon : Cours 10 – La dépression boursière de 1965 et le sauvetage de Yamaichi," OpenCourseWare de l'Université de Tokyo, 2005. Référence historique et financière
- Masaru Hayami, " Déclaration du gouverneur concernant la société Yamaichi Securities Co.," Banque du Japon, 02-06-1999. Banque centrale / Autorité monétaire
- Kazuo Ueda, " La structure de la réglementation et de la supervision financières au Japon et le rôle joué par la Banque du Japon," Center for Advanced Research in Finance (document de travail CARF F-209), Université de Tokyo, 2010-02. Référence historique et financière
- David E. Weinstein, " Investissement direct étranger et Keiretsu : repenser la politique américaine et japonaise," National Bureau of Economic Research (dans The Effects of U.S. Trade Protection and Promotion Policies, University of Chicago Press), 1997. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La crise des valeurs mobilières Shōwa de 1965 au Japon et le sauvetage de Yamaichi Securities par la Banque du Japon. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-crise-des-valeurs-mobilieres-de-1965-au/
MLA (9th ed.): Ç., Soner, ed. "La crise des valeurs mobilières Shōwa de 1965 au Japon et le sauvetage de Yamaichi Securities par la Banque du Japon." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-crise-des-valeurs-mobilieres-de-1965-au/.
Chicago (17th ed.): Ç., Soner, ed. "La crise des valeurs mobilières Shōwa de 1965 au Japon et le sauvetage de Yamaichi Securities par la Banque du Japon." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 27, 2026. https://forgottenfortunes.net/fr/la-crise-des-valeurs-mobilieres-de-1965-au/.
Have an idea for another financial history documentary or article? Request a story →