In diesem Artikel
Zwischen 1979 und 1984 bauten Deng Xiaopings marktorientierte Reformen das „Monobank“-System nach sowjetischem Vorbild ab, das die Volksrepublik China seit den 1950er Jahren geprägt hatte. Indem der Staatsrat vier spezialisierte staatliche Geschäftsbanken – die Agricultural Bank of China (ABC), die Bank of China (BOC), die People’s Construction Bank of China (CCB) und am 1. Januar 1984 die Industrial and Commercial Bank of China (ICBC) – aus der People’s Bank of China (PBOC) ausgliederte, schuf er eine zweistufige Bankenarchitektur. Da jedoch die lokalen Filialen der neu geschaffenen Staatsbanken weiterhin kommunalem politischem Druck und einer Kreditvergabe an Unternehmen mit weichen Budgetbeschränkungen ausgesetzt blieben, während der PBOC moderne indirekte geldpolitische Instrumente fehlten, geriet das Kreditwachstum außer Kontrolle. Als das Politbüro im Sommer 1988 einen ehrgeizigen Plan zur Beschleunigung der Preisliberalisierung ankündigte, kletterte die offizielle Einzelhandelsinflation auf über 18,5 Prozent (in Großstädten auf über 25 Prozent). Tief negative reale Einlagenzinsen lösten die schlimmsten landesweiten Bank Runs von Privatkunden und Panikkäufe seit 1949 aus – was die PBOC zwang, inflationsindexierte „werterhaltende“ Termineinlagen (baozhi chuxu) einzuführen, um einen Zusammenbruch der Finanzintermediation der privaten Haushalte zu verhindern. [1]
Von der Monobank der Mao-Ära zum zweistufigen Bankensystem 1979–1984
In Chinas zentral geplanter Kommandowirtschaft von Mitte der 1950er Jahre bis 1978 fungierte die People’s Bank of China als allumfassende Monobank. Da sie während der sozialistischen Umgestaltung und der Kulturrevolution praktisch alle kommerziellen und genossenschaftlichen Kreditorgane absorbierte, fungierte die PBOC gleichzeitig als Währungsemittent, Staatskasse, Clearingstelle sowie als alleinige Sammelstelle für Ersparnisse der privaten Haushalte und als Verteiler von Betriebsmittelkrediten an staatseigene Unternehmen (SOEs) im Rahmen des jährlichen Materialplans. [2]
Nach dem Dritten Plenum des 11. Zentralkomitees im Dezember 1978 erkannten chinesische Reformer, dass die Dezentralisierung der landwirtschaftlichen und industriellen Produktion eine Trennung des Zentralbankwesens von der kommerziellen Kreditvergabe erforderte. Ab 1979 gliederte der Staatsrat drei spezialisierte Institutionen aus der Hierarchie der Zentralbank und des Finanzministeriums aus: die Agricultural Bank of China (im Februar 1979 wiederhergestellt, um ländliche Kollektive und das System der familiären Verantwortlichkeit zu finanzieren), die Bank of China (im März 1979 aufgewertet, um Devisen und internationale Handelsabrechnungen zu verwalten) und die People’s Construction Bank of China (1979 ermächtigt, staatliche Bauinvestitionen von Haushaltszuwendungen auf verzinsliche Bankkredite umzustellen). [3]
Die strukturelle Neuorganisation gipfelte am 17. September 1983, als der Staatsrat verfügte, dass die PBOC fortan ausschließlich als Chinas Zentralbank fungieren sollte. Am 1. Januar 1984 nahm die Industrial and Commercial Bank of China (ICBC) offiziell den Geschäftsbetrieb auf und übernahm alle städtischen Industriekredite, kommerziellen Betriebsmittelkredite und städtischen Sparkassenfilialen, die zuvor von der PBOC betrieben worden waren. [4]
Kreditvergabe mit weichen Budgetbeschränkungen und die Verzerrung durch das zweigleisige Preissystem
Während die Gründung der ICBC im Jahr 1984 den formalen Übergang zu einem zweistufigen Bankensystem abschloss, litt der neue institutionelle Rahmen unter einer starken Asymmetrie zwischen Kreditdezentralisierung und geldpolitischer Kontrolle. Unter dem Mitte der 1980er Jahre geltenden System der „horizontalen und vertikalen“ (tiaokuai) administrativen Aufsicht waren die Provinz- und Kommunalfilialen von ICBC, ABC, BOC und CCB eng den lokalen Sekretären der Kommunistischen Partei und Bürgermeistern unterstellt, deren politischer Aufstieg von einem raschen Wachstum der Industrieproduktion und der Beschäftigung abhing. Wann immer lokale staatseigene Unternehmen Betriebsverluste einfuhren oder Investitionsquoten überschritten, vergaben lokale Bankfilialen politisch motivierte Kredite und zwangen anschließend die PBOC-Zentrale, die daraus resultierenden Liquiditätsdefizite durch Refinanzierungskredite der Zentralbank auszugleichen – ein klassischer Mechanismus der „weichen Budgetbeschränkung“, der dazu führte, dass die breite Geldmenge (M2) und die Bankkredite zwischen 1984 und 1987 jährlich um mehr als 25 bis 30 Prozent wuchsen. [5]
Gleichzeitig führte China in den Jahren 1984–1985 das „zweigleisige Preissystem“ (shuangguizhi) ein, das es Unternehmen erlaubte, über die obligatorischen staatlichen Planquoten hinaus produzierte Güter zu marktüblichen Preisen zu verkaufen. Als Bankkredite die Wirtschaft überfluteten, vergrößerte sich die Kluft zwischen den niedrigen staatlich festgelegten Vorleistungspreisen und den rasant steigenden Marktpreisen dramatisch. Dies befeuerte zügellose Arbitrage und offizielle Profitmacherei (guandao), während sich auf den städtischen Konsummärkten ein enormer Inflationsdruck aufbaute. [6]
Sommer 1988: Die Ankündigung der Preisreform von Beidaihe und negative Realzinsen
Bis Anfang 1988 stiegen die Verbraucherpreise in Chinas Großstädten im zweistelligen Bereich, doch die Nominalzinsen für Spareinlagen der privaten Haushalte blieben durch die PBOC strikt gedeckelt. Eine standardmäßige einjährige Termineinlage für Privathaushalte wurde mit nur 7,2 Prozent pro Jahr verzinst (im September 1988 moderat auf 8,64 Prozent angehoben), was den städtischen Sparern bei sich beschleunigender Inflation eine tief negative reale Rendite von über minus 10 Prozent bescherte. [7]
Anstatt zunächst die Kreditvergabe zu drosseln, kam Chinas oberste Führung – ermutigt durch Deng Xiaopings Aufruf, „den Preispass zu durchbrechen“ (chuang wujia guan) – im Sommer 1988 im Küstenort Beidaihe zusammen, um über eine rasche, umfassende Freigabe der meisten staatlich verwalteten Rohstoffpreise zu debattieren. Am 19. August 1988 meldete die offizielle Nachrichtenagentur Xinhua die Zustimmung des Politbüros zu einem weitreichenden Fünfjahresprogramm zur Preis- und Lohnreform. Für gewöhnliche chinesische Haushalte, deren Bankeinlagen von 21 Milliarden Yuan im Jahr 1978 auf über 307 Milliarden Yuan Ende 1987 angestiegen waren, diente die offizielle Ankündigung als unmissverständliche Warnung, dass Papiergeld und festverzinsliche Sparkonten über Nacht einen erheblichen Teil ihrer Kaufkraft verlieren würden. [8]
Die Bank Runs der Privatkunden und die Panikkaufwelle von Juli bis August 1988
Noch bevor das endgültige Kommuniqué von Beidaihe ausgestrahlt wurde, entfachten regionale Preiserhöhungen und durchgesickerte Berichte über eine bevorstehende Freigabe zwischen Ende Juli und Ende August 1988 eine landesweite Welle von Bank Runs durch Privatkunden (jidui) und Panikkäufen (qianggoufeng) in chinesischen Städten. In Harbin, der Hauptstadt der Provinz Heilongjiang, brach der Bank Run am 25. Juli 1988 aus: Innerhalb von nur drei Tagen hoben panische Einleger den Gegenwert von 3,38 Millionen US-Dollar von staatlichen Sparkassenfilialen ab – der größte Einlagenabfluss in der Stadt seit der Revolution von 1949 –, während Harbins größtes Kaufhaus in einem einzigen Monat Elektrogeräte im Wert von 297.000 US-Dollar verkaufte, das 200-Fache seines normalen monatlichen Volumens.
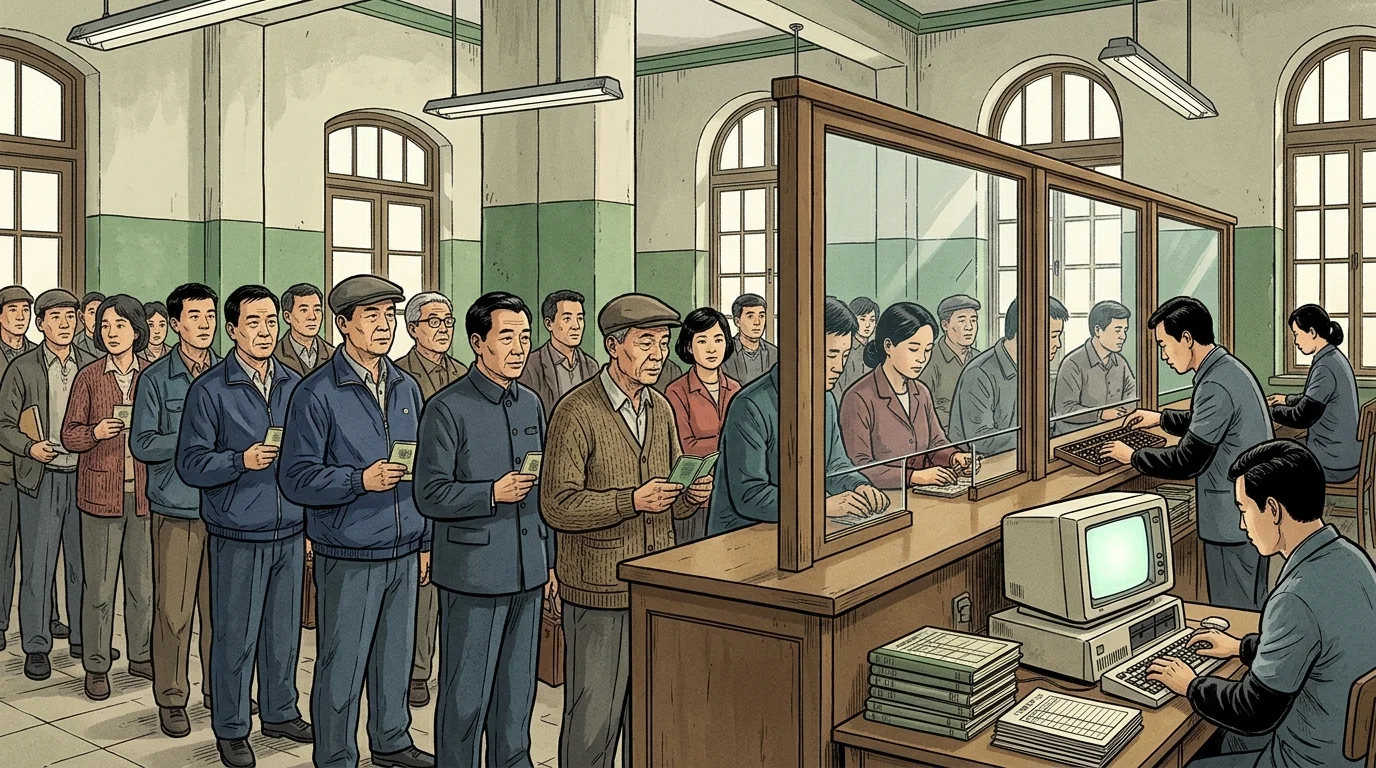
Nach der Ankündigung des Politbüros vom 19. August erfasste die Panik Shanghai, Peking, Wuhan, Guangzhou und Dutzende von Provinzhauptstädten. Im Morgengrauen bildeten sich lange Schlangen vor den Sparkassenfilialen der ICBC und ABC, was die städtischen Niederlassungen zwang, die täglichen Barauszahlungen zu rationieren oder Banknoten per Lastwagen aus den regionalen Tresoren der PBOC herbeizuschaffen. Die Einleger tauschten das abgehobene Bargeld sofort in langlebige Konsumgüter und Güter des täglichen Bedarfs um – sie kauften Dutzende von elektrischen Ventilatoren, Waschmaschinen, Kühlschränken, Fahrrädern, Stoffballen, Goldschmuck sowie Hunderte Kilogramm Salz, Zucker, Seife und Streichhölzer und räumten die staatlichen Kaufhäuser sogar von fehlerhafter Ware leer, die jahrelang unverkauft in den Lagern gelegen hatte. Die offizielle nationale Verbraucherpreisinflation (VPI) lag 1988 im Durchschnitt bei 18,5 bis 18,8 Prozent, während die auf das Jahr hochgerechnete städtische Einzelhandelsinflation bis Herbst 1988 25 bis 30 Prozent erreichte.
Werterhaltende indexierte Einlagen (Baozhi Chuxu) und Konsolidierung
Angesichts einer existenziellen Bedrohung für die Liquidität der vier spezialisierten Staatsbanken und zunehmender sozialer Unruhen berief der Staatsrat am 30. August 1988 eine Dringlichkeitssitzung ein, stoppte die weitere Preisliberalisierung und startete ein dreijähriges Programm der „wirtschaftlichen Berichtigung und Konsolidierung“ (zhili zhengdun). Um den Abfluss von Haushaltseinlagen einzudämmen, ohne die kurzfristigen Kreditzinsen auf ein Niveau anzuheben, das verschuldete staatseigene Unternehmen in den Bankrott treiben würde, führte die PBOC mit Wirkung zum 10. September 1988 einen neuartigen fiskalisch-monetären Hybrid ein: inflationsindexierte „werterhaltende Termineinlagen“ (baozhi chuxu).
Unter dem baozhi chuxu-Mechanismus garantierte die PBOC, dass alle befristeten Haushaltseinlagen mit Laufzeiten von drei, fünf oder acht Jahren zusätzlich zu ihrem gesetzlichen Basiszins einen variablen „Inflationszuschusssatz“ (baozhi貼補率) erhalten würden, wann immer der offizielle allgemeine Einzelhandels- und Dienstleistungspreisindex den nominalen Einlagenzins überstieg. Der von der Zentralbank vierteljährlich berechnete und veröffentlichte Inflationszuschusssatz stieg 1989 auf über 13 Prozentpunkte – was die auf das Jahr hochgerechnete Gesamtrendite für dreijährige Einlagen auf über 22 Prozent anhob – und garantierte den Sparern sofort eine nicht-negative reale Rendite.
In Kombination mit strengen administrativen Kreditobergrenzen, die den lokalen Filialen von ICBC, ABC, BOC und CCB auferlegt wurden, stoppte die werterhaltende Einlagengarantie die landesweiten Bank Runs innerhalb weniger Wochen und zog bis Anfang 1989 zig Milliarden Yuan zurück in die Tresore der Staatsbanken. Obwohl die Krise von 1988 eine umfassende Preisliberalisierung bis in die frühen 1990er Jahre verzögerte und den Staatsbanken sowie dem Staatshaushalt erhebliche Kosten für Zinssubventionen aufbürdete, überzeugte sie die chinesischen Entscheidungsträger davon, dass der Marktübergang nicht gelingen konnte, ohne den Stadtverwaltungen die Kontrolle über die Refinanzierungskredite der Zentralbank zu entziehen – eine Lehre, die in den Zentralbankreformen von 1993–1995 und dem Gesetz über die People’s Bank of China von 1995 verankert wurde.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Industrial and Commercial Bank of China (ICBC), „ History and Incorporation of Industrial and Commercial Bank of China (January 1, 1984),“ ICBC Limited, 2020. Historische & Finanzielle Referenz
- World Bank, „ China: The Achievement and Challenge of Price Reform,“ World Bank Country Study, 1990. Internationale Finanzinstitution
- World Bank Group, „ Historical Lessons from China’s Monetary Policy During Transition (1987–2006): Central Bank Reform and Nominal Anchor,“ World Bank All About Finance, 2020. Zentralbank / Währungsbehörde
- Nicholas R. Lardy, „ Financial Repression in China,“ Brookings Institution, 2008. Wissenschaftliche Fachpublikation
- Los Angeles Times, „ Panic Buying Clears Shelves in Chinese City; Inflation Spurs Record Bank Run,“ Los Angeles Times, 1988-08-16. Historische & Finanzielle Referenz
- David Holley, „ China’s Attempt at Price Reform Hits Roadblock: State Slows Movement in Face of Corruption, Public Uneasiness, High Inflation,“ Los Angeles Times, 1988-10-31. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Chinas Aufspaltung der Monobank 1979–1984 und der inflationäre Bankansturm von 1988. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/chinas-inflations-bankansturm-1988-monobank/
MLA (9th ed.): Ç., Soner, ed. "Chinas Aufspaltung der Monobank 1979–1984 und der inflationäre Bankansturm von 1988." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/chinas-inflations-bankansturm-1988-monobank/.
Chicago (17th ed.): Ç., Soner, ed. "Chinas Aufspaltung der Monobank 1979–1984 und der inflationäre Bankansturm von 1988." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 28, 2026. https://forgottenfortunes.net/de/chinas-inflations-bankansturm-1988-monobank/.
Have an idea for another financial history documentary or article? Request a story →