In diesem Artikel
Am Sonntag, dem 3. November 1935, erließ Finanzminister H. H. Kung (Kong Xiangxi) von der chinesischen Nationalregierung in Nanjing ein Währungsnotstandsdekret, das mehr als fünf Jahrhunderte silbergedeckter Währung auf dem chinesischen Festland beendete. Mit Wirkung vom Montag, dem 4. November 1935, wurden alle Silbermünzen und -barren in öffentlicher und privater Hand verstaatlicht, und die von drei staatlich kontrollierten Institutionen – der Central Bank of China, der Bank of China und der Bank of Communications – ausgegebenen Banknoten wurden zum alleinigen gesetzlichen Zahlungsmittel, dem fabi (法币), erklärt. Dieser entscheidende Bruch mit dem Silberstandard war der Höhepunkt einer verheerenden, zweijährigen Deflations- und Bankenkrise, die im Ausland ausgelöst worden war: Als der Kongress der Vereinigten Staaten am 19. Juni 1934 den Silver Purchase Act verabschiedete, verdoppelten künstliche Aufkäufe durch das amerikanische Finanzministerium die weltweiten Edelmetallpreise, zogen mehr als 250 Millionen Unzen Silber aus Shanghai ab, brachten unzählige einheimische und kommerzielle Banken zum Zusammenbruch und ermöglichten es Nanjing, die Mehrheitskontrolle über Chinas privaten Bankensektor an sich zu reißen. [1]
Chinas Silberstandard und der Puffer in der frühen Weltwirtschaftskrise
In den Anfangsjahren der Weltwirtschaftskrise zwischen 1929 und 1931 stand China unter den großen Handelsnationen praktisch allein da, als es an einem metallischen Silberstandard festhielt. Da der chinesische Silberdollar (yuan) frei mit dem internationalen Rohstoffwert von Silber schwankte, wirkte der Einbruch der weltweiten Silberpreise auf dem New Yorker Markt um 51,6 Prozent – von durchschnittlich 0,585 US-Dollar pro Feinunze im Jahr 1928 auf 0,283 US-Dollar pro Unze im Jahr 1932 – wie eine automatische Währungsabwertung für China. Während Volkswirtschaften mit Goldstandard unter katastrophaler Preisdeflation und einbrechenden Exporten litten, schirmte Chinas abwertende Silberwährung die inländischen Großhandelspreise ab, stimulierte die städtische Produktion in Shanghai und zog Nettozuflüsse von Silberbarren aus dem Ausland an. [2]
Diese Abschirmung kehrte sich zwischen Ende 1931 und 1933 abrupt um, als Chinas wichtigste Handelspartner das Gold aufgaben und ihre Währungen abwerteten. Großbritannien verließ den Goldstandard im September 1931 und beraubte das Pfund Sterling seiner Parität; Japan folgte im Dezember 1931 und ließ den Yen stark abwerten; und im April 1933 hob Präsident Franklin D. Roosevelt die Goldbindung der Vereinigten Staaten auf und begann, den Dollarpreis für Gold und Silber in die Höhe zu treiben. Plötzlich wertete der chinesische Silberdollar gegenüber dem Pfund, dem Yen und dem US-Dollar stark auf. Im März 1933 schloss die Nationalregierung die von langer Hand geplante „Abschaffung des Tael und Umstellung auf den Dollar“ (feiliang gaiyuan) ab und ersetzte die chaotischen, regionalen, gewichtsbasierten Sycee-Silberbarren durch eine standardisierte Silberdollarmünze, die in Shanghai geprägt wurde. Doch die Standardisierung konnte China nicht vor einem in Washington inszenierten externen Schock schützen. [3]
Der US-Silver Purchase Act vom Juni 1934 und der Abfluss von Edelmetallen
Angetrieben von einer mächtigen Koalition aus Senatoren aus sieben westlichen silberproduzierenden Bundesstaaten – die weniger als ein Prozent der US-Beschäftigung ausmachten, aber über vierzehn Senatsstimmen verfügten – und agrarischen Inflationisten, die den Bimetallismus befürworteten, unterzeichnete die Roosevelt-Regierung am 19. Juni 1934 den Silver Purchase Act. Das Gesetz wies den US-Finanzminister an, im In- und Ausland Silber zu kaufen, bis entweder der Marktpreis 1,29 US-Dollar pro Feinunze erreichte oder der monetäre Wert des Silberbestands des Finanzministeriums ein Viertel seiner kombinierten Gold- und Silberreserven ausmachte. [4]
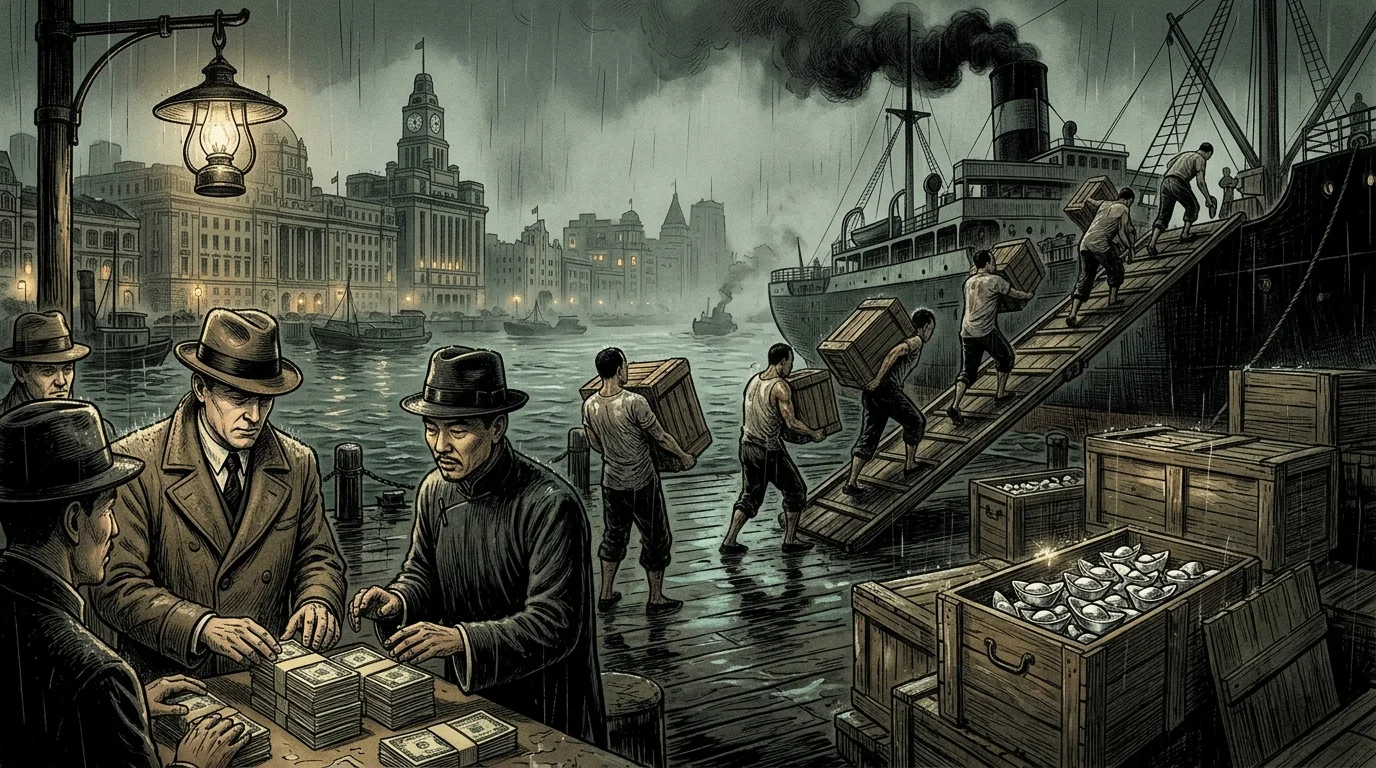
Als das US-Finanzministerium in großem Stil in die Edelmetallmärkte von London und New York einstieg, stieg der Weltmarktpreis für Silber von 0,45 US-Dollar pro Unze Mitte 1934 auf einen Höchststand von 0,81 US-Dollar pro Unze im April 1935. Für China waren die Folgen unmittelbar und katastrophal. Da der externe Einschmelz- und Exportwert chinesischer Silbermünzen nun ihre inländische Kaufkraft und ihren nominellen Tauschwert in Shanghai deutlich überstieg, verschifften Arbitrageure, ausländische Banken in den internationalen Konzessionen und Spekulanten schiffsweise Silberbarren aus China. [5]
Nachdem China bis 1931 Netto-Silberzuflüsse genossen hatte, verzeichnete es 1933 einen Nettoexport von Silber im Wert von etwa 14 Millionen Yuan, der 1934 auf mehr als 256 Millionen Yuan (rund 200 Millionen Feinunzen allein an legalen Exporten) explodierte – wobei fast fünf Sechstel dieser Gesamtsumme in den vier Monaten unmittelbar nach der Verabschiedung des US-Silver Purchase Act abflossen. Wenn man den umfangreichen heimlichen Schmuggel durch das japanisch kontrollierte Nordchina, Dalian und Taiwan in den Jahren 1934 und 1935 einbezieht, flossen weit über 250 Millionen Unzen Silber aus dem Land ab. In Shanghai, dem finanziellen Herzen der Nation, brachen die von Banken gehaltenen Silberbestände um fast die Hälfte ein, während das ländliche Silber bereits in die Vertragshäfen gesaugt worden war, um die Handelsdefizite im Landesinneren zu decken. [6]
Deflation und die Shanghaier Bankenkrise 1934–1935
Da physisches Silber die hochwirksame Reservebasis des chinesischen Währungssystems bildete, führte der plötzliche Aderlass an Edelmetallen zu einer heftigen monetären Kontraktion. Zwischen 1931 und Mitte 1935 fielen die Großhandelspreise in Shanghai um etwa 25 bis 30 Prozent, die Preise für Agrarrohstoffe im Landesinneren brachen noch drastischer ein, und der Shanghaier Immobilienmarkt – der während des Booms von 1929 bis 1931 als primäre Sicherheit für die Kreditvergabe von Geschäfts- und einheimischen Banken gedient hatte – fror vollständig ein. [7]
Ende 1934 und Anfang 1935 löste dieser deflationäre Würgegriff eine schwere Bankenkrise in ganz Shanghai und dem Jangtse-Delta aus. Traditionelle chinesische einheimische Banken (qianzhuang), die Händlern und kleinen Herstellern auf der Grundlage persönlicher Kreditnetzwerke ungesichertes kurzfristiges Betriebskapital zur Verfügung stellten, litten zuerst. Der tägliche einheimische Interbankenzinssatz (yincha) stieg sprunghaft an, als die Silberreserven aus den Tresoren verschwanden. Da sie nicht in der Lage waren, Kredite zu verlängern oder eingefrorene Immobilienurkunden zu liquidieren, ging mehr als die Hälfte der Shanghaier qianzhuang zwischen 1934 und 1935 entweder direkt bankrott oder stellte den Betrieb ein. [8]
Die Krise erfasste schnell auch moderne Aktien-Geschäftsbanken. Große private Institutionen wie die Minghua Commercial and Savings Bank, die American-Oriental Banking Corporation, die Ningpo Commercial and Savings Bank und die Commercial Bank of China sahen sich mit schweren Bankanstürmen oder Insolvenzen konfrontiert. Über 1.000 Handels- und Industrieunternehmen in Shanghai gingen in den Jahren 1934 und 1935 bankrott oder wurden umstrukturiert, während Baumwollspinnereien und Seidenhaspeleien in ganz Jiangsu und Zhejiang schlossen.
Wiederholte diplomatische Appelle von Finanzminister H. H. Kung an den US-Finanzminister Henry Morgenthau Jr. – dokumentiert in Telegrammen des US-Außenministeriums im August und September 1934 – warnten davor, dass Washingtons Silberkäufe Chinas Wirtschaft ruinierten. Als Washington antwortete, dass es an das Mandat des Kongresses gebunden sei, verhängte Nanjing am 15. Oktober 1934 einen Silberausfuhrzoll von 10 Prozent zuzüglich einer variablen „Ausgleichsabgabe“. Obwohl die Exportsteuer die direkte Verbindung zwischen den Shanghaier Wechselkursen und den Londoner Edelmetallpreisen trennte, befeuerte die große Preislücke zwischen inländischem Silber und den Weltmärkten den grassierenden bewaffneten Schmuggel durch Nordchina und ausländisch kontrollierte Konzessionen, was das inländische Horten und die Bankanstürme beschleunigte.
Der Putsch gegen die Bank of China im März 1935
Für Finanzminister H. H. Kung und seinen Schwager T. V. Soong (Song Ziwen) bot die Liquiditätskrise unter Shanghais Geschäftsbanken eine lang ersehnte politische Gelegenheit. Seit der Gründung des nationalistischen Regimes im Jahr 1927 hatten Shanghais führende moderne Banken – allen voran die Bank of China unter der Leitung von Generaldirektor Zhang Jia’ao (Chang Kia-ngau) und die Bank of Communications – ihre private Aktionärsautonomie vehement verteidigt und sich dem Druck widersetzt, Nanjings chronische Militärhaushaltsdefizite durch ungezügelte Anleihekäufe zu finanzieren.
Im März 1935 inszenierte H. H. Kung unter dem Vorwand, das Bankensystem vor der Silberklemme zu retten und das Bankkapital zu stärken, einen finanziellen Putsch. Das Finanzministerium gab 100 Millionen Yuan in neuen „Finanzanleihen von 1935“ heraus – ohne auch nur eine einzige Unze tatsächliches Silber aufzubringen – und nutzte diese Staatsanleihen, um zwangsweise neue Aktien der Bank of China und der Bank of Communications zu zeichnen. Über Nacht sprang die Kapitalbeteiligung der Nationalregierung an der Bank of China von 20 Prozent auf 50 Prozent (wodurch ihr Kapital von 20 Millionen auf 40 Millionen Yuan stieg), und ihre Beteiligung an der Bank of Communications stieg auf 55 Prozent. Zhang Jia’ao wurde als Generaldirektor der Bank of China abgesetzt und als Vorsitzender durch T. V. Soong ersetzt. Bis Mitte 1935 übernahm Nanjing auch mehrere gescheiterte kleinere Banken (darunter die Commercial Bank of China, die Ningpo Commercial Bank und die National Industrial Bank of China) und zementierte damit die staatliche Kontrolle über das, was als die „Vier Banken und Zwei Büros“ bekannt wurde.
Das Fabi-Dekret vom 3. November 1935 und sein Vermächtnis
Da die Bank of China und die Bank of Communications nun fest unter staatlicher Kontrolle standen, besaß Nanjing den institutionellen Apparat, um den Silberstandard vollständig aufzugeben. Beraten vom britischen Finanzgesandten Sir Frederick Leith-Ross, verkündete H. H. Kung am 3. November 1935 das historische Währungsreformdekret, das am 4. November in Kraft trat:
- Banknoten, die von der Central Bank of China, der Bank of China und der Bank of Communications (denen sich Anfang 1936 die Farmers Bank of China anschloss) ausgegeben wurden, wurden zum uneingeschränkten gesetzlichen Zahlungsmittel (fabi) für alle Steuerzahlungen sowie öffentliche und private Schulden erklärt.
- Der Umlauf von Silberdollar oder -barren als Währung wurde strengstens verboten, und alle Banken, Firmen und Privatpersonen wurden angewiesen, ihre physischen Silberbestände im Austausch gegen fabi-Noten zum Nennwert an einen Währungsreserveausschuss abzugeben, wobei Hortung nach den Gesetzen über Hochverrat strafbar war.
- Um den Außenwert der neuen Fiat-Währung zu stabilisieren, wurden die drei Regierungsbanken angewiesen, unbegrenzt Devisen zu kaufen und zu verkaufen, wodurch der fabi-Yuan an etwa 1 Schilling 2,5 Pence Sterling (rund 0,295 bis 0,30 US-Dollar) gekoppelt wurde.
Bemerkenswerterweise gelang es der fabi-Reform von 1935, die Deflation zu stoppen und die chinesische Industrieproduktion sowie die Exporte im Laufe des Jahres 1936 und Anfang 1937 wiederzubeleben, sobald China den Silberstandard verlassen und den Weltmarkt mit verstaatlichtem Edelmetall überschwemmt hatte – und nachdem das US-Finanzministerium im Mai 1936 verspätet zugestimmt hatte, 75 Millionen Unzen chinesisches Silber direkt gegen Dollar zu kaufen, um Devisenreserven bereitzustellen. Doch wie Historiker und Ökonomen von Milton Friedman bis Parks Coble betont haben, beseitigte die Verstaatlichung der Bank of China im März 1935 und die Ersetzung von physischem Silber durch ungedecktes Staatspapier im November 1935 auch jede institutionelle Einschränkung der Defizitmonetarisierung. Als im Juli 1937 der umfassende Krieg mit Japan ausbrach, verwandelte die Nationalregierung die Druckerpressen der Staatsbanken in ihren primären fiskalischen Motor und entfesselte die Hyperinflation der 1940er Jahre, die das Regime letztendlich zerstörte.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Office of the Historian, „ Foreign Relations of the United States, Diplomatic Papers, 1934, The Far East, Volume III, Document 335,“ U.S. Department of State, 1934. Staatliches Archiv / Amtsblatt
- Office of the Historian, „ Foreign Relations of the United States, Diplomatic Papers, 1935, The Far East, Volume III, Document 613,“ U.S. Department of State, 1935. Staatliches Archiv / Amtsblatt
- Bank of China, „ Effort Against Silver Outflow During the World Silver Market Fluctuation (1933 – 1935),“ Bank of China History, 2008-09-26. Historische & Finanzielle Referenz
- Richard C. K. Burdekin, „ US Pressure on China’s Currency: Milton Friedman and the Silver Episode Revisited,“ Claremont McKenna College / EconStor, 2006. Historische & Finanzielle Referenz
- Parks M. Coble, „ The Collapse of Nationalist China: How Chiang Kai-shek Lost China’s War, 1945–1949,“ Cambridge University Press, 2023. Wissenschaftliche Fachpublikation
- Carmen M. Reinhart and Kenneth S. Rogoff, „ This Time is Different: A Panoramic View of Eight Centuries of Financial Crises,“ National Bureau of Economic Research (Working Paper No. 13882), 2008. Wissenschaftliche Fachpublikation
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Chinas Silberkrise von 1933–1935, die Fabi-Reform von 1935 und die Bank of China. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/chinas-silberkrise-fabi-wahrungsreform-1935/
MLA (9th ed.): Ç., Soner, ed. "Chinas Silberkrise von 1933–1935, die Fabi-Reform von 1935 und die Bank of China." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/chinas-silberkrise-fabi-wahrungsreform-1935/.
Chicago (17th ed.): Ç., Soner, ed. "Chinas Silberkrise von 1933–1935, die Fabi-Reform von 1935 und die Bank of China." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 29, 2026. https://forgottenfortunes.net/de/chinas-silberkrise-fabi-wahrungsreform-1935/.
Have an idea for another financial history documentary or article? Request a story →