Dans cet article
Le dimanche 3 novembre 1935, le ministre des Finances H. H. Kung (Kong Xiangxi) du gouvernement nationaliste chinois à Nankin a publié un décret monétaire d’urgence qui a mis fin à plus de cinq siècles de monnaie adossée à l’argent sur le continent chinois. À compter du lundi 4 novembre 1935, toutes les pièces et tous les lingots d’argent détenus par le public et les particuliers ont été nationalisés, et les billets de banque émis par trois institutions contrôlées par l’État — la Banque centrale de Chine, la Banque de Chine et la Banque des communications — ont été déclarés seul cours légal, ou fabi (fabi). Cette rupture décisive avec l’étalon-argent fut l’aboutissement d’une crise bancaire et déflationniste dévastatrice de deux ans déclenchée à l’étranger : lorsque le Congrès des États-Unis a adopté le Silver Purchase Act du 19 juin 1934, les achats artificiels du Trésor américain ont fait doubler les prix mondiaux des métaux précieux, ont siphonné plus de 250 millions d’onces d’argent hors de Shanghai, ont provoqué l’effondrement de nombreuses banques indigènes et commerciales, et ont permis à Nankin de prendre le contrôle majoritaire du secteur bancaire privé chinois. [1]
L’étalon-argent de la Chine et le tampon de la première Grande Dépression
Au cours des premières années de la Grande Dépression, entre 1929 et 1931, la Chine était pratiquement la seule parmi les grandes nations commerçantes à maintenir un étalon-argent métallique.Parce que le dollar en argent chinois (yuan) fluctuait librement avec la valeur marchande internationale de l’argent, la chute de 51,6 pour cent des prix mondiaux de l’argent sur le marché de New York — passant d’une moyenne de 0,585 $ par once troy en 1928 à 0,283 $ par once en 1932 — a agi comme une dépréciation automatique de la monnaie pour la Chine. Alors que les économies basées sur l’étalon-or subissaient une déflation catastrophique des prix et un effondrement des exportations, la dépréciation de la monnaie en argent de la Chine a isolé les prix de gros nationaux, stimulé la fabrication urbaine à Shanghai et attiré des entrées nettes de lingots d’argent en provenance de l’étranger. [2]
Cette isolation s’est brusquement inversée entre fin 1931 et 1933, alors que les principaux partenaires commerciaux de la Chine abandonnaient l’or et dévaluaient leurs monnaies. La Grande-Bretagne a quitté l’étalon-or en septembre 1931, supprimant la parité de la livre sterling ; le Japon a suivi en décembre 1931, permettant au yen de se déprécier fortement ; et en avril 1933, le président Franklin D. Roosevelt a retiré les États-Unis de l’étalon-or et a commencé à faire monter le prix de l’or et de l’argent en dollars. Soudain, le dollar en argent chinois s’est fortement apprécié par rapport à la livre, au yen et au dollar américain.En mars 1933, le gouvernement nationaliste a achevé l’« abolition du tael et la conversion au dollar » (feiliang gaiyuan), prévue de longue date, remplaçant les lingots d’argent sycee chaotiques basés sur le poids régional par une pièce de dollar en argent standardisée frappée à Shanghai.Pourtant, la standardisation ne pouvait pas protéger la Chine d’un choc externe orchestré à Washington. [3]
La loi américaine sur l’achat d’argent de juin 1934 et la fuite des métaux précieux
Poussée par une puissante coalition de sénateurs issus de sept États de l’Ouest producteurs d’argent — qui représentaient moins d’un pour cent de l’emploi aux États-Unis mais disposaient de quatorze voix au Sénat — et par des inflationnistes agraires favorables au bimétallisme, l’administration Roosevelt a signé la loi sur l’achat d’argent le 19 juin 1934. Le texte ordonnait au secrétaire au Trésor des États-Unis d’acheter de l’argent sur le marché intérieur et à l’étranger jusqu’à ce que le prix du marché atteigne 1,29 dollar par once troy ou que la valeur monétaire du stock d’argent du Trésor atteigne un quart de ses réserves combinées d’or et d’argent. [4]
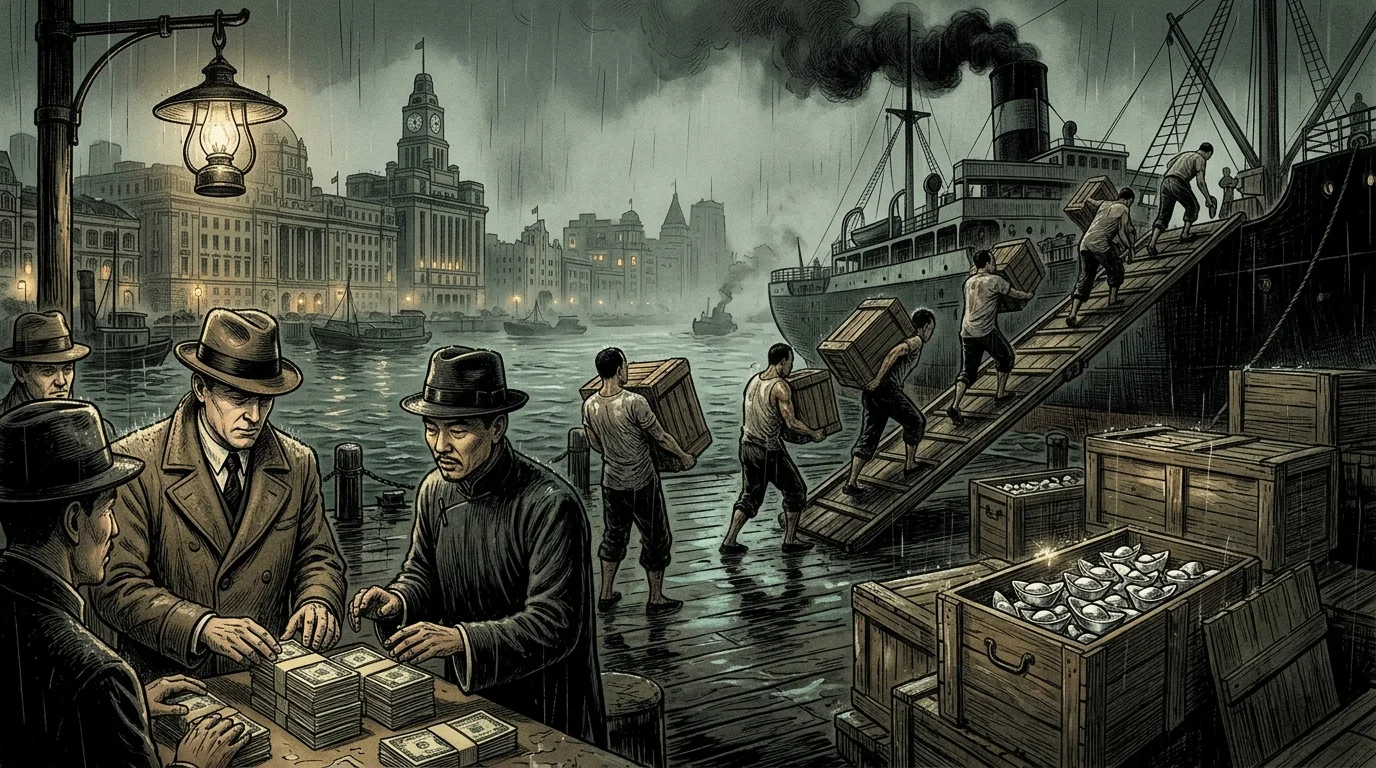
Alors que le Trésor américain entrait massivement sur les marchés des métaux précieux de Londres et de New York, le cours mondial de l’argent a bondi de 0,45 $ l’once mi-1934 pour atteindre un pic de 0,81 $ l’once en avril 1935. Pour la Chine, les conséquences furent immédiates et catastrophiques. Étant donné que la valeur de fonte et d’exportation externe des pièces d’argent chinoises dépassait désormais largement leur pouvoir d’achat intérieur et leur valeur nominale de change à Shanghai, les arbitragistes, les banques étrangères dans les concessions internationales et les spéculateurs ont expédié des cargaisons entières de lingots d’argent hors de Chine. [5]
Après avoir bénéficié d’entrées nettes d’argent jusqu’en 1931, la Chine a connu une exportation nette d’environ 14 millions de yuans d’argent en 1933, chiffre qui a explosé pour atteindre plus de 256 millions de yuans (environ 200 millions d’onces troy rien que pour les exportations légales) en 1934, près des cinq sixièmes de ce total ayant quitté le pays dans les quatre mois suivant immédiatement l’adoption du Silver Purchase Act américain. Si l’on inclut la contrebande clandestine massive via la Chine du Nord sous contrôle japonais, Dalian et Taïwan en 1934 et 1935, ce sont bien plus de 250 millions d’onces d’argent qui ont été drainées hors du pays. À Shanghai, cœur financier de la nation, les stocks d’argent détenus par les banques ont chuté de près de moitié, tandis que l’argent des zones rurales avait déjà été aspiré vers les ports ouverts pour couvrir les déficits commerciaux intérieurs. [6]
Déflation et crise bancaire de Shanghai de 1934-1935
Parce que l’argent physique constituait la base de réserve à haute puissance du système monétaire chinois, l’hémorragie soudaine de lingots a provoqué une violente contraction monétaire. Entre 1931 et mi-1935, les prix de gros à Shanghai ont chuté d’environ 25 à 30 pour cent, les prix des produits agricoles à l’intérieur du pays se sont effondrés encore plus brutalement, et le marché immobilier de Shanghai — qui avait servi de garantie principale pour les prêts bancaires commerciaux et locaux pendant le boom de 1929-1931 — s’est complètement figé.Fin 1934 et début 1935, cet étau déflationniste a déclenché une grave crise bancaire à travers Shanghai et le delta du Yangtze.Les banques traditionnelles chinoises (qianzhuang), qui fournissaient un fonds de roulement à court terme non garanti aux commerçants et aux petits fabricants sur la base de réseaux de crédit personnels, ont été les premières à souffrir. [7]
Le taux d’intérêt interbancaire quotidien local ( yincha La crise a rapidement englouti les banques commerciales modernes par actions également. Des institutions privées majeures telles que la Minghua Commercial and Savings Bank, l’American-Oriental Banking Corporation, la Ningpo Commercial and Savings Bank et la Commercial Bank of China ont fait face à de graves ruées bancaires ou à des insolvabilités.
Plus de 1 000 entreprises commerciales et industrielles à Shanghai ont fait faillite ou ont été réorganisées en 1934 et 1935, tandis que des filatures de coton et de soie ont fermé leurs portes dans tout le Jiangsu et le Zhejiang. Les appels diplomatiques répétés du ministre des Finances H. H. Kung au secrétaire au Trésor américain Henry Morgenthau Jr. — enregistrés dans les câbles du département d’État américain en août et septembre 1934 — avertissaient que les achats d’argent de Washington ruinaient l’économie chinoise. [8]
Lorsque Washington a répondu qu’il était lié par un mandat du Congrès, Nankin a imposé une taxe à l’exportation d’argent de 10 pour cent ainsi qu’une « taxe d’égalisation » variable le 15 octobre 1934. Bien que la taxe à l’exportation ait rompu le lien direct entre les taux de change de Shanghai et les prix des lingots à Londres, le large écart de prix entre l’argent national et les marchés mondiaux a alimenté une contrebande armée effrénée à travers la Chine du Nord et les concessions sous contrôle étranger, accélérant la thésaurisation nationale et les ruées bancaires.
Le coup d’État de mars 1935 contre la Banque de Chine
Pour le ministre des Finances H. H. Kung et son beau-frère T. V. Soong (Song Ziwen), la crise de liquidité parmi les banques commerciales de Shanghai a présenté une opportunité politique longtemps recherchée. Depuis la fondation du régime nationaliste en 1927, les principales banques modernes de Shanghai — avant tout la Banque de Chine, dirigée par le directeur général Zhang Jia’ao (Chang Kia-ngau), et la Banque des communications — avaient farouchement défendu l’autonomie de leurs actionnaires privés et résisté aux pressions visant à financer les déficits budgétaires militaires chroniques de Nankin par des achats illimités d’obligations.
En mars 1935, sous prétexte de sauver le système bancaire de la crise de l’argent et de renforcer le capital bancaire, H. H. Kung a orchestré un coup d’État financier. Le ministère des Finances a émis 100 millions de yuans en nouvelles « obligations financières de 1935 » — sans fournir une seule once d’argent réel — et a utilisé ces obligations d’État pour souscrire de force à de nouvelles actions de la Banque de Chine et de la Banque des communications. Du jour au lendemain, la participation du gouvernement nationaliste dans la Banque de Chine est passée de 20 à 50 pour cent (augmentant son capital de 20 à 40 millions de yuans), et sa participation dans la Banque des communications a atteint 55 pour cent. Zhang Jia’ao a été démis de ses fonctions de directeur général de la Banque de Chine et remplacé au poste de président par T. V. Soong. Mi-1935, Nankin a également repris plusieurs petites banques en faillite (notamment la Commercial Bank of China, la Ningpo Commercial Bank et la National Industrial Bank of China), consolidant ainsi le contrôle de l’État sur ce qui est devenu connu sous le nom de « Quatre banques et deux bureaux ».
Le décret Fabi du 3 novembre 1935 et son héritage
Avec la Bank of China et la Bank of Communications désormais fermement sous contrôle étatique, Nankin possédait le mécanisme institutionnel pour abandonner totalement l’étalon-argent. Conseillé par l’envoyé du Trésor britannique Sir Frederick Leith-Ross, H. H. Kung a annoncé le décret historique de réforme monétaire le 3 novembre 1935, prenant effet le 4 novembre :
- Les billets de banque émis par la Central Bank of China, la Bank of China et la Bank of Communications (rejointes début 1936 par la Farmers Bank of China) ont été déclarés avoir cours légal complet (fabi) pour tous les paiements d’impôts ainsi que pour les dettes publiques et privées.
- La circulation de dollars en argent ou de lingots en tant que monnaie était strictement interdite, et toutes les banques, entreprises et particuliers ont reçu l’ordre de remettre leurs avoirs en argent physique à un Currency Reserve Board en échange de billets fabi à leur valeur nominale, la thésaurisation étant punissable en vertu des lois sur la trahison.
- Pour stabiliser la valeur externe de la nouvelle monnaie fiduciaire, les trois banques gouvernementales ont reçu l’instruction d’acheter et de vendre des devises étrangères sans limite, en rattachant le fabi yuan à environ 1 shilling 2,5 pence sterling (soit environ 0,295 à 0,30 dollar américain).
Remarquablement, une fois que la Chine a abandonné l’étalon-argent et inondé le marché mondial de lingots nationalisés — et après que le Trésor américain a accepté tardivement, en mai 1936, d’acheter directement 75 millions d’onces d’argent chinois en dollars pour fournir des réserves de change —, la réforme de 1935 fabi a réussi à stopper la déflation et à relancer la production industrielle et les exportations chinoises tout au long de 1936 et au début de 1937. Pourtant, comme l’ont souligné des historiens et des économistes allant de Milton Friedman à Parks Coble, la nationalisation de la Banque de Chine en mars 1935 et le remplacement de l’argent physique par du papier-monnaie d’État sans garantie en novembre 1935 ont également éliminé toute contrainte institutionnelle sur la monétisation du déficit. Lorsque la guerre totale avec le Japon a éclaté en juillet 1937, le gouvernement nationaliste a fait des presses à imprimer des banques d’État son principal moteur budgétaire, déclenchant l’hyperinflation des années 1940 qui a fini par détruire le régime.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Bureau de l'historien, «Relations étrangères des États-Unis, Documents diplomatiques, 1934, Extrême-Orient, Volume III, Document 335," Département d'État des États-Unis, 1934. Archives d’État / Document officiel
- Bureau de l'historien, " Relations étrangères des États-Unis, Documents diplomatiques, 1935, Extrême-Orient, Volume III, Document 613," Département d'État des États-Unis, 1935. Archives d’État / Document officiel
- Banque de Chine, " Effort contre la fuite d'argent pendant la fluctuation du marché mondial de l'argent (1933 – 1935)," Histoire de la Banque de Chine, 26/09/2008. Référence historique et financière
- Richard C. K. Burdekin, " Pression américaine sur la monnaie chinoise : Milton Friedman et l'épisode de l'argent revisité," Claremont McKenna College / EconStor, 2006. Référence historique et financière
- Parks M. Coble, " L'effondrement de la Chine nationaliste : comment Tchang Kaï-chek a perdu la guerre de Chine, 1945–1949," Cambridge University Press, 2023. Recherche académique évaluée
- Carmen M. Reinhart et Kenneth S. Rogoff, " Cette fois, c'est différent : une vue panoramique de huit siècles de crises financières," National Bureau of Economic Research (document de travail n° 13882), 2008. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La crise de l'argent de 1933-1935 en Chine, la réforme du fabi de 1935 et la Banque de Chine. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/la-crise-de-largent-en-chine-et-la-reforme/
MLA (9th ed.): Ç., Soner, ed. "La crise de l'argent de 1933-1935 en Chine, la réforme du fabi de 1935 et la Banque de Chine." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/la-crise-de-largent-en-chine-et-la-reforme/.
Chicago (17th ed.): Ç., Soner, ed. "La crise de l'argent de 1933-1935 en Chine, la réforme du fabi de 1935 et la Banque de Chine." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 29, 2026. https://forgottenfortunes.net/fr/la-crise-de-largent-en-chine-et-la-reforme/.
Have an idea for another financial history documentary or article? Request a story →