En este artículo
El domingo 3 de noviembre de 1935, el ministro de Finanzas H. H. Kung (Kong Xiangxi) del Gobierno Nacionalista de China en Nankín emitió un decreto monetario de emergencia que puso fin a más de cinco siglos de moneda respaldada por plata en la China continental. A partir del lunes 4 de noviembre de 1935, todas las monedas y lingotes de plata en manos públicas y privadas fueron nacionalizados, y los billetes emitidos por tres instituciones controladas por el Estado —el Banco Central de China, el Banco de China y el Banco de Comunicaciones— fueron declarados como única moneda de curso legal, o fabi (fabi). Esta ruptura decisiva con el patrón plata fue la culminación de una devastadora crisis bancaria y deflacionaria de dos años provocada en el extranjero: cuando el Congreso de los Estados Unidos aprobó la Ley de Compra de Plata del 19 de junio de 1934, las compras artificiales del tesoro estadounidense duplicaron los precios mundiales de los lingotes, drenaron más de 250 millones de onzas de plata de Shanghái, provocaron el colapso de decenas de bancos nativos y comerciales, y permitieron a Nankín tomar el control mayoritario del sector bancario privado de China. [1]
El patrón plata de China y el amortiguador inicial de la Gran Depresión
Durante los años iniciales de la Gran Depresión entre 1929 y 1931, China se mantuvo prácticamente sola entre las principales naciones comerciales al mantener un patrón de plata metálica.Debido a que el dólar de plata chino (yuan) fluctuaba libremente con el valor internacional de la plata como producto básico, la caída del 51,6 por ciento en los precios mundiales de la plata en el mercado de Nueva York —de un promedio de 0,585 dólares por onza troy en 1928 a 0,283 dólares por onza en 1932— actuó como una depreciación automática de la moneda para China. Mientras que las economías con patrón oro sufrieron una deflación de precios catastrófica y un colapso de las exportaciones, la depreciación de la moneda de plata de China aisló los precios mayoristas internos, estimuló la manufactura urbana en Shanghái y atrajo entradas netas de lingotes de plata desde el extranjero. [2]
Ese aislamiento se revirtió abruptamente entre finales de 1931 y 1933, a medida que los principales socios comerciales de China abandonaban el oro y devaluaban sus monedas. Gran Bretaña abandonó el patrón oro en septiembre de 1931, despojando a la libra esterlina de su paridad; Japón le siguió en diciembre de 1931, permitiendo que el yen se depreciara drásticamente; y en abril de 1933, el presidente Franklin D. Roosevelt retiró a Estados Unidos del patrón oro y comenzó a aumentar el precio del oro y la plata en dólares. De repente, el dólar de plata chino se apreció fuertemente frente a la libra, el yen y el dólar estadounidense. En marzo de 1933, el Gobierno Nacionalista completó la largamente planeada "abolición del tael y conversión al dólar" (feiliang gaiyuan), reemplazando los caóticos lingotes de plata sycee basados en el peso regional por una moneda de dólar de plata estandarizada acuñada en Shanghái. Sin embargo, la estandarización no pudo proteger a China de un choque externo diseñado en Washington. [3]
La Ley de Compra de Plata de EE. UU. de junio de 1934 y la fuga de lingotes
Impulsada por una poderosa coalición de senadores de siete estados occidentales productores de plata —que representaban menos del uno por ciento del empleo en EE. UU. pero ejercían catorce votos en el Senado— y por inflacionistas agrarios que favorecían el bimetalismo, la administración Roosevelt firmó la Ley de Compra de Plata el 19 de junio de 1934. El estatuto ordenaba al Secretario del Tesoro de los EE. UU. comprar plata en el país y en el extranjero hasta que el precio de mercado alcanzara los 1,29 dólares por onza troy o el valor monetario de las reservas de plata del Tesoro alcanzara una cuarta parte de sus reservas combinadas de oro y plata. [4]
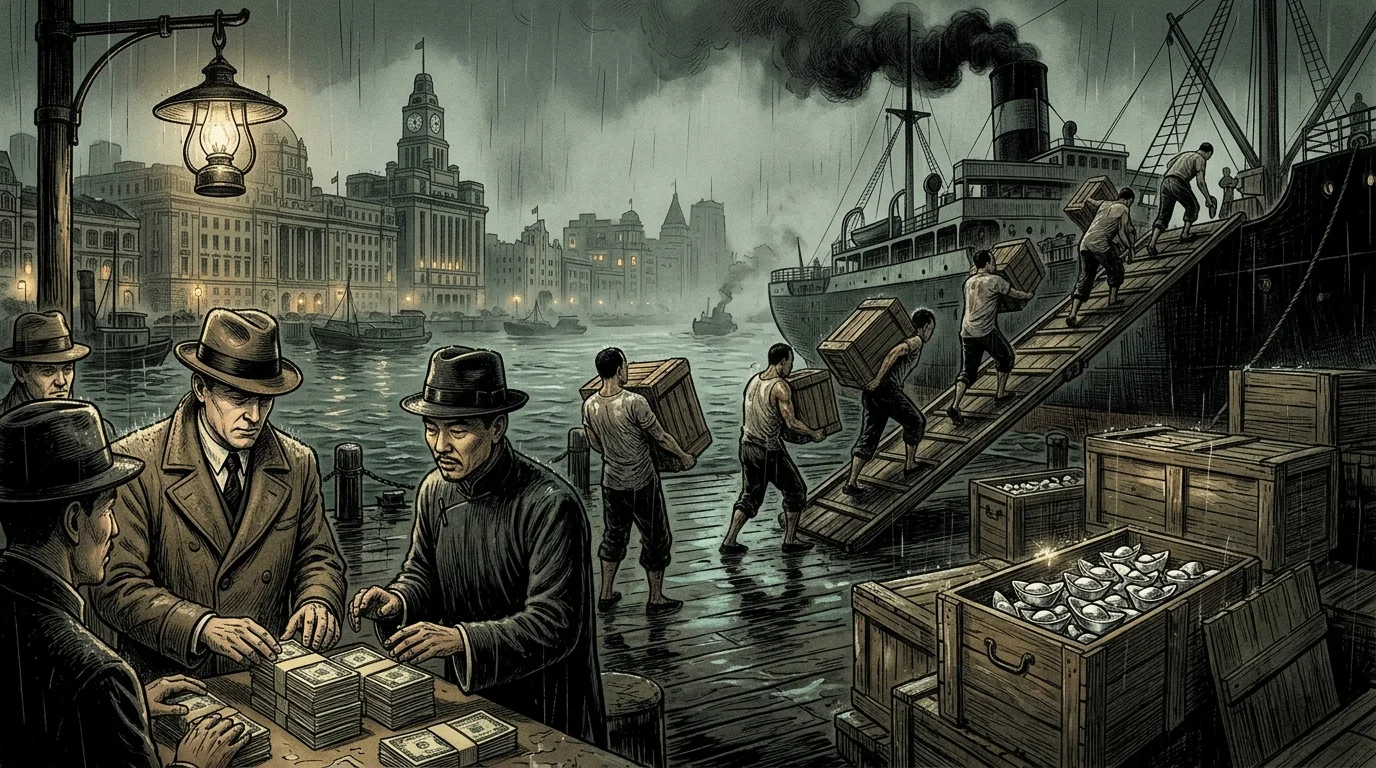
A medida que el Tesoro de los EE. UU. ingresó a los mercados de lingotes de Londres y Nueva York a gran escala, el precio mundial de la plata aumentó de $0.45 por onza a mediados de 1934 a un máximo de $0.81 por onza en abril de 1935. Para China, las consecuencias fueron inmediatas y catastróficas. Debido a que el valor externo de fundición y exportación de las monedas de plata chinas ahora excedía significativamente su poder adquisitivo interno y su valor de cambio nominal en Shanghái, los arbitrajistas, los bancos extranjeros en las concesiones internacionales y los especuladores enviaron cargamentos de lingotes de plata fuera de China. [5]
Tras haber disfrutado de entradas netas de plata hasta 1931, China experimentó una exportación neta de aproximadamente 14 millones de yuanes en plata en 1933, cifra que se disparó a más de 256 millones de yuanes (aproximadamente 200 millones de onzas troy solo en exportaciones legales) en 1934, con casi cinco sextos de ese total saliendo en los cuatro meses inmediatamente posteriores a la aprobación de la Ley de Compra de Plata de los EE. UU. Cuando se incluye el extenso contrabando clandestino a través del norte de China controlado por los japoneses, Dalian y Taiwán en 1934 y 1935, más de 250 millones de onzas de plata salieron del país. En Shanghái, el corazón financiero de la nación, las reservas de plata en poder de los bancos se desplomaron casi a la mitad, mientras que la plata rural ya había sido absorbida por los puertos del tratado para cubrir los déficits comerciales del interior. [6]
Deflación y la crisis bancaria de Shanghái de 1934-1935
Debido a que la plata física constituía la base de reserva de alto poder del sistema monetario chino, la repentina hemorragia de lingotes produjo una violenta contracción monetaria. Entre 1931 y mediados de 1935, los precios mayoristas de Shanghái cayeron aproximadamente entre un 25 y un 30 por ciento, los precios de los productos agrícolas en el interior colapsaron aún más drásticamente, y el mercado inmobiliario de Shanghái —que había servido como garantía principal para los préstamos bancarios comerciales y nativos durante el auge de 1929-1931— se congeló por completo. [7]
A finales de 1934 y principios de 1935, este tornillo deflacionario provocó una grave crisis bancaria en Shanghái y eldeltadel Yangtsé. Los bancos nativos chinos tradicionales ( qianzhuang ), que proporcionaban capital de trabajo a corto plazo sin garantía a comerciantes y pequeñosfabricantesbasados en redes de crédito personal, sufrieron primero. La tasa de interés interbancaria nativa diaria ( yincha La crisis envolvió rápidamente también a los modernos bancos comerciales de capital mixto. [8]
Importantes instituciones privadas como el Minghua Commercial and Savings Bank, la American-Oriental Banking Corporation, el Ningpo Commercial and Savings Bank y el Commercial Bank of China se enfrentaron a graves corridas bancarias o insolvencias. Más de 1.000 empresas comerciales e industriales de Shanghái quebraron o se reorganizaron en 1934 y 1935, mientras que las fábricas de algodón y las hilanderías de seda cerraron en Jiangsu y Zhejiang.
Los repetidos llamamientos diplomáticos del ministro de Finanzas H. H. Kung al secretario del Tesoro de EE. UU., Henry Morgenthau Jr. —registrados en los cables del Departamento de Estado de EE. UU. en agosto y septiembre de 1934— advirtieron que las compras de plata de Washington estaban arruinando la economía de China. Cuando Washington respondió que estaba obligado por mandato del Congreso, Nankín impuso un arancel de exportación de plata del 10 por ciento más un "cargo de compensación" variable el 15 de octubre de 1934. Aunque el impuesto a la exportación cortó el vínculo directo entre los tipos de cambio de Shanghái y los precios de los lingotes de Londres, la amplia brecha de precios entre la plata nacional y los mercados mundiales alimentó el contrabando armado desenfrenado a través del norte de China y las concesiones controladas por extranjeros, acelerando el acaparamiento interno y las corridas bancarias.
El golpe de marzo de 1935 contra el Banco de China
Para el ministro de Finanzas H. H. Kung y su cuñado T. V. Soong (Song Ziwen), la crisis de liquidez entre los bancos comerciales de Shanghái presentó una oportunidad política largamente buscada. Desde la fundación del régimen nacionalista en 1927, los principales bancos modernos de Shanghái —sobre todo el Banco de China, dirigido por el director general Zhang Jia'ao (Chang Kia-ngau), y el Banco de Comunicaciones— habían defendido ferozmente su autonomía como accionistas privados y resistido la presión para financiar los crónicos déficits del presupuesto militar de Nankín mediante la compra desenfrenada de bonos.
En marzo de 1935, bajo el pretexto de rescatar al sistema bancario de la crisis de la plata y fortalecer el capital bancario, H. H. Kung orquestó un golpe financiero. El Ministerio de Finanzas emitió 100 millones de yuanes en nuevos "Bonos Financieros de 1935" —sin aportar ni una sola onza de plata real— y utilizó estos bonos estatales para suscribir por la fuerza nuevas acciones en el Banco de China y el Banco de Comunicaciones. De la noche a la mañana, la participación accionaria del gobierno nacionalista en el Banco de China saltó del 20 al 50 por ciento (aumentando su capital de 20 a 40 millones de yuanes), y su participación en el Banco de Comunicaciones aumentó al 55 por ciento. Zhang Jia'ao fue destituido como director general del Banco de China y reemplazado como presidente por T. V. Soong. A mediados de 1935, Nankín también se hizo cargo de varios bancos más pequeños que habían quebrado (incluidos el Banco Comercial de China, el Banco Comercial de Ningpo y el Banco Industrial Nacional de China), consolidando el control estatal sobre lo que se conoció como los "Cuatro Bancos y Dos Oficinas".
El Decreto Fabi del 3 de noviembre de 1935 y su legado
Con el Banco de China y el Banco de Comunicaciones firmemente bajo control estatal, Nankín poseía la maquinaria institucional para abandonar el patrón plata por completo. Asesorado por el enviado del Tesoro británico, Sir Frederick Leith-Ross, H. H. Kung anunció el histórico decreto de reforma monetaria el 3 de noviembre de 1935, que entró en vigor el 4 de noviembre:
- Los billetes emitidos por el Banco Central de China, el Banco de China y el Banco de Comunicaciones (al que se unió a principios de 1936 el Banco Agrícola de China) fueron declarados moneda de curso legal (fabi) para todos los pagos de impuestos y deudas públicas y privadas.
- La circulación de dólares de plata o lingotes como moneda quedó estrictamente prohibida, y se ordenó a todos los bancos, empresas e individuos que entregaran sus tenencias físicas de plata a una Junta de Reserva Monetaria a cambio de billetes fabi a su valor nominal, siendo el acaparamiento punible bajo las leyes de traición.
- Para estabilizar el valor externo de la nueva moneda fiduciaria, se instruyó a los tres bancos gubernamentales a comprar y vender divisas extranjeras sin límite, vinculando el fabi yuan a aproximadamente 1 chelín y 2,5 peniques esterlinas (aproximadamente 0,295 a 0,30 dólares estadounidenses).
Sorprendentemente, una vez que China abandonó el patrón plata e inundó el mercado mundial con lingotes nacionalizados —y después de que el Tesoro de los EE. UU. acordara tardíamente en mayo de 1936 comprar 75 millones de onzas de plata china directamente por dólares para proporcionar reservas de divisas—, la de 1935 fabi reforma logró detener la deflación y reactivar la producción industrial y las exportaciones chinas a lo largo de 1936 y principios de 1937. Sin embargo, como han enfatizado historiadores y economistas desde Milton Friedman hasta Parks Coble, la nacionalización del Banco de China en marzo de 1935 y el reemplazo de la plata física por papel moneda estatal sin respaldo en noviembre de 1935 también eliminaron toda restricción institucional a la monetización del déficit. Cuando estalló la guerra a gran escala con Japón en julio de 1937, el gobierno nacionalista convirtió las imprentas de los bancos estatales en su principal motor fiscal, desatando la hiperinflación de la década de 1940 que finalmente destruyó el régimen.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Office of the Historian, «Foreign Relations of the United States, Diplomatic Papers, 1934, The Far East, Volume III, Document 335,» U.S. Department of State, 1934. Archivo Estatal / Registro Oficial
- Office of the Historian, «Foreign Relations of the United States, Diplomatic Papers, 1935, The Far East, Volume III, Document 613,» U.S. Department of State, 1935. Archivo Estatal / Registro Oficial
- Bank of China, «Effort Against Silver Outflow During the World Silver Market Fluctuation (1933 – 1935),» Bank of China History, 2008-09-26. Referencia Histórica y Financiera
- Richard C. K. Burdekin, «US Pressure on China’s Currency: Milton Friedman and the Silver Episode Revisited,» Claremont McKenna College / EconStor, 2006. Referencia Histórica y Financiera
- Parks M. Coble, «The Collapse of Nationalist China: How Chiang Kai-shek Lost China’s War, 1945–1949,» Cambridge University Press, 2023. Investigación Académica Arbitrada
- Carmen M. Reinhart and Kenneth S. Rogoff, «This Time is Different: A Panoramic View of Eight Centuries of Financial Crises,» National Bureau of Economic Research (Working Paper No. 13882), 2008. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La crisis de la plata en China de 1933-1935, la reforma del fabi de 1935 y el Banco de China. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/la-crisis-de-la-plata-en-china-y-la-reforma/
MLA (9th ed.): Ç., Soner, ed. "La crisis de la plata en China de 1933-1935, la reforma del fabi de 1935 y el Banco de China." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/la-crisis-de-la-plata-en-china-y-la-reforma/.
Chicago (17th ed.): Ç., Soner, ed. "La crisis de la plata en China de 1933-1935, la reforma del fabi de 1935 y el Banco de China." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 29, 2026. https://forgottenfortunes.net/es/la-crisis-de-la-plata-en-china-y-la-reforma/.
Have an idea for another financial history documentary or article? Request a story →