En este artículo
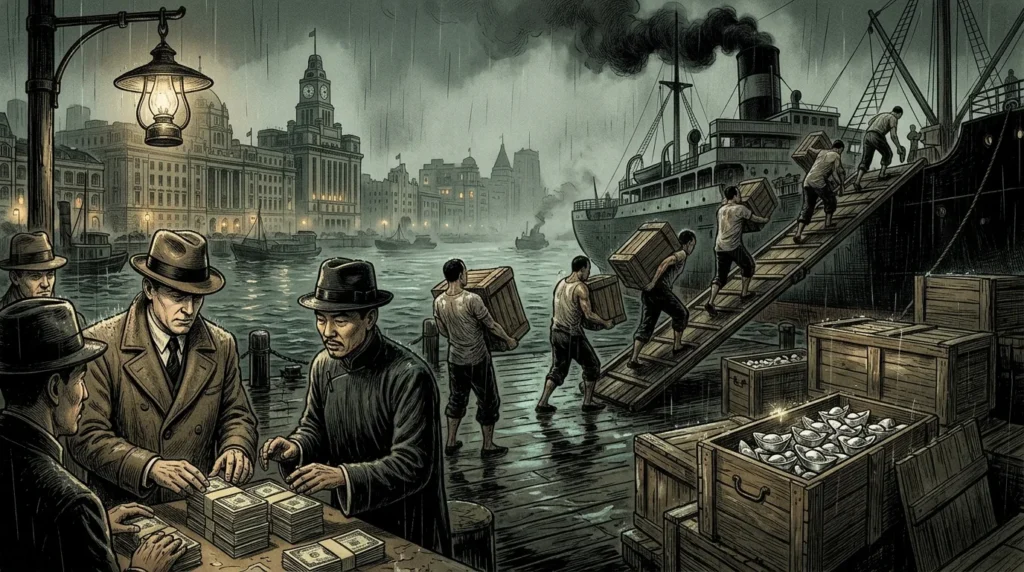
La noche del 1 de diciembre de 1883, el pánico se apoderó de los callejones financieros de Shanghái y Hangzhou cuando los depositantes asediaron las sucursales del Fukang Qianzhuang (banco Fukang), la institución financiera insignia del «mercader de sombrero rojo» (hongding shangren) más rico de China, Hu Guangyong, universalmente conocido como Hu Xueyan. Durante dos décadas, Hu había actuado como el indispensable financiero y proveedor de armas del comisionado imperial Qing Zuo Zongtang, recaudando millones de taeles de plata en préstamos extranjeros de la Hongkong and Shanghai Banking Corporation (HSBC) mientras captaba lucrativos depósitos de impuestos provinciales en todo el sur de China. Cuando el audaz acaparamiento especulativo de Hu en el mercado internacional de la seda cruda, valorado en 20 millones de taeles, colapsó en medio de la recesión europea y la inminente guerra franco-china, la quiebra de la red bancaria Fukang desencadenó un pánico bancario sistémico en las casas de cambio locales (qianzhuang) de Shanghái y puso bajo gran presión a los bancos de giros interprovinciales de Shanxi (piaohao). La crisis de 1883 expuso la vulnerabilidad estructural de la banca tradicional china y catalizó la campaña de finales de la dinastía Qing para crear bancos centrales y sociedades anónimas modernas, comenzando con el Imperial Bank of China de Sheng Xuanhuai en mayo de 1897 y el Hubu Bank del Ministerio de Hacienda en 1905. [1]
La arquitectura de las finanzas del Imperio tardío: los piaohao de Shanxi y los qianzhuang costeros
A lo largo del siglo XIX, antes de la introducción de la ley bancaria corporativa occidental, la vasta economía bimetálica de China (que operaba con lingotes de plata no acuñados, medidos en peso y pureza por el liang o tael para el comercio mayorista, y monedas de cobre fundido para los salarios minoristas) dependía de dos instituciones autóctonas complementarias: los bancos de remesas de Shanxi a nivel nacional (piaohao, también llamados piaozhuang) y las casas de cambio costeras localizadas (qianzhuang).
El sistema de los piaohao se originó alrededor de 1823 en la ciudad amurallada de Pingyao, en la provincia de Shanxi, cuando el gerente Lei Lütai reorganizó la casa comercial de pigmentos Xiyucheng —que poseía sucursales en Pekín, Tianjin y Sichuan— para convertirla en el banco de giros Rishengchang («Amanecer de la prosperidad»). En lugar de enviar pesados troncos de madera ahuecados para transportar lingotes de plata sycee (biaoyin) bajo la escolta armada de expertos en artes marciales a través de caminos montañosos plagados de bandidos, el Rishengchang emitía letras de cambio de papel encriptadas y con marcas de agua (huipiao) que podían canjearse por plata en docenas de sucursales por todo el imperio. Pronto se unieron redes rivales en Pingyao, Qixian y Taigu —conocidas colectivamente como los grupos Ping-Qi-Tai, que incluían al Weitaihou, el Rixinzhong y el Dadetong—, y alrededor de treinta importantes bancos de giros de Shanxi llegaron a dominar el crédito interprovincial a larga distancia. [2]
La época dorada de los bancos de Shanxi llegó durante la rebelión Taiping (1850-1864), cuando los ejércitos rebeldes cortaron las rutas del Gran Canal y del río Yangtsé que las provincias utilizaban para enviar los ingresos fiscales en plata física (Jingshi) al Ministerio de Hacienda (Hubu) en Pekín. A partir de 1862, la corte Qing autorizó a los tesoreros provinciales y a los superintendentes de aduanas a depositar los ingresos fiscales imperiales, los fondos de la gabela de la sal y los impuestos de tránsito interno (lijin) en los piaohao de Shanxi, que remitían los créditos mediante giros de papel a la capital. Mientras tanto, en los florecientes puertos abiertos al comercio exterior como Shanghái, Hankou y Ningbo, las sociedades locales conocidas como qianzhuang aceptaban depósitos comerciales, liquidaban saldos interbancarios de plata a través de las casas gremiales y emitían pagarés fiduciarios a corto plazo llamados zhuangpiao (órdenes bancarias locales) que financiaban las exportaciones chinas de té y seda, a menudo pidiendo prestado capital de trabajo estacional en préstamos a la vista a corto plazo (chaokuan) tanto a los piaohao de Shanxi como a los bancos de divisas extranjeros. [3]
Hu Xueyan, los préstamos de la campaña de Xinjiang y el acaparamiento de seda cruda de 1881-1883
Elevándose por encima de este nexo de depósitos fiscales imperiales y crédito de los puertos abiertos se encontraba Hu Xueyan (1823-1885). Nacido en la pobreza en Anhui y formado como aprendiz en una casa de cambio de Hangzhou, Hu forjó una alianza de por vida con el gobernador de Zhejiang y posterior virrey Zuo Zongtang durante la represión de las rebeliones Taiping y Nian. En la década de 1860, Hu fundó el Fukang Qianzhuang en Hangzhou, expandiéndose rápidamente en una red de sucursales por Shanghái, Ningbo, Fuzhou, Hankou y Pekín, junto a la célebre casa farmacéutica tradicional Hu Qing Yu Tang y amplias propiedades inmobiliarias y casas de empeño. [4]
Cuando la corte Qing ordenó a Zuo Zongtang reconquistar Xinjiang de manos de Yakub Beg entre 1875 y 1881, los subsidios militares interprovinciales (xiexiang) se rezagaron crónicamente con respecto a los gastos de la campaña. Operando desde Shanghái, Hu Xueyan actuó como el intendente financiero de Zuo, contratando seis importantes préstamos extranjeros —principalmente con la Hongkong and Shanghai Banking Corporation (HSBC), controlada por los británicos— por un total de casi 16 millones de taeles de plata. Garantizados con los ingresos de las aduanas marítimas de los puertos abiertos del sur y con tasas de interés del 8 al 15 por ciento anual, estos préstamos sindicados le valieron a Hu lucrativos márgenes de corretaje, el honor sin precedentes de un botón oficial de sombrero de coral rojo de primer rango y la codiciada chaqueta amarilla de montar. [5]
Envalentonado por su patrocinio oficial y por los millones de taeles en depósitos públicos y privados mantenidos dentro de la red del banco Fukang, Hu se lanzó a una ambiciosa apuesta en 1881-1882 para romper el monopolio de precios de las casas comerciales europeas y estadounidenses (yanghang) sobre las exportaciones chinas de seda cruda. Utilizando créditos obtenidos de sus sucursales de Fukang y de los qianzhuang de Shanghái, Hu compró y almacenó aproximadamente entre 14.000 y 20.000 fardos de seda cruda de alta calidad de Jiangnan, inmovilizando un estimado de 15 a 20 millones de taeles de plata en inventario en un esfuerzo por obligar a los compradores extranjeros a pagar precios más altos. [6]
La quiebra del banco Fukang en diciembre de 1883 y el pánico financiero de Shanghái
En lugar de capitular, los comerciantes extranjeros de seda en Shanghái se unieron en un boicot de compradores, negándose a adquirir un solo fardo de los almacenes de Hu durante más de un año. Simultáneamente, una abundante cosecha de gusanos de seda en Italia y Francia en 1883 inundó los mercados de Lyon y Londres, impulsando los precios internacionales de la seda cruda fuertemente a la baja justo cuando las hostilidades diplomáticas entre la China Qing y Francia por Tonkín (el norte de Vietnam) desencadenaron una congelación del crédito en toda la costa china. [7]
Para el otoño de 1883, Shanghái ya se tambaleaba por el colapso de una burbuja especulativa en las acciones de las modernas empresas navieras y mineras chinas de sociedad anónima —como la China Merchants’ Steam Navigation Company y las minas de Kaiping—, que se habían desplomado cuando los inversores nerviosos se deshicieron de las acciones y el comprador Xu Run incumplió el pago de más de 2 millones de taeles en préstamos inmobiliarios solicitados a veintidós qianzhuang locales. Enfrentándose a una aguda fuga de plata y a las fechas de vencimiento de un préstamo de 800.000 taeles del HSBC, Hu Xueyan se vio obligado a liquidar lotes de su seda almacenada con pérdidas catastróficas que superaron los 8 a 10 millones de taeles. [8]
Cuando el socio político de Li Hongzhang, Sheng Xuanhuai, retrasó las transferencias aduaneras provinciales que Zuo Zongtang había destinado para pagar las obligaciones extranjeras de Hu, estallaron los rumores de insolvencia. En noviembre y principios de diciembre de 1883, la sucursal de Hu en Pekín (Fukang Jingshi) quebró primero, seguida el 1 de diciembre de 1883 por el cierre de las sedes de Hangzhou y Shanghái del Fukang Qianzhuang. Mandarines de alto rango de Pekín —incluidos el príncipe Gong y el tutor imperial Weng Tonghe— y las tesorerías provinciales perdieron millones de taeles en depósitos congelados. Por edicto imperial, la emperatriz viuda Cixi despojó a Hu Xueyan de su rango oficial y ordenó la confiscación de sus propiedades para satisfacer a los acreedores estatales y extranjeros; Hu murió en la pobreza en noviembre de 1885. El efecto dominó en todo Shanghái fue devastador: de los aproximadamente 78 qianzhuang registrados que operaban en Shanghái a principios de 1883, solo 10 sobrevivieron a la crisis crediticia del invierno, mientras que los piaohao de Shanxi y los bancos extranjeros (incluida la British Oriental Bank Corporation, que quebró en mayo de 1884) cancelaron cuantiosas deudas incobrables en los puertos abiertos.
El Imperial Bank of China de Sheng Xuanhuai en 1897 y el Da-Qing Bank en 1905
El pánico financiero de 1883 —seguido una década más tarde por la humillante derrota de China en la primera guerra sino-japonesa (1894-1895) y la indemnización de 230 millones de taeles del Tratado de Shimonoseki— convenció a los modernizadores Qing de que los bancos de sociedades fragmentadas no podían movilizar capital industrial ni defender la soberanía monetaria de China frente a los bancos extranjeros de los puertos abiertos como el HSBC, el Deutsch-Asiatische Bank y el Yokohama Specie Bank.
A finales de 1896, el director general imperial de ferrocarriles, Sheng Xuanhuai, presentó un memorial al trono para establecer un banco comercial chino moderno modelado directamente según los estatutos de las sociedades anónimas occidentales. Inaugurado en el Bund de Shanghái el 27 de mayo de 1897, el Imperial Bank of China (Zhongguo Tongshang Yinhang, conocido más tarde en inglés como Commercial Bank of China) fue el primer banco moderno autóctono de China. Capitalizado inicialmente con 5 millones de taeles de plata Kuping (con 2,5 millones de taeles desembolsados por la China Merchants’ Steam Navigation Company de Sheng, la Administración Imperial de Telégrafos y altos funcionarios, además de un préstamo de depósito de 1 millón de taeles del Ministerio de Hacienda), el banco adoptó el reglamento interno del HSBC, contrató al veterano ex empleado del HSBC A. W. Maitland como su gerente principal extranjero junto al director gerente chino Chen Shengjiao, y recibió una carta imperial para acuñar monedas de plata y emitir billetes modernos en taeles y dólares de plata mexicanos.
Reconociendo la necesidad de un verdadero banco central estatal para unificar la emisión de moneda y gestionar las cuentas de la tesorería, la corte Qing aprobó la creación del Banco del Ministerio de Hacienda (Hubu Yinhang) en Pekín en septiembre de 1905 bajo las reformas de las Nuevas Políticas (Xinzheng), capitalizado conjuntamente por el Estado y suscriptores privados con 4 millones de taeles. En 1908, tras la reorganización de los ministerios, la institución pasó a llamarse Da-Qing Bank (Gran Banco Qing, Da-Qing Yinhang), duplicó su capital a 10 millones de taeles y se le concedió el privilegio estatutario exclusivo de emitir papel moneda nacional y gestionar la tesorería imperial.
El ascenso del Da-Qing Bank y del Bank of Communications (Jiaotong Yinhang) en 1908 despojó a los piaohao de Shanxi del monopolio gubernamental de remesas de impuestos que los había sustentado desde la década de 1860. Cuando las conservadoras familias bancarias de Shanxi rechazaron las propuestas en 1908-1909 de fusionar sus sociedades de responsabilidad ilimitada en un moderno banco comercial de sociedad anónima de Shanxi, su destino quedó sellado. El estallido de la revolución de Xinhai en octubre de 1911 desencadenó el impago de préstamos imperiales, el saqueo de sucursales provinciales y pánicos bancarios masivos en todo el norte y centro de China. Mientras que el Da-Qing Bank fue reorganizado en febrero de 1912 por el gobierno republicano de Sun Yat-sen para convertirse en el moderno Bank of China (Zhongguo Yinhang), prácticamente toda la centenaria red de piaohao de Shanxi —incluido el propio Rishengchang en 1914— entró en liquidación.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Morck, Randall, and Yang, Fan, «The Shanxi Banks: Rise and Fall of China’s First Financial Empire,» University of Manchester Economics Discussion Paper Series, 2023. Investigación Académica Arbitrada
- Luo, Changxin, «Family Banking Firms: Shanxi Piaohao and the North Chinese Interior, 1820–1930,» Journal of Chinese History, Cambridge University Press, 2024. Investigación Académica Arbitrada
- Ma, Debin, «Money and Finance in China’s History,» National Bureau of Economic Research (NBER) Working Paper No. 15884, 2010. Investigación Académica Arbitrada
- Köll, Elisabeth, « Controlling Modern Enterprise in Late Qing China: Sheng Xuanhuai, the 1883 Financial Crisis, and Joint-Stock Institutions,» NBER Conference Paper, Harvard Business School, 2003. Investigación Académica Arbitrada
- Mo, Yamin, «Sino-Foreign Business Networks: Foreign and Chinese Banks in the Chinese Banking Sector, 1890–1911,» Modern Asian Studies, Cambridge University Press, 2020. Investigación Académica Arbitrada
- Theobald, Ulrich, «Piaohao (Draft Banks) and Late Imperial Chinese Finance,» ChinaKnowledge.de (University of Tübingen), 2016. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Shanxi Piaohao, el colapso del Banco Fukang de Hu Xueyan en 1883 y la banca moderna a finales de la dinastía Qing. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/shanxi-piaohao-y-la-quiebra-del-banco-de-hu/
MLA (9th ed.): Ç., Soner, ed. "Shanxi Piaohao, el colapso del Banco Fukang de Hu Xueyan en 1883 y la banca moderna a finales de la dinastía Qing." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/shanxi-piaohao-y-la-quiebra-del-banco-de-hu/.
Chicago (17th ed.): Ç., Soner, ed. "Shanxi Piaohao, el colapso del Banco Fukang de Hu Xueyan en 1883 y la banca moderna a finales de la dinastía Qing." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 12, 2026. https://forgottenfortunes.net/es/shanxi-piaohao-y-la-quiebra-del-banco-de-hu/.
Have an idea for another financial history documentary or article? Request a story →