En este artículo
Durante el período paleobabilónico (c. 1800–1600 a. C.), los gobernantes de la Primera Dinastía de Babilonia, más notablemente el rey Hammurabi (r. c. 1792–1750 a. C.), su hijo Samsu-iluna (r. c. 1749–1712 a. C.) y su tataranieto Ammi-saduqa (r. c. 1646–1626 a. C.), gobernaron una economía que operaba sin dinero acuñado pero que dependía de sofisticados contratos de crédito, contabilidad de dos productos básicos y regulación real del mercado. El intercambio cotidiano y el crédito se basaban en un estándar dual de plata pesada (medida en talentos, minas y siclos) y grano de cebada medido (medido en gur y sila). Debido a que la deuda agraria compuesta amenazaba repetidamente con despojar a los pequeños campesinos de sus tierras, ganado y libertad personal, los monarcas babilonios combinaron tres instrumentos fiscales complementarios: techos de interés legales inscritos en los §§88–96 del Código de Hammurabi (20 por ciento anual sobre la plata y 33.33 por ciento sobre la cebada), contratistas mercantiles autorizados (tamkārum) que convertían los excedentes de productos básicos perecederos del palacio en plata con descuentos fijos, y decretos reales periódicos de "borrón y cuenta nueva" (mīšarum) que ordenaban a los funcionarios romper literalmente las tablillas de arcilla que registraban las deudas agrarias no comerciales. [1]
El estándar de dos productos básicos de plata pesada y cebada
En las ciudades de la antigua Babilonia como Babilonia, Sippar, Larsa y Ur, el dinero funcionaba principalmente como una unidad de cuenta y un depósito de valor en lugar de una moneda acuñada por el estado. Los escribas y comerciantes fijaban el precio de la tierra, las casas, los esclavos, el cobre, la lana y el sésamo en pesos sexagesimales estándar de plata refinada: 1 talento (biltum, aproximadamente 30 kilogramos) equivalía a 60 minas (manûm, alrededor de 500 gramos cada una), 1 mina equivalía a 60 siclos (šiqlum, aproximadamente 8,33 gramos cada uno), y 1 siclo se subdividía en 180 granos de cebada (še). En grandes transacciones comerciales, las partes pesaban anillos de plata, espirales, alambre o fragmentos de lingotes cortados (šibirtum) en balanzas contra pesas de piedra calibradas según los estándares reales o del templo. [2]
Sin embargo, la mayoría de los cultivadores rurales y trabajadores urbanos rara vez manejaban plata física en su vida diaria. En cambio, la cebada servía como el medio de pago omnipresente para salarios, raciones, alquileres de tierras y pequeñas compras al por menor. gur (300 sila, o aproximadamente 300 litros) de cebada se valoraba en 1 siclo de plata en la época de la cosecha. Fundamentalmente, los créditos y débitos se registraban en tablillas de arcilla cuneiforme selladas dentro de sobres de arcilla por testigos, lo que permitía que los impuestos agrarios, las entregas de lana al palacio y las cuentas de cerveza en las tabernas se liquidaran a lo largo del año agrícola sin necesidad de que el metal físico cambiara de manos hasta la liquidación de la cosecha. [3]
Límites legales de intereses en los §§88–96 del Código de Hammurabi
Debido a que los pequeños agricultores pedían prestado habitualmente cebada para semillas en otoño o raciones de subsistencia durante los meses de escasez del invierno antes de la cosecha de primavera, el crédito era indispensable para la agricultura mesopotámica, y crónicamente propenso al abuso depredador. En la alta estela de basalto negro erigida hacia el final de su reinado (ahora conservada en el Museo del Louvre), Hammurabi codificó límites legales estrictos sobre las tasas de interés y las prácticas de préstamo de los comerciantes en las leyes §§88 a 96 (partes de las cuales se reconstruyen a partir de fragmentos de tablillas de arcilla que cubren un espacio desgastado cerca de la base del monumento de piedra). [4]
La ley §88 estableció un techo legal de dos niveles que persistió a lo largo de la historia mesopotámica durante más de un milenio: para un préstamo de cebada, un comerciante (tamkārum) podía tomar como máximo 100 sila de grano como interés por gur (300 sila) por año: una tasa de interés anual del 33,33 por ciento (un tercio). Para un préstamo de plata, el interés legal máximo era de 1/6 de siclo y 6 granos por siclo, equivalente a 12 siclos por cada mina de 60 siclos, o exactamente el 20 por ciento anual. El límite más alto para la cebada reflejaba la dinámica estacional de los precios: el grano prestado antes de la siembra, cuando las existencias eran escasas, se reembolsaba en la cosecha, cuando la abundante oferta deprimía los precios de la cebada en relación con la plata. [5]
Para evitar que los acreedores evadieran estos límites mediante fraude metrológico o conversiones forzadas, las leyes §§89–96 impusieron sanciones draconianas. Según la ley §89, si un deudor carecía de plata para pagar un préstamo de plata y ofrecía cebada en su lugar, el comerciante debía aceptar el grano al tipo de cambio real y calcular el interés a la tasa de plata del 20 por ciento en lugar de la tasa de grano del 33,33 por ciento; cualquier comerciante que aumentara la tasa de interés por encima de la tarifa real perdía todo lo que había prestado. La ley §94 fue aún más lejos: si un comerciante prestaba grano o plata utilizando un peso ligero o una medida más pequeña y exigía el reembolso utilizando un peso pesado o una medida más grande, perdía todo el capital del préstamo y los intereses. Complementando estas reglas, la ley §48 proporcionaba ayuda automática en caso de desastre: si el dios de la tormenta Adad inundaba el campo de un agricultor o la sequía arruinaba la cosecha de modo que no creciera grano ese año, se indicaba al deudor que humedeciera su tablilla de arcilla (ablandando la arcilla para reescribir la fecha de vencimiento) y no pagara intereses por ese año. [6]
Contratistas de comercialización de lana y pescado del palacio (Tamkārum)
La figura en el centro de estas leyes de crédito era eltamkārum (plural tamkārū ), un comerciante institucional y privado que servía de puente entre la economía del palacio real y los mercados locales de productos básicos. A diferencia de la visión académica del siglo XX promovida por Karl Polanyi, que imaginaba la antigua Mesopotamia como una burocracia redistributiva sin mercado, miles de archivos cuneiformes de Larsa y Sippar revelan que el palacio paleobabilónico subcontrataba la monetización de productos básicos a sindicatos de tamkārūwakil tamkārī).
Cada año, las propiedades de la corona y los rebaños reales producían vastos excedentes físicos de productos perecederos o voluminosos: lana esquilada de los rebaños de ovejas del palacio, sésamo, dátiles de los huertos reales y pescado seco capturado en las marismas del sur. En lugar de mantener una extensa fuerza de ventas minoristas, el palacio entregaba envíos a granel de lana, dátiles y pescado a comerciantes autorizados tamkārū a crédito. Según los contratos de comercialización estándar del palacio, los productos se valoraban a una tarifa oficial fija, y al comerciante se le concedía un generoso descuento de un tercio; por ejemplo, recibía 3 siclos de lana o dátiles del palacio a cambio de una tablilla sellada que prometía entregar 2 siclos de plata refinada al tesoro real en una fecha posterior. tamkārum vendía los bienes en los mercados locales o los prestaba como préstamos de productos básicos que devengaban intereses a los hogares rurales, convirtiendo el tributo agrícola del rey en plata líquida mientras obtenía tanto el descuento del palacio como los márgenes de crédito minorista. [7]
Edictos de Misharum y el Edicto de Ammi-saduqa (1646 a. C.)
Incluso con límites de interés del 20 por ciento y el 33,33 por ciento, una secuencia de dos o tres malas cosechas o reclutamientos militares empujaba inevitablemente a miles de familias campesinas a la insolvencia. Según la Ley §117 del Código de Hammurabi, un cabeza de familia en mora podía entregar a su esposa, hijo o hija a la servidumbre por deudas (kiššātum) trabajar en la casa del acreedor por un máximo de tres años, con la liberación obligatoria en el cuarto año. En la práctica, sin embargo, la acumulación de atrasos con los recaudadores de impuestos del palacio y los comerciantes privados amenazaba con convertir a los ciudadanos libres —quienes debían corvea militar y servicio laboral a la corona— en siervos por deuda permanentes en las propiedades de acreedores ricos. [8]
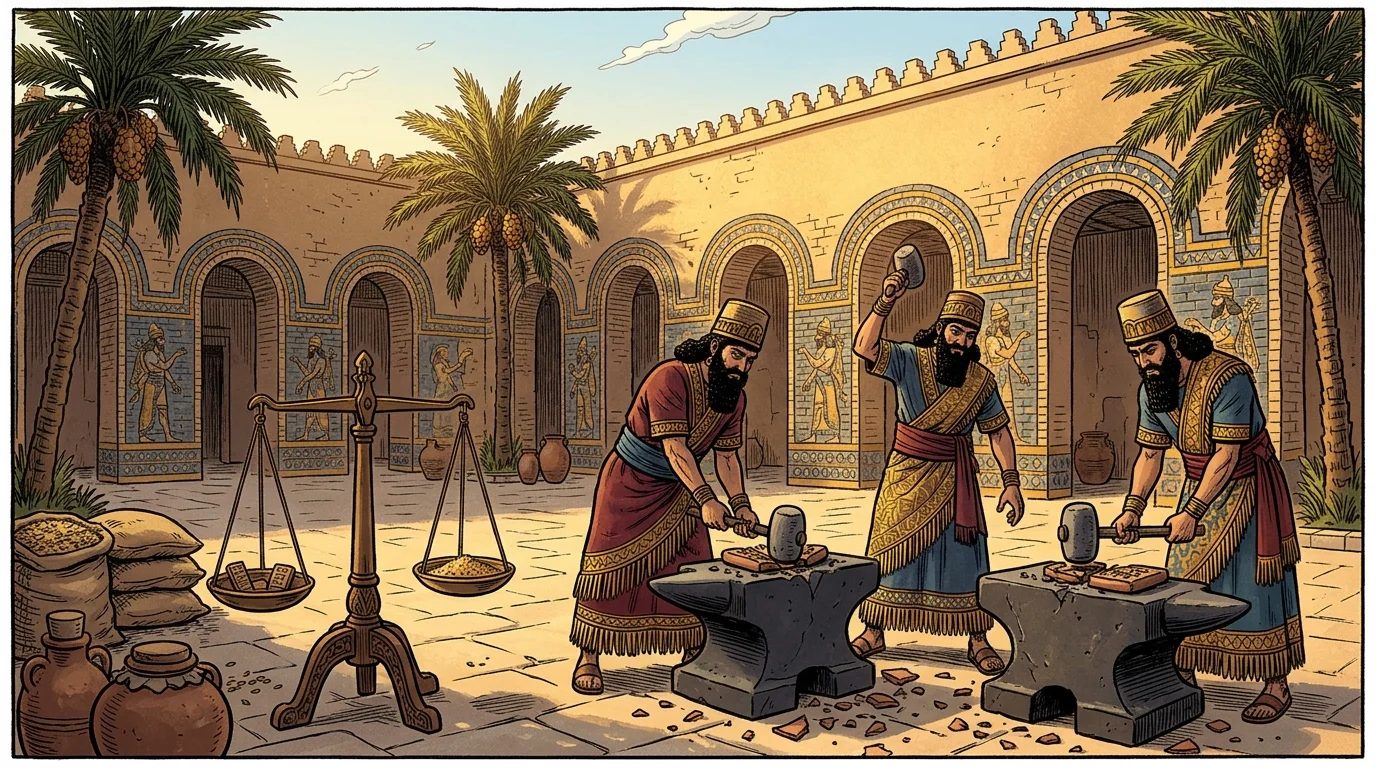
Para evitar la concentración de tierras y mano de obra en manos de la clase acreedora, los reyes paleobabilónicos proclamaban un mīšarum ("equidad" o "justicia") al ascender al trono y periódicamente después, en intervalos de aproximadamente siete a quince años. Cuando el rey "alzaba la antorcha dorada" para anunciar un mīšarum, los comisionados reales se reunían en cada ciudad para auditar y destruir las tablillas de préstamo inválidas (ṭuppamḫepûm, literalmente "rompiendo las tablillas de arcilla").
Mientras que Hammurabi y Samsu-iluna registraron múltiples mīšarum decretos en sus nombres de año y cartas administrativas, el texto superviviente más completo es la cláusula 22 Edicto de Ammi-saduqa, promulgado en la ascensión del rey Ammi-saduqa alrededor de 1646 a. C. Sus disposiciones revelan la precisión quirúrgica del alivio de la deuda babilónica:
- Cancelación de atrasos agrarios y préstamos al consumo (§§1–4): Todos los impuestos atrasados pendientes y los atrasos de productos básicos adeudados al palacio por cultivadores arrendatarios, pastores y trabajadores tributarios, junto con préstamos privados de plata y cebada que devengan intereses (ḫubullum) extendidos a cualquier ciudadano "acadio o amorreo" fueron declarados nulos y sin efecto, y se ordenó romper sus tablillas de arcilla.
- Castigo por préstamos al consumo disfrazados (§§5–7): Si un acreedor había presionado a un agricultor prematuramente o redactado una tablilla fraudulenta disfrazando un préstamo al consumo con intereses como una venta comercial o una compra anticipada para eludir un esperado edicto real mīšarum, el prestatario podía prestar juramento ante los jueces de la ciudad; la tablilla era destruida y el acreedor que aún intentara cobrar se enfrentaba a la pena de muerte.
- Exención del capital de riesgo comercial (§§8–9): Fundamentalmente, el edicto eximía explícitamente los préstamos comerciales genuinos y las asociaciones empresariales. Si un acadio o amorreo recibía plata, cebada o mercancías para una expedición comercial (ḫarrānum), como una asociación de capital de riesgo conjunto (tappûtum), o como capital de trabajo adelantado entre comerciantes, su tablilla no estaba rota y debía ser reembolsada de acuerdo con el contrato original.
- Emancipación de los siervos por deuda (§§20–21): Cualquier ciudadano libre de Babilonia, Sippar, Larsa, Ur, Uruk o Isin que se hubiera vendido a sí mismo, a su esposa o a sus hijos en servidumbre por deuda o hubiera sido embargado como prenda por deudas impagas de plata o cebada era liberado inmediatamente ("porque el rey ha instituido mīšarum en la tierra"), mientras que los esclavos nacidos en la casa estaban excluidos de la liberación.
Al trazar una clara frontera legal entre la deuda agraria depredadora (ḫubullum) y la inversión mercantil productiva (tappûtum y ḫarrānum), los reyes paleobabilónicos preservaron a su campesinado contribuyente y a su ejército ciudadano sin congelar el comercio a larga distancia de estaño, cobre y textiles.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- L. W. King (trans.), «The Code of Hammurabi,» Avalon Project, Yale Law School, 2008. Investigación Académica Arbitrada
- Hanover Historical Texts Project, «Code of Hammurabi: Selected Economic and Commercial Laws,» Hanover College Department of History, 1998. Investigación Académica Arbitrada
- Encyclopedia.com Historical Archives, «Ammi-saduqa and the Royal Edict of Debt Cancellation,» Gale / Cengage Reference, 2019. Referencia Histórica y Financiera
- Encyclopedia.com Historical Archives, «Justice and Reform in Ancient Mesopotamia: Misharum Edicts,» Gale / Cengage Reference, 2019. Referencia Histórica y Financiera
- Encyclopedia.com Historical Archives, «Money, Prices, and Banking in Ancient Mesopotamia,» Gale / Cengage Reference, 2019. Referencia Histórica y Financiera
- Encyclopedia.com Reference Library, «Moneylending: Ancient Near Eastern Credit and Interest Practices,» Gale / Cengage Reference, 2019. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Los límites de interés de Hammurabi, los edictos de deuda Misharum y los comerciantes babilónicos. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/los-limites-de-interes-de-hammurabi-y-el/
MLA (9th ed.): Ç., Soner, ed. "Los límites de interés de Hammurabi, los edictos de deuda Misharum y los comerciantes babilónicos." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/los-limites-de-interes-de-hammurabi-y-el/.
Chicago (17th ed.): Ç., Soner, ed. "Los límites de interés de Hammurabi, los edictos de deuda Misharum y los comerciantes babilónicos." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 21, 2026. https://forgottenfortunes.net/es/los-limites-de-interes-de-hammurabi-y-el/.
Have an idea for another financial history documentary or article? Request a story →