Dans cet article
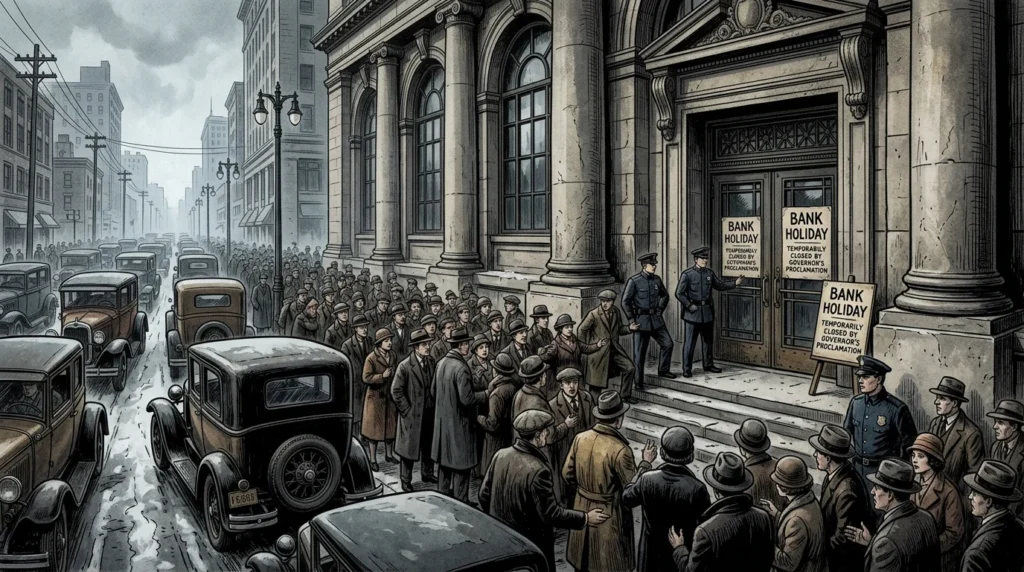
Le 10 mai 1837, les banques de New York cessèrent d’échanger leur argent papier contre de l’or et de l’argent. Ce fut une tentative désespérée de protéger leurs réserves restantes, mais la décision révèla une urgence financière bien plus importante. [1]
Partout aux États-Unis, le crédit disparaissait, les commerçants faisaient faillite et la confiance dans les banques s’effondrait. Les terres qui avaient attiré des investisseurs enthousiastes devinrent difficiles à vendre. Le coton, l’exportation la plus importante du pays, perdait de la valeur tout comme les emprunteurs avaient besoin d’argent pour rembourser leurs dettes.
Le Panique de 1837 est devenue l’une des crises financières les plus dommageables de l’histoire américaine ancienne. Ses conséquences allaient bien au-delà des premières ruées bancaires. [2]
La question centrale n’était pas simplement pourquoi les gens avaient soudainement perdu confiance. C’était comment une économie en rapide expansion avait construit une telle prospérité sur le crédit qu’une pénurie d’argent fiable pouvait stopper de larges parties du système.
Le boom du crédit avant la panique de 1837
Au début des années 1830, les États-Unis semblaient entrer dans une ère d’opportunités extraordinaires.
La colonisation et l’agriculture commerciale s’étendaient vers l’ouest. De nouveaux canaux et chemins de fer promettaient de relier des communautés lointaines à des villes et ports en croissance. La production de coton augmentait, et les marchands américains tissaient de vastes relations commerciales avec la Grande-Bretagne.
Les banques ont contribué à financer cette expansion.
Contrairement à la monnaie américaine moderne, une grande partie de la monnaie papier en circulation dans les années 1830 consistait en des billets émis par des banques individuelles. Un billet de banque représentait la promesse que sa banque émettrice l’échangerait contre une somme spécifiée de pièces d’or ou d’argent. [3]
Ces pièces étaient connues sous le nom de Espèce.
Les banques pouvaient émettre des billets et accorder des prêts sans détenir un montant équivalent de pièces pour chaque dollar de leurs obligations en cours. C’était une caractéristique normale de la banque, mais cela créait aussi une vulnérabilité. Si trop de clients exigeaient un paiement en espèces simultanément, même une banque disposant de prêts précieux et d’autres actifs pourrait avoir du mal à répondre à leurs demandes.
Lors des périodes prospères, le système pouvait soutenir une croissance rapide.
Une banque pouvait prêter de l’argent à un marchand achetant des biens, à un planteur qui étendait la production de coton, ou à un investisseur achetant des terres de l’Ouest. Les emprunteurs dépensaient les fonds, les entreprises recevaient des paiements, et les transactions qui en résultaient soutenaient de nouveaux prêts.
Cependant, une grande partie de cette richesse apparente dépendait du maintien des prix futurs élevés et de la continuation du crédit par les emprunteurs.
La spéculation foncière devint particulièrement intense.
Les investisseurs achetaient des biens en espérant les revendre avec bénéfice. Les ventes fédérales de terrains généraient d’importants revenus gouvernementaux, tandis que la hausse de la valeur foncière favorisait l’emprunt supplémentaire.
Une partie de cette expansion s’est produite sur des territoires ouverts à la colonisation blanche par la déplacement forcé et la dépossession des peuples amérindiens.
Le boom financier dépendait également d’un système croissant d’esclavage des plantations. Les personnes réduites en esclavage produisaient une grande partie du coton générant des revenus d’exportation, tandis que les terres des plantations et les êtres humains réduits en esclavage servaient eux-mêmes de garantie pour les prêts.
L’économie croissait, mais ses fondements financiers dépendaient de plus en plus de l’argent emprunté, de la hausse des prix des actifs et de la confiance internationale.
Andrew Jackson et la destruction de la Banque nationale
L’un des développements politiques les plus importants précédant la crise fut la confrontation du président Andrew Jackson avec la Deuxième Banque des États-Unis. Fondée sous une charte fédérale en 1816, l’institution remplissait plusieurs fonctions. Elle détenait des dépôts gouvernementaux, gérait les transactions financières fédérales, émettait ses propres billets de banque et fonctionnait comme une grande banque commerciale. Elle exerçait également une certaine discipline envers les banques agréées par l’État. [4]
Lorsque la Seconde Banque recevait des billets émis par d’autres banques, elle pouvait présenter ces billets pour remboursement en espèces. Les banques qui émettaient des quantités excessives de billets de monnaie risquaient donc de perdre leurs réserves d’or et d’argent.
La Second Bank n’était pas une banque centrale moderne, mais elle était une institution influente au sein du système monétaire américain.
Jackson estimait qu’elle possédait un pouvoir économique et politique excessif.
Il considérait ses privilèges fédéraux comme un avantage bénéfiquant aux investisseurs fortunés et aux intérêts financiers. Ses opposants soutenaient que l’institution contribuait à maintenir la confiance et la stabilité dans le secteur bancaire.
Le désaccord devint connu sous le nom de Guerre des banques.
En 1832, Jackson opposa son veto à une législation qui aurait renouvelé la charte fédérale de la Banque. Son administration a ensuite redirigé les dépôts fédéraux hors de l’institution vers certaines banques d’État. La charte fédérale de la Seconde Banque a expiré en 1836. Elle a continué à fonctionner sous une charte d’État de Pennsylvanie, mais n’occupait plus sa position nationale précédente. Les conséquences étaient compliquées. [5]
La disparition des fonctions nationales de l’institution a affaibli une source de discipline concernant l’émission de billets d’État. De nombreuses banques d’État ont élargi leurs prêts pendant le boom.
Cependant, il serait trompeur de suggérer que chaque banque est soudainement devenue incontrôlée ou que le veto de Jackson à lui seul a causé la crise.
Les pratiques bancaires d’État variaient considérablement. Certaines institutions maintenaient des normes de prêt plus conservatrices que d’autres, tandis que les flux de capitaux internationaux ont également contribué à l’expansion du crédit américain.
Les politiques bancaires de Jackson ont bouleversé le système financier à un moment dangereux. Elles ont contribué de manière importante aux conditions entourant la panique, mais elles n’ont pas été toute l’explication.
La circulaire de la Espèce et le mouvement de la monnaie
En 1836, la spéculation foncière était devenue une préoccupation politique majeure.
L’administration Jackson craignait que les investisseurs n’achètent des terres fédérales avec des quantités excessives de crédit bancaire, ce qui faisait grimper les prix et encourageait une spéculation non durable.
Le 11 juillet 1836, le secrétaire au Trésor Levi Woodbury émit une instruction qui devint connue sous le nom de Circulaire d’espèces. [6]
L’ordonnance exigeait généralement que les acheteurs de terres publiques fédérales paient en or ou en argent au lieu de papier bancaire ordinaire, sous réserve d’exceptions temporaires limitées pour les colons éligibles.
L’objectif était de limiter les achats spéculatifs et de réduire la dépendance aux billets douteux. Mais l’ordre changeait aussi l’endroit où l’argent était nécessaire. Imaginez un acheteur ayant obtenu un prêt bancaire et souhaitant acheter des terres gouvernementales dans un district ouest.
Auparavant, l’acheteur pouvait utiliser des billets de banque ou des instruments bancaires acceptables. Selon les nouvelles exigences, l’acheteur avait généralement besoin d’or ou d’argent réel.
L’acquisition de ces pièces pourrait nécessiter de retirer des espèces auprès des banques situées dans des centres financiers établis. L’argent qui avait soutenu le prêt dans des endroits comme New York pouvait donc être redirigé vers des transactions foncières dans l’Ouest. Cela était important car le système bancaire ne disposait pas de réserves illimitées en espèces.
La Circulaire en Espèces a augmenté la demande pour la forme même de monnaie dont les banques avaient besoin pour maintenir la confiance dans leurs propres billets.
Une autre politique gouvernementale compliquait les choses. En juin 1836, le Congrès a adopté une loi prévoyant que la majeure partie de l’excédent accumulé du gouvernement fédéral soit déposée auprès des États. Les transferts commencèrent en 1837. [7]
Déplacer les soldes de l’État entre banques et régions pourrait exercer une pression sur les institutions qui perdent des dépôts, surtout si elles avaient déjà prêté une grande partie de leurs fonds disponibles.
L’importance précise de ces politiques reste débattue.
L’historien économique Peter Rousseau a soutenu que les transferts de dépôts gouvernementaux, combinés à la demande accrue de monnaie dans les États de l’Ouest, ont joué un rôle particulièrement important dans l’affaiblissement des banques new-yorkaises.
D’autres historiens mettent en avant différentes combinaisons de politique intérieure, de finance internationale et d’échecs commerciaux.
La distinction est importante. La répartition fédérale des surplus et la circulaire des espèces étaient liées à la perturbation monétaire plus large, mais ils n’étaient pas des politiques interchangeables, et leurs effets individuels ne peuvent être établis simplement en observant que la panique les a suivis.
Comment la Grande-Bretagne et le coton ont transmis la crise
Le système bancaire américain était vulnérable à des développements bien au-delà de Washington. La Grande-Bretagne était une source majeure de crédit pour les marchands américains et un marché important pour le coton américain. Dans les années 1830, le coton reliait les intérêts financiers des plantations du Sud, des marchands américains, des manufacturiers britanniques et des banques londoniennes. Le système reposait sur plus que le simple déplacement physique du coton. [8]
Elle reposait aussi sur des promesses de paiement.
Un marchand manipulant du coton pouvait obtenir un financement via un billet de change — un document nécessitant un paiement ultérieur. De tels instruments permettaient aux marchandises de circuler par le commerce international avant que chaque participant n’ait reçu l’argent finalement du.
Les sociétés financières britanniques pouvaient réduire ces billets, fournissant des fonds immédiats en échange du droit de collecter plus tard. Cela a aidé le commerce américain à s’étendre, mais a aussi créé des chaînes de dépendance financière. Un marchand du Sud pouvait compter sur le crédit d’une maison commerciale, qui dépendait à son tour de la volonté des institutions britanniques de financer ses factures. Lorsque les prêteurs devenaient prudents, les conséquences pouvaient se propager à travers l’Atlantique.
Le crédit britannique se resserre
En 1836, la Banque d’Angleterre s’inquiéta de la pression sur ses réserves aurifères et prit des mesures pour restreindre le crédit. Les institutions financières britanniques devinrent moins enclines à accorder des financements aux mêmes conditions qu’auparavant. Pour les commerçants américains dépendants de l’emprunt à court terme, un crédit plus serré a créé un problème immédiat. Les dettes devaient encore être remboursées, même lorsque les nouveaux prêts devenaient plus difficiles à obtenir. [9]
Les difficultés s’intensifièrent lorsque les prix du coton chutèrent début 1837.
Le coton était particulièrement important car il représentait une source majeure de revenus d’exportation américains. Des prix plus bas réduisaient la valeur des expéditions et affaiblissaient la situation financière des marchands et des planteurs.
Les prêts soutenus par le coton devinrent plus difficiles à rembourser. Les maisons commerciales qui s’attendaient à des ventes rentables ont soudainement dû faire face à des pertes et à des demandes urgentes de la part des créanciers. Certains ont échoué. Ces échecs ont ensuite nui aux institutions financières qui leur avaient accordé du crédit.
Ainsi, les problèmes dans le commerce du coton devinrent des difficultés pour les banques et les marchands opérant bien au-delà du Sud.
Une crise sans frontières financières modernes
Les liens financiers entre Londres, Liverpool, La Nouvelle-Orléans et New York ont permis de presser un marché pour miner la confiance dans un autre.
Le commerce, le crédit et les mouvements de la nature liaient des institutions qui pouvaient sembler géographiquement éloignées mais dépendaient financièrement les unes des autres.
L’historien Stephen W. Campbell a mis en avant les dimensions internationales plus larges de la crise, y compris les flux de métaux précieux reliant les États-Unis à la Grande-Bretagne, au Mexique, à la Chine et à d’autres parties du monde commercial.
Pourtant, les historiens ne s’accordent pas sur l’importance relative du choc international. Les recherches de Rousseau suggèrent que les troubles monétaires intérieurs avaient déjà laissé les grandes banques new-yorkaises dangereusement exposées avant la phase finale de la panique. La contrainte du crédit international et la baisse des prix du coton ont accentué un système bancaire instable. La crise n’a donc pas été simplement importée de Grande-Bretagne, ni entièrement créée par des décisions de Washington.
La fragilité financière américaine et la contraction du crédit international se sont rendues mutuellement.
Mai 1837 : Lorsque le système bancaire s’effondra
Au printemps 1837, les marchands peinaient à régler leurs obligations.
Les échecs commerciaux ont nui à la confiance dans les entreprises et banques qui finançaient le commerce. Les clients se sont de plus en plus inquiétés de savoir si leur billet et leurs dépôts pouvaient être convertis en or ou en argent.
Cette inquiétude a créé un problème bancaire classique.
Les banques ne conservent normalement qu’une partie de leurs obligations dans des réserves immédiatement disponibles. Une grande partie de leur argent est immobilisée dans des prêts qui ne peuvent pas être récupérés du jour au lendemain.
Lorsque les clients pensent qu’une banque pourrait devenir incapable de payer, retirer des fonds devient une réponse individuelle raisonnable.
Mais lorsque de nombreux clients tentent de retirer en même temps, leurs actions peuvent provoquer la pénurie même qu’ils craignent.
C’est le mécanisme d’un Course bancaire.
À mesure que la demande en espèces augmentait, les banques faisaient face à des choix difficiles. Elles pouvaient tenter de demander des prêts, réduire les prêts, obtenir des pièces supplémentaires ou suspendre le remboursement.
Demander des prêts a empiré la situation des emprunteurs. Vendre rapidement des actifs peut signifier accepter des pertes importantes. Continuer à échanger des billets et des dépôts contre des espèces risquait d’épuiser les réserves. Le 10 mai 1837, les banques de New York suspendirent les paiements en espèces. [10]
Leurs billets et obligations de dépôt n’avaient pas simplement disparu. Au contraire, les banques avaient cessé d’honorer les demandes de conversion en or et argent selon les conditions habituelles.
Cette distinction est essentielle. Une suspension des paiements en espèces n’était pas la même chose qu’une faillite, et toutes les banques suspendues de paiements n’ont finalement pas fait faillite. Néanmoins, la suspension a été une perturbation majeure.
Cela a sapé la confiance du public dans la monnaie bancaire et rendu les transactions financières plus difficiles. Les banques ailleurs ont également suspendu les paiements, tandis que la contraction du crédit s’est propagée par le commerce.
Les entreprises qui dépendaient de l’emprunt ont soudainement eu plus de difficultés à obtenir des fonds.
Les commerçants peinaient à payer les fournisseurs. Les banques peinaient à recouvrer des prêts. La disponibilité déclinante de crédit fiable rendait l’activité commerciale ordinaire de plus en plus incertaine.
La crise n’a pas été causée par une seule ruée bancaire nationale commençant un matin. Des faillires financières et des paniques localisées s’étaient déjà développées dans plusieurs centres commerciaux.
Mais le 10 mai a marqué un moment décisif où la détresse est devenue une crise générale de confiance dans le système bancaire américain. [11]
De la panique bancaire à la dépression économique
Une panique financière devient une dépression économique lorsque des défaillances du système bancaire perturbent la production, l’emploi, le commerce et les revenus des ménages. Ce processus s’est déroulé à travers les États-Unis. Les commerçants qui comptaient sur le crédit pour acheter des stocks ont réduit leurs commandes. Les entreprises incapables de refinancer leurs obligations ont fermé ou contracté. Les projets de construction et d’amélioration interne devinrent plus difficiles à financer.
Les travailleurs faisaient face au chômage, à des heures de travail plus courtes et à des salaires réduits. La baisse de la demande a ensuite exercé une pression supplémentaire sur les prix. Cela créait un autre mécanisme destructeur. Supposons qu’un emprunteur doive 1 000 $ lorsque les prix et les revenus étaient élevés. Si les prix des biens vendus par l’emprunteur chutaient brusquement, la dette resterait de 1 000 $. [12]
L’emprunteur devrait vendre plus de biens pour obtenir la même somme d’argent.
Les économistes appellent ce problème Déflation de la dette: la baisse des prix peut rendre les dettes existantes plus lourdes par rapport aux revenus et à la valeur des actifs disponibles pour les rembourser.
Ce fardeau a encouragé de nouveaux défauts de paiement et des ventes d’actifs. Les pertes qui en résultèrent nuisirent aux banques, qui devinrent encore moins enclines à prêter. Les difficultés économiques étaient réparties de manière inégale.
Les commerçants ayant d’importantes dettes ont été exposés à une ruine financière soudaine. Les petites entreprises ont souffert lorsque clients et prêteurs ont disparu. Les salariés qui dépendaient d’un emploi continu ont immédiatement fait face à une insécurité.
Dans le Sud, la baisse des prix du coton perturba le financement des plantations et exposa les risques liés au système de crédit soutenant l’esclavage.
Les personnes réduites en esclavage, qui n’avaient aucun contrôle sur les prêts et les décisions d’investissement construites autour de leur travail forcé, restaient vulnérables à être traitées comme des biens financiers lorsque propriétaires et créanciers faisaient face à des pertes.
Les caricatures politiques contemporaines ont saisi les conséquences visibles de la crise.
Lithographie d’Edward Williams Clay de 1837 The Times, préservé par la Bibliothèque du Congrès, montrait des commerces fermés, des travailleurs en difficulté, des familles en difficulté et des clients rassemblés devant une banque qui avait suspendu les paiements en espèces.
L’image était une satire politique plutôt qu’un registre statistique, mais elle reflétait une compréhension contemporaine que la panique financière était devenue une urgence sociale.
Il y avait aussi d’importantes différences régionales.
Les recherches historiques de la Harvard Business School identifient des pratiques bancaires relativement conservatrices dans certaines régions de la Nouvelle-Angleterre comme l’une des raisons pour lesquelles ces institutions étaient mieux placées que certaines banques plus spéculatives.
La crise n’a pas détruit toutes les institutions de la même manière. Ses effets dépendaient des pratiques de prêt, de la qualité des actifs, des conditions économiques régionales et de l’exposition à des marchés particuliers.
Pourquoi la dépression s’est poursuivie après 1837
La première panique n’a pas provoqué un effondrement ininterrompu avec un simple début et une fin. Certaines conditions économiques se sont améliorées en 1838, et les banques des centres financiers importants ont progressivement repris les paiements en espèces. Mais la récupération était fragile. En 1839, une autre contraction financière majeure s’est développée.
Cette seconde crise est essentielle pour comprendre pourquoi la dépression plus large s’est prolongée si longtemps. Durant les années de prospérité, les gouvernements des États américains avaient largement emprunté pour financer des canaux, des réseaux de transport et d’autres améliorations internes. De tels projets étaient censés soutenir la croissance économique en rendant moins cher et plus facile le transport des personnes et des marchandises. Mais leur succès financier dépendait souvent de l’accès continu au capital et des attentes d’expansion économique future.
Lorsque les conditions de crédit se sont détériorées, de nombreux projets sont devenus difficiles à achever ou à financer.
Les gouvernements des États faisaient face à une augmentation de la dette, à une affaiblissement des recettes et à une baisse de la confiance des investisseurs.
L’historien économique John Joseph Wallis soutient que la crise de 1839 eut des causes internes importantes distinctes de celles de 1837, notamment l’expansion de l’emprunt public et l’effondrement des investissements en amélioration interne.
La nouvelle récession a entraîné de nouvelles suspensions bancaires et des difficultés financières. Certains États ont ensuite fait défaut sur leurs dettes ou ont rejeté certaines obligations au début des années 1840. Ces événements ont entamé la confiance dans les titres américains et réduit l’accès au capital international. La dépression plus longue comportait plusieurs épisodes qui se chevauchaient : la panique initiale, une récupération incomplète et une contraction renouvelée.
Au début des années 1840, les effets combinés avaient engendré des années de graves difficultés économiques.
La distinction entre les crises de 1837 et 1839 aide à expliquer pourquoi il est trop simple d’attribuer l’ensemble du ralentissement à une seule décision présidentielle ou politique monétaire.
Martin Van Buren et les conséquences politiques
Martin Van Buren devint président le 4 mars 1837, alors que la situation financière se détériorait. Il a hérité des conséquences du boom et des politiques de l’administration Jackson, mais son propre gouvernement a dû répondre à l’urgence immédiate. En septembre 1837, Van Buren s’adressa à une session spéciale du Congrès. Il a reconnu que les suspensions massives des banques avaient perturbé les dispositions du gouvernement fédéral pour la détention d’argent public.
Sa principale proposition institutionnelle était une Trésorerie indépendante.
Dans ce système, les fonds fédéraux seraient détenus et gérés séparément des banques commerciales ordinaires. L’objectif était de réduire la dépendance du gouvernement envers les institutions bancaires privées et de protéger l’argent public contre les perturbations du système bancaire. La proposition reflétait la préférence de Van Buren pour limiter l’implication du gouvernement dans la banque commerciale plutôt que de créer une nouvelle banque nationale. Les opposants soutenaient que séparer les fonds publics des banques ferait trop peu pour restaurer le financement et l’activité commerciale.
Le débat a duré des années. Le Congrès établit finalement un système de trésorerie indépendant en 1840, mais la législation fut abrogée en 1841 à la suite d’un changement politique. Une version plus durable fut adoptée en 1846. Les bénéfices économiques immédiats de la proposition initiale de Van Buren furent limités.
Pendant ce temps, la dépression a sérieusement nui à sa position politique.
Lors de l’élection présidentielle de 1840, Van Buren perdit face à William Henry Harrison.
La crise financière avait donc contribué à transformer non seulement la banque américaine, mais aussi la direction politique du pays et le débat sur les responsabilités économiques fédérales.
Andrew Jackson était-il responsable de la panique de 1837 ?
Les politiques de Jackson occupent une place centrale dans l’histoire de la crise, mais la question nécessite de distinguer les conditions contributives des déclencheurs immédiats. Sa confrontation avec la Seconde Banque a modifié la structure bancaire nationale. La circulaire d’espèces de son administration augmenta la demande d’or et d’argent dans les transactions de terres publiques. Les politiques fédérales de dépôt ont influencé le transfert des réserves entre institutions financières.
Ces développements ont eu de l’importance.
Pourtant, la crise a aussi reflété une expansion rapide du crédit privé, des achats spéculatifs d’actifs, une exposition excessive au coton, une dépendance au financement britannique et la vulnérabilité des banques opérant avec des réserves immédiatement disponibles limitées.
Même les historiens qui s’accordent sur ces faits diffèrent sur leur importance relative. Certains récits soulignent la perte de discipline liée au déclin de la Seconde Banc. D’autres se concentrent sur le mouvement des soldes et des pièces publiques entre banques. D’autres encore accordent un poids particulier aux restrictions de crédit britanniques, à l’effondrement des entreprises commerciales et à la baisse des prix du coton.
Ces explications ne doivent pas nécessairement être mutuellement exclusives. Un système bancaire peut devenir vulnérable pour un ensemble de raisons et s’effondrer sous la pression d’une autre. Cela est particulièrement vrai lorsque différentes institutions financières dépendent les unes des autres.
La conclusion la plus défendable est que la politique jacksonienne a contribué aux conditions entourant la panique, tandis que la spéculation privée et les troubles financiers internationaux ont contribué à transformer ces conditions en une crise systémique.
Blâmer un seul président obscurcit la structure économique qui a rendu la catastrophe possible.
Ce que la panique de 1837 révéla sur la stabilité financière
La panique de 1837 a mis en lumière une faiblesse qui allait réapparaître à plusieurs reprises dans l’histoire financière. L’expansion économique peut donner l’impression d’une richesse abondante tout en augmentant la dépendance à l’emprunt continu. Les banques financent l’investissement. Les prix des actifs augmentent. Les emprunteurs gagnent en confiance, et les prêteurs sont plus enclins à accorder du crédit. Le système peut sembler sain précisément parce que l’expansion est toujours en cours.
Mais la hausse des prix des actifs ne garantit pas que les dettes puissent être remboursées, et les investissements précieux à long terme ne fournissent pas nécessairement l’argent disponible nécessaire en cas de panique.
Lorsque la confiance faiblit, les demandes de paiement immédiat peuvent submerger les institutions dont les actifs sont bloqués dans des prêts à plus long terme.
La crise a également démontré la nature internationale de la vulnérabilité financière.
Les banques américaines n’avaient pas besoin d’opérer à Londres pour être affectées par les conditions monétaires britanniques. Leurs emprunteurs et partenaires commerciaux étaient déjà connectés aux marchés de crédit britanniques par le commerce et la finance.
Les États-Unis ont finalement développé de nouveaux arrangements bancaires, bien que d’importantes paniques financières se soient poursuivies tout au long du XIXe siècle.
Le système de la Réserve fédérale, créé en 1913, est né bien plus tard des débats persistants sur l’instabilité bancaire et la nécessité d’un système monétaire plus flexible.
Il serait inexact de décrire la panique de 1837 comme la cause directe de la création de la Réserve fédérale. Mais la crise faisait partie d’une histoire plus longue qui a démontré les dangers récurrents de la fragmentation bancaire et des contractions soudaines du crédit.
La leçon fondamentale de 1837 était que la prospérité financière et la stabilité financière ne sont pas la même chose.
Les États-Unis avaient des industries en croissance, un commerce en expansion, des terres précieuses et un potentiel économique énorme. Ce qui lui manquait, c’était un système financier capable d’absorber une grave perte de confiance sans répandre la détresse dans toute l’économie. Lorsque le crédit se contractait, la richesse créée pendant le boom ne pouvait pas être immédiatement convertie en argent nécessaire au règlement des obligations. Les dommages qui en résultèrent durèrent des années.
La panique de 1837 fut donc plus qu’un différend sur la politique bancaire ou un effondrement des prix spéculatifs des terres. Ce fut une première démonstration de la façon dont le crédit intérieur, le commerce international, les finances publiques et la confiance publique pouvaient devenir si interconnectés que la perturbation, en partie, menaçait l’ensemble du système.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Federal Deposit Insurance Corporation (FDIC). 1800–1849: Historical Timeline, including the Panic of 1837. FDIC, historical banking chronology.
https://www.fdic.gov/history/1800-1849 Archives d’État / Document officiel - David J. Erickson. Before the Fed: The Historical Precedents of the Federal Reserve System. Federal Reserve History. Covers the Second Bank of the United States, Jackson’s Bank War, and early American monetary institutions.
https://www.federalreservehistory.org/essays/before-the-fed Banque centrale / Autorité monétaire - Harvard Business School, Baker Library Historical Collections. 1837: The Hard Times. Historical research on speculation, banking practices, commercial failures, and the consequences of the panic.
https://www.library.hbs.edu/hc/crises/1837.html Recherche académique évaluée - Peter L. Rousseau. Jacksonian Monetary Policy, Specie Flows, and the Panic of 1837. The Journal of Economic History, Vol. 62, No. 2, 2002, pp. 457–488. National Bureau of Economic Research Working Paper 7528, February 2000.
https://www.nber.org/papers/w7528 Recherche académique évaluée - Stephen W. Campbell. The Transatlantic Financial Crisis of 1837. Oxford Research Encyclopedia of Latin American History, Oxford University Press, 2017.
https://doi.org/10.1093/acrefore/9780199366439.013.399 Recherche académique évaluée - John Joseph Wallis. What Caused the Crisis of 1839? National Bureau of Economic Research, Historical Working Paper 0133, April 2001.
https://www.nber.org/papers/h0133 Recherche académique évaluée - Sharon Ann Murphy. Banking on Slavery: Financing Southern Expansion in the Antebellum United States. University of Chicago Press, 2023. Research on southern banking, slavery, plantation finance, and the panics of 1837 and 1839.
https://doi.org/10.7208/chicago/9780226824604.001.0001 Recherche académique évaluée - Levi Woodbury, U.S. Treasury Department. Circular from the Secretary of the Treasury to Receivers of Public Money and to the Deposit Banks. July 11, 1836. Primary document establishing the Specie Circular requirements. The American Presidency Project, University of California, Santa Barbara.
https://www.presidency.ucsb.edu/documents/circular-from-the-secretary-the-treasury-receivers-public-money-and-the-deposit-banks Recherche académique évaluée - Martin Van Buren. Special Session Message to Congress. September 4, 1837. Primary presidential statement addressing the banking crisis and proposed Independent Treasury. Martin Van Buren National Historic Site, National Park Service.
https://www.nps.gov/mava/learn/historyculture/martin-van-buren-september-4-1837-special-session-message.htm Archives d’État / Document officiel - U.S. Department of the Treasury. Levi Woodbury (1834–1841). Official historical biography discussing government deposits, federal surpluses, the Panic of 1837, and the Independent Treasury system.
https://home.treasury.gov/about/history/prior-secretaries/levi-woodbury-1834-1841 Archives d’État / Document officiel - Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La panique de 1837 : comment le boom du crédit américain est devenu une dépression. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/panique-de-1837-causes-ruees-bancaires-et/
MLA (9th ed.): Ç., Soner, ed. "La panique de 1837 : comment le boom du crédit américain est devenu une dépression." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/panique-de-1837-causes-ruees-bancaires-et/.
Chicago (17th ed.): Ç., Soner, ed. "La panique de 1837 : comment le boom du crédit américain est devenu une dépression." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), août 24, 2026. https://forgottenfortunes.net/fr/panique-de-1837-causes-ruees-bancaires-et/.
Have an idea for another financial history documentary or article? Request a story →