In diesem Artikel
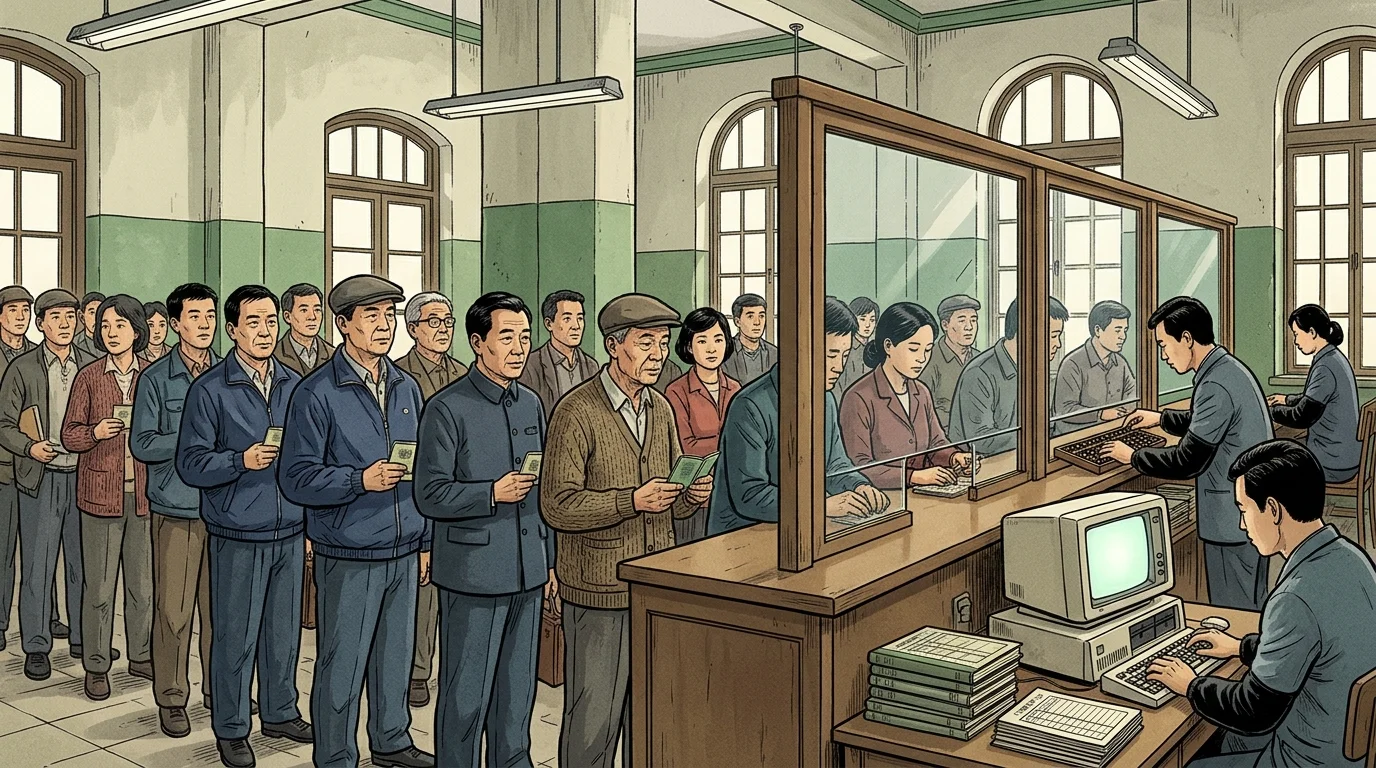
Am Morgen des 5. Januar 1950 stand der Eisenbahnarbeiter Chi Chen-sheng an der Spitze einer winterlichen Warteschlange vor der Filiale der Chinesischen Volksbank in Kaifeng in der Provinz Henan und wartete darauf, seinen Jahresendbonus in das erste Staatsschuldinstrument des neu gegründeten Staates zu investieren. Das von ihm erworbene Wertpapier – die Paritätsanleihe des Volkssieges (Renmin Shengli Zheshi Gongzhai) – lautete nicht auf eine nominale Papierwährung. Nach zwölf Jahren Krieg und dem währungspolitischen Zusammenbruch unter der Kuomintang begegneten chinesische städtische Sparer Papiergeld mit tiefem Misstrauen. Stattdessen koppelten der Wirtschaftsstratege Chen Yun und Finanzminister Bo Yibo die Anleihe an einen physischen Warenkorb aus Reis, Weizenmehl, weißem Baumwollstoff und Kohle. In den folgenden drei Jahrzehnten schwankte die Volksrepublik China von dieser genialen rohstoffindexierten Stabilisierungsanleihe zu einer ideologischen Kampagne, die bis 1968 jegliche Staatsverschuldung beseitigte, bevor die Haushaltsdefizite der Post-Mao-Ära die Regierung unter Deng Xiaoping im Januar 1981 dazu zwangen, nationale Staatsanleihen wiederzubeleben. [1]
Das Hyperinflationserbe der Kuomintang und das Haushaltsdefizit von 1950
Als am 1. Oktober 1949 in Peking die Zentrale Volksregierung ausgerufen wurde, erbte sie ein Währungssystem, das durch eine der schlimmsten Hyperinflationen des zwanzigsten Jahrhunderts zerrüttet war. Bis August 1948 lagen die Großhandelspreise in den von den Nationalisten kontrollierten Städten rund sechs Millionen Mal höher als vor dem Krieg im August 1937, und die unglückseligen Gold-Yuan-Banknoten der Kuomintang waren innerhalb weniger Monate nach ihrer Ausgabe zu Altpapier verfallen. Obwohl die kommunistischen Behörden über die Chinesische Volksbank den neuen Renminbi einführten, rissen militärische Feldzüge zur Sicherung des Südwestens und Südens des Landes – gepaart mit den Kosten für die Verpflegung und Besoldung von etwa neun Millionen Militär- und Verwaltungsangehörigen – sofort eine Lücke in den Haushalt. [2]
Im Dezember 1949 legte Finanzminister Bo Yibo dem Rat der Zentralen Volksregierung den Entwurf für den Staatshaushalt 1950 vor. Die Militärausgaben machten 38,8 Prozent der geplanten Gesamtausgaben aus, die Verwaltungskosten beanspruchten 21,4 Prozent und Investitionen in Staatsunternehmen verschlangen 23,9 Prozent. Die ordentlichen Einnahmen – angeführt von in Getreide entrichteten Agrarsteuern (41,4 Prozent der Einnahmen), städtischen Industrie- und Gewerbesteuern (38,9 Prozent) sowie Gewinnen der Staatsunternehmen (17,1 Prozent) – deckten lediglich 81,3 Prozent der geplanten Ausgaben. Dies hinterließ ein Haushaltsdefizit von 18,7 Prozent. Entschlossen, die Finanzierung des gesamten Fehlbetrags durch inflationäres Gelddrucken zu vermeiden, beschloss die Regierung, 61,6 Prozent des Defizits durch eine begrenzte Notenausgabe und 38,4 Prozent – was 7,2 Prozent der gesamten Staatsausgaben entsprach – durch eine inländische Staatsanleihe zu decken. [3]
| Kennzahl / Betrag | Historische Bedeutung & Dokumentierter Kontext |
|---|---|
| 3,3 Prozent | Nachdem 1978 noch ein bescheidener Haushaltsüberschuss von 1,02 Milliarden ¥ verzeichnet worden war, stürzte der Zentralhaushalt 1979 in ein Defizit von 13,54 Milliarden ¥ (3,3 Prozent des BIP) und 1980 von 6,89 Milliarden ¥ (1,5 Prozent des BIP). |
| 1,0 Prozent | Bei dieser ersten Emission im Jahr 1981 nahm der Staat 4,87 Milliarden ¥ auf – was 1,0 Prozent von Chinas BIP in Höhe von 489,16 Milliarden ¥ entsprach – und trug dazu bei, den Zentralhaushalt 1981 wieder auf einen technischen Überschuss von 3,74 Milliarden ¥ zu bringen. |
Der Mechanismus der Paritätseinheit des Volkssieges (Fen)
Die am 2. Dezember 1949 unter der wirtschaftlichen Leitung von Chen Yun, dem Vorsitzenden des Finanz- und Wirtschaftsausschusses des Regierungsverwaltungsrates, genehmigten Paritätsanleihen des Volkssieges von 1950 sollten überschüssige städtische Liquidität abschöpfen und gleichzeitig die Anleihegläubiger vor einer Währungsabwertung schützen. Sowohl der Kaufpreis als auch alle nachfolgenden Tilgungs- und Zinszahlungen wurden in einer rohstoffbasierten Rechnungseinheit berechnet, die als Paritätseinheit oder fen (wörtlich „Anteil“ oder „Sachwerteinheit“) bezeichnet wurde. [4]
Jede einzelne Paritätseinheit war gesetzlich definiert als der kombinierte Großhandelsmarktwert von vier Gütern des täglichen Bedarfs in sechs großen Handelszentren – Shanghai, Tianjin, Hankou, Xi’an, Guangzhou und Chongqing:
- Getreide: 6 Kätti (3 Kilogramm) Reis – oder Hirse in Tianjin –, gewichtet nach regionalen Großhandelspreisen.
- Weizenmehl: 1,5 Kätti (0,75 Kilogramm) Standard-Weizenmehl.
- Baumwolltextilien: 4 chinesische Fuß (etwa 1,33 Meter) feiner weißer Baumwollstoff.
- Brennstoff: 16 Kätti (8 Kilogramm) Kohle.
Die Chinesische Volksbank berechnete und veröffentlichte alle zehn Tage den offiziellen Großhandelswert des fen in Renminbi. Die Anleihen wurden mit einem jährlichen Zinssatz von 5 Prozent verzinst, der ebenfalls in Paritätseinheiten berechnet wurde, und sollten zwischen 1951 und 1955 in fünf Jahresraten getilgt werden. Der Staat genehmigte für 1950 eine Gesamtausgabe von 200 Millionen Einheiten und legte am 5. Januar 1950 die erste Tranche von 100 Millionen Einheiten auf. Obwohl die Zeichnungen offiziell als freiwillig bezeichnet wurden, wurden sie über städtische Quoten organisiert, die sich an private Industrielle, Kaufleute und wohlhabende Stadtbewohner richteten. Allein in Shanghai zeichneten Textilmagnaten der Wing On Cotton Mill am Eröffnungstag 100.000 Einheiten, während andere große Spinnereien jeweils zwischen 45.000 und 50.000 Einheiten zusagten. [5]
Gepaart mit Chen Yuns zentralisierten staatlichen Handelsinterventionen auf den Getreide- und Baumwollmärkten sowie der Vereinheitlichung der nationalen Haushaltseinnahmen und -ausgaben im März 1950 zogen die Paritätsanleihen rasch spekulatives Bargeld aus den Handelszentren ab. Die Großhandelspreise stabilisierten sich bis zum Frühjahr 1950 in ganz China, sodass die zweite Tranche von 100 Millionen Einheiten überflüssig wurde, nachdem rund 140 Millionen Einheiten gezeichnet worden waren. [6]
Von den Nationalen Wirtschaftsaufbauanleihen zu „Weder inneren noch äußeren Schulden“
Sobald die Preisstabilität gesichert war, ging China von der Krisenstabilisierung zur industriellen Fünfjahresplanung nach sowjetischem Vorbild über. Zwischen 1950 und 1955 nahm Peking mittelfristige Rubelkredite bei der Sowjetunion auf, um militärische Ausrüstung während des Koreakrieges und Industrieanlagen für Vorzeigeprojekte des Ersten Fünfjahresplans zu finanzieren. Im Inland legte das Finanzministerium zwischen 1954 und 1958 fünf jährliche Emissionen von Nationalen Wirtschaftsaufbauanleihen (Guojia Jingji Jianshe Gongzhai) auf, die nicht in Rohstoffeinheiten, sondern im neu aufgewerteten Renminbi denominiert waren, um die Löhne der Haushalte und die Ersparnisse des Privatsektors für die Schwerindustrie zu mobilisieren. [7]
Unterdessen veränderte die sozialistische Umgestaltung der Privatindustrie die chinesische Finanzbasis grundlegend. Unter dem System der „einheitlichen Abführung und einheitlichen Ausgabe“ (tongshou tongzhi) führten staatliche Unternehmen fast ihre gesamten Buchgewinne und Abschreibungsrücklagen direkt an die zentrale Staatskasse ab, während sie ihr Investitionskapital durch nicht rückzahlbare Haushaltszuwendungen erhielten. Bis 1953 waren die Staatseinnahmen auf über 30 Prozent des Bruttoinlandsprodukts gestiegen, verglichen mit 16 Prozent im Jahr 1950. Da der Staat hohe administrative Preise für Industriegüter neben niedrigen Beschaffungspreisen für Agrargüter festlegte – die sogenannte „Preisschere“ –, generierten die Gewinnabführungen der Staatsunternehmen und die Industriesteuern ausreichende Einnahmen, um den Kapitalaufbau ohne den Verkauf von Anleihen zu finanzieren. [8]
Nach der Aussetzung der Ausgabe nationaler Anleihen nach 1958 und dem Ausbruch des chinesisch-sowjetischen Zerwürfnisses im Jahr 1960 erhob die Führung unter Mao Zedong die Schuldentilgung zu einer Frage des sozialistischen Stolzes. China beschleunigte die Rückzahlung seiner sowjetischen Kredite und beglich 1965 vorzeitig alle äußeren Verpflichtungen gegenüber Moskau. Drei Jahre später, im Jahr 1968, schloss das Finanzministerium die letzten Tilgungs- und Zinszahlungen für die Nationalen Wirtschaftsaufbauanleihen der 1950er Jahre ab. In den folgenden dreizehn Jahren (1968–1980) feierten offizielle staatliche Verlautbarungen China als eine seltene souveräne Macht, die „weder innere noch äußere Schulden“ (ji wu neizhai, you wu waizhai) besaß.
Der finanzielle Engpass von 1979–1980 und der Zusammenbruch der Einheitsfinanzierung
Unter der Rhetorik der schuldenfreien Eigenständigkeit unterdrückte das maoistische Finanzmodell den Konsum der privaten Haushalte und entzog der Infrastruktur langfristiges Kapital. Als Deng Xiaoping und Chen Yun Ende 1978 die „Reform und Öffnung“ einleiteten, lockerte der Staat bewusst die Abschöpfung ländlicher und städtischer Überschüsse. Die Regierung hob die landwirtschaftlichen Beschaffungspreise an, um die Einkommen der Bauern zu steigern, gewährte den städtischen Arbeitern Lohnerhöhungen und Boni und erlaubte den Staatsunternehmen, einen Teil ihrer Gewinne einzubehalten, anstatt alles nach Peking abzuführen.
Diese Reformen, kombiniert mit erhöhten Ausgaben für den Kapitalaufbau und den militärischen Kosten des Grenzkrieges mit Vietnam im Jahr 1979, brachten den ausgeglichenen Haushalt sofort ins Wanken. Nachdem 1978 noch ein bescheidener Haushaltsüberschuss von 1,02 Milliarden ¥ verzeichnet worden war, stürzte der Zentralhaushalt 1979 in ein Defizit von 13,54 Milliarden ¥ (3,3 Prozent des BIP) und 1980 von 6,89 Milliarden ¥ (1,5 Prozent des BIP). Erste Versuche, diese Fehlbeträge durch Überziehungskredite bei der Chinesischen Volksbank zu decken, heizten bis 1980 einen starken Anstieg der Einzelhandelsinflation an, was Chen Yun und die Veteranen der Stabilisierungskampagne von 1950 alarmierte.
Deng Xiaopings Rückkehr zu Staatsanleihen (Guokuquan) im Jahr 1981
Um die Haushaltslücke ohne das Drucken von Geld zu schließen, brach der Staatsrat das zweiundzwanzigjährige ideologische Tabu gegen inländische Staatsverschuldung. Im Januar 1981 erließ die Regierung die Vorschriften über die Staatsanleihen der Volksrepublik China, die das Finanzministerium ermächtigten, Nationale Staatsanleihen (Guokuquan) auszugeben. Bei dieser ersten Emission im Jahr 1981 nahm der Staat 4,87 Milliarden ¥ auf – was 1,0 Prozent von Chinas BIP in Höhe von 489,16 Milliarden ¥ entsprach – und trug dazu bei, den Zentralhaushalt 1981 wieder auf einen technischen Überschuss von 3,74 Milliarden ¥ zu bringen.
Da es in China 1981 keinen Sekundärmarkt für Wertpapiere gab, stützten sich die frühen Guokuquan-Emissionen auf eine administrative Zuteilung nach dem Vorbild der Kampagnen der 1950er Jahre. Quoten wurden nach unten durch Provinzregierungen, Staatsunternehmen und städtische Arbeitseinheiten (danwei) zugewiesen, welche die Anleihezeichnungen direkt von den Löhnen der Arbeiter und den Unternehmensmitteln abzogen. Physische Papierzertifikate konnten nicht frei gehandelt oder diskontiert werden, was zu weit verbreiteten Schwarzmarktabschlägen mit hohen Verlusten führte, bis das Finanzministerium 1988 einen Pilot-Schaltermarkt für physische Anleihen in 61 Städten einführte und die elektronische Verwahrung an der neu gegründeten Shanghaier Börse im Dezember 1990–1991 zentralisierte.
Bis 1993–1994, als Peking dem Finanzministerium gesetzlich untersagte, Überziehungskredite bei der Chinesischen Volksbank in Anspruch zu nehmen, waren die ausstehenden inländischen Schulden von 4,87 Milliarden ¥ im Jahr 1981 auf 128,27 Milliarden ¥ gestiegen. Der Weg von der Rohstoff-Paritätseinheit des Jahres 1950 zu den Guokuquan von 1981 veranschaulichte eine dauerhafte Lektion der modernen chinesischen Staatsfinanzen: Während administrative Befehle formelle Staatsanleihen durch die Beschlagnahmung von Unternehmensüberschüssen kurzzeitig beseitigen konnten, erforderte marktorientiertes Wachstum einen liquiden Markt für Staatsanleihen, um Kapital zu bepreisen und die makroökonomische Stabilität zu steuern.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Yang P’ei-hsin, „China Tackles Her Financial Problems,“ People’s China, Vol. 1, No. 3, February 1, 1950. Historische & Finanzielle Referenz
- Central People’s Government of the PRC, „Article 40: Public Finance — The Common Program of the People’s Republic of China (1949–1954),“ Common Program Historical Archive, 1949. Historische & Finanzielle Referenz
- Chen Hsing, „The Home Market Is Doing Well,“ People’s China, No. 2, January 16, 1956. Historische & Finanzielle Referenz
- Shuanglin Lin, „China’s Fiscal Policy and Fiscal Sustainability,“ Economic Research Institute for ASEAN and East Asia (ERIA) Research Project Report, No. 2010-01, March 2011. Historische & Finanzielle Referenz
- Marlene Amstad and Zhiguo He, „Chinese Bond Market and Interbank Market,“ National Bureau of Economic Research (NBER) Working Paper, No. 25549, February 2019. Wissenschaftliche Fachpublikation
- William P. Alford and Shen Yuanyuan, „Emerging Securities Markets in China: Capitalism with Chinese Characteristics,“ The China Quarterly (Cambridge University Press), Vol. 140, December 1994. Wissenschaftliche Fachpublikation
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Von Warenparitätseinheiten zur Schuldenfreiheit: Chinas Staatsanleihen-Experiment (1950–1981). In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/peoples-victory-parity-bonds-chinas-ruckkehr/
MLA (9th ed.): Ç., Soner, ed. "Von Warenparitätseinheiten zur Schuldenfreiheit: Chinas Staatsanleihen-Experiment (1950–1981)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/peoples-victory-parity-bonds-chinas-ruckkehr/.
Chicago (17th ed.): Ç., Soner, ed. "Von Warenparitätseinheiten zur Schuldenfreiheit: Chinas Staatsanleihen-Experiment (1950–1981)." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), Oktober 28, 2026. https://forgottenfortunes.net/de/peoples-victory-parity-bonds-chinas-ruckkehr/.
Have an idea for another financial history documentary or article? Request a story →