En este artículo
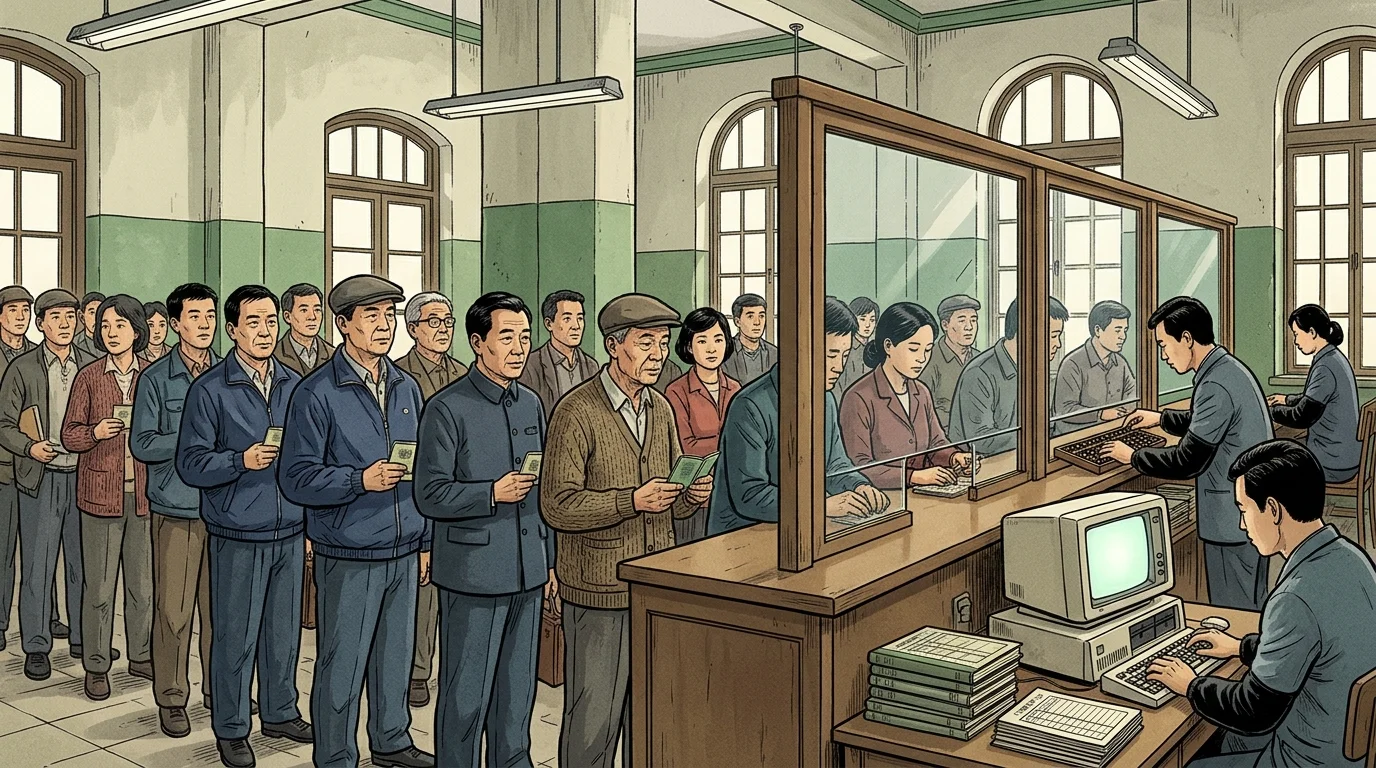
En la mañana del 5 de enero de 1950, el ferroviario Chi Chen-sheng encabezaba una cola invernal ante la sucursal del Banco Popular de China en Kaifeng, provincia de Henan, esperando para destinar su paga de fin de año al primer instrumento de deuda soberana del recién fundado Estado. El título que compró —el Bono de Paridad de la Victoria del Pueblo (Renmin Shengli Zheshi Gongzhai)— no estaba denominado en moneda de papel nominal. Tras doce años de guerra y del colapso monetario del Kuomintang, los ahorradores urbanos chinos trataban los billetes de papel con profunda desconfianza. En su lugar, el estratega económico Chen Yun y el ministro de Finanzas Bo Yibo anclaron el bono a una cesta física de arroz, harina de trigo, tela blanca de algodón y carbón. A lo largo de las tres décadas siguientes, la República Popular China pasó de este ingenioso empréstito de estabilización indexado a productos básicos a una campaña ideológica que erradicó todo endeudamiento soberano en 1968, antes de que los déficits fiscales posteriores a Mao obligaran a la administración de Deng Xiaoping a resucitar los bonos del Tesoro nacional en enero de 1981. [1]
El legado de la hiperinflación del Kuomintang y el déficit fiscal de 1950
Cuando el Gobierno Popular Central se proclamó en Pekín el 1 de octubre de 1949, heredó un sistema monetario destrozado por una de las peores hiperinflaciones del siglo XX. Hacia agosto de 1948, los precios al por mayor en las ciudades en manos nacionalistas eran aproximadamente seis millones de veces más altos que sus niveles de agosto de 1937, antes de la guerra, y los malogrados billetes del Yuan Oro del Kuomintang se habían desintegrado en papel inservible pocos meses después de su emisión. Aunque las autoridades comunistas introdujeron el nuevo renminbi a través del Banco Popular de China, las campañas militares para asegurar el suroeste y el sur del país —sumadas al coste de alimentar y pagar a unos nueve millones de personas entre militares y personal administrativo— crearon una brecha fiscal inmediata. [2]
En diciembre de 1949, el ministro de Finanzas Bo Yibo presentó el anteproyecto del presupuesto nacional de 1950 al Consejo del Gobierno Popular Central. Los gastos militares representaban el 38,8 por ciento del gasto total previsto, los costes administrativos se llevaban el 21,4 por ciento y las inversiones en empresas estatales absorbían el 23,9 por ciento. Los ingresos ordinarios —encabezados por los impuestos agrícolas pagados en grano (41,4 por ciento de los ingresos), los impuestos industriales y comerciales urbanos (38,9 por ciento) y los beneficios de las empresas estatales (17,1 por ciento)— cubrían solo el 81,3 por ciento del gasto previsto. Ello dejaba un déficit presupuestario del 18,7 por ciento. Decidido a evitar financiar todo el desfase mediante la impresión inflacionaria de billetes, el Gobierno resolvió cubrir el 61,6 por ciento del déficit con una emisión limitada de billetes y el 38,4 por ciento —equivalente al 7,2 por ciento del gasto nacional total— mediante un empréstito público interno. [3]
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| 3,3 por ciento | Tras registrar un modesto superávit presupuestario de 1.020 millones de yuanes en 1978, el presupuesto central se hundió en un déficit de 13.540 millones de yuanes en 1979 (el 3,3 por ciento del PIB) y de 6.890 millones de yuanes en 1980 (el 1,5 por ciento del PIB). |
| 1,0 por ciento | En aquella emisión inaugural de 1981, el Estado recaudó 4.870 millones de yuanes —equivalentes al 1,0 por ciento del PIB chino de 489.160 millones de yuanes—, lo que contribuyó a devolver el presupuesto central de 1981 a un superávit técnico de 3.740 millones de yuanes. |
Mecanismo de la unidad de paridad de la Victoria del Pueblo (Fen)
Aprobados el 2 de diciembre de 1949, bajo la dirección económica de Chen Yun, que presidía el Comité de Asuntos Financieros y Económicos del Consejo de Administración Gubernamental, los Bonos de Paridad de la Victoria del Pueblo de 1950 se concibieron para absorber el exceso de liquidez urbana y garantizar a los tenedores de bonos frente a la depreciación monetaria. Tanto el precio de compra como todos los pagos posteriores de capital e intereses se calculaban en una unidad de contabilidad de productos básicos denominada unidad de paridad, o fen (literalmente «parte» o «unidad en especie»). [4]
Cada unidad de paridad se definía legalmente como el valor combinado de mercado al por mayor de cuatro artículos de primera necesidad en seis grandes centros comerciales —Shanghái, Tianjin, Hankou, Xi’an, Guangzhou y Chongqing:
- Grano: 6 catties (3 kilogramos) de arroz —o mijo en Tianjin— ponderados según los precios regionales al por mayor.
- Harina de trigo: 1,5 catties (0,75 kilogramos) de harina de trigo estándar.
- Textil de algodón: 4 pies chinos (aproximadamente 1,33 metros) de fina tela blanca de algodón.
- Combustible: 16 catties (8 kilogramos) de carbón.
El Banco Popular de China calculaba y publicaba el valor oficial al por mayor del fen en renminbi cada diez días. Los bonos tenían un tipo de interés anual del 5 por ciento, también calculado en unidades de paridad, y estaban previstos para su amortización en cinco plazos anuales entre 1951 y 1955. El Estado autorizó una emisión total de 200 millones de unidades en 1950 y lanzó el primer tramo de 100 millones de unidades el 5 de enero de 1950. Aunque oficialmente se describía como voluntaria, la suscripción se organizó mediante cuotas municipales dirigidas a industriales privados, comerciantes y residentes urbanos acomodados. Solo en Shanghái, los magnates textiles de la Wing On Cotton Mill suscribieron 100.000 unidades el día de apertura, mientras que otras grandes fábricas se comprometieron a entre 45.000 y 50.000 unidades cada una. [5]
Combinados con las intervenciones comerciales centralizadas del Estado que Chen Yun aplicó en los mercados de grano y algodón y con la unificación de los ingresos y gastos fiscales nacionales de marzo de 1950, los bonos de paridad drenaron con rapidez el efectivo especulativo de los centros comerciales. Los precios al por mayor se estabilizaron en toda China hacia la primavera de 1950, lo que hizo innecesario el segundo tramo de 100 millones de unidades después de que se hubieran suscrito unos 140 millones de unidades. [6]
De los Bonos de Construcción Económica Nacional a «ni deuda interna ni externa»
Una vez asegurada la estabilidad de precios, China pasó de la estabilización de crisis a la planificación industrial quinquenal de estilo soviético. Entre 1950 y 1955, Pekín contrató créditos a medio plazo en rublos de la Unión Soviética para financiar suministros militares durante la Guerra de Corea y equipamiento industrial para los proyectos emblemáticos del Primer Plan Quinquenal. En el plano interno, entre 1954 y 1958, el Ministerio de Finanzas colocó cinco emisiones anuales de Bonos de Construcción Económica Nacional (Guojia Jingji Jianshe Gongzhai), denominados en el renminbi recién revaluado en lugar de en unidades de productos básicos, para movilizar los salarios de los hogares y el ahorro del sector privado hacia la industria pesada. [7]
Entretanto, la transformación socialista de la industria privada alteró de raíz la base fiscal china. Bajo el sistema de «remisión unitaria y gasto unitario» (tongshou tongzhi), las empresas estatales remitían casi la totalidad de sus beneficios contables y de sus dotaciones de amortización directamente al tesoro central, mientras recibían su capital de inversión mediante subvenciones presupuestarias no reembolsables. Hacia 1953, los ingresos estatales habían superado el 30 por ciento del producto interior bruto, frente al 16 por ciento de 1950. Dado que el Estado fijaba precios administrativos altos para las manufacturas industriales junto a precios bajos de compra para los productos agrícolas —las «tijeras de precios»—, las remisiones de beneficios de las empresas estatales y los impuestos industriales generaban ingresos suficientes para financiar la construcción de capital sin ventas de bonos. [8]
Tras la suspensión de las emisiones de bonos nacionales después de 1958 y el estallido de la ruptura sino-soviética en 1960, la dirección de Mao Zedong elevó la erradicación de la deuda a cuestión de orgullo socialista. China aceleró los reembolsos de sus préstamos soviéticos y saldó por adelantado todas las obligaciones externas con Moscú en 1965. Tres años después, en 1968, el tesoro completó las últimas amortizaciones de capital e intereses de los Bonos de Construcción Económica Nacional de la década de 1950. Durante los trece años siguientes (1968-1980), las proclamas estatales oficiales celebraron a China como una rara potencia soberana que no poseía «ni deuda interna ni externa» (ji wu neizhai, you wu waizhai).
El aprieto fiscal de 1979-1980 y el desmoronamiento de las finanzas unitarias
Bajo la retórica de la autosuficiencia libre de deuda, el modelo fiscal maoísta reprimía el consumo de los hogares y privaba a la infraestructura de capital a largo plazo. Cuando Deng Xiaoping y Chen Yun iniciaron la «Reforma y Apertura» a finales de 1978, el Estado aflojó deliberadamente su extracción de los excedentes rurales y urbanos. El Gobierno subió los precios de compra agrícola para impulsar los ingresos campesinos, concedió alzas salariales y primas a los trabajadores urbanos y permitió a las empresas estatales retener una parte de sus beneficios en lugar de remitirlo todo a Pekín.
Estas reformas, junto con el elevado gasto en construcción de capital y los costes militares de la guerra fronteriza de 1979 con Vietnam, fracturaron de inmediato el presupuesto equilibrado. Tras registrar un modesto superávit presupuestario de 1.020 millones de yuanes en 1978, el presupuesto central se hundió en un déficit de 13.540 millones de yuanes en 1979 (el 3,3 por ciento del PIB) y de 6.890 millones de yuanes en 1980 (el 1,5 por ciento del PIB). Los primeros intentos de cubrir estos desfases mediante descubiertos del Banco Popular de China alimentaron un fuerte repunte de la inflación minorista hacia 1980, lo que alarmó a Chen Yun y a los veteranos de la campaña de estabilización de 1950.
El regreso de Deng Xiaoping a los bonos del Tesoro en 1981 (Guokuquan)
Para cerrar la brecha fiscal sin imprimir moneda, el Consejo de Estado rompió el tabú ideológico de veintidós años contra el endeudamiento soberano interno. En enero de 1981, el Gobierno promulgó el Reglamento sobre los Bonos del Tesoro de la República Popular China, que autorizaba al Ministerio de Finanzas a emitir Bonos del Tesoro Nacional (Guokuquan). En aquella emisión inaugural de 1981, el Estado recaudó 4.870 millones de yuanes —equivalentes al 1,0 por ciento del PIB chino de 489.160 millones de yuanes—, lo que contribuyó a devolver el presupuesto central de 1981 a un superávit técnico de 3.740 millones de yuanes.
Como China carecía de un mercado secundario de valores en 1981, las primeras emisiones de Guokuquan se apoyaron en el prorrateo administrativo inspirado en las campañas de la década de 1950. Las cuotas se asignaban de arriba abajo a través de los gobiernos provinciales, las empresas estatales y las unidades de trabajo urbanas (danwei), que deducían la suscripción de bonos directamente de los salarios de los trabajadores y de los fondos de las empresas. Los certificados físicos de papel no podían negociarse ni descontarse libremente, lo que dio lugar a un generalizado descuento en el mercado negro con fuertes pérdidas hasta que el Ministerio de Finanzas lanzó un mercado piloto de bonos físicos en mostrador en 61 ciudades en 1988 y centralizó la custodia electrónica en la recién creada Bolsa de Shanghái entre diciembre de 1990 y 1991.
Hacia 1993-1994, cuando Pekín prohibió legalmente que el Ministerio de Finanzas recurriera a descubiertos en el Banco Popular de China, la deuda interna pendiente había ascendido de 4.870 millones de yuanes en 1981 a 128.270 millones de yuanes. La trayectoria desde la unidad de paridad de productos básicos de 1950 hasta el Guokuquan de 1981 ilustró una lección permanente de las finanzas públicas chinas modernas: aunque el mando administrativo podía eliminar brevemente los bonos gubernamentales formales confiscando los excedentes de las empresas, el crecimiento orientado al mercado exigía un mercado de deuda soberana líquido para fijar el precio del capital y gestionar la estabilidad macroeconómica.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Yang P’ei-hsin, «China Tackles Her Financial Problems,» People’s China, Vol. 1, No. 3, February 1, 1950. Referencia Histórica y Financiera
- Central People’s Government of the PRC, «Article 40: Public Finance — The Common Program of the People’s Republic of China (1949–1954),» Common Program Historical Archive, 1949. Referencia Histórica y Financiera
- Chen Hsing, «The Home Market Is Doing Well,» People’s China, No. 2, January 16, 1956. Referencia Histórica y Financiera
- Shuanglin Lin, «China’s Fiscal Policy and Fiscal Sustainability,» Economic Research Institute for ASEAN and East Asia (ERIA) Research Project Report, No. 2010-01, March 2011. Referencia Histórica y Financiera
- Marlene Amstad and Zhiguo He, «Chinese Bond Market and Interbank Market,» National Bureau of Economic Research (NBER) Working Paper, No. 25549, February 2019. Investigación Académica Arbitrada
- William P. Alford and Shen Yuanyuan, «Emerging Securities Markets in China: Capitalism with Chinese Characteristics,» The China Quarterly (Cambridge University Press), Vol. 140, December 1994. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). De unidades de paridad de productos básicos a deuda cero: el experimento de bonos soberanos de China (1950-1981). In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/bonos-de-paridad-de-la-victoria-del-pueblo-y/
MLA (9th ed.): Ç., Soner, ed. "De unidades de paridad de productos básicos a deuda cero: el experimento de bonos soberanos de China (1950-1981)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/bonos-de-paridad-de-la-victoria-del-pueblo-y/.
Chicago (17th ed.): Ç., Soner, ed. "De unidades de paridad de productos básicos a deuda cero: el experimento de bonos soberanos de China (1950-1981)." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 28, 2026. https://forgottenfortunes.net/es/bonos-de-paridad-de-la-victoria-del-pueblo-y/.
Have an idea for another financial history documentary or article? Request a story →