Dans cet article
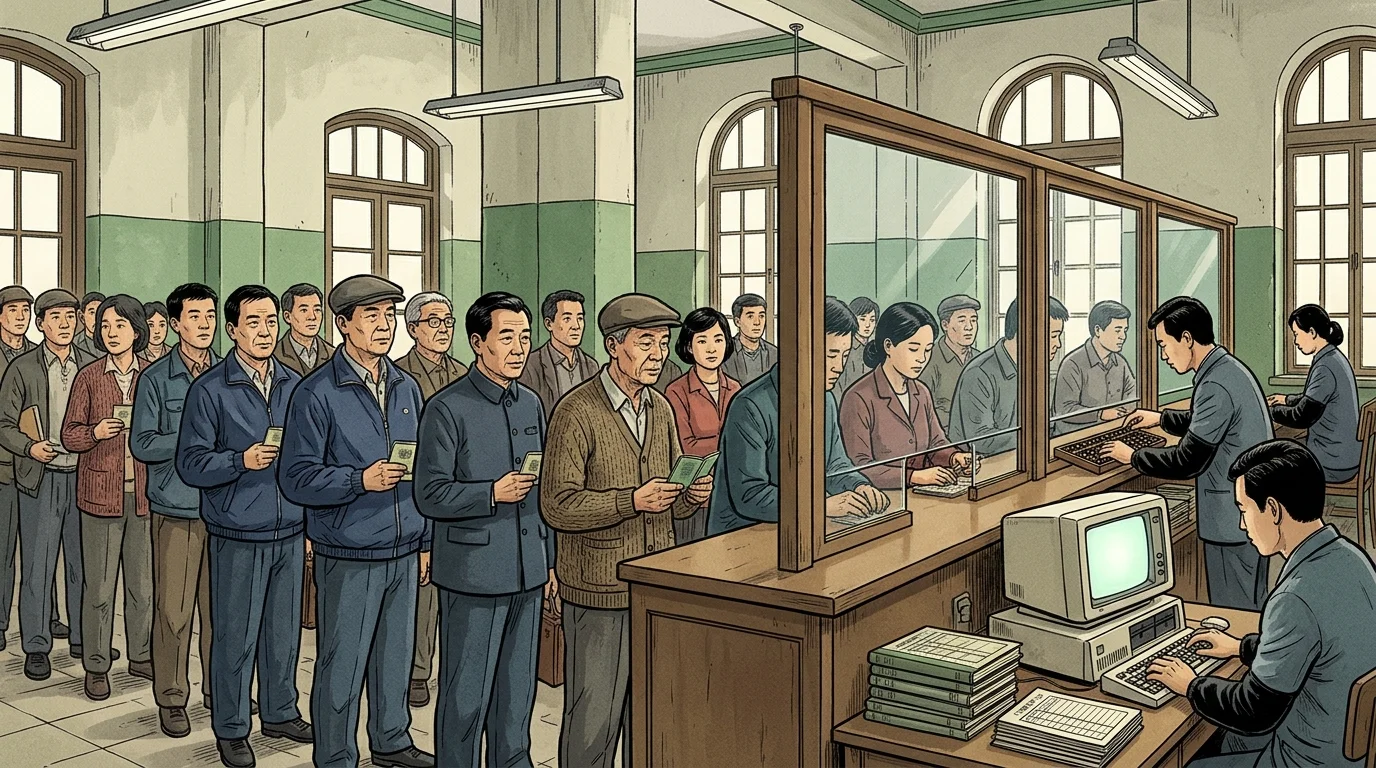
Au matin du 5 janvier 1950, le cheminot Chi Chen-sheng se tenait en tête d’une file d’attente hivernale devant l’agence de la Banque populaire de Chine à Kaifeng, dans la province du Henan, attendant de placer sa prime de fin d’année dans le premier instrument de dette souveraine du jeune État. Le titre qu’il acheta — l’obligation de parité de la Victoire populaire (Renmin Shengli Zheshi Gongzhai) — n’était pas libellé en monnaie papier nominale. Après douze années de guerre et d’effondrement monétaire du Kuomintang, les épargnants urbains chinois traitaient les billets de banque avec une profonde méfiance. Le stratège économique Chen Yun et le ministre des Finances Bo Yibo ancrèrent donc l’obligation à un panier physique de riz, de farine de blé, de toile de coton blanc et de charbon. Au cours des trois décennies suivantes, la République populaire de Chine passa de cet ingénieux emprunt de stabilisation indexé sur les matières premières à une campagne idéologique qui éradiqua tout endettement souverain dès 1968, avant que les déficits budgétaires de l’après-Mao ne contraignent l’administration de Deng Xiaoping à ressusciter les bons du Trésor nationaux en janvier 1981. [1]
L’héritage de l’hyperinflation du Kuomintang et le déficit budgétaire de 1950
Lorsque le Gouvernement populaire central fut proclamé à Pékin le 1er octobre 1949, il hérita d’un système monétaire disloqué par l’une des pires hyperinflations du XXe siècle. En août 1948, les prix de gros dans les villes tenues par les nationalistes étaient environ six millions de fois plus élevés qu’à leur niveau d’avant-guerre d’août 1937, et les billets de yuan-or malheureux du Kuomintang s’étaient désintégrés en papier de rebut quelques mois seulement après leur émission. Bien que les autorités communistes aient introduit le nouveau renminbi par l’intermédiaire de la Banque populaire de Chine, les campagnes militaires visant à sécuriser le sud-ouest et le sud du pays — conjuguées au coût de l’alimentation et de la solde d’environ neuf millions de militaires et d’agents administratifs — créèrent un écart budgétaire immédiat. [2]
En décembre 1949, le ministre des Finances Bo Yibo présenta les grandes lignes du budget national de 1950 au Conseil du Gouvernement populaire central. Les dépenses militaires représentaient 38,8 pour cent des dépenses totales prévues, les coûts administratifs 21,4 pour cent, et les investissements dans les entreprises d’État absorbaient 23,9 pour cent. Les recettes ordinaires — dominées par les impôts agricoles payés en grain (41,4 pour cent des recettes), les impôts industriels et commerciaux urbains (38,9 pour cent) et les bénéfices des entreprises d’État (17,1 pour cent) — ne couvraient que 81,3 pour cent des dépenses prévues. Il en résultait un déficit budgétaire de 18,7 pour cent. Résolu à éviter de financer la totalité du manque à gagner par l’impression inflationniste de billets, le gouvernement décida de couvrir 61,6 pour cent du déficit par une émission limitée de billets et 38,4 pour cent — soit l’équivalent de 7,2 pour cent des dépenses nationales totales — par un emprunt public intérieur. [3]
| Chiffre / Indicateur | Portée historique et contexte d’archives |
|---|---|
| 3,3 pour cent | Après avoir enregistré un modeste excédent budgétaire de 1,02 milliard de yuans en 1978, le budget central plongea dans un déficit de 13,54 milliards de yuans en 1979 (3,3 pour cent du PIB) et de 6,89 milliards de yuans en 1980 (1,5 pour cent du PIB). |
| 1,0 pour cent | Lors de cette émission inaugurale de 1981, l'État leva 4,87 milliards de yuans — soit l'équivalent de 1,0 pour cent du PIB chinois de 489,16 milliards de yuans —, contribuant à ramener le budget central de 1981 à un excédent technique de 3,74 milliards de yuans. |
Le mécanisme de l’unité de parité de la Victoire populaire (fen)
Approuvées le 2 décembre 1949 sous la direction économique de Chen Yun, qui présidait la Commission des affaires financières et économiques du Conseil des affaires administratives du Gouvernement, les obligations de la Victoire populaire de 1950 furent conçues pour absorber l’excès de liquidités urbaines tout en garantissant les porteurs d’obligations contre la dépréciation monétaire. Tant le prix d’achat que l’ensemble des versements ultérieurs de principal et d’intérêts étaient calculés dans une unité de compte en matières premières appelée unité de parité, ou fen (littéralement « part » ou « unité en nature »). [4]
Chaque unité de parité était légalement définie comme la valeur combinée, au prix de gros du marché, de quatre produits de première nécessité dans six grands pôles commerciaux — Shanghai, Tianjin, Hankou, Xi’an, Guangzhou et Chongqing :
- Grain : 6 catties (3 kilogrammes) de riz — ou de millet à Tianjin — pondérés par les prix de gros régionaux.
- Farine de blé : 1,5 catty (0,75 kilogramme) de farine de blé standard.
- Textile de coton : 4 pieds chinois (environ 1,33 mètre) de toile de coton blanc fine.
- Combustible : 16 catties (8 kilogrammes) de charbon.
La Banque populaire de Chine calculait et publiait la valeur officielle de gros du fen en renminbi tous les dix jours. Les obligations portaient un taux d’intérêt annuel de 5 pour cent, également calculé en unités de parité, et devaient être remboursées en cinq versements annuels entre 1951 et 1955. L’État autorisa une émission totale de 200 millions d’unités en 1950, lançant la première tranche de 100 millions d’unités le 5 janvier 1950. Bien qu’officiellement présentées comme volontaires, les souscriptions étaient organisées au moyen de quotas municipaux visant les industriels privés, les marchands et les habitants urbains fortunés. À Shanghai seulement, les magnats du textile de la filature de coton Wing On souscrivirent 100 000 unités dès le jour d’ouverture, tandis que d’autres grandes filatures s’engagèrent pour 45 000 à 50 000 unités chacune. [5]
Associées aux interventions centralisées de commerce d’État de Chen Yun sur les marchés du grain et du coton ainsi qu’à l’unification des recettes et des dépenses budgétaires nationales en mars 1950, les obligations de parité drainèrent rapidement les liquidités spéculatives des centres commerciaux. Les prix de gros se stabilisèrent dans toute la Chine au printemps 1950, rendant inutile la deuxième tranche de 100 millions d’unités après que quelque 140 millions d’unités eurent été souscrites. [6]
Des obligations de construction économique nationale à « ni dette intérieure ni dette extérieure »
Une fois la stabilité des prix assurée, la Chine passa de la stabilisation de crise à la planification industrielle quinquennale de type soviétique. Entre 1950 et 1955, Pékin contracta auprès de l’Union soviétique des crédits en roubles à moyen terme pour financer des fournitures militaires durant la guerre de Corée et des équipements industriels destinés aux projets phares du premier plan quinquennal. Sur le plan intérieur, entre 1954 et 1958, le ministère des Finances émit cinq tranches annuelles d’obligations de construction économique nationale (Guojia Jingji Jianshe Gongzhai), libellées dans le renminbi nouvellement réévalué plutôt qu’en unités de matières premières, afin de mobiliser les salaires des ménages et l’épargne du secteur privé au profit de l’industrie lourde. [7]
Parallèlement, la transformation socialiste de l’industrie privée modifia en profondeur la base budgétaire chinoise. Dans le cadre du système de « versement unitaire et dépense unitaire » (tongshou tongzhi), les entreprises d’État reversaient la quasi-totalité de leurs bénéfices comptables et de leurs dotations aux amortissements directement au trésor central, tout en recevant leur capital d’investissement par le biais de subventions budgétaires non remboursables. Dès 1953, les recettes de l’État avaient dépassé 30 pour cent du produit intérieur brut, contre 16 pour cent en 1950. Parce que l’État fixait des prix administratifs élevés pour les produits manufacturés industriels tout en imposant de bas prix d’achat aux produits agricoles — les « ciseaux des prix » —, les reversements de bénéfices des entreprises d’État et les impôts industriels généraient des recettes suffisantes pour financer la construction d’immobilisations sans vente d’obligations. [8]
Après la suspension des émissions d’obligations nationales en 1958 et l’éclatement de la rupture sino-soviétique en 1960, la direction de Mao Zedong érigea l’éradication de la dette en point de fierté socialiste. La Chine accéléra le remboursement de ses prêts soviétiques, apurant par anticipation en 1965 toutes ses obligations extérieures envers Moscou. Trois ans plus tard, en 1968, le trésor acheva les derniers remboursements de principal et d’intérêts sur les obligations de construction économique nationale des années 1950. Pendant les treize années suivantes (1968-1980), les proclamations officielles de l’État célébrèrent la Chine comme une rare puissance souveraine ne possédant « ni dette intérieure ni dette extérieure » (ji wu neizhai, you wu waizhai).
Le resserrement budgétaire de 1979-1980 et l’effondrement des finances unitaires
Sous la rhétorique de l’autosuffisance sans dette, le modèle budgétaire maoïste comprimait la consommation des ménages et privait les infrastructures de capitaux à long terme. Lorsque Deng Xiaoping et Chen Yun lancèrent la « réforme et l’ouverture » à la fin de 1978, l’État relâcha délibérément son prélèvement des surplus ruraux et urbains. Le gouvernement releva les prix d’achat agricoles pour accroître les revenus paysans, accorda des hausses de salaires et des primes aux travailleurs urbains et autorisa les entreprises d’État à conserver une part de leurs bénéfices au lieu de tout reverser à Pékin.
Ces réformes, conjuguées à des dépenses élevées de construction d’immobilisations et aux coûts militaires de la guerre frontalière de 1979 avec le Vietnam, brisèrent immédiatement l’équilibre budgétaire. Après avoir enregistré un modeste excédent budgétaire de 1,02 milliard de yuans en 1978, le budget central plongea dans un déficit de 13,54 milliards de yuans en 1979 (3,3 pour cent du PIB) et de 6,89 milliards de yuans en 1980 (1,5 pour cent du PIB). Les premières tentatives pour combler ces déficits par des découverts auprès de la Banque populaire de Chine alimentèrent une forte accélération de l’inflation des prix de détail dès 1980, alarmant Chen Yun et les vétérans de la campagne de stabilisation de 1950.
Le retour de Deng Xiaoping aux bons du Trésor en 1981 (guokuquan)
Pour combler l’écart budgétaire sans imprimer de monnaie, le Conseil des affaires de l’État rompit le tabou idéologique vieux de vingt-deux ans frappant l’endettement souverain intérieur. En janvier 1981, le gouvernement promulgua le règlement sur les bons du Trésor de la République populaire de Chine, autorisant le ministère des Finances à émettre des bons du Trésor nationaux (guokuquan). Lors de cette émission inaugurale de 1981, l’État leva 4,87 milliards de yuans — soit l’équivalent de 1,0 pour cent du PIB chinois de 489,16 milliards de yuans —, contribuant à ramener le budget central de 1981 à un excédent technique de 3,74 milliards de yuans.
Comme la Chine ne disposait pas de marché secondaire des valeurs mobilières en 1981, les premières émissions de guokuquan reposèrent sur une répartition administrative calquée sur les campagnes des années 1950. Les quotas étaient attribués de haut en bas par l’intermédiaire des gouvernements provinciaux, des entreprises d’État et des unités de travail urbaines (danwei), qui déduisaient directement les souscriptions d’obligations des salaires des travailleurs et des fonds des entreprises. Les certificats papier physiques ne pouvaient être librement négociés ni escomptés, ce qui entraîna une décote généralisée au marché noir, à perte considérable, jusqu’à ce que le ministère des Finances lance un marché pilote de guichet pour les obligations physiques dans 61 villes en 1988 et centralise la conservation électronique à la Bourse de Shanghai nouvellement créée en décembre 1990-1991.
En 1993-1994, lorsque Pékin interdit légalement au ministère des Finances de recourir aux découverts de la Banque populaire de Chine, l’encours de la dette intérieure était passé de 4,87 milliards de yuans en 1981 à 128,27 milliards de yuans. La trajectoire de l’unité de parité en matières premières de 1950 au guokuquan de 1981 illustra une leçon durable des finances publiques chinoises modernes : si le commandement administratif pouvait brièvement éliminer les obligations d’État formelles en confisquant les surplus des entreprises, une croissance orientée vers le marché exigeait un marché liquide de la dette souveraine pour fixer le prix du capital et gérer la stabilité macroéconomique.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Yang P’ei-hsin, « China Tackles Her Financial Problems, » People’s China, Vol. 1, No. 3, February 1, 1950. Référence historique et financière
- Central People’s Government of the PRC, « Article 40: Public Finance — The Common Program of the People’s Republic of China (1949–1954), » Common Program Historical Archive, 1949. Référence historique et financière
- Chen Hsing, « The Home Market Is Doing Well, » People’s China, No. 2, January 16, 1956. Référence historique et financière
- Shuanglin Lin, « China’s Fiscal Policy and Fiscal Sustainability, » Economic Research Institute for ASEAN and East Asia (ERIA) Research Project Report, No. 2010-01, March 2011. Référence historique et financière
- Marlene Amstad and Zhiguo He, « Chinese Bond Market and Interbank Market, » National Bureau of Economic Research (NBER) Working Paper, No. 25549, February 2019. Recherche académique évaluée
- William P. Alford and Shen Yuanyuan, « Emerging Securities Markets in China: Capitalism with Chinese Characteristics, » The China Quarterly (Cambridge University Press), Vol. 140, December 1994. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Des unités de parité de matières premières à la dette zéro : l'expérience des obligations souveraines de la Chine (1950-1981). In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/les-obligations-de-parite-de-la-victoire-du/
MLA (9th ed.): Ç., Soner, ed. "Des unités de parité de matières premières à la dette zéro : l'expérience des obligations souveraines de la Chine (1950-1981)." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/les-obligations-de-parite-de-la-victoire-du/.
Chicago (17th ed.): Ç., Soner, ed. "Des unités de parité de matières premières à la dette zéro : l'expérience des obligations souveraines de la Chine (1950-1981)." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 28, 2026. https://forgottenfortunes.net/fr/les-obligations-de-parite-de-la-victoire-du/.
Have an idea for another financial history documentary or article? Request a story →