In diesem Artikel
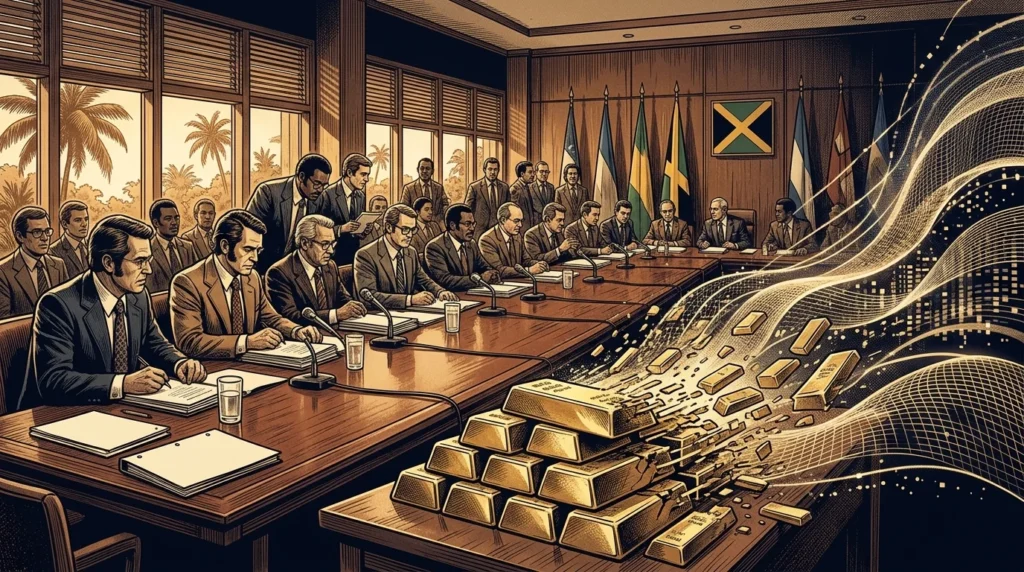
Am Sonntag, dem 22. September 1985, trafen sich Finanzminister und Zentralbankgouverneure der Gruppe der Fünf (G5) Industriemächte – die Vereinigten Staaten, Japan, Westdeutschland, Frankreich und das Vereinigte Königreich – hinter verschlossenen Türen im Plaza Hotel in New York City [1][2]. Ihr Ziel war es, einen fünfjährigen Anstieg des Wechselkurses des US-Dollars umzukehren, der die amerikanische Fertigungsindustrie ausgehöhlt, das Leistungsbilanzdefizit der USA aufgebläht und den US-Kongress an den Rand weitreichender protektionistischer Gesetzgebung gedrängt hatte [2][3]. Mit der Unterzeichnung des Plaza-Abkommens gaben die fünf Regierungen vier Jahre amerikanischer Laissez-faire-Währungsdoktrin auf und leiteten die dramatischste koordinierte Devisenintervention der Ära der variablen Wechselkurse nach Bretton Woods ein [2][3][5].
Das Abkommen kombinierte ein explizites öffentliches Signal – dass „eine weitere geordnete Aufwertung der wichtigsten Nicht-Dollar-Währungen gegenüber dem Dollar wünschenswert ist“ – mit geheimen operativen Zielen für milliardenschwere Währungsverkäufe der Zentralbanken sowie länderspezifischen fiskalischen und strukturellen Zusagen [1][2]. Innerhalb von vierundzwanzig Stunden nach Veröffentlichung des Kommuniqués fiel der Dollar an den globalen Handelstischen um 4 Prozent [2]. In den folgenden siebzehn Monaten veränderte der unaufhaltsame Abwärtstrend des Greenback die Handelsströme in Nordamerika, Europa und Ostasien und zwang die Verantwortlichen schließlich dazu, im Februar 1987 im Louvre-Palast in Paris erneut zusammenzukommen, um genau die Abwertung einzudämmen, die sie selbst in Gang gesetzt hatten [2][5][6].
1980–1984: Makroökonomische Divergenz und der Dollar-Boom durch „wohlwollende Vernachlässigung“
Die Währungsfehlausrichtung, die die Minister ins Plaza Hotel führte, hatte ihren Ursprung in der starken politischen Divergenz der frühen 1980er Jahre [2][3]. Entschlossen, die zweistellige Inflation der späten 1970er Jahre zu brechen, begrenzte die Federal Reserve unter dem Vorsitzenden Paul Volcker das Wachstum der Bankreserven und trieb den Federal Funds Rate in der ersten Hälfte des Jahres 1982 auf durchschnittlich 14 Prozent [3]. Gleichzeitig verabschiedete die Reagan-Regierung große Steuersenkungen und Erhöhungen der Verteidigungsausgaben, die das US-Bundeshaushaltsdefizit im Geschäftsjahr 1982 auf 4 Prozent des Bruttoinlandsprodukts (BIP) ausweiteten, während Westdeutschland, Japan und das Vereinigte Königreich eine fiskalische Konsolidierung verfolgten [1][2][3].
Diese Kombination aus einer straffen US-Geldpolitik und expansiven Haushaltsdefiziten trieb die Realzinsen in den Vereinigten Staaten weit über das Niveau in Frankfurt, Tokio und London [2][3]. Obwohl der weltweite Abschwung von 1982 die gesamte reale Wirtschaftsleistung der fünf G5-Volkswirtschaften in einen Rückgang von -0,7 Prozent trieb, zogen die hohen Renditen auf auf Dollar lautende Wertpapiere einen Strom ausländischem Kapitals in US-Staatsanleihen [1][2]. Im Juli 1984 verstärkte der stellvertretende US-Finanzminister David Mulford diese Kapitalzuflüsse durch die Aufhebung der 30-prozentigen Quellensteuer auf Zinsen, die an ausländische Inhaber von US-Anleihen gezahlt wurden [2]. Zwischen 1980 und seinem Höchststand im Februar 1985 wertete der Dollar auf dem handelsgewichteten Index der Federal Reserve um 59 Prozent auf und stieg auf etwa 260 japanische Yen und über 3,40 Deutsche Mark [2].
Während der gesamten ersten Amtszeit von Präsident Ronald Reagan bestanden Finanzminister Donald Regan und der Unterstaatssekretär für Währungsangelegenheiten Beryl Sprinkel – ein überzeugter Monetarist – darauf, dass ein starker Dollar ein Vertrauensbeweis in die amerikanische Wirtschaft sei [2][3]. Am 17. April 1981 kündigte Sprinkel an, dass die Vereinigten Staaten routinemäßige Devisenmarktinterventionen einstellen und nur noch intervenieren würden, um extremen „ungeordneten Marktbedingungen“ entgegenzuwirken [3]. Während des gesamten restlichen Zeitraums der ersten Amtszeit Reagans intervenierten die US-Behörden an nur 18 Tagen [3].
Europäische und japanische Staats- und Regierungschefs beklagten sich auf dem G7-Gipfel in Versailles im Juni 1982 bitterlich darüber, dass der stark steigende Dollar Inflation in ihre Volkswirtschaften importiere und sie dazu zwinge, ihre inländischen Zinssätze künstlich hoch zu halten [3][4]. Um die transatlantische Kluft zu überbrücken, beauftragten die Gipfelführer die Arbeitsgruppe für Devisenmarktinterventionen unter dem Vorsitz von Philippe Jurgensen vom französischen Finanzministerium [3]. Der daraus resultierende Jurgensen-Bericht vom März 1983 kam zu dem Schluss, dass zwar "sterilisierte" Interventionen – Währungskäufe oder -verkäufe, deren inländische monetäre Auswirkungen durch Offenmarktgeschäfte mit Anleihen ausgeglichen werden – isoliert betrachtet selten eine dauerhafte Wirkung hätten, eng koordinierte Interventionen in Verbindung mit innenpolitischen Anpassungen jedoch ein starkes Signal an die Finanzmärkte senden könnten [3].
| Kennzahl / Betrag | Historische Bedeutung & Dokumentierter Kontext |
|---|---|
| 3 Prozent | Obwohl das gesamtwirtschaftliche Wachstum in den G5-Staaten 1985 auf geschätzte 3 Prozent anstieg, war die Erholung gefährlich einseitig. |
| 10 Milliarden Dollar | Januar 1985, das die Verpflichtung von Williamsburg aus dem Jahr 1983 bekräftigte, "bei Bedarf koordinierte Interventionen an den Märkten vorzunehmen", führte die Deutsche Bundesbank die großen Zentralbanken beim Verkauf von 10 Milliarden Dollar zwischen dem 21. |
| 18 Milliarden Dollar | Das Dokument schlug eine sofortige, koordinierte Kampagne der Zentralbanken vor, um den Dollar innerhalb von sechs Wochen um 10 bis 12 Prozent zu senken, unterstützt durch eine Interventionskriegskasse von bis zu 18 Milliarden Dollar, die auf die fünf Mächte aufgeteilt wurde. |
| 242 Yen | Gegenüber der japanischen Währung fiel der Dollar von 242 Yen am Freitag, dem 20. |
1985: Die Baker-Darman-Wende und geheime Vorbereitungen
Anfang 1985 waren die innenpolitischen Kosten des extrem starken Dollars in Washington unhaltbar geworden [2][3]. Obwohl das gesamtwirtschaftliche Wachstum in den G5-Staaten 1985 auf geschätzte 3 Prozent anstieg, war die Erholung gefährlich einseitig [1]. Da sie aus den Exportmärkten verdrängt wurden und unter billigen Importen litten, forderten US-Hersteller und landwirtschaftliche Erzeuger Erleichterungen, was Hunderte von protektionistischen Gesetzesentwürfen im Kongress inspirierte [2][3].
Der politische Wendepunkt kam im Januar 1985, als James A. Baker III die Position mit dem Stabschef des Weißen Hauses, Donald Regan, tauschte, um Finanzminister zu werden, wobei er Richard Darman als stellvertretenden Minister mitbrachte, während Sprinkel zum Council of Economic Advisers wechselte [2]. Als pragmatischerer Nachfolger signalisierte Baker während seiner Bestätigungsanhörungen, dass Washingtons Widerstand gegen Währungsinterventionen überprüft werde [2]. Nach einem G5-Treffen in Washington am 17. Januar 1985, das die Verpflichtung von Williamsburg aus dem Jahr 1983 bekräftigte, "bei Bedarf koordinierte Interventionen an den Märkten vorzunehmen", führte die Deutsche Bundesbank die großen Zentralbanken beim Verkauf von 10 Milliarden Dollar zwischen dem 21. Januar und dem 1. März an – darunter 659 Millionen Dollar durch die Vereinigten Staaten –, was Ende Februar die spekulative Blase des Dollars zum Platzen brachte [2][3].
Über den Sommer 1985 führte Mulford vertrauliche Gespräche mit seinen G5-Amtskollegen – darunter der japanische stellvertretende Finanzminister für internationale Angelegenheiten Tomomitsu Oba –, um einen umfassenden Schlag gegen die Überbewertung des Dollars und den Protektionismus des Kongresses zu planen [2][4]. Bei einem geheimen Treffen in London am 15. September 1985 überprüften die G5-Stellvertreter ein vertrauliches "Non-Paper", das von Mulford entworfen worden war [2]. Das Dokument schlug eine sofortige, koordinierte Kampagne der Zentralbanken vor, um den Dollar innerhalb von sechs Wochen um 10 bis 12 Prozent zu senken, unterstützt durch eine Interventionskriegskasse von bis zu 18 Milliarden Dollar, die auf die fünf Mächte aufgeteilt wurde [2].
Das Plaza-Abkommen vom 22. September: Verpflichtungen und Finanzmechanismus
Als die Finanzminister und Zentralbankgouverneure am Sonntag, dem 22. September 1985, im Plaza Hotel zusammenkamen – nominell, um sich auf die bevorstehenden Treffen des Internationalen Währungsfonds und der Weltbank in Seoul, Südkorea, vorzubereiten –, billigten sie sowohl den geheimen Interventionsplan als auch ein detailliertes öffentliches Kommuniqué mit 18 Absätzen [1][2]. Da der Jurgensen-Bericht festgestellt hatte, dass Marktinterventionen am besten funktionierten, wenn sie durch grundlegende makroökonomische Anpassungen gestützt wurden, knüpfte jede Regierung explizite innenpolitische Zusagen an das Abkommen [1][3]:
- Vereinigte Staaten: Washington verpflichtete sich, die Staatsausgaben als Anteil am Bruttosozialprodukt (BSP) zu begrenzen, eine aufkommensneutrale Steuerreform zu verabschieden, sich protektionistischer Gesetzgebung zu widersetzen und sein Defizitreduzierungspaket für das Haushaltsjahr 1986 vollständig umzusetzen – wodurch das Haushaltsdefizit für das Geschäftsjahr 1986 um mehr als 1 Prozent des BSP gesenkt und der Grundstein für weitere Defizitkürzungen im Rahmen des späteren Gramm-Rudman-Hollings-Gesetzes vom Dezember 1985 gelegt wurde [1][4].
- Japan: Tokio versprach, den privaten Binnenkonsum und die Investitionen anzukurbeln, seine inländischen Kapitalmärkte zur Internationalisierung des Yen zu deregulieren, das am 30. Juli 1985 angekündigte marktöffnende Aktionsprogramm stetig umzusetzen und eine „flexible Geldpolitik unter gebührender Berücksichtigung des Yen-Kurses“ zu betreiben – eine diplomatische Formulierung, die, wie Vize-Minister Oba später anmerkte, gewählt wurde, um die institutionelle Unabhängigkeit der Bank of Japan zu respektieren [1][4].
- Westdeutschland: Die Bundesrepublik verpflichtete sich, die öffentlichen Ausgaben zu begrenzen und gleichzeitig die geplanten Steuersenkungen für 1986 und 1988 fortzusetzen, um private Investitionen und die Schaffung von Arbeitsplätzen im Rahmen der Preisstabilität zu fördern [1].
- Frankreich: Paris versprach, eine energische Disinflation zu verfolgen, strenge Wachstumsziele für Geldmengen durchzusetzen, die öffentlichen Ausgaben schrittweise zu kürzen, um sowohl die Steuerlast als auch den staatlichen Kreditbedarf zu senken, und die französischen Finanzmärkte zu liberalisieren [1].
- Vereinigtes Königreich: London verpflichtete sich, die öffentlichen Ausgaben als Anteil am BIP zu senken, staatliche Unternehmen zu privatisieren, die Steuerlast zu verringern, die Lohnräte zu reformieren, um die Flexibilität des Arbeitsmarktes zu verbessern, und offene Kapitalmärkte ohne Devisenkontrollen aufrechtzuerhalten [1].
Im entscheidenden Absatz 18 des Kommuniqués erklärten die Minister und Notenbankgouverneure, dass sich die jüngsten Veränderungen der wirtschaftlichen Fundamentaldaten nicht vollständig in den Devisenmärkten niedergeschlagen hätten, und kamen zu dem Schluss, dass "eine weitere geordnete Aufwertung der wichtigsten Nicht-Dollar-Währungen gegenüber dem Dollar wünschenswert ist", und fügten hinzu, dass sie "bereit seien, enger zusammenzuarbeiten, um dies zu fördern, wenn dies hilfreich wäre" [1][2][5]. Um zu verhindern, dass Entwicklungsländer, die mit Staatsschulden belastet sind, von den Industriemärkten ausgeschlossen werden, unterstützte die G5 auch ein Vorbereitungstreffen des Allgemeinen Zoll- und Handelsabkommens (GATT) Ende September 1985, um die sogenannte Uruguay-Runde einzuleiten [1].
Koordinierte Intervention und die Yen-"Hochzins"-Operation
Der Finanzmechanismus des Plaza-Abkommens beruhte auf einer Schock-und-Ehrfurcht-Signalwirkung über drei Zeitzonen hinweg [2][4]. Als die Devisenmärkte am Montag, dem 23. September 1985, öffneten, wurden die Händler sowohl von der überraschenden G5-Ankündigung als auch von koordinierten Dollarverkäufen durch die Federal Reserve Bank of New York (die sowohl für das Federal Reserve System als auch für den Exchange Stabilization Fund des US-Finanzministeriums handelte), die Bank of Japan, die Bundesbank, die Bank of France und die Bank of England begrüßt [2][4][5]. An einem einzigen Handelstag stürzte der US-Dollar gegenüber einem gewichteten Korb der wichtigsten Währungen um 4 Prozent ab [2].
Zwischen dem 23. September und Ende Oktober 1985 verkauften die Währungsbehörden mehr als 10,2 Milliarden Dollar, um den Abwärtsdruck auf den Greenback aufrechtzuerhalten: 3,2 Milliarden Dollar durch die Vereinigten Staaten, 5,0 Milliarden Dollar gemeinsam durch Japan, Westdeutschland, Frankreich und das Vereinigte Königreich sowie mehr als 2,0 Milliarden Dollar durch andere Zentralbanken der Zehnergruppe (G10), insbesondere die Bank of Italy [2]. Gegenüber der japanischen Währung fiel der Dollar von 242 Yen am Freitag, dem 20. September, auf 211 Yen bis zum 4. Oktober [4].
Als Devisenhändler Mitte Oktober kurzzeitig die Entschlossenheit der G5 testeten – in der Vermutung, dass eine sterilisierte Intervention allein den Anstieg des Yen nicht aufrechterhalten könne, solange die US-Anleiherenditen höher blieben als die japanischen Renditen –, führte der Gouverneur der Bank of Japan, Satoshi Sumita, ein entscheidendes geldpolitisches Manöver durch [4]. Von Ende Oktober bis Mitte Dezember 1985 steuerte die Bank of Japan bewusst eine Straffung der inländischen Geldmarktliquidität, die in den Archiven der BOJ als Operation „zur Belassung der kurzfristigen Zinssätze auf einem höheren Niveau“ bekannt ist [4]. Indem die Bank of Japan zuließ, dass die dreimonatigen japanischen Wechselkurse von 6,37 Prozent im September auf 7,86 Prozent im November stiegen und die Renditen 10-jähriger japanischer Staatsanleihen von 5,77 Prozent auf 6,60 Prozent zunahmen, verringerte sie die Zinsdifferenz zwischen den USA und Japan, brach die spekulativen Dollar-Käufe und festigte den Yen deutlich über der Schwelle von 200–205 Yen [4].
Konsequenzen und der Weg zum Louvre
Als politische und marktbezogene Operation war das Plaza-Abkommen erfolgreicher, als es die ursprünglichen Prognosen seiner Architekten vorsahen [2][3]. Sobald die langfristigen US-Zinssätze Ende 1985 und Anfang 1986 zu fallen begannen – wobei die Rendite 10-jähriger US-Staatsanleihen von 9,8 Prozent im November 1985 auf 7,3 Prozent im April 1986 sank – und die weltweiten Rohölpreise einbrachen, wurde der Rückgang des Dollars zum Selbstläufer [4]. Anstatt bei der von Mulford in seinem Londoner Non-Paper vom September 1985 angestrebten Abwertung von 10 bis 12 Prozent zu stoppen, fiel der Dollar im Laufe des Jahres 1986 kontinuierlich, sank bis zum Herbst 1986 unter 155 Yen und erreichte Anfang 1987 150 Yen [2][4].
Für die Reagan-Regierung schwächte die dramatische Währungsanpassung das protektionistische Bestreben im Kongress ab und trug letztlich dazu bei, dass sich das US-Exportvolumen erholte, auch wenn sich die nominalen US-Handelsbilanzdefizite aufgrund des „J-Kurven“-Effekts höherer Importpreise zunächst ausweiteten [2][3][4]. Für Japan und Westdeutschland jedoch drückte die rasche Aufwertung des Yen und der Deutschen Mark – in Japan als Endaka (Hoch-Yen)-Schock in Erinnerung – die Margen der Exportindustrie und veranlasste die Bank of Japan 1986 zu einer Kehrtwende, wobei sie ihren offiziellen Diskontsatz zwischen Januar und November 1986 viermal senkte, bevor er zum Zeitpunkt des Louvre-Abkommens im Februar 1987 mit 2,5 Prozent einen Nachkriegstiefstand erreichte [4][6]. Indem das Plaza-Abkommen von 1985 sowohl die starke Signalwirkung koordinierter Zentralbankmaßnahmen als auch die Schwierigkeit aufzeigte, einen Währungsabfall zu kontrollieren, sobald sich die Marktpsychologie dreht, wurde es zum maßgeblichen Bezugspunkt der modernen internationalen Währungsdiplomatie [2][3].
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- G5 Finance Ministers and Central Bank Governors, „ Announcement of the Ministers of Finance and Central Bank Governors of France, Germany, Japan, the United Kingdom, and the United States (Plaza Accord),“ G7 Information Centre, University of Toronto, 1985-09-22. Zentralbank / Währungsbehörde
- Jeffrey A. Frankel, „ The Making of Exchange Rate Policy in the 1980s,“ National Bureau of Economic Research / University of Chicago Press, 1994. Wissenschaftliche Fachpublikation
- Edwin M. Truman, „ The Plaza Agreement: Exchange Rates and Policy Coordination,“ James A. Baker III Institute for Public Policy, Rice University, 2015-09-18. Historische & Finanzielle Referenz
- Masanao Itoh, Ryoji Koike, and Masato Shizume, „ Bank of Japan’s Monetary Policy in the 1980s: A View Perceived from Archived and Other Materials,“ Institute for Monetary and Economic Studies, Bank of Japan, 2015-11. Zentralbank / Währungsbehörde
- U.S. Department of the Treasury, „ Exchange Stabilization Fund History,“ U.S. Department of the Treasury, 2023. Staatliches Archiv / Amtsblatt
- G6 Finance Ministers and Central Bank Governors, „ Statement of the G6 Finance Ministers and Central Bank Governors (Louvre Accord),“ G7 Information Centre, University of Toronto, 1987-02-22. Zentralbank / Währungsbehörde
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Das Plaza-Abkommen von 1985: Makroökonomische Divergenz und G5-Währungsangleichung. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/plaza-abkommen-1985-g5-wahrungsintervention/
MLA (9th ed.): Ç., Soner, ed. "Das Plaza-Abkommen von 1985: Makroökonomische Divergenz und G5-Währungsangleichung." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/plaza-abkommen-1985-g5-wahrungsintervention/.
Chicago (17th ed.): Ç., Soner, ed. "Das Plaza-Abkommen von 1985: Makroökonomische Divergenz und G5-Währungsangleichung." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 1, 2026. https://forgottenfortunes.net/de/plaza-abkommen-1985-g5-wahrungsintervention/.
Have an idea for another financial history documentary or article? Request a story →