In diesem Artikel
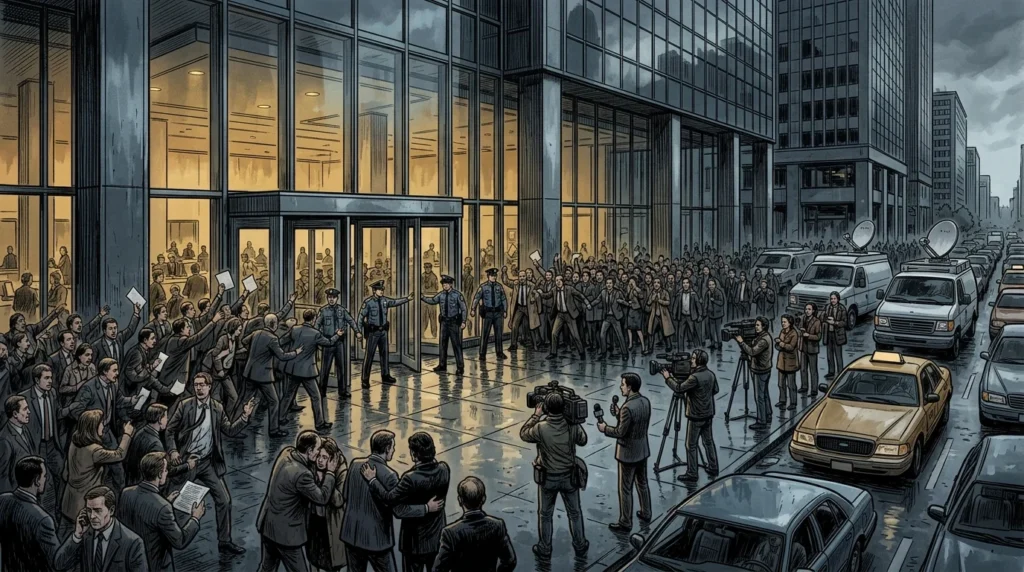
In den frühen Morgenstunden des Montags, dem 15. September 2008, meldete die Lehman Brothers Holdings Inc. – damals die viertgrößte Investmentbank der Vereinigten Staaten mit einer 164-jährigen Unternehmensgeschichte – Insolvenz nach Chapter 11 an, was die größte Unternehmensinsolvenz in der amerikanischen Geschichte darstellte [3][5]. Im vorangegangenen Jahrzehnt unter dem langjährigen Chief Executive Officer Richard Fuld hatte das Wall-Street-Unternehmen eine hochverschuldete Geschäftsstrategie verfolgt, die es erforderte, täglich Milliarden von Dollar an kurzfristiger Großhandelsfinanzierung aufzubringen, um riesige Bestände an Immobilien und hypothekenbesicherten Vermögenswerten zu finanzieren [3]. Als Notfallgespräche am Wochenende bei der Federal Reserve Bank of New York scheiterten, einen privaten Käufer oder eine öffentliche Garantie zu sichern, brach die Muttergesellschaft zusammen und löste eine unmittelbare Schockwelle durch die globalen Geldmärkte aus [1][2][5].
Im Zentrum des Zusammenbruchs von Lehman lagen zwei miteinander verknüpfte strukturelle Schwachstellen: eine fragmentierte regulatorische Architektur für "Nicht-Banken" und eine aggressive vertikale Integration in die Vergabe von zweitklassigen Hypotheken [1][8]. Da Lehman keine Geschäftsbanklizenz besaß, fiel die übergeordnete Holdinggesellschaft nicht unter die obligatorische Aufsicht der Federal Reserve, sondern operierte stattdessen im Rahmen eines freiwilligen Programms der Securities and Exchange Commission (SEC), dem es an gesetzlichen Durchsetzungsbefugnissen für die Liquidität und das Kapital der gesamten Gruppe mangelte [1]. Gleichzeitig war die Broker-Dealer-Tochtergesellschaft Lehman Brothers Inc. (LBI) tief in die Treasury- und Finanzierungsaktivitäten der Muttergesellschaft integriert – eine Anordnung, die dazu führte, dass LBI bei Beginn der Liquidation wenige Tage nach der Insolvenz der Muttergesellschaft über keinerlei liquide Mittel gegenüber Verbindlichkeiten in Höhe von 23 Milliarden US-Dollar verfügte [7].
Regulatorische Architektur für Nicht-Banken und Hypothekenintegration
Im Gegensatz zu Holdinggesellschaften von Geschäftsbanken, die einer konsolidierten gesetzlichen Aufsicht durch die Federal Reserve unterlagen, operierten große unabhängige Wall-Street-Investmentbanken vor 2008 unter einem leichteren regulatorischen Regime [1]. Nach damaligem Bundesrecht war es Lehman Brothers gestattet, eine staatlich versicherte Sparkasse zu besitzen, ohne der Aufsicht der Federal Reserve zu unterliegen [1]. Die regulatorische Zuständigkeit für die wichtigsten US-Wertpapier-Broker-Dealer-Tochtergesellschaften von Lehman lag bei der SEC, die ab Mitte der 2000er Jahre auch die übergeordnete Holdinggesellschaft im Rahmen ihres Programms für konsolidierte beaufsichtigte Unternehmen (Consolidated Supervised Entity, CSE) überwachte [1]. Entscheidend war, dass das CSE-Rahmenwerk völlig freiwillig war und durch eine Vereinbarung zwischen der SEC und den teilnehmenden Investmentbanken ohne ausdrückliche gesetzliche Ermächtigung oder verbindliche konsolidierte Liquiditätsvorgaben zustande kam [1].
Innerhalb dieses permissiven Rahmens agierend, ging Lehman über traditionelle Wertpapieremissions- und Beratungsdienstleistungen hinaus, um eine vertikal integrierte Pipeline für Wohnimmobilienhypotheken aufzubauen [3][8]. Ab 2006, selbst als der US-Immobilienboom erste Anzeichen von Belastung zeigte, expandierte das Unternehmen aggressiv in immobilienbezogene Vermögenswerte und die Vergabe von Non-Prime-Hypotheken [3]. Lehman kontrollierte beide Enden der Verbriefungskette durch zwei spezialisierte Kredit-Tochtergesellschaften: Aurora Loan Services mit Sitz in Littleton, Colorado, das sich auf "Alt-A"-Hypotheken für Kreditnehmer konzentrierte, die nur begrenzte Einkommensnachweise erbrachten, und BNC Mortgage mit Sitz in Irvine, Kalifornien, das Subprime-Kredite für Kreditnehmer mit beeinträchtigter Kredithistorie vergab [8].
Durch die direkte Vergabe von Non-Prime-Krediten über Aurora und BNC, die Bündelung dieser Kredite in hypothekenbesicherten Wertpapieren (RMBS) und Collateralized Debt Obligations sowie das Halten erheblicher Tranchen in den eigenen Büchern baute Lehman ein enormes Engagement am amerikanischen Immobilienmarkt auf [3][8]. Als die Zahl der Subprime-Zahlungsausfälle und -verzüge Mitte 2007 in den Vereinigten Staaten sprunghaft anstieg, implodierten Dutzende von Nicht-Banken-Hypothekengebern [8]. Am 22. August 2007, nachdem das Management von Aurora und BNC bereits im Frühsommer zusammengelegt worden war, kündigte Lehman die vollständige Schließung von BNC Mortgage an, wodurch 1.200 Arbeitsplätze an 23 US-Standorten wegfielen und eine Belastung nach Steuern in Höhe von 25 Millionen US-Dollar sowie eine Firmenwertabschreibung in Höhe von 27 Millionen US-Dollar verbucht wurden [8].
Illiquides Bilanzengagement, Repo 105 und aufsichtsrechtliche Stresstests
Die Schließung seiner Subprime-Kreditvergabesparte schützte Lehman nicht vor den illiquiden Immobilien- und Hypothekenbeständen, die sich bereits in der Bilanz befanden [3][8]. Da das Unternehmen diese langfristigen, schwer zu bewertenden Vermögenswerte hauptsächlich durch über Nacht laufende Pensionsgeschäfte (Repos) und kurzfristige Commercial Papers finanzierte, hing sein Überleben davon ab, das Vertrauen der Repo-Gegenparteien, Clearingbanken und Ratingagenturen aufrechtzuerhalten [3][5]. Als sich die Hypothekenbewertungen Ende 2007 und 2008 verschlechterten, dokumentierte ein gerichtlich bestellter Insolvenzverwalter später in einem 2.200-seitigen Bericht, dass Lehman stark auf ein außerbilanzielles Buchhaltungsmanöver namens „Repo 105“ angewiesen war [1][4]. Durch die Einstufung kurzfristiger Repo-Kredite als direkte Verkäufe kurz vor den Quartalsberichtsterminen entfernte Lehman vorübergehend bis zu 50 Milliarden US-Dollar an Vermögenswerten aus seiner Bilanz zum Quartalsende, um Investoren und Aufsichtsbehörden künstlich niedrigere Nettoverschuldungsquoten zu melden [4].
Nach dem Beinahe-Zusammenbruch und dem von der Federal Reserve unterstützten Verkauf der konkurrierenden Investmentbank Bear Stearns an JPMorgan Chase im März 2008 berief sich die Federal Reserve auf ihre Notkreditbefugnisse gemäß Abschnitt 13(3) des Federal Reserve Act, um die Primary Dealer Credit Facility (PDCF) und die Term Securities Lending Facility (TSLF) zu schaffen [1][2]. Da diese Fazilitäten Nicht-Banken-Primärhändlern Liquidität als Rückhalt boten, platzierte die Federal Reserve zwei Mitarbeiter vor Ort bei Lehman, um deren Liquidität und Rückzahlungsfähigkeit zu überwachen [1]. Dennoch, wie der Vorsitzende Ben S. Bernanke später vor dem Kongress aussagte, handelten diese Beobachter vor Ort ausschließlich in der Funktion der Fed als potenzieller Gläubiger und hatten keine gesetzliche Befugnis, das Kapital, die Offenlegungen oder die Geschäftstätigkeiten von Lehman zu regulieren – noch war sich die Fed zu diesem Zeitpunkt der Repo-105-Transaktionen von Lehman bewusst, die das Personal nicht einmal dem eigenen Verwaltungsrat von Lehman gemeldet hatte [1].
Während des gesamten Frühjahrs und Sommers 2008 führten die Federal Reserve und die SEC gemeinsam Liquiditätsstresstests bei den großen Primärhändlern durch und tauschten die Verfahren formell im Rahmen einer Informationsvereinbarung vom Juli 2008 aus [1]. Die Stresstests zeigten schwerwiegende Mängel in der verfügbaren Liquidität von Lehman auf, und die Aufsichtsbehörden drängten das Management nachdrücklich dazu, sein Kapital- und Finanzierungsprofil zu stärken [1]. Nach einem hohen Verlust im zweiten Quartal im Juni 2008 gelang es Lehman, etwa 6 Milliarden US-Dollar an neuem Eigenkapital aufzubringen und im Juli Schritte zur Reduzierung seiner Risikopositionen zu unternehmen, doch es erwies sich als unfähig, einen strategischen Käufer oder ausreichend langfristiges Kapital zu sichern, um die anhaltenden Abschreibungen auf Immobilien auszugleichen [1][3].
Das Krisenwochenende im September 2008 und die Debatte um Abschnitt 13(3)
Als das Marktvertrauen in Lehman Anfang September 2008 schwand, forderten kurzfristige Gläubiger und Clearing-Gegenparteien höhere Sicherheitenabschläge oder weigerten sich gänzlich, die Finanzierung zu verlängern [3][5]. Am Wochenende vom 13. bis 14. September 2008 beriefen Beamte der Federal Reserve, des US-Finanzministeriums und der SEC die Vorstandsvorsitzenden der großen Wall-Street-Institute in der Federal Reserve Bank of New York zusammen, um in einer dringenden Bemühung eine Rettung von Lehman durch den Privatsektor zu arrangieren, während sie gleichzeitig mit der zunehmenden Not bei Merrill Lynch und dem Versicherer American International Group (AIG) konfrontiert waren [1][2].
Die Rettungsgespräche konzentrierten sich auf eine vorgeschlagene Übernahme von Lehman Brothers Holdings Inc. durch die britische Bank Barclays [5]. Diese Transaktion erforderte eine vorübergehende Garantie für die Handelsverpflichtungen von Lehman bis zum Abschluss des Geschäfts, was nach den britischen Corporate-Governance-Regeln die Zustimmung der Aktionäre oder einen regulatorischen Verzicht der britischen Financial Services Authority erforderte. Am Sonntag, dem 14. September, scheiterte die Übernahme durch Barclays, nachdem die britischen Aufsichtsbehörden es ablehnten, auf die Anforderung einer Aktionärsabstimmung zu verzichten, und die US-Behörden die Parteien darüber informierten, dass keine öffentlichen Mittel zur Absicherung der Übernahme zur Verfügung stünden [5]. Da kein tragfähiger Käufer mehr übrig war, rieten US-Beamte dem Vorstand von Lehman, dass die Holdinggesellschaft vor der Marktöffnung am Montagmorgen, dem 15. September, Insolvenz nach Chapter 11 anmelden müsse [2][5].
Warum die Federal Reserve Lehman keinen institutsspezifischen Rettungskredit gewährte, um das Unternehmen zu retten – wie sie es im März 2008 für Bear Stearns und am 16. September 2008 für AIG tat –, wurde zu einer der am heftigsten debattierten Fragen der Finanzkrise [2][6]. In einer Aussage vor dem Kongress hielt der Vorsitzende Bernanke daran fest, dass Lehman sowohl erhebliches Eigenkapital als auch eine unbegrenzte unbesicherte Garantie für seine Verpflichtungen benötigt hätte, um am 15. September den Geschäftsbetrieb aufzunehmen, wofür die Federal Reserve keine rechtliche Befugnis hatte [1]. Bernanke erklärte ferner, dass die Zentralbank gemäß Abschnitt 13(3) des Federal Reserve Act nur gegen "angemessene Sicherheiten" Kredite vergeben dürfe und dass es Lehman an Sicherheiten von ausreichender Qualität und Menge gefehlt habe, um die Rückzahlung eines Rettungskredits zu gewährleisten [1][2]. In einer Studie des National Bureau of Economic Research aus dem Jahr 2016 widersprach der Ökonom Laurence Ball jedoch dieser offiziellen Erklärung und argumentierte anhand interner Unterlagen und Bilanzdaten, dass Lehman durchaus über ausreichende Sicherheiten verfügte, um eine Liquiditätsrettung gemäß Abschnitt 13(3) zu stützen, und dass politische Erwägungen und nicht eine strikte rechtliche Unfähigkeit die Entscheidung bestimmt hätten [6].
Notfallfinanzierung für Broker-Dealer und die 14-jährige SIPA-Liquidation
Obwohl die Mutterholding (LBHI) am frühen Morgen des 15. September Insolvenz nach Chapter 11 anmeldete, wurde ihre regulierte US-Broker-Dealer-Tochtergesellschaft Lehman Brothers Inc. (LBI) zunächst aus der Insolvenz herausgehalten, damit sie ihre Geschäfte geordnet abwickeln und einen verkleinerten Verkauf ihres Kerngeschäfts an Barclays abschließen konnte [5][7]. Am Freitag, dem 12. September, hatte LBI ausstehende Kredite in Höhe von 18,5 Milliarden US-Dollar bei der Term Securities Lending Facility der Fed sowie besicherte Overnight-Repo-Verpflichtungen in Höhe von 87 Milliarden US-Dollar, die ihre Clearingbank JPMorgan Chase am Montagmorgen abwickeln musste [2][5]. Um einen chaotischen Notverkauf von Sicherheiten am Montag zu verhindern, erweiterte die Federal Reserve am Sonntagabend die zulässigen Sicherheiten bei der Primary Dealer Credit Facility, was es LBI ermöglichte, am 15. September 28 Milliarden US-Dollar über die PDCF zu leihen, bevor Barclays am 18. September einsprang, um die Finanzierung vor dem Kauf des Großteils des operativen Geschäfts von LBI zu übernehmen [2][5].
Der Zusammenbruch der Muttergesellschaft untergrub dennoch die Bilanz des Broker-Dealers auf fatale Weise. Da die globale Unternehmensstruktur von Lehman das Cash- und Liquiditätsmanagement über alle Einheiten hinweg vermischte, entzogen Vermögensübertragungen vor der Liquidation und Tochtergesellschaftsverkäufe an die Holdinggesellschaft LBI die liquiden Reserven, wodurch der Broker-Dealer mit null liquiden Mitteln gegenüber Verbindlichkeiten in Höhe von 23 Milliarden US-Dollar dastand [7]. Am Freitag, dem 19. September 2008, wurde LBI vor dem U.S. District Court for the Southern District of New York gemäß dem Securities Investor Protection Act (SIPA) in die formelle Liquidation überführt – die größte Liquidation eines Wertpapierhandelsunternehmens in der Geschichte der USA [5][7]. Währenddessen führten im breiteren Finanzsystem Verluste bei Commercial Papers von Lehman dazu, dass der Reserve Primary Fund am 16. September unter den Nennwert von einem Dollar fiel („break the buck“), was einen systemischen Ansturm auf Prime-Geldmarktfonds auslöste, der das Finanzministerium und die Federal Reserve dazu zwang, Notfallgarantien und Liquiditätsfazilitäten für den Geldmarkt einzurichten [2].
In den folgenden 14 Jahren entwirrte der gerichtlich bestellte SIPA-Treuhänder James W. Giddens die Sammelkonten von LBI, grenzüberschreitende Gegenparteistreitigkeiten und komplexe Vermögensansprüche, ohne auf Steuergelder für Rettungsaktionen oder Vorschüsse der Securities Investor Protection Corporation (SIPC) zurückzugreifen [7]. Die meisten Kundenkonten wurden innerhalb weniger Wochen übertragen oder bedient, und die Konkursmasse zahlte letztendlich 106 Milliarden US-Dollar zurück, um alle 111.000 Kundenforderungen vollständig zu befriedigen [7]. Besicherte, vorrangige und administrative Gläubiger erhielten ebenfalls 100-prozentige Ausschüttungen, während allgemeine unbesicherte Gläubiger mehr als 9,372 Milliarden US-Dollar erhielten – eine Rückzahlungsquote von 41,2841 Prozent –, bevor die US-Insolvenzrichterin Shelley C. Chapman das SIPA-Verfahren am 28. September 2022 offiziell schloss, wobei die Gesamtrückzahlungen 115 Milliarden US-Dollar überstiegen [7].
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Ben S. Bernanke, " Lehren aus dem Zusammenbruch von Lehman Brothers," Board of Governors of the Federal Reserve System, 20.04.2010. Zentralbank / Währungsbehörde
- Federal Reserve History, " Unterstützung für spezifische Institutionen, 2008-2009," Federal Reserve History. Zentralbank / Währungsbehörde
- Rosalind Z. Wiggins, Thomas Piontek und Andrew Metrick, " Die Lehman Brothers Insolvenz A: Überblick," Yale Program on Financial Stability (Journal of Financial Crises), 2019. Wissenschaftliche Fachpublikation
- Rosalind Z. Wiggins und Andrew Metrick, " Die Lehman Brothers Insolvenz C: Verwaltung der Bilanz durch die Nutzung von Repo 105," Yale Program on Financial Stability (Journal of Financial Crises), 2019. Wissenschaftliche Fachpublikation
- Ayodeji George und Steven Kelly, " Vereinigte Staaten: Lehman Brothers Broker-Dealer Notfall-Liquiditätsprogramm, 2008," Yale Program on Financial Stability (Journal of Financial Crises), 2025. Wissenschaftliche Fachpublikation
- Laurence M. Ball, " Die Fed und Lehman Brothers: Einführung und Zusammenfassung," National Bureau of Economic Research, 2016-07. Wissenschaftliche Fachpublikation
- Securities Investor Protection Corporation, " Die 14-jährige Liquidation von Lehman Brothers Inc. erfolgreich abgeschlossen," Securities Investor Protection Corporation, 28.09.2022. Historische & Finanzielle Referenz
- TheStreet.com, " Lehman Brothers amputiert Hypothekensparte," TheStreet.com (Internet Archive), 22.08.2007. Historische & Finanzielle Referenz
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Der Zusammenbruch von Lehman Brothers: Nicht-Banken-Architektur und Hypothekenrisiko. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/zusammenbruch-lehman-brothers-nicht-banken/
MLA (9th ed.): Ç., Soner, ed. "Der Zusammenbruch von Lehman Brothers: Nicht-Banken-Architektur und Hypothekenrisiko." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/zusammenbruch-lehman-brothers-nicht-banken/.
Chicago (17th ed.): Ç., Soner, ed. "Der Zusammenbruch von Lehman Brothers: Nicht-Banken-Architektur und Hypothekenrisiko." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 2, 2026. https://forgottenfortunes.net/de/zusammenbruch-lehman-brothers-nicht-banken/.
Have an idea for another financial history documentary or article? Request a story →