En este artículo
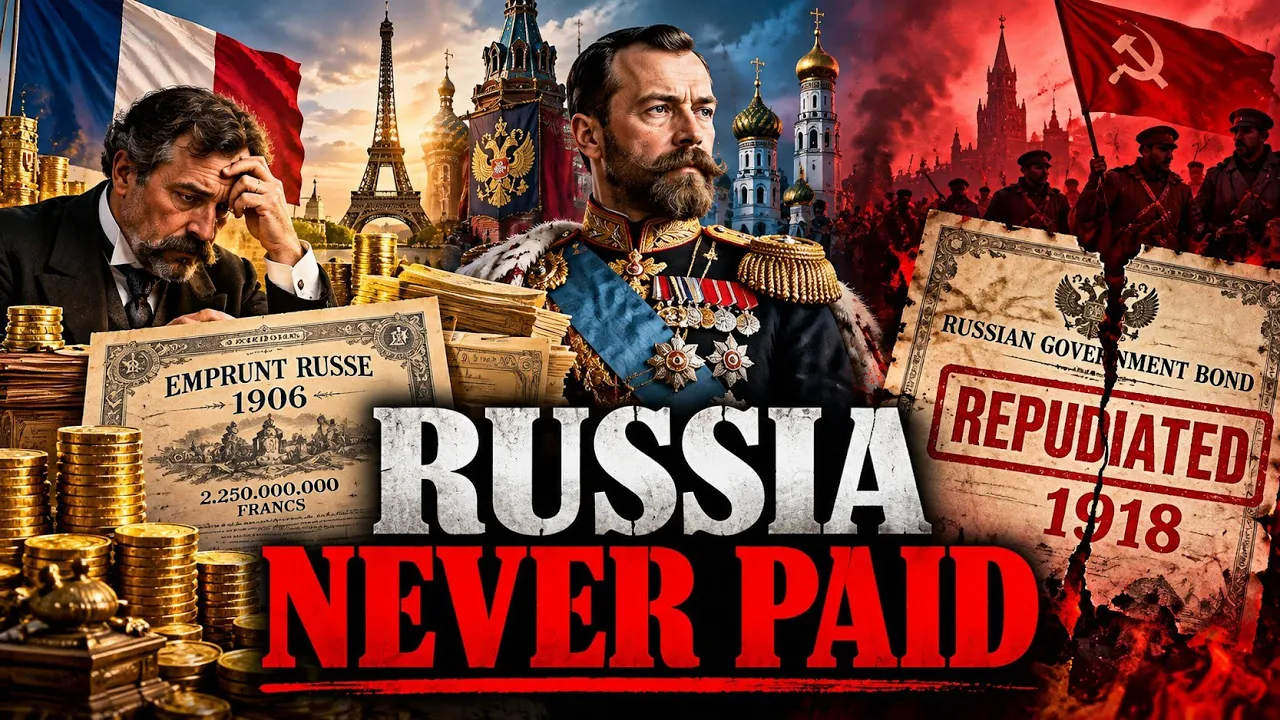
En abril de 1906, el Imperio ruso recurrió a inversores internacionales para obtener uno de los mayores préstamos gubernamentales de su época: 2250 millones de francos. Más de la mitad de la emisión se reservó para Francia, donde los bancos ofrecieron bonos rusos a ahorradores que buscaban unos ingresos estables. [1]
Rusia necesitaba un respiro financiero. Había sufrido una humillante derrota militar contra Japón, soportado una ola de revolución y enfrentado crecientes dudas sobre la estabilidad de su gobierno.
Los bonos prometían pagos de intereses regulares respaldados por un poderoso imperio. También vincularon la riqueza de los hogares franceses a un sistema político extranjero que los inversores no podían controlar.
Solo doce años después, el gobierno bolchevique rechazó las deudas de sus predecesores.
Los bonos rusos se convirtieron en algo más que una inversión fallida. Expusieron una debilidad fundamental en los préstamos internacionales: un gobierno puede prometer el reembolso durante décadas, pero una revolución puede destruir los cimientos políticos de esa promesa.
Cuando Francia se convirtió en el banquero de Rusia
La relación financiera entre Francia y la Rusia imperial se desarrolló mucho antes de la crisis de 1906.
Durante finales del siglo XIX, Rusia estaba expandiendo sus ferrocarriles, fábricas, centros industriales e infraestructura militar. Tal desarrollo exigía enormes cantidades de capital.
Los ahorros internos por sí solos no podían financiar cómodamente todas estas ambiciones. Por lo tanto, los gobiernos rusos pidieron préstamos en el extranjero, especialmente a través de los mercados financieros europeos.
Francia se volvió particularmente importante.
Los inversores franceses habían acumulado ahorros sustanciales y los valores gubernamentales eran inversiones familiares. Los bancos podían distribuir bonos extranjeros a clientes que deseaban ingresos sin gestionar directamente un negocio.
Mientras tanto, la diplomacia francesa veía cada vez más a Rusia como un valioso socio estratégico. La alianza franco-rusa de principios de la década de 1890 acercó a ambos países a medida que ambos consideraban el equilibrio de poder en Europa, particularmente la fuerza de Alemania. Las finanzas reforzaron esa relación. [2]
Rusia obtuvo acceso al capital. Francia ganó un poderoso aliado continental. Los bancos franceses obtuvieron beneficios organizando y distribuyendo valores rusos, mientras que los inversores recibieron promesas de intereses y un eventual reembolso.
La relación no fue exclusivamente política. Los inversores buscaban rentabilidad, los bancos perseguían beneficios y los funcionarios rusos querían financiar el desarrollo y el gasto público.
Sin embargo, las consideraciones diplomáticas ayudaron a determinar qué gobiernos extranjeros recibían acceso a los ahorros europeos.
A principios del siglo XX, los bonos rusos se habían convertido en una parte consolidada del mercado de inversión francés.
Esa familiaridad era importante. Un prestatario que ha vendido bonos con éxito durante años puede parecer más seguro simplemente porque sus valores están ampliamente distribuidos y se negocian regularmente.
Pero la popularidad no es lo mismo que la protección contra el impago.
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| 53 por ciento | Eso representaba aproximadamente el 53 por ciento de la emisión nominal total. |
| 500 francos | Un bono típico representaba 500 francos de capital nominal y pagaba intereses a una tasa anual del 5 por ciento. |
| 25 francos | Eso significaba un pago anual de 25 francos, normalmente dividido en dos cuotas. |
| 88 por ciento | El precio de oferta francés era del 88 por ciento del valor nominal. |
El préstamo ruso de 1906: un imperio bajo presión
En 1904, Rusia entró en guerra con Japón por intereses estratégicos contrapuestos en el este de Asia. El conflicto resultó desastroso para el Imperio ruso. Las derrotas militares impusieron costes financieros y dañaron la confianza internacional. La guerra terminó en 1905, pero las dificultades de Rusia estaban lejos de terminar. En el interior, las huelgas, las protestas, los disturbios rurales, los motines militares y la actividad revolucionaria desafiaron la autoridad del zar Nicolás II. [3]
La agitación de 1905 obligó al gobierno imperial a hacer concesiones políticas, incluido el Manifiesto de Octubre y el establecimiento de una legislatura elegida. Para los prestamistas, la crisis planteó una pregunta incómoda: ¿podría Rusia seguir pagando sus deudas si su sistema político seguía siendo inestable? El imperio todavía poseía recursos considerables, pero el gasto bélico y los disturbios internos hicieron que la nueva financiación fuera más urgente y más difícil. Los funcionarios rusos buscaron un gran préstamo internacional para mejorar la posición financiera del gobierno y restaurar la confianza. [4]
En abril de 1906, el imperio autorizó un préstamo estatal al 5 por ciento con un valor nominal de 2.250 millones de francos, equivalente a 843,75 millones de rublos según los términos monetarios de la emisión. [5]
La oferta se distribuyó en varios mercados europeos, incluidos Francia, Gran Bretaña, Austria y los Países Bajos, así como en la propia Rusia. Los registros financieros parisinos de la época identifican 1.200 millones de francos del préstamo como la parte reservada para el mercado francés. Eso representaba aproximadamente el 53 por ciento de la emisión nominal total. [6]
Los bancos franceses involucrados en la distribución de los valores incluyeron Crédit Lyonnais, Société Générale, Banque de Paris et des Pays-Bas, Comptoir National d’Escompte de Paris, Crédit Industriel et Commercial y Hottinguer.
La operación fue significativa por algo más que su tamaño.
Proporcionó al gobierno ruso un respiro financiero en un momento peligroso y demostró que los banqueros internacionales todavía estaban dispuestos a movilizar grandes cantidades de capital para el imperio.
El préstamo contribuyó a la estabilización financiera. Sin embargo, no resolvió las tensiones políticas más profundas que habían provocado la crisis.
Por qué los bonos rusos parecían atractivos
La estructura del préstamo de 1906 ayuda a explicar por qué los inversores estaban dispuestos a participar. Un bono típico representaba 500 francos de capital nominal y pagaba intereses a una tasa anual del 5 por ciento. Eso significaba un pago anual de 25 francos, normalmente dividido en dos cuotas. Pero los inversores franceses no tenían que pagar los 500 francos completos para adquirir el bono cuando se emitió. [7]
El precio de oferta francés era del 88 por ciento del valor nominal. Por lo tanto, un comprador pagaba 440 francos por un bono con un valor nominal de 500 francos. Los 25 francos prometidos en intereses anuales representaban aproximadamente el 5,7 por ciento del precio de compra, antes de costos. Esta distinción es importante. [8]
La tasa anunciada del 5 por ciento se calculaba sobre el valor nominal del bono, no necesariamente sobre el dinero realmente pagado por el inversor. El precio de compra con descuento hacía que los ingresos parecieran más atractivos. También existía un beneficio de reembolso potencial. [9]
Según los términos originales, el préstamo debía reembolsarse a su valor nominal mediante un calendario de sorteos que comenzaría en 1917, con un reembolso completo previsto a más tardar en 1956. [10]
Si un bono de 500 francos comprado por 440 francos se reembolsaba finalmente a 500 francos, su propietario recibiría 60 francos adicionales por encima del precio de compra, junto con cualquier interés ya cobrado. [11]
Esos rendimientos dependían de que el emisor siguiera cumpliendo con sus obligaciones. Los valores también contemplaban pagos a través de instituciones financieras establecidas en varios países y monedas. Estaban exentos de impuestos rusos según los términos de la emisión. Para un ahorrador común, la inversión podía parecer sencilla: comprar un bono a través de un banco conocido, cobrar cupones y, finalmente, recibir el reembolso. Un cupón era el certificado desmontable adjunto a un bono físico que daba derecho a su propietario a un pago de intereses.
El mecanismo financiero era simple.
El riesgo político detrás de él no lo era.
Una alianza con un precio financiero
El préstamo de 1906 nunca fue una simple transacción ordinaria entre un prestatario e inversores independientes. Pertenecía a un sistema mucho más amplio en el que interactuaban gobiernos, bancos, diplomacia y opinión pública. Francia tenía razones estratégicas para apoyar a Rusia. Un Imperio ruso financieramente debilitado podría convertirse en un aliado menos fiable. [12]
Los responsables políticos británicos también tenían razones para favorecer la estabilización rusa. La participación de la casa bancaria británica Barings formó parte de la diplomacia financiera más amplia que rodeó al préstamo.
Alemania, por el contrario, no participó en la operación internacional. Su negativa reflejaba el tenso entorno diplomático de la época. La distribución del crédito estaba, por tanto, estrechamente relacionada con la política de poder europea. Había otra dimensión menos cómoda.
La investigación histórica ha establecido que funcionarios rusos financiaron esfuerzos para influir en la cobertura de los periódicos franceses durante la guerra ruso-japonesa y los disturbios revolucionarios.
El periodismo, la confianza de los inversores y la política diplomática estaban cada vez más entrelazados. Esto no significa que todos los inversores franceses fueran engañados o que cada evaluación favorable de Rusia fuera deshonesta. Significa que el entorno informativo que rodeaba a las inversiones rusas no era políticamente neutral. Algunos funcionarios franceses ya habían expresado serias preocupaciones sobre la capacidad de endeudamiento de Rusia antes de la emisión de 1906.
Los ahorradores franceses, mientras tanto, estaban expuestos a una combinación de promesas financieras, expectativas diplomáticas y prestigio institucional. El problema no era simplemente que Rusia fuera un prestatario extranjero. Era que la aparente seguridad de la inversión descansaba en parte en suposiciones sobre la supervivencia y el comportamiento de un régimen político en particular. Los inversores podían evaluar las tasas de interés, los calendarios de pago y los precios de los bonos.
No podían saber cómo interpretaría el próximo gobierno ruso las obligaciones financieras del anterior.
La revolución y el repudio de la deuda rusa
La crisis que destruyó el sistema financiero imperial se produjo durante la Primera Guerra Mundial. Rusia entró en el conflicto en 1914 y sufrió pérdidas militares devastadoras, disrupción económica, presión inflacionaria y una creciente inestabilidad política. La financiación de la guerra impuso enormes demandas al Estado. En 1917, la monarquía colapsó.
Nicolás II abdicó en marzo, según el calendario moderno. Un gobierno provisional tomó el poder pero continuó luchando en la guerra y tuvo dificultades para establecer una autoridad duradera. Más tarde ese mismo año, los bolcheviques tomaron el poder durante la Revolución de Octubre, que ocurrió en noviembre según el calendario moderno. El nuevo gobierno no consideró los compromisos financieros del antiguo sistema gobernante como obligaciones que debían cumplirse automáticamente. Sus líderes argumentaron que las deudas contraídas por el gobierno imperial habían servido a los intereses del viejo orden político y económico.
Ese argumento desafió una expectativa básica de los préstamos soberanos. Normalmente, las deudas de un país se entienden como obligaciones del Estado, no simplemente como promesas personales hechas por el gobernante que pidió el dinero prestado. Los gobiernos cambian. Sus deudas públicas normalmente permanecen. Los bolcheviques rechazaron esa continuidad.
El 3 de febrero de 1918, usando el calendario moderno, el Comité Ejecutivo Central Panruso adoptó un decreto que anulaba los préstamos estatales. El decreto fue publicado el 8 de febrero. Especificaba que los préstamos extranjeros quedaban anulados sin excepción. La medida también canceló las garantías gubernamentales sobre ciertas otras obligaciones. El decreto hizo arreglos limitados para algunos tenedores nacionales más pobres de valores estatales, pero los acreedores extranjeros no recibieron ninguna protección general comparable.
Para los inversores franceses, las implicaciones fueron profundas. Los bonos que habían prometido décadas de pagos de intereses y una eventual redención ya no eran reconocidos por el gobierno que controlaba Rusia. Esto fue una repudiación de deuda soberana: el rechazo explícito de un gobierno a las deudas que se esperaba que pagara. Difería de una suspensión temporal de pagos causada por una escasez de efectivo.
La decisión bolchevique también fue política. Rechazó la legitimidad de las obligaciones financieras del régimen anterior. Sin embargo, la repudiación no significó que todos los tenedores de bonos rusos no hubieran recibido nada durante los años anteriores a 1918. Muchos bonos habían pagado intereses antes de la revolución, y parte del capital ya había sido redimido bajo sus términos originales. La pérdida final dependía de cuándo un inversor compró el valor, cuántos ingresos ya se habían cobrado y si el bono se había vendido o redimido previamente.
Los bonos rusos que se negaron a morir
Una parte sorprendente de la historia comienza después de la repudiación. Uno podría suponer que un bono gubernamental oficialmente rechazado se volvería inmediatamente sin valor en el mercado. Eso no fue lo que sucedió. El historiador económico Kim Oosterlinck estudió los precios de los bonos imperiales rusos negociados en París después de la decisión soviética.
Su investigación encontró que el bono ruso del 5 por ciento emitido en 1906 todavía se cotizaba por encima del 45 por ciento de su valor nominal más de dos años después del repudio. A finales de 1921, todavía estaba valorado en aproximadamente el 20 por ciento de su valor nominal. ¿Por qué los inversores pagarían algo por una deuda que el nuevo gobierno se había negado a honrar? Porque el precio de mercado de un bono puede reflejar expectativas sobre futuros eventos políticos, no simplemente su estado de pago actual.
Algunos inversores esperaban que el gobierno bolchevique pudiera caer durante la Guerra Civil Rusa. Otros consideraron la posibilidad de que un futuro gobierno ruso restaurara la antigua deuda. También existían expectativas de que Francia pudiera compensar a sus ciudadanos o que las negociaciones internacionales pudieran producir un acuerdo. Por lo tanto, los bonos conservaron un valor especulativo.
Esta es una distinción importante entre valor de reembolso y valor de mercado. Un bono puede dejar de pagar intereses y aun así tener un precio si los inversores creen que algún evento futuro podría restaurar parte de su valor. La investigación de Oosterlinck describe esta inusual persistencia de los precios de mercado como un problema de expectativas. Los eventos que los inversores consideraron posibles en ese momento nunca se materializaron de la forma en que anticiparon.
Mirando hacia atrás, la negociación continua puede parecer irracional.
Mirando hacia adelante desde 1918, sin embargo, los inversores se enfrentaban a una guerra civil incierta, relaciones diplomáticas cambiantes y posibilidades competitivas para el futuro de Rusia.
El precio de mercado continuo no era prueba de que los bonos fueran seguros.
Reveló lo difícil que era determinar el valor de una promesa financiera cuando la identidad y las intenciones del futuro deudor eran inciertas.
Una disputa financiera que sobrevivió al imperio
Francia no aceptó simplemente el repudio soviético.
El gobierno francés y otros gobiernos acreedores se opusieron a la cancelación de las deudas y a la nacionalización de la propiedad de propiedad extranjera.
La controversia se entrelazó con el reconocimiento diplomático, las negociaciones comerciales, la Guerra Civil Rusa y la relación más amplia entre la Rusia soviética y las potencias occidentales.
En la Conferencia de Génova de 1922, los esfuerzos para abordar las reclamaciones financieras pendientes no lograron producir un acuerdo integral. El desacuerdo no era solo sobre dinero. Los gobiernos occidentales generalmente argumentaban que el cambio de regímenes políticos no eliminaba las obligaciones contraídas por un estado.
Los representantes soviéticos cuestionaron la legitimidad de las deudas asociadas con el sistema imperial y enfatizaron sus propias reclamaciones derivadas de la intervención extranjera y otras quejas.
Ambas partes también tenían razones prácticas para negociar.
El gobierno soviético necesitaba comercio y acceso a recursos económicos extranjeros. Los gobiernos occidentales querían relaciones comerciales mientras enfrentaban la presión de inversores y propietarios que buscaban compensación.
El acuerdo siguió siendo difícil porque el reconocimiento de la deuda podría crear grandes obligaciones financieras, mientras que el repudio continuaba obstaculizando la confianza y la diplomacia.
La disputa persistió a través de décadas de relaciones internacionales cambiantes. Para las familias francesas, los certificados de bonos rusos podían pasar de una generación a otra mucho después de que sus ingresos regulares hubieran desaparecido. La Unión Soviética misma finalmente dejó de existir en 1991. Incluso esa enorme transformación política no restauró automáticamente los contratos originales.
En cambio, la disputa pasó a una nueva fase de negociaciones entre Francia y la Federación Rusa.
El acuerdo de 1997: ¿Qué se pagó realmente?
Un importante acuerdo diplomático finalmente surgió en la década de 1990. Francia y Rusia firmaron un memorando el 26 de noviembre de 1996, seguido de un acuerdo formal el 27 de mayo de 1997. Bajo el acuerdo, Rusia aceptó pagar 400 millones de dólares estadounidenses a Francia en ocho cuotas, con pagos programados hasta el año 2000. Pero esto no fue un reembolso directo del préstamo de 1906.
Tampoco la cantidad total estaba reservada exclusivamente para sus tenedores de bonos. El acuerdo cubrió una colección mucho más amplia de reclamaciones históricas financieras y de propiedad originadas antes del 9 de mayo de 1945. Estas incluían bonos imperiales rusos, otras deudas financieras y pérdidas relacionadas con la confiscación de propiedades de propiedad francesa. El gobierno francés aceptó la responsabilidad de distribuir la compensación entre los reclamantes elegibles bajo la ley francesa.
El acuerdo puso fin a la disputa entre los dos gobiernos sobre las reclamaciones cubiertas. Esto no significaba que cada inversor individual recibiera la cantidad original adeudada, junto con décadas de intereses. La escala de las reclamaciones era mucho mayor que el fondo de acuerdo negociado. Una respuesta del gobierno francés publicada en 2013 informó que el proceso de registro había identificado 315,219 tenedores de bonos que poseían aproximadamente 9 millones de valores.
Estas cifras se referían a la colección más amplia de valores rusos registrados durante el proceso de compensación, no solo al préstamo de 1906. Se distribuyó una compensación, pero muchos tenedores y sus descendientes permanecieron insatisfechos. La distinción legal es significativa. En una respuesta parlamentaria de 2019, el gobierno francés declaró que el acuerdo no había privado a los individuos del derecho a presentar sus propias reclamaciones contra Rusia.
Sin embargo, Francia se había comprometido a no presentar ni apoyar esas reclamaciones diplomáticamente. Por lo tanto, el acuerdo resolvió las obligaciones entre los dos estados sin ofrecer una satisfacción financiera completa a todos los reclamantes privados. Es más preciso describir el acuerdo de 1997 como un cierre negociado de una disputa interestatal de larga duración que como un reembolso completo de los bonos rusos.
Lo que el asunto de los bonos rusos revela sobre la deuda soberana
La crisis de los bonos rusos ilustra cómo los préstamos internacionales pueden conectar los ahorros de los hogares con eventos mucho más allá del control de los inversores individuales. El préstamo de 1906 sirvió para varios propósitos a la vez. Para Rusia, ofreció acceso a capital en un momento de debilidad militar y política. Para Francia, apoyó a un aliado estratégicamente importante.
Para los bancos, creó oportunidades para organizar y distribuir valores. Para los ahorradores, prometió un flujo de ingresos y un eventual reembolso. Esos intereses eran compatibles mientras el sistema que respaldaba la deuda permaneciera intacto. La revolución expuso sus diferencias.
Un gobierno extranjero podría cambiar su interpretación de las obligaciones públicas. Los diplomáticos podrían priorizar las negociaciones sobre la compensación completa. Los bancos no podían garantizar el reembolso simplemente porque habían distribuido los valores.
Incluso los acuerdos internacionales décadas después podrían resolver las relaciones entre gobiernos sin restaurar completamente las pérdidas privadas.
El asunto también demuestra por qué un instrumento financiero no debe juzgarse solo por su tasa de interés anunciada.
Un bono del 5 por ciento emitido por debajo del valor nominal podría ofrecer rendimientos aparentes atractivos. Pero el mayor rendimiento era inseparable de la exposición a un prestatario soberano cuyo futuro político era incierto.
La característica más inusual del caso ruso no fue simplemente el repudio en sí.
Fue la extraordinaria duración de las secuelas: los bonos continuaron negociándose después de que se rechazaran los pagos, los inversores mantuvieron esperanzas de recuperación y las negociaciones diplomáticas continuaron a lo largo de generaciones.
El Imperio ruso pidió dinero prestado en 1906 bajo promesas que se extendían hasta 1956.
El imperio desapareció antes de que esas promesas pudieran seguir su curso.
Sus deudas sobrevivieron como reclamaciones, argumentos legales y disputas políticas mucho después de que el gobierno que las emitió hubiera desaparecido.
Esa es la lección central de los bonos rusos: la deuda soberana se redacta como un contrato financiero, pero su reembolso final puede depender de la continuidad política, la negociación internacional y la incierta voluntad de los gobiernos futuros de honrar el pasado.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- 1. Gobierno Imperial Ruso — Préstamo Estatal Ruso del 5% de 1906 — Bono imperial original y decreto, abril de 1906. Transcripción de documento histórico, Historia de Rusia en Documentos. — https://www.hisdoc.ru/papers/26760 Referencia Histórica y Financiera
- 2. Compagnie des Agents de Change — Valores del Estado Ruso, incluido el préstamo del 5% de 1906 — Anuario de valores financieros franceses, 1908. Digitalizado por Data for Financial History (DFIH). Evidencia contemporánea de la asignación francesa, precio de suscripción, bancos participantes, pagos de intereses y términos de redención. — https://dfih.fr/issuers/461/yearbook-ocr?source=annuaire_cac_1908 Referencia Histórica y Financiera
- 3. William Mulligan — “Préstamos y alianzas, 1904–1910” — Los lazos desgastados de la paz: orígenes económicos de la Primera Guerra Mundial. Cambridge University Press, 2026. — https://doi.org/10.1017/9781009602358.005 Investigación Académica Arbitrada
- 4. James William Long — “Manipulación rusa de la prensa francesa, 1904–1906” — Slavic Review, Volumen 31, Número 2, 1972, págs. 343–354. — https://doi.org/10.2307/2494338 Investigación Académica Arbitrada
- 5. Departamento de Estado de los Estados Unidos — Decreto relativo a la anulación de préstamos estatales — Transmisión diplomática estadounidense del decreto soviético, 12 de febrero de 1918. Relaciones exteriores de los Estados Unidos, 1918, Rusia, Volumen III. Oficina del Historiador. — https://history.state.gov/historicaldocuments/frus1918Russiav03/d49 Archivo Estatal / Registro Oficial
- 6. Kim Oosterlinck — La esperanza es lo último que se pierde: los tenedores de bonos franceses y el repudio de la deuda soberana rusa — Yale University Press, 2016. Análisis histórico y financiero de los precios de los bonos rusos, el repudio, las expectativas y la posible compensación. — https://doi.org/10.12987/yale/9780300190915.001.0001 Investigación Académica Arbitrada
- 7. Eileen Denza y Lauge Poulsen — “La liquidación de las deudas imperiales y bálticas de Rusia” — American Journal of International Law, Volumen 117, Número 3, 2023, págs. 441–480. — https://doi.org/10.1017/ajil.2023.23 Investigación Académica Arbitrada
- 8. Gobiernos de Francia y la Federación de Rusia — Acuerdos sobre la liquidación definitiva de reclamaciones históricas — Memorando del 26 de noviembre de 1996 y acuerdo del 27 de mayo de 1997. Publicado en el Diario Oficial francés bajo el Decreto n.º 98-366 del 6 de mayo de 1998. — https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000000189554 Referencia Histórica y Financiera
- 9. Asamblea Nacional Francesa — Pregunta escrita n.º 29131 y respuesta del Gobierno — Publicada el 13 de agosto de 2013. Información oficial sobre la liquidación de 1997, el registro de los tenedores de bonos y los acuerdos de compensación. — https://questions.assemblee-nationale.fr/q14/14-29131QE.htm Referencia Histórica y Financiera
- 10. Asamblea Nacional Francesa — Pregunta escrita n.º 22341: Derechos de los tenedores de bonos rusos — Respuesta del Gobierno publicada el 15 de octubre de 2019. Aclaración de la distinción legal entre la liquidación interestatal y las reclamaciones individuales. — https://www.assemblee-nationale.fr/dyn/15/questions/QANR5L15QE22341 Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Los bonos rusos que vincularon a Francia con un imperio, y que sobrevivieron a él. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/bonos-rusos-el-prestamo-de-1906-y-el-impago/
MLA (9th ed.): Ç., Soner, ed. "Los bonos rusos que vincularon a Francia con un imperio, y que sobrevivieron a él." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/bonos-rusos-el-prestamo-de-1906-y-el-impago/.
Chicago (17th ed.): Ç., Soner, ed. "Los bonos rusos que vincularon a Francia con un imperio, y que sobrevivieron a él." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), agosto 24, 2026. https://forgottenfortunes.net/es/bonos-rusos-el-prestamo-de-1906-y-el-impago/.
Have an idea for another financial history documentary or article? Request a story →