En este artículo
En febrero de 1889, una de las empresas de ingeniería más célebres de Europa colapsó sin completar el canal que había prometido construir. La Compañía Francesa del Canal de Panamá había recaudado enormes sumas de inversores que confiaban en Ferdinand de Lesseps, el hombre asociado con el exitoso Canal de Suez. En cambio, heredaron una empresa en bancarrota, una vía fluvial inacabada y años de incertidumbre financiera. [1]
El desastre no terminó con la bancarrota. Las investigaciones descubrieron pagos a políticos y periodistas, mientras que los intentos de la empresa por conseguir nueva financiación se convirtieron en el centro de un escándalo nacional de corrupción.
El escándalo del Canal de Panamá no fue simplemente una historia de ingeniería fallida. Mostró cómo el prestigio, los costosos préstamos, la publicidad engañosa y la influencia política podían sostener un negocio cada vez más problemático mucho después de que sus promesas originales se hubieran vuelto poco realistas.
Ferdinand de Lesseps y el peligroso legado de Suez
Cuando se inauguró el Canal de Suez en 1869, Ferdinand de Lesseps se convirtió en una celebridad internacional. [2]
La vía navegable conectaba el Mediterráneo y los mares Rojo, transformando el comercio marítimo al permitir que los barcos evitaran el largo viaje alrededor del sur de África. Su finalización parecía demostrar que el capital privado, la experiencia en ingeniería y la determinación política podían transformar el comercio global.
De Lesseps quería otro logro de importancia comparable.
Un canal a través del Istmo de Panamá podría conectar los océanos Atlántico y Pacífico, acortando las principales rutas marítimas y creando una fuente potencialmente lucrativa de ingresos por peajes.
La lógica comercial era convincente. Las suposiciones de ingeniería eran mucho más cuestionables. En 1878, Lucien Napoléon Bonaparte Wyse obtuvo una concesión de Colombia, que entonces gobernaba Panamá. El acuerdo sentó la base para una empresa de canales liderada por Francia. En un congreso internacional en París en 1879, de Lesseps promovió un canal a nivel del mar. Los barcos pasarían entre los océanos sin navegar un sistema importante de esclusas. La propuesta tomó su atractivo de Suez. Pero Panamá presentaba condiciones físicas muy diferentes. [3]
Algunos ingenieros experimentados apoyaron alternativas que implicaban presas, lagos artificiales y esclusas. Entre ellos estaba Godin de Lépinay, quien propuso un diseño que reduciría la excavación y ayudaría a controlar el río Chagres.
Su enfoque recibió un apoyo insuficiente. El congreso respaldó una ruta a nivel del mar, aunque la decisión técnica fue considerablemente menos unánime de lo que sugería su presentación pública. La Compagnie Universelle du Canal Interocéanique de Panama se estableció en 1880, y una importante actividad constructiva comenzó en 1881. De Lesseps aportó algo excepcionalmente valioso a la empresa: credibilidad. [4]
No era un ingeniero formado. Su mayor contribución fue la capacidad de persuadir a gobiernos, financieros e inversores comunes de que un proyecto aparentemente imposible podía tener éxito.
En Panamá, esa reputación se convertiría en un peligroso sustituto de estimaciones realistas.
| Cifra / Métrica | Significado histórico y contexto documental |
|---|---|
| 600 millones de francos | En junio de 1888, la legislación francesa permitió a la compañía llevar a cabo una importante operación de lotería, que incluía una emisión principal de hasta 600 millones de francos y disposiciones para un fondo de reserva relacionado. |
| 360 francos | La empresa ofreció dos millones de bonos de lotería a 360 francos cada uno. |
| 220 millones de francos | Una contabilidad histórica sitúa las suscripciones públicas en aproximadamente 220 millones de francos frente a la cantidad mucho mayor que la empresa esperaba conseguir. |
| 375.000 francos | Había aceptado 375.000 francos en relación con los esfuerzos para obtener autorización para bonos de lotería. |
Por qué Panamá no fue otro canal de Suez
La dificultad de la empresa francesa se hace más evidente cuando se examina la geografía.
Suez cruzaba un terreno relativamente llano. Panamá requería excavación a través de colinas tropicales, terrenos inestables y sistemas fluviales que podían cambiar drásticamente durante la estación de lluvias.
El Corte de Culebra, donde los ingenieros intentaron excavar a través de la divisoria continental, se convirtió en un obstáculo especialmente serio. Las lluvias intensas debilitaron las laderas expuestas. La tierra y la roca podían deslizarse hacia las secciones previamente excavadas, creando trabajos adicionales y aumentando los costes. Por tanto, la excavación no consistía simplemente en retirar una cantidad fija de material. Cada deslizamiento podía aumentar la cantidad de tierra que debía ser retirada. El río Chagres presentaba otro problema. Sus inundaciones estacionales complicaban la ruta propuesta y requerían extensas medidas de ingeniería.
Mientras tanto, la maquinaria y los sistemas de transporte resultaron ser frecuentemente insuficientes.
La empresa francesa adquirió el control del Ferrocarril de Panamá en 1881, pero a un coste considerable. El ferrocarril nunca se utilizó tan eficazmente como podría haberlo sido para transportar material excavado. [5]
El equipo se averió, cambiaron de contratistas y los problemas logísticos ralentizaron la construcción.
La enfermedad agravó las dificultades.
La fiebre amarilla y la malaria devastaron la fuerza laboral. La relación entre los mosquitos y la transmisión de estas enfermedades aún no era comprendida por las autoridades francesas del canal.
Algunas precauciones médicas incluso crearon sitios adicionales de cría de mosquitos.
Los trabajadores reclutados del Caribe, especialmente de Jamaica y otras comunidades antillanas, se enfrentaron a condiciones peligrosas junto a ingenieros y administradores europeos.
El número de muertos comúnmente citado por el esfuerzo francés de construcción es de aproximadamente 20.000, aunque la cifra exacta sigue siendo incierta porque los registros de mortalidad eran incompletos. [6]
Este coste humano no puede reducirse a una entrada financiera.
Sin embargo, las muertes y las enfermedades repetidas también debilitaron la capacidad de operación de la empresa, obligaron a costosas contrataciones y reemplazos, y interrumpieron equipos de ingeniería experimentados.
Panamá consumía dinero más rápido de lo que el modelo de construcción original había anticipado.
A mediados de la década de 1880, estaba cada vez más claro que el calendario inicial y las estimaciones de costes de la compañía eran poco fiables. [7]
Cómo se financió el escándalo del Canal de Panamá
La compañía francesa de Panamá atrajo inicialmente inversores a través de acciones. Su capital social original era de 300 millones de francos, divididos en 600.000 acciones con un valor nominal de 500 francos cada una. Pero el capital inicial fue insuficiente para completar el proyecto. La empresa recurrió repetidamente al mercado de bonos. [8]
Un bono es esencialmente un préstamo de un inversor a un emisor. El inversor proporciona dinero a cambio de los pagos de intereses prometidos y el eventual reembolso bajo términos especificados.
Para un proyecto de construcción, esto crea una distinción importante. Los accionistas esperan retornos si el negocio tiene éxito. Los tenedores de bonos crean obligaciones contractuales de pago incluso cuando el proyecto subyacente sigue sin terminar. La compañía de Panamá emitió sucesivas rondas de bonos durante la década de 1880, incluyendo condiciones de reembolso cada vez más atractivas. Algunos valores prometían un reembolso sustancialmente superior a su precio de venta original. [9]
Por ejemplo, una emisión de 1886 ofrecía bonos a 450 francos que estaban programados para ser reembolsados a 1.000 francos durante un largo periodo, pagando también intereses anuales. Para los inversores, tales términos parecían atractivos. Para la empresa, crearon obligaciones financieras futuras que superaban el efectivo recibido inmediatamente. Esto no era automáticamente fraudulento. Emitir bonos por debajo de su valor de devolución era una técnica de financiación reconocida. [10]
El problema era el empeoramiento económico subyacente de la empresa. Su capacidad para cumplir esas promesas dependía de completar finalmente un canal rentable. Hasta que los barcos pudieran utilizar la vía fluvial, la empresa no disponía de ingresos operativos por peajes del canal para cubrir sus crecientes obligaciones. La presión financiera era visible antes del colapso final.
En diciembre de 1886, un representante diplomático estadounidense difundió una evaluación sumamente pesimista de las finanzas de la empresa. Basándose en cifras recopiladas a partir de cuentas de la empresa y otra información, la evaluación estimaba que la empresa ya había recaudado aproximadamente 915 millones de francos asumiendo compromisos de reembolso mucho mayores. [11]
También estimó los cargos financieros y administrativos anuales de aproximadamente 80 millones de francos, excluyendo los gastos de construcción. Las cifras eran una evaluación externa contemporánea más que una cuenta de liquidación auditada finalmente. No obstante, ilustran lo grave que se había vuelto el problema de financiación. La estructura financiera de la empresa dependía cada vez más de recaudar nuevos fondos para sostener un proyecto inacabado y cumplir con sus compromisos existentes. Eso hacía que la confianza fuera casi tan importante como la excavación. [12]
El coste oculto de recaudar más dinero
Los problemas de la empresa de Panamá no se limitaron a gastos de ingeniería ni a los pagos de intereses. Conseguir capital en sí mismo se había vuelto caro. Bancos e intermediarios financieros organizaban la emisión de valores, conectaban la empresa con inversores y recibían comisiones por sus servicios. En circunstancias normales, las comisiones de suscripción y distribución compensan a los intermediarios por su trabajo y riesgos.
Pero cuanto más débil se vuelve un prestatario, más costoso puede ser el acceso al capital.
La investigación financiera histórica citada en la enciclopedia Larousse situó las comisiones recibidas por bancos e intermediarios en la operación de Panamá en aproximadamente el 5,67%, frente a una tasa habitual de no más de alrededor del 2% para servicios comparables.
Esas comisiones importaban porque el dinero recaudado de los inversores no llegaba en todo al lugar de construcción. Una parte fue absorbida por gastos de emisión, intermediarios financieros, obligaciones existentes y administración. El acuerdo generó incentivos contradictorios.
La compañía necesitaba fondos para continuar la construcción. Las instituciones financieras podían obtener una compensación sustancial organizando nuevos asuntos incluso cuando el éxito final del canal seguía siendo dudoso.
Esto no significa que todos los banqueros implicados hayan cometido un delito. Significa que los intereses de la empresa, sus intermediarios y sus inversores no estaban necesariamente alineados. El prestigio del proyecto ayudó a atraer ahorros, mientras que su estructura financiera cada vez más costosa debilitó la posibilidad de cumplir los rendimientos prometidos. Un problema de ingeniería se había convertido en un problema de asignación de capital.
Y la empresa se estaba quedando sin soluciones aceptables.
Los Bonos de la Lotería de 1888: Financiación por Hope
Para 1887, los ingenieros senior concluyeron que un canal de gran altura con esclusas ofrecía una ruta más viable que el diseño original a nivel del mar. De Lesseps aceptó el cambio a regañadientes. Los trabajos en el proyecto revisado del canal de esclusas comenzaron en enero de 1888, con Gustave Eiffel contratado para encargarse de la construcción de la esclusa. Pero cambiar el diseño de ingeniería no restauró las finanzas de la empresa.
El nuevo enfoque seguía requiriendo un gasto enorme, mientras que los inversores se mostraban cada vez más reacios a proporcionar fondos adicionales.
Por ello, la dirección buscó un tipo diferente de seguridad: Bonos de lotería, conocido en Francia como obligaciones à lots.
Estos valores combinaban características convencionales de bonos con la posibilidad de ganar premios mediante sorteos. Para un ahorrador normal, la atracción era sencilla. La inversión parecía ofrecer pagos financieros junto con la posibilidad de recibir una recompensa adicional. Para la empresa, el elemento de la lotería ofrecía otra forma de estimular la demanda cuando el préstamo convencional se volvía difícil.
Sin embargo, la emisión de estos valores requería autorización parlamentaria.
En junio de 1888, la legislación francesa permitió a la compañía llevar a cabo una importante operación de lotería, que incluía una emisión principal de hasta 600 millones de francos y disposiciones para un fondo de reserva relacionado.
La empresa ofreció dos millones de bonos de lotería a 360 francos cada uno.
Los valores prometían intereses anuales y eventual reembolso o reembolso basado en premios bajo una estructura complicada a largo plazo.
Un detalle especialmente importante apareció en la documentación de seguridad contemporánea: la emisión no conllevaba ninguna garantía ni responsabilidad por parte del Estado francés.
La autorización parlamentaria no significaba que los contribuyentes garantizaran las deudas de la empresa. La distinción era jurídicamente significativa, incluso si el debate parlamentario podía hacer que la empresa pareciera más políticamente creíble. Sin embargo, el esfuerzo de financiación no logró generar los fondos necesarios. Una contabilidad histórica sitúa las suscripciones públicas en aproximadamente 220 millones de francos frente a la cantidad mucho mayor que la empresa esperaba conseguir.
Un intento posterior de obtener financiación fue igualmente infructuoso. Para entonces, el problema ya no era simplemente cómo financiar la siguiente fase de la construcción. Era si la empresa podría sobrevivir en absoluto.
Influencia de compra y confianza en la fabricación
La autorización política para los bonos de lotería se convirtió en el centro del escándalo posterior.
La empresa y sus asociados buscaron influencia sobre políticos y periodistas mientras intentaban mantener la confianza en la empresa.
Dos destacados intermediarios financieros, el barón Jacques de Reinach y Cornelius Herz, se asociaron estrechamente con las redes de pagos e influencia que los investigadores examinaron posteriormente.
El objetivo no se limitaba a una legislación favorable. La opinión pública también importaba. Una empresa dependiente de suscripciones necesitaba que los inversores potenciales creyeran que sus perspectivas seguían siendo sólidas. Una cobertura favorable en los periódicos podría fomentar las suscripciones, mientras que la evidencia de dificultades graves podría desanimarlas.
Investigación publicada en la Revisión Europea de Historia Económica en 2024 examinó noticias positivas engañosas publicadas en los periódicos franceses durante la primavera de 1888.
El estudio encontró que esta publicidad aumentó la volatilidad de las acciones de la empresa panameña, sin demostrar que los inversores aceptaran generalmente los mensajes optimistas al pie de la letra.
Sus resultados también sugirieron que algunos participantes del mercado podrían haberse beneficiado de un conocimiento previo sobre la publicidad próxima.
Esa distinción importa.
La campaña de engaño no convenció necesariamente a todo el mercado. Los inversores escépticos y los operadores potencialmente mejor informados podrían responder de forma diferente a la misma información.
Por tanto, el escándalo implicó más que un lenguaje promocional exagerado. Expuso cómo la publicidad pagada, el acceso político y la información desigual podían operar juntos dentro de un mercado de valores. Se pedía a los inversores que evaluaran una empresa de ingeniería cuya situación financiera real era cada vez más difícil de separar de las afirmaciones promocionales que la rodeaban.
Quiebra en 1889: El desastre financiero se vuelve real
Los esfuerzos finales de financiación de la compañía fueron insuficientes. A principios de 1889, los accionistas se acercaron a la disolución. La liquidación formal siguió en febrero. El trabajo en Panamá continuó brevemente en algunas zonas, pero para mayo de 1889 la actividad de construcción bajo la empresa original había cesado. Un gran proyecto quedó inconcluso.
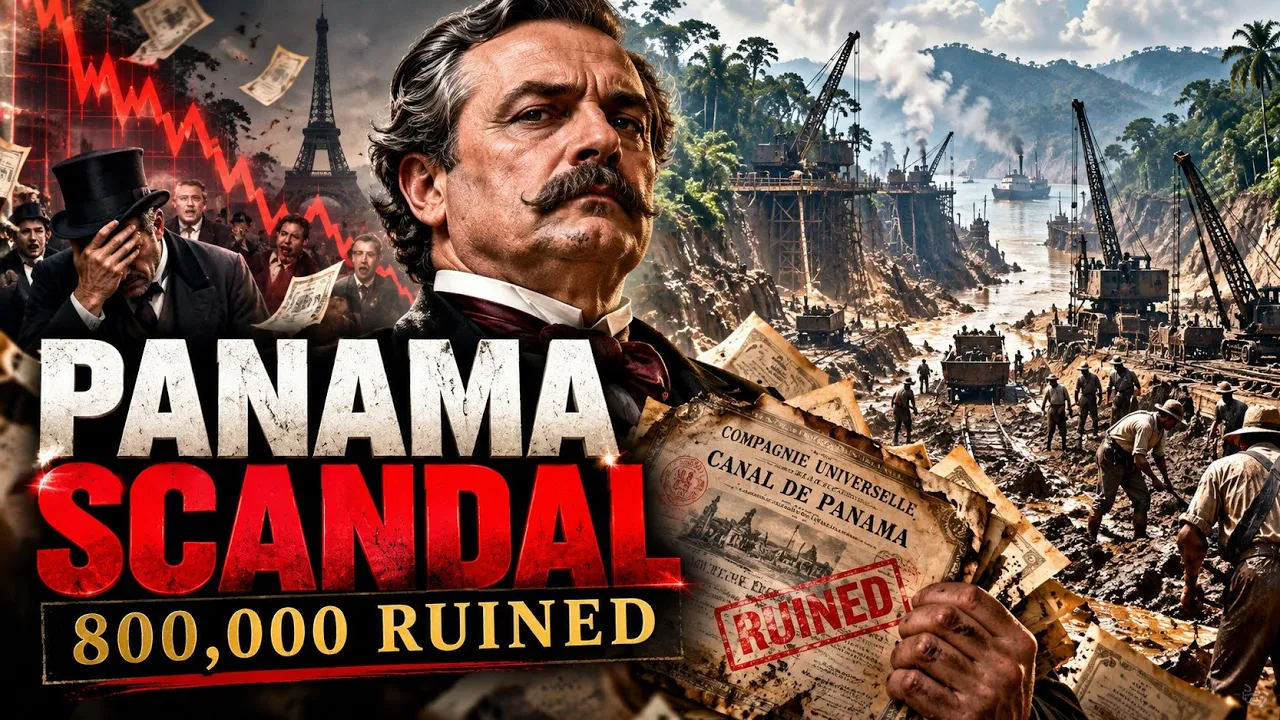
Los activos físicos de la empresa incluían excavaciones, maquinaria, intereses ferroviarios, edificios, estudios de ingeniería y otras infraestructuras. Pero estos activos no podían convertirse fácilmente en suficiente efectivo para satisfacer las reclamaciones financieras de los inversores. La magnitud de la exposición de los inversores fue extraordinaria. Algunos relatos históricos describen aproximadamente 800.000 suscriptores o ahorradores afectados a lo largo de las sucesivas operaciones de financiación de la empresa.
Otros estudios identifican aproximadamente entre 80.000 y 85.000 accionistas o inversores especialmente afectados. Estas cifras no deben considerarse intercambiables. Reflejan diferentes categorías de inversores y métodos de recuento. Tampoco debe interpretarse el número mayor como prueba de que todos los inversores han perdido toda su fortuna. Lo que está claro es que el fracaso afectó a una población muy grande de hogares franceses, incluyendo personas que habían invertido ahorros personales sustanciales.
Las consecuencias financieras se distribuyeron de forma desigual. Los inversores perdieron dinero, los acreedores enfrentaron recuperaciones inciertas y los trabajadores perdieron empleo. Mientras tanto, algunos intermediarios ya habían cobrado honorarios de operaciones de recaudación de fondos anteriores. La empresa original entró en un largo proceso de liquidación que no se completó hasta 1894.
Para miles de inversores, el sueño de poseer una pequeña parte de una gran ruta comercial internacional se había convertido en una reclamación contra una empresa insolvente. Sin embargo, la bancarrota en sí fue solo el primer gran ajuste de cuentas público. Las consecuencias políticas estallarían varios años después.
El escándalo de 1892–1893 que sacudió a la República Francesa
Aunque la quiebra de la empresa ocurrió en 1889, el gran escándalo político se desarrolló en 1892 y 1893.
Las investigaciones judiciales habían comenzado antes, pero las investigaciones de prensa y las acusaciones políticas pusieron a la luz pública la presunta corrupción.
En septiembre de 1892, el periódico La Libre Parole, fundado por Édouard Drumont, publicó revelaciones sobre el caso de Panamá.
Otros periódicos y opositores políticos amplificaron las acusaciones.
En noviembre, la repentina muerte de Jacques de Reinach intensificó la atención pública. Siguieron investigaciones parlamentarias, mientras se difundían acusaciones sobre políticos que habían recibido pagos relacionados con la empresa.
El asunto expuso conductas genuinas, pero también se convirtió en un arma en un entorno político profundamente polarizado. Los periódicos nacionalistas y antisemitas explotaron los orígenes judíos de algunos intermediarios financieros para promover prejuicios más amplios. La existencia de corrupción no justificaba estos ataques, que intentaban asignar la responsabilidad colectiva a los financieros y comunidades judías. El escándalo ayudó a fortalecer el sentimiento antiparlamentario y contribuyó a crear un ambiente de antisemitismo que se haría especialmente visible durante el Caso Dreyfus.
Los tribunales produjeron un resultado complicado.
Ferdinand de Lesseps y su hijo Charles recibieron condenas a cinco años de prisión en un proceso relacionado con la gestión de la empresa fallida. Posteriormente, sus condenas fueron anuladas por motivos legales.
Fernando, anciano y con salud deteriorada, no cumplió la condena. Gustave Eiffel también enfrentó un proceso judicial y una condena inicial relacionada con su participación en la empresa, pero esa sentencia fue posteriormente revocada. La condena política por soborno más claramente establecida involucró al exministro de Obras Públicas Charles Baïhaut. Había aceptado 375.000 francos en relación con los esfuerzos para obtener autorización para bonos de lotería.
En 1893, fue condenado a cinco años de detención y a importantes penas económicas. Muchos otros políticos que habían sido acusados públicamente no recibieron condenas penales comparables. La distinción entre sospecha y delitos establecidos es esencial. El escándalo dañó reputaciones de forma más amplia que los tribunales establecieron la responsabilidad penal individual. Las consecuencias políticas se extendieron a las elecciones parlamentarias de 1893.
Varios políticos consolidados perdieron influencia o sus escaños, y la desconfianza pública hacia el establishment político se profundizó.
El escándalo no transformó por sí solo la Tercera República Francesa, pero reforzó las críticas existentes al clientelismo político, el privilegio financiero y la integridad parlamentaria.
¿Qué pasó con el Canal Francés?
La bancarrota no significó que todo el trabajo de ingeniería francés desapareciera. Una compañía sucesora, la Compagnie Nouvelle du Canal de Panama, se organizó en 1894. Reanudó una construcción limitada y examinó diseños de canales más prácticos. Pero los inversores habían perdido la confianza y la nueva empresa carecía de recursos suficientes para completar el proyecto de forma independiente.
El interés estadounidense acabó ofreciendo otro camino.
Estados Unidos adquirió los derechos y activos relacionados con los canales de la compañía francesa en 1904 para 40 millones de dólares estadounidenses.
Se trataba de una compra de bienes y derechos, no de un reembolso completo de las pérdidas originales de los inversores franceses.
Panamá había declarado su independencia de Colombia en noviembre de 1903, en medio de una decisiva participación diplomática y naval estadounidense. Los posteriores acuerdos del canal otorgaron amplios poderes a manos estadounidenses, introduciendo una controversia política diferente respecto a la soberanía panameña.
La construcción estadounidense comenzó en 1904 y finalmente adoptó un enfoque basado en esclusas. Una mejor organización, sistemas de excavación más efectivos y medidas de control de mosquitos contribuyeron al éxito del proyecto. El Canal de Panamá se inauguró oficialmente en agosto de 1914. Transformó el transporte marítimo internacional y demostró que una ruta interoceánica a través de Panamá era realmente posible.
Pero la vía navegable terminada no era el canal a nivel del mar prometido originalmente a los accionistas franceses.
El logro requirió diferentes opciones de ingeniería, renovación de financiación y un marco político y administrativo distinto.
Por qué el escándalo del Canal de Panamá sigue siendo importante
El fracaso francés en Panamá suele recordarse como una historia de corrupción o un ingeniero demasiado confiado derrotado por la geografía tropical.
Ambos elementos importan, pero ninguno explica completamente el desastre financiero.
Las suposiciones originales de ingeniería subestimaron un entorno difícil. El endeudamiento repetido convirtió sobrecostes en obligaciones financieras crecientes. Los intermediarios cobraron comisiones sustanciales. La influencia política y la publicidad favorable ayudaron a mantener viva la recaudación de fondos a pesar de las crecientes pruebas de problemas.
Cada problema reforzaba los demás.
Un costoso error de ingeniería fomentó el endeudamiento adicional. El endeudamiento adicional hizo que el optimismo continuado fuera financieramente necesario. La necesidad de optimismo creó incentivos para influir en la información pública y en las decisiones políticas.
Cuando la empresa adoptó un diseño técnico más viable, su financiación se había vuelto demasiado frágil para sostener su finalización.
El episodio también ilustra por qué la utilidad final de un proyecto no demuestra que su inversión original fuera sólida.
El Canal de Panamá se convirtió en una de las rutas de transporte más importantes del mundo. Eso no hizo realistas las primeras promesas financieras de la compañía francesa ni rescató a sus accionistas.
Su potencial comercial era genuino. Su ejecución inicial y su modelo de financiación eran profundamente defectuosos.
La lección duradera del escándalo del Canal de Panamá es que una idea atractiva, un líder celebrado y un entusiasmo abundante de los inversores no pueden sustituir presupuestos creíbles, escrutinio independiente e información financiera transparente.
El canal finalmente tuvo éxito.
La empresa que primero prometió construirla no lo hizo.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Autoridad del Canal de Panamá. "La construcción del canal francés." Relato histórico oficial del esfuerzo de ingeniería francés, dificultades de financiación, enfermedades, bancarrota y compañía sucesora. Autoridad del Canal de Panamá, sin fecha. https://pancanal.com/en/the-french-canal-construction/ Referencia Histórica y Financiera
- Biblioteca del Congreso. Canal de Panamá, actes de concessión. Documentos históricos de concesión y descripción institucional acompañante de la empresa francesa de canales. Biblioteca del Congreso, colección histórica. https://www.loc.gov/item/ltf91029421/ Archivo Estatal / Registro Oficial
- Departamento de Estado de los Estados Unidos. "Sr. Hall a Sr. Bayard," 7 de diciembre de 1886. Documentos relacionados con las relaciones exteriores de los Estados Unidos, 1887, nº 68. Evaluación diplomática contemporánea de la situación financiera de la compañía de Panamá. https://history.state.gov/historicaldocuments/frus1887/d68 Archivo Estatal / Registro Oficial
- Datos para la Historia Financiera (DFIH). "Compagnie Universelle du Canal Interocéanique de Panama." Documentación histórica del anuario de la Bolsa de París que cubre los términos de valores y bonos de lotería de la empresa. Base de datos financiera histórica DHIH. https://dfih.fr/issuers/2563/yearbook-ocr?source=annuaire_cac_1888 Referencia Histórica y Financiera
- Ortiz-Serrano, Miguel Ángel y Germán Forero-Laverde. "¿Pueden los directivos engañar con éxito a los inversores? Atención mediática y manipulación del mercado durante el escándalo de Panamá." Revisión Europea de Historia Económica, volumen 28, número 4, 2024, pp. 589–619. Oxford University Press. https://doi.org/10.1093/ereh/heae009 Investigación Académica Arbitrada
- Larousse. "Panamá (les scandales de)." Grande Encyclopédie Larousse, 1971–1976. Análisis histórico de las dimensiones financieras, bancarias y políticas del asunto. https://www.larousse.fr/archives/grande-encyclopedie/page/10165 Referencia Histórica y Financiera
- Asamblea nacional, Francia. "Charles Baïhaut." Biografía parlamentaria histórica, incluyendo detalles de su papel en el caso de Panamá, su enjuiciamiento y condena. Archivos parlamentarios de la Asamblea Nacional Francesa. https://www2.assemblee-nationale.fr/sycomore/fiche?num_dept=337 Referencia Histórica y Financiera
- Ebersold, Julien. "Panama : l'escroquerie qui a fait trembler la Républic." RetroNews, Bibliothèque nationale de France, publicado el 22 de noviembre de 2024, actualizado el 4 de junio de 2025. Análisis histórico de prensa sobre el escándalo de Panamá y sus consecuencias políticas. https://www.retronews.fr/justice/long-format/2018/04/17/le-scandale-de-panama-1889-1893 Referencia Histórica y Financiera
- Departamento de Estado de los Estados Unidos, Oficina del Historiador. "Construyendo el Canal de Panamá, 1903–1914." Hitos en la historia de las relaciones exteriores de EE. UU.. Visión institucional de la posterior historia política y constructiva del canal. https://history.state.gov/milestones/1899-1913/panama-canal Archivo Estatal / Registro Oficial
- Departamento de Estado de los Estados Unidos. "Sr. Vignaud a Sr. Hay," 2 de mayo de 1904. Documentos relacionados con las relaciones exteriores de los Estados Unidos, 1904. Documentación diplomática principal relativa a la compra de 40 millones de dólares de la propiedad de la compañía francesa del canal. https://history.state.gov/historicaldocuments/frus1904/d266 Archivo Estatal / Registro Oficial
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El escándalo del canal de Panamá: El sueño fallido que sacudió a Francia. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/escandalo-del-canal-de-panama-la-apuesta/
MLA (9th ed.): Ç., Soner, ed. "El escándalo del canal de Panamá: El sueño fallido que sacudió a Francia." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/escandalo-del-canal-de-panama-la-apuesta/.
Chicago (17th ed.): Ç., Soner, ed. "El escándalo del canal de Panamá: El sueño fallido que sacudió a Francia." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), agosto 23, 2026. https://forgottenfortunes.net/es/escandalo-del-canal-de-panama-la-apuesta/.
Have an idea for another financial history documentary or article? Request a story →