En este artículo
En 1722, la capital safávida de Isfahán cayó ante las fuerzas afganas tras un devastador asedio. El colapso puso fin a más de dos siglos de dominio safávida sobre el corazón imperial de Persia. Sin embargo, mucho antes de la rendición de la ciudad, el imperio había estado luchando con un problema menos visible: su sistema monetario estaba bajo una presión creciente. [1]
La plata abbasi, asociado con el célebre reinado de Shah Abbas I, había representado alguna vez un intento importante de organizar la moneda persa. Con el tiempo, la escasez de metales preciosos, los cambios en los estándares de las monedas y los esfuerzos del gobierno por aumentar los ingresos complicaron el sistema.
La devaluación de la moneda safávida no fue la única causa de la caída del imperio. Fue parte de una crisis financiera mucho mayor que involucraba el comercio internacional, los impuestos, la inestabilidad provincial y el debilitamiento de la autoridad política.
La historia del abbasi revela cómo un imperio poderoso podía poseer ciudades magníficas y extensas redes comerciales mientras luchaba por mantener el dinero necesario para gobernarse y defenderse.
La moneda de plata de Shah Abbas el Grande
Cuando Shah Abbas I llegó al poder en 1588, la Persia safávida enfrentaba serios desafíos militares y políticos. Los otomanos amenazaban sus territorios occidentales, las fuerzas uzbekas disputaban su frontera oriental y facciones poderosas competían por influencia dentro del estado. [2]
Abbas fortaleció la autoridad real, reorganizó las instituciones militares e hizo de Isfahán el centro de una ambiciosa transformación imperial.
Sus políticas económicas formaron parte de ese proyecto más amplio.
Entre sus innovaciones monetarias estuvo la introducción de una moneda de plata prominente llamada abbasi, nombrada así por el propio sah. Se convirtió en una de las denominaciones más reconocibles en la historia monetaria persa.
El abbasi se calculaba comúnmente en cuatro shahis, o 200 dinares. Por lo tanto, cincuenta abbasis representaban un toman en el sistema contable oficial. [3]
Estas relaciones requieren una distinción importante.
El dinar y el tomán eran principalmente unidades utilizadas para calcular y registrar valores monetarios. Las monedas de plata en sí mismas generalmente no llevaban valores nominales impresos al estilo moderno. Su aceptabilidad dependía en gran medida de su contenido de metal, peso y las condiciones imperantes del mercado.
Por lo tanto, un comerciante que recibía monedas de plata estaba tratando con metal valioso además de moneda real. Aproximadamente entre 1615 y 1620, Abbas introdujo más ajustes monetarios, incluidos esfuerzos para hacer que las prácticas contables fueran más consistentes en todo el reino. Las reformas no crearon una moneda nacional perfectamente uniforme. Persistieron las diferencias regionales y continuaron existiendo diferentes pesos de moneda. Sin embargo, el abbasi ayudó a establecer una denominación que seguiría siendo importante mucho después de la muerte de su creador en 1629. [4]
La moneda representaba tanto la conveniencia económica como la autoridad real. Cada pieza de plata asociada con el sistema monetario del sah conectaba el intercambio cotidiano con el estado safávida.
Pero el gobierno podía estampar su autoridad en la plata sin controlar las fuerzas que determinaban dónde circularía esa plata.
Por qué la plata era esencial para la economía safávida
La Persia safávida ocupaba una posición estratégica entre el Imperio otomano, Asia Central, el golfo Pérsico y la India mogol. Sus comerciantes participaban en extensas redes comerciales que movían seda, textiles, especias, metales preciosos y otros bienes a través de distancias enormes. La plata era fundamental para muchas de estas transacciones.
A diferencia de una economía moderna, donde los depósitos bancarios y los pagos electrónicos pueden representar la mayor parte del dinero en circulación, la economía safávida dependía en gran medida de las monedas físicas y de los suministros de metales preciosos.
También existían acuerdos de crédito, particularmente dentro de sofisticadas redes mercantiles, pero no eliminaban la necesidad de dinero fácilmente aceptable.
La disponibilidad de plata era importante por varias razones.
Los comerciantes la necesitaban para liquidar transacciones. Los administradores provinciales requerían formas fiables de pago y contabilidad. El gobierno real dependía de recursos monetarios para cubrir gastos, mantener sus instituciones y abastecer a las fuerzas militares.
Sin embargo, no todas las transacciones económicas involucraban monedas.
Los productos agrícolas, los bienes entregados como impuestos, las obligaciones crediticias y los pagos en especie continuaron desempeñando papeles importantes. Las condiciones monetarias también variaron considerablemente entre regiones.
La escasez de monedas no significaba que toda la actividad económica se detuviera. Significaba que las transacciones que requerían una moneda aceptable podían volverse más difíciles o costosas.
Esta distinción es esencial para comprender la crisis monetaria safávida.
El problema no era simplemente si el imperio poseía riqueza. Era si una cantidad suficiente de esa riqueza podía convertirse en ingresos utilizables y dinero circulante cuando el Estado lo necesitaba.
Seda, plata y las redes comerciales del Imperio
Durante el siglo XVII, la seda fue una de las exportaciones más valiosas de Persia.
El sah Abbas reconoció su importancia comercial y buscó un mayor control real sobre la industria. En 1619, estableció un monopolio de la corona sobre las exportaciones de seda, con la esperanza de aumentar los ingresos y fortalecer la influencia del gobierno en el comercio internacional. [5]
Los comerciantes armenios desempeñaron un papel particularmente importante. Tras el traslado forzoso de los armenios de Julfa durante las guerras otomano-safávidas, se desarrolló una importante comunidad comercial en Nueva Julfa, cerca de Isfahán. Sus familias de comerciantes construyeron redes comerciales que se extendían por las tierras otomanas, Europa, Rusia y la India. Exportaban seda persa y otros productos básicos mientras importaban bienes y metales preciosos.
Su éxito convirtió a Nueva Julfa en una de las comunidades comerciales más importantes de la economía safávida. Pero el comercio internacional creó una vulnerabilidad monetaria. Persia recibía metales preciosos a través de algunas rutas comerciales, mientras que la plata y el oro salían a través de otras.
India era un destino especialmente importante para los metales preciosos porque los comerciantes podían intercambiarlos de forma rentable por productos indios o utilizarlos en otras transacciones comerciales.
Desde la perspectiva del comerciante, exportar plata no era necesariamente irracional o desleal. La plata podía venderse o intercambiarse dondequiera que las condiciones comerciales ofrecieran la mayor ventaja.
Desde la perspectiva del gobierno, sin embargo, la salida de monedas y lingotes podía reducir el metal disponible para la circulación y acuñación interna. Esto creó un conflicto entre los incentivos comerciales privados y el deseo del Estado de retener recursos monetarios. El gobierno quería que el comercio internacional generara riqueza y, al mismo tiempo, asegurarse de que quedara suficiente metal precioso dentro de Persia. Esos objetivos no siempre eran compatibles.
Cómo funcionaba la devaluación de la moneda safávida
El término devaluación de la moneda describe una reducción en el contenido de metal precioso de una moneda en relación con un estándar anterior.
Históricamente, esto podía ocurrir a través de dos mecanismos diferentes.
Un gobierno podría reducir el peso de una moneda manteniendo su denominación contable establecida. Alternativamente, podría cambiar la composición de la moneda reemplazando parte del metal precioso con un material más barato.
Estos métodos no deben confundirse.
La evidencia sobreviviente de la devaluación de la moneda safávida documenta reducciones importantes en el peso de las monedas. Los problemas con la pureza metálica también aparecieron en acuñaciones regionales particulares, pero eso no significa que cada abbasi fuera diluido deliberadamente con cobre.
El atractivo financiero de las monedas más ligeras
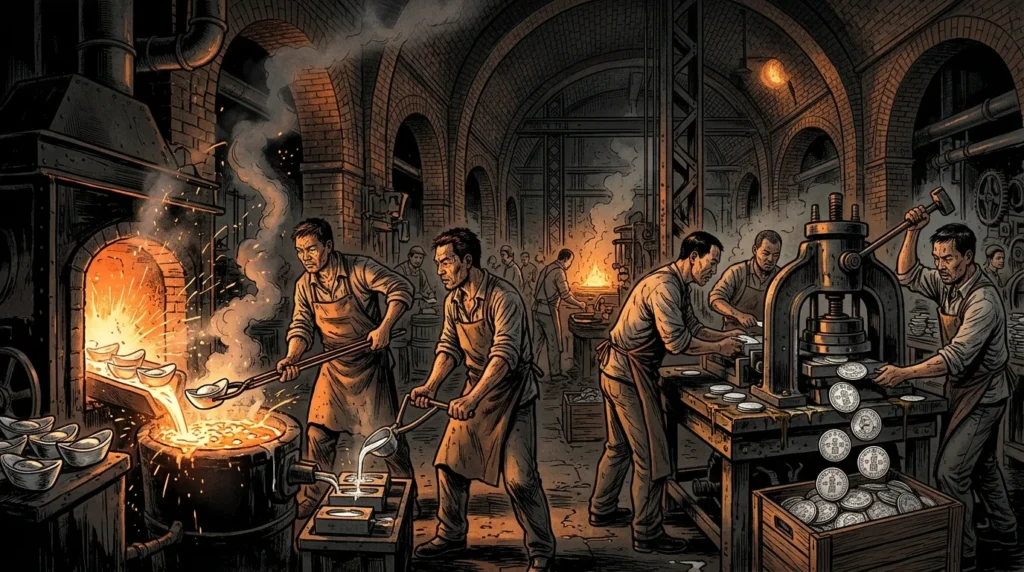
Considere un ejemplo simplificado. Supongamos que una casa de moneda posee suficiente plata para producir 100 monedas de un peso determinado. Si el gobierno autoriza un estándar más ligero, la misma cantidad de plata puede producir más monedas. La producción adicional puede generar ingresos para el gobierno a través de cargos de acuñación o mediante su control sobre las operaciones monetarias. [6]
Estos ingresos a menudo se describen como señoreaje: el beneficio financiero que una autoridad emisora obtiene de la producción de dinero.
Tales medidas podrían ayudar a un gobierno que enfrenta gastos urgentes. Pero no crearon plata adicional. Redistribuyeron el valor monetario asociado con una cantidad existente de metal precioso. Si las monedas más antiguas y las más nuevas diferían en peso, los comerciantes y cambistas tenían un incentivo para distinguirlas.
Las monedas más pesadas podían guardarse, fundirse, exportarse o intercambiarse según su valor en metal. Las monedas más ligeras podían volverse más comunes en la circulación ordinaria. Como resultado, un gobierno podía descubrir que sus intentos de aumentar la oferta de dinero utilizable alentaban a las personas a retirar las mejores monedas de la circulación. Las consecuencias dependían de las prácticas de cambio, los precios de mercado y las regulaciones oficiales. Por lo tanto, sería engañoso asumir que cada reducción en el peso de la moneda causaba un aumento inmediato y medible en los precios al consumidor.
La conclusión más clara es que los ajustes monetarios repetidos crearon dificultades para un sistema que ya luchaba con metales preciosos escasos y distribuidos de manera desigual.
Las presiones monetarias del siglo XVII
Los cambios en los estándares de las monedas no comenzaron solo durante los años finales del imperio.
Bajo el mandato de Shah Abbas II, quien gobernó de 1642 a 1666, el gobierno redujo el estándar de peso asociado con el toman en 1644. [7]
Surgieron más dificultades monetarias durante el reinado de Shah Sulayman, de 1666 a 1694.
Para este periodo, la evidencia de tensión económica incluía el debilitamiento de la producción agrícola, quiebras comerciales, deterioro monetario y una desaceleración en la llegada de metales preciosos desde las rutas comerciales occidentales.
Algunos comerciantes dirigieron cada vez más plata y oro hacia la India. Las autoridades safávidas intentaron repetidamente restringir la exportación de metales preciosos. Pero las prohibiciones legales no podían superar fácilmente los incentivos creados por el comercio internacional. Si la plata alcanzaba un valor atractivo fuera de Persia, los comerciantes tenían razones de peso para trasladarla allí a pesar de las restricciones oficiales.
La aplicación de la ley era difícil en un imperio que contenía extensas rutas terrestres, regiones fronterizas, ciudades comerciales y conexiones marítimas.
El gobierno no fue completamente pasivo.
En 1684, los funcionarios intentaron una reforma monetaria que involucraba monedas de mejor calidad metálica.
Los resultados fueron decepcionantes. El dinero recién emitido no permaneció en circulación en cantidades suficientes. Algunas monedas fueron atesoradas, mientras que otras desaparecieron a través del comercio internacional. El episodio ilustró una debilidad central en la política monetaria safávida.
Las autoridades podían cambiar las especificaciones de las monedas, pero no podían aumentar fácilmente la oferta subyacente de metales preciosos del país ni eliminar los incentivos comerciales que fomentaban su salida.
Las dificultades monetarias posteriores a finales de la década de 1680 produjeron nuevos ajustes.
En lugar de resolver la escasez, el gobierno se enfrentó repetidamente al desafío de apoyar la circulación monetaria mientras preservaba suficientes recursos financieros para sí mismo.
Las casas de moneda desaparecidas de Persia
Una de las señales más claras de los cambios en la organización monetaria safávida fue la reducción gradual en el número de casas de moneda de metales preciosos activas. Durante el período safávida anterior, podían operar aproximadamente 30 o 40 casas de moneda al mismo tiempo. Para el final del reinado de Shah Abbas I en 1629, el número había caído a aproximadamente 20. [8]
Durante los años finales del imperio, el número disminuyó aún más. La investigación numismática identifica alrededor de 11 casas de moneda de metales preciosos operando bajo la última acuñación importante del Shah Sultan Husayn. [9]
Este cambio requiere una interpretación cuidadosa. Menos cecas no indicaban automáticamente un colapso económico. La consolidación de las cecas había comenzado durante el reinado del Shah Abbas I, un período asociado con una considerable fuerza imperial y desarrollo comercial. Concentrar las operaciones de acuñación también podría reflejar prioridades administrativas, cambios regionales y esfuerzos para organizar la producción de manera más eficiente.
Sin embargo, la contracción posterior ocurrió junto con una creciente evidencia de escasez monetaria y debilidad económica.
El cierre o la disminución de la producción de las cecas importaban porque la producción de moneda dependía de la disponibilidad de lingotes y de la disposición de las personas a traer metales preciosos para su conversión en monedas.
Las cecas safávidas no simplemente fabricaban dinero a partir de recursos suministrados por el tesoro real. Los comerciantes y otros individuos podían llevar metales preciosos a una casa de moneda, pagar los cargos requeridos y recibir acuñaciones. Por lo tanto, el estado dependía en parte de las decisiones privadas sobre si el metal debía ser acuñado, retenido o comercializado en otro lugar. Una casa de moneda podía poseer la autoridad para acuñar monedas y, sin embargo, tener dificultades para atraer suficiente plata para mantener sus operaciones.
El revelador caso de Huwayza
La casa de moneda de Huwayza, en el suroeste de Persia, proporciona un ejemplo particularmente útil.
Su plata mahmudi circulaba ampliamente por el Golfo Pérsico y se volvió importante en el comercio regional.
La investigación sobre las monedas supervivientes indica un deterioro en la acuñación de Huwayza a partir de la década de 1660. La evidencia demuestra que las dificultades monetarias safávidas se extendieron más allá del propio abbasi. Afectaron a un sistema más amplio de monedas regionales, a las preferencias de los comerciantes y a los cambiantes estándares metálicos. No todos los problemas monetarios se originaron en Isfahán, y no todas las regiones experimentaron las mismas presiones exactamente de la misma manera. [10]
Las últimas devaluaciones antes de 1722
Las últimas décadas del dominio safávida trajeron una combinación cada vez más peligrosa de debilidad financiera e inestabilidad militar. El sah Sultán Husayn, quien gobernó desde 1694 hasta su rendición en 1722, heredó un estado con recursos institucionales sustanciales pero con crecientes problemas políticos. La autoridad provincial se debilitó, las facciones administrativas compitieron por influencia y la preparación militar sufrió. El gobierno también enfrentó un gasto creciente en campañas militares y otros compromisos reales.
Bajo estas condiciones, reducir el contenido de plata representado por la moneda en circulación ofrecía una fuente tentadora de alivio a corto plazo.
El abbasi experimentó reducciones importantes durante los años finales del dominio safávida.
Se introdujo un nuevo estándar monetario más ligero en 1717, seguido de reducciones adicionales antes de la caída de Isfahán.
Los estándares precisos deben interpretarse con cuidado porque las fuentes históricas describen diferentes tipos de monedas, relaciones contables y sistemas de medición.
Sin embargo, la evidencia contemporánea hace que el propósito financiero de al menos una reducción tardía sea inusualmente claro.
Lo que revela un manual administrativo safávida
El Tadhkirat al-Muluk, un manual administrativo compilado alrededor de la época del colapso safávida, conserva una descripción de una decisión tomada poco antes del asedio de Isfahán.
Explica que un funcionario responsable de los estándares monetarios, Muhammad Ali Beg, recomendó reducir el peso del abbasi para aumentar los ingresos del gobierno.
El estándar de moneda existente se describió como de siete dangs, una unidad de peso tradicional.
La nueva moneda fue acuñada con seis dangs. Eso representó una reducción de una séptima parte del peso anterior. La plata ahorrada mediante este cambio se incorporó a los ingresos de acuñación. Esto es significativo porque proporciona más que una observación de que las monedas se habían vuelto más ligeras.
Vincula un ajuste monetario directamente con el esfuerzo del gobierno por obtener recursos adicionales. La medida podía producir alivio financiero, pero su eficacia era limitada. El Estado todavía requería bienes reales, plata, soldados y canales fiables para recaudar ingresos. Las monedas más ligeras no podían reparar una administración fiscal debilitada ni restaurar la disciplina militar.
Tampoco podían garantizar que los comerciantes siguieran aceptando las monedas recién emitidas en los términos preferidos por el gobierno.
El estado estaba utilizando su autoridad sobre el dinero para abordar una crisis cuyas causas se extendían mucho más allá de la política monetaria.
Por qué la economía safávida se volvió tan vulnerable
La crisis monetaria interactuó con varias debilidades más profundas.
Primero, las finanzas reales dependían en gran medida de los ingresos agrícolas, la actividad comercial y la administración efectiva de las tierras de la corona.
Cuando la producción se debilitaba o los funcionarios provinciales no entregaban los recursos esperados, el tesoro enfrentaba dificultades independientemente de la cantidad de monedas emitidas.
Segundo, el gobierno safávida dependía de la cooperación entre comandantes militares, élites provinciales, autoridades religiosas, comerciantes y funcionarios de la corte. El conflicto político podía interrumpir la recaudación de impuestos y la movilización militar incluso cuando los recursos económicos teóricamente permanecían disponibles. Tercero, la presión económica afectó a comunidades comercialmente importantes.
Los comerciantes armenios de Nueva Julfa se habían beneficiado anteriormente de la protección real y de privilegios comerciales. Sin embargo, durante finales del siglo XVII y principios del XVIII, una mayor carga fiscal, las presiones religiosas y las restricciones alentaron a algunos comerciantes a trasladarse al extranjero.
Este movimiento debilitó partes de la red comercial que habían ayudado a conectar a Persia con los mercados internacionales. En cuarto lugar, la capacidad de la monarquía para dirigir recursos hacia la defensa se deterioró. Un gobierno podía poseer ingresos sobre el papel sin ser capaz de movilizarlos y gastarlos eficazmente. Por lo tanto, la debilidad militar no era solo una cuestión de dinero insuficiente. También reflejaba el liderazgo, la organización, las rivalidades políticas y las decisiones estratégicas.
Estas dificultades se reforzaban mutuamente.
Una administración más débil tenía dificultades para recaudar ingresos. La menor flexibilidad financiera complicaba los preparativos militares. La inseguridad podía dañar el comercio y la agricultura, socavando aún más la posición económica del gobierno.
La devaluación de la moneda formaba parte de este ciclo, pero no explicaba cada una de sus partes.
La caída de Isfahán en 1722
La amenaza inmediata al dominio safávida provino de las fuerzas afganas lideradas por Mahmud Hotaki.
Tras la pérdida de Kandahar y el deterioro del control safávida en las regiones orientales, el conflicto se trasladó hacia el corazón imperial.
El 9 de marzo de 1722, las fuerzas afganas derrotaron a un ejército safávida en la batalla de Gulnabad, cerca de Isfahán.
La victoria expuso la desorganización del establecimiento militar safávida. Las fuerzas de Mahmud rodearon posteriormente Isfahán, sometiendo a la capital a un asedio prolongado. Las consecuencias fueron catastróficas. Los suministros de alimentos disminuyeron, el hambre se extendió y la corte tuvo dificultades para organizar una respuesta eficaz.
La debilidad financiera del gobierno se hizo dolorosamente visible durante los intentos de negociar un acuerdo. En agosto, Mahmud propuso términos que incluían concesiones territoriales y un gran pago monetario. Las autoridades safávidas intentaron recaudar los recursos necesarios mediante impuestos y demandas de asistencia financiera a comerciantes y compañías comerciales extranjeras. No pudieron reunir fondos suficientes.
La crisis demostró la diferencia entre poseer un tesoro imperial y tener la capacidad práctica de movilizar dinero durante una emergencia.
En 21 de octubre de 1722, el sah Sultán Husayn se rindió.
Mahmud entró en la ciudad varios días después, poniendo fin al dominio safávida en Isfahán. El legado político de la dinastía no desapareció de inmediato, y los pretendientes safávidas continuaron desempeñando papeles en las décadas turbulentas que siguieron. Pero la pérdida de la capital destruyó la autoridad efectiva del gobierno imperial existente. El sistema monetario se había estado deteriorando durante décadas. Sus ajustes finales no pudieron evitar el desastre militar y político.
¿Causó la degradación de la moneda el colapso safávida?
No existe una base convincente para tratar la caída de la Persia safávida como la consecuencia directa de una única política monetaria.
La relación era más compleja.
La reducción del peso de las monedas podía generar ingresos para el gobierno, pero los cambios repetidos también complicaban un sistema monetario ya afectado por la escasez de metales preciosos y las diferencias regionales.
Las restricciones a la exportación de metales preciosos podían fracasar porque los comerciantes respondían a las oportunidades del mercado en lugar de a las preferencias del gobierno. El movimiento de metal comercialmente valioso fuera de Persia aumentó la presión sobre la circulación monetaria interna. Mientras tanto, un liderazgo débil, los conflictos entre facciones, las tensas relaciones provinciales y el descuido militar redujeron la capacidad del Estado para superar estos problemas.
El trabajo del historiador Rudi Matthee sobre la Persia safávida tardía desafía la antigua explicación de que el imperio simplemente colapsó debido a una inevitable degeneración moral o a un declive ininterrumpido.
El gobierno continuó emprendiendo reformas, y los administradores capaces a veces reconocían la gravedad de los problemas a los que se enfrentaban. Lo que fracasó no fue cada intento de gestión económica. Más bien, al Estado le faltaba cada vez más la coherencia política y los recursos estructurales necesarios para que sus respuestas fueran eficaces. La importancia de la devaluación de la moneda safávida reside en este contexto más amplio.
Fue tanto una respuesta a la tensión financiera como una fuente potencial de inestabilidad monetaria adicional.
La evidencia disponible no establece una tasa de inflación nacional única y continua atribuible a las devaluaciones. Tampoco respalda la descripción del abbasi como una moneda de papel moderna que perdió repentinamente todo su valor.
Las monedas de metal precioso siguieron poseyendo un valor intrínseco, incluso cuando cambiaron los estándares oficiales.
La crisis monetaria fue real, pero no fue un colapso monetario directo al estilo moderno.
Lo que el abbasi revela sobre el poder imperial
El abbasi sobrevivió al gobierno que lo había hecho famoso. Su nombre continuó utilizándose en la práctica monetaria persa mucho después de la rendición de Isfahán. Esa supervivencia refleja una distinción importante entre las instituciones políticas y las convenciones monetarias utilizadas por los comerciantes y la gente común. Una dinastía podía caer mientras sus unidades contables, nombres de monedas y prácticas comerciales continuaban bajo nuevos gobernantes.
La experiencia safávida también revela por qué la capacidad de emitir dinero no debe confundirse con un poder financiero ilimitado.
El sah podía autorizar monedas, ajustar su peso, recaudar ingresos de acuñación y restringir la exportación de metales preciosos.
Pero no podía ordenar a los mercados internacionales que entregaran plata a Persia. Tampoco podían los decretos monetarios reemplazar una agricultura productiva, una tributación confiable, comunidades comercialmente activas o un ejército eficaz.
Para 1722, el estado safávida enfrentaba una crisis que involucraba todos estos elementos.
El deterioro del abbasi no fue el evento que destruyó el imperio. Fue una parte reveladora de la historia financiera de un imperio cada vez más incapaz de traducir su riqueza restante en una fuerza política y militar efectiva.
La lección de la Persia safávida no es que las monedas más ligeras derriben automáticamente los reinos.
Es que la autoridad monetaria no puede compensar indefinidamente las debilidades en los fundamentos económicos y políticos de los que depende dicha autoridad.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Jeremiah Benn Simmons, Peter Avery y Bert G. Fragner. “ʿAbbāsī.” Encyclopaedia Iranica, Vol. I, 1982; actualizado en 2018.
https://www.iranicaonline.org/articles/abbasi/ Referencia Histórica y Financiera - Stephen Album, Michael L. Bates y Willem M. Floor. “Monedas y acuñación.” Encyclopaedia Iranica, Vol. VI, 1992; actualizado en 2016. Referencia detallada sobre los estándares de las monedas safávidas, las prácticas de acuñación, las reducciones de peso y el Tadhkirat al-Muluk.
https://www.iranicaonline.org/articles/coins-and-coinage-/ Referencia Histórica y Financiera - Rudi Matthee, Willem Floor y Patrick Clawson. La historia monetaria de Irán: De los safávidas a los kayar. I.B. Tauris / Bloomsbury Academic, 2013.
https://www.bloomsbury.com/uk/monetary-history-of-iran-9780857721723/ Referencia Histórica y Financiera - Rudi Matthee. Persia en crisis: El declive safávida y la caída de Isfahán. I.B. Tauris / Bloomsbury Academic, 2011–2012.
https://www.bloomsbury.com/uk/persia-in-crisis-9780857731814/ Referencia Histórica y Financiera - Rudi Matthee. “Dinastía safávida.” Encyclopaedia Iranica, 2008; actualizada en 2017.
https://www.iranicaonline.org/articles/safavids/ Referencia Histórica y Financiera - Rudi Matthee. “Solṭān Ḥosayn.” Encyclopaedia Iranica, 2015; actualizada en 2017.
https://www.iranicaonline.org/articles/soltan-hosayn/ Referencia Histórica y Financiera - Vazken S. Ghougassian. “Julfa i. Periodo safávida.” Encyclopaedia Iranica, 2009; actualizado en 2018.
https://www.iranicaonline.org/articles/julfa-i-safavid-period/ Referencia Histórica y Financiera - Rudi Matthee. “Consolidación de la ceca y el empeoramiento de la acuñación safávida tardía: la ceca de Huwayza.” Journal of the Economic and Social History of the Orient, Vol. 44, N.º 4, 2001, págs. 505–539.
https://www.researchgate.net/publication/233662039_Mint_consolidation_and_the_worsening_of_the_late_safavid_coinage_The_mint_of_Huwayza Investigación Académica Arbitrada - Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Cuando la plata escaseó: la crisis monetaria de la Persia safávida. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/la-devaluacion-de-la-moneda-safavida-y-la/
MLA (9th ed.): Ç., Soner, ed. "Cuando la plata escaseó: la crisis monetaria de la Persia safávida." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/la-devaluacion-de-la-moneda-safavida-y-la/.
Chicago (17th ed.): Ç., Soner, ed. "Cuando la plata escaseó: la crisis monetaria de la Persia safávida." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), agosto 25, 2026. https://forgottenfortunes.net/es/la-devaluacion-de-la-moneda-safavida-y-la/.
Have an idea for another financial history documentary or article? Request a story →