En este artículo
El domingo 1 de julio de 1990, tres meses antes de la reunificación política formal de Alemania, el marco alemán (DM) de Alemania Occidental se convirtió en la única moneda de curso legal de la República Democrática Alemana (RDA), reemplazando al marco de Alemania Oriental (Mark der DDR, llamado coloquialmente Ostmark). Ejecutado bajo el Tratado de Estado que establece una Unión Monetaria, Económica y Social (Staatsvertrag) firmado el 18 de mayo de 1990, el cambio de moneda transfirió la soberanía monetaria sobre Alemania Oriental al Deutsche Bundesbank en Fráncfort. Si bien la conversión de la noche a la mañana de aproximadamente 24,7 millones de cuentas de Alemania Oriental y la entrega física de 28 mil millones de marcos alemanes en billetes representaron un triunfo logístico histórico, la decisión política del gobierno del canciller Helmut Kohl de convertir los salarios, sueldos, pensiones y ahorros básicos de los hogares recurrentes a un tipo de cambio de 1:1 anuló las advertencias económicas del presidente del Bundesbank, Karl Otto Pöhl. El choque de apreciación real resultante dejó a la industria de Alemania Oriental fuera de los mercados nacionales y extranjeros casi de la noche a la mañana, requirió enormes transferencias fiscales y provocó un endurecimiento de las tasas de interés del Bundesbank que tensó el Mecanismo de Tipos de Cambio (MTC) europeo. [1]
Desde la caída del Muro de Berlín hasta la oferta de Kohl de febrero de 1990
Tras la apertura del Muro de Berlín el 9 de noviembre de 1989, la decadente realidad económica de la República Democrática Alemana provocó un éxodo masivo de ciudadanos de Alemania Oriental hacia la República Federal de Alemania. Solo en enero de 1990, aproximadamente 300.000 ciudadanos de la RDA se habían reasentado en Alemania Occidental, amenazando con abrumar a los municipios de Alemania Occidental y privando a Alemania Oriental de mano de obra cualificada. En las calles de Leipzig, Dresde y Berlín Oriental, los manifestantes resumieron su demanda en un famoso cántico: "Kommt die D-Mark, bleiben wir – kommt sie nicht, geh'n wir zu ihr!" ("Si viene el marco alemán, nos quedamos; si no viene, ¡iremos a por él!"). [2]
Ante esta emergencia demográfica y buscando asegurar una rápida unificación política antes de las elecciones a la Volkskammer de Alemania Oriental de marzo de 1990, el canciller de Alemania Occidental, Helmut Kohl, anunció el 6 de febrero de 1990 que Bonn ofrecería negociaciones inmediatas sobre una unión económica y monetaria alemana. El anuncio político tomó por sorpresa a la dirección del Deutsche Bundesbank. El presidente del Bundesbank, Karl Otto Pöhl, y el Consejo Alemán de Expertos Económicos habían argumentado repetidamente que la unión monetaria debería servir como el paso final culminante de una convergencia económica gradual y una reforma de precios en lugar de su acto inicial, advirtiendo que abolir el tipo de cambio entre dos economías con niveles de productividad muy diferentes privaría a Alemania Oriental de su único amortiguador macroeconómico. [3]
El debate sobre el tipo de cambio y el Tratado de Estado de mayo de 1990
Una vez que el impulso político hizo inevitable una unión monetaria temprana, el feroz debate se centró en la tasa de conversión entre el Mark der DDR y el Deutsche Mark. En las cuentas de comercio exterior administradas por el estado de la RDA, los combinados de Alemania Oriental habían requerido efectivamente entre 4,0 y 4,4 Ostmarks para ganar 1 Deutsche Mark en los mercados de exportación occidentales (denominado internamente como el "Richtungskoeffizient"), mientras que los tipos de cambio del mercado negro y fronterizo para el efectivo fluctuaban entre 5:1 y 10:1. [4]
Reflejando esta enorme brecha de productividad, el Bundesbank recomendó una tasa de conversión general de 2:1 tanto para las variables de stock (ahorros y deudas) como para las variables de flujo (salarios y precios), argumentando que una conversión de 1:1 de los salarios devastaría la competitividad de Alemania Oriental, mientras que una conversión excesivamente generosa de los depósitos bancarios aumentaría la oferta monetaria y avivaría la inflación. Sin embargo, los ciudadanos y políticos de Alemania Oriental —apoyados por líderes políticos de Alemania Occidental preocupados por la continua migración hacia el oeste— insistieron en una conversión de 1:1, señalando que, a una tasa de 2:1, los salarios nominales promedio de Alemania Oriental habrían caído por debajo del 20 por ciento de los niveles de Alemania Occidental. [5]
Firmado en Bonn el 18 de mayo de 1990 por el ministro de Finanzas de Alemania Occidental, Theo Waigel, y el ministro de Finanzas de Alemania Oriental, Walter Romberg, el Staatsvertrag codificó un compromiso negociado políticamente que entró en vigor el 1 de julio de 1990: [6]
- Conversión de 1:1 para los flujos: Todos los pagos recurrentes —incluidos salarios, sueldos, pensiones, becas, arrendamientos y alquileres— se convirtieron de marcos orientales a marcos alemanes a la par (1:1).
- Límites graduados de 1:1 para los ahorros de los hogares: Los depósitos bancarios personales mantenidos por los residentes de la RDA se convirtieron a 1:1 hasta estrictos límites escalonados por edad: hasta 2.000 marcos para niños de 14 años o menos; hasta 4.000 marcos para adultos en edad laboral de 15 a 59 años; y hasta 6.000 marcos para ciudadanos mayores de 60 años o más.
- Conversión 2:1 para saldos excedentes y deudas empresariales: Los ahorros de los hogares por encima de las asignaciones basadas en la edad, los depósitos corporativos y todos los préstamos bancarios nacionales y deudas de empresas estatales se convirtieron a una tasa de 2 marcos orientales por 1 marco alemán (con los saldos especulativos adquiridos poco antes de la fecha límite convertidos a 3:1).
Ponderada en todas las categorías de depósitos convertidos, la tasa media de conversión de existencias resultó ser de aproximadamente 1,8 marcos orientales por marco alemán, lo que amplió la oferta monetaria alemana amplia (M3) en aproximadamente 180 mil millones de marcos alemanes —alrededor del 15 por ciento, ligeramente por encima de la cuota de producción productiva del ~10 por ciento de la RDA— y aumentó la moneda en circulación en 8,5 mil millones de marcos alemanes (poco menos del 6 por ciento) durante julio de 1990. [7]
Operación 1 de julio de 1990: La movilización logística del Bundesbank
Cualesquiera que fueran sus reservas sobre los términos de conversión, el Bundesbank ejecutó la transición física y contable con una precisión extraordinaria. Debido a que el efectivo en marcos orientales no podía simplemente intercambiarse en las ventanillas de los bancos sin verificar la cuota 1:1 escalonada por edad de cada ciudadano, todas las conversiones tuvieron que ser canalizadas a través de cuentas bancarias, lo que obligó a las autoridades a convertir aproximadamente 24,7 millones de cuentas de depósito mantenidas por 16 millones de residentes de la RDA durante la noche del 30 de junio al 1 de julio de 1990. [8]
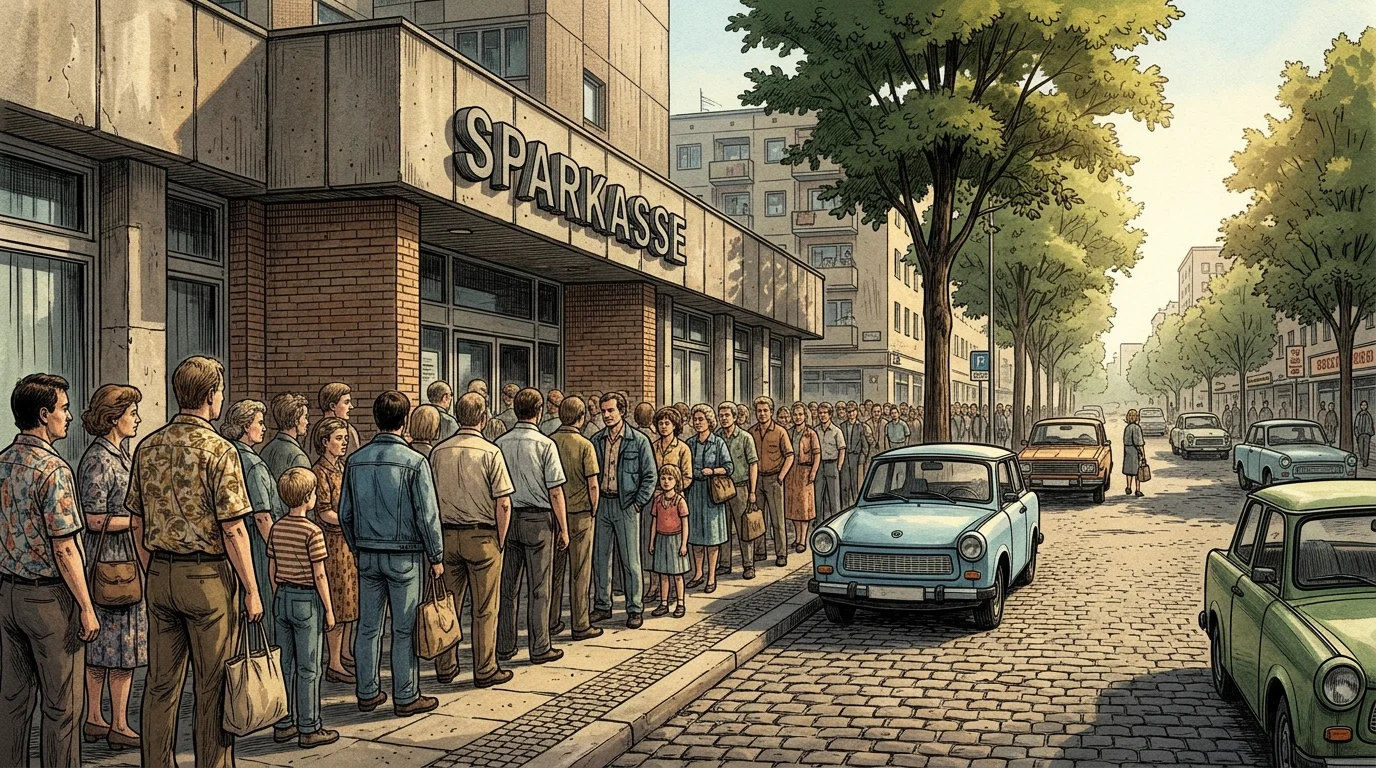
En las semanas previas al 1 de julio, el Bundesbank estableció 15 sucursales provisionales en toda la RDA, dotadas en gran medida de antiguos empleados del Staatsbank de Alemania Oriental. Bajo fuertes medidas de seguridad, convoyes de camiones blindados y aviones de carga transportaron aproximadamente 440 millones de billetes y 102 millones de monedas —con un peso de más de 1.000 toneladas métricas y un valor aproximado de 28 mil millones de marcos alemanes— a las bóvedas de Alemania Oriental. El domingo por la mañana, 1 de julio de 1990, decenas de miles de alemanes orientales hicieron cola fuera de las cajas de ahorros (Sparkassen), escuelas y ayuntamientos para retirar sus pagos iniciales en efectivo en billetes nítidos de marcos alemanes.
El shock de apreciación real del 300-400% y la Treuhandanstalt
Para los consumidores y jubilados de Alemania Oriental, la conversión 1:1 supuso una ganancia inesperada inmediata en poder adquisitivo, ya que los automóviles, la electrónica, los alimentos y los viajes occidentales se volvieron instantáneamente accesibles en moneda fuerte. Para los productores de Alemania Oriental, sin embargo, la unión monetaria provocó un colapso sin precedentes en los costos y la competitividad.
Como documentó el economista Hans-Werner Sinn, convertir los salarios y los costos internos de Alemania Oriental a 1:1 —en comparación con el tipo de cambio comercial implícito previo a la reunificación de aproximadamente 4,3 marcos orientales por marco alemán— equivalió a una apreciación real de la noche a la mañana del 300 al 400 por ciento para los bienes transables de Alemania Oriental. Simultáneamente, los hogares de Alemania Oriental abandonaron los bienes producidos a nivel nacional en favor de las importaciones occidentales, mientras que los mercados de exportación tradicionales en la Unión Soviética y Europa del Este se desintegraron a medida que el comercio del COMECON cambió a la liquidación en moneda fuerte.
Para empeorar las cosas para la viabilidad industrial, los sindicatos y las asociaciones de empleadores de Alemania Occidental negociaron rápidamente acuerdos de negociación colectiva plurianuales en 1990-1991 destinados a igualar los salarios nominales de Alemania Oriental y Occidental independientemente de la productividad subyacente. La producción industrial en el este de Alemania se desplomó más de un 60 por ciento en un año, y el desempleo abierto y oculto se disparó a millones. La carga de gestionar los combinados estatales insolventes (Kombinate) recayó en la Treuhandanstalt, la agencia pública de privatización encargada de reestructurar, vender o liquidar aproximadamente entre 8.000 y 12.000 empresas de Alemania Oriental. En lugar de generar los excedentes de privatización previstos inicialmente por los responsables políticos, la Treuhandanstalt tuvo que subvencionar a las empresas reestructuradas y a la limpieza medioambiental, cerrando finalmente en 1994 con un déficit acumulado superior a los 250.000 millones de marcos alemanes.
Transferencias fiscales, endurecimiento del Bundesbank y la crisis del MTC de 1992-1993
Debido a que la conversión 1:1 y la posterior convergencia salarial destruyeron la base impositiva oriental al tiempo que daban derecho a los trabajadores de Alemania Oriental a las prestaciones por desempleo y pensiones de Alemania Occidental, Bonn financió la reunificación mediante un endeudamiento público masivo, comenzando con el "Fondo de Unidad Alemana" financiado con crédito (Fonds Deutsche Einheit) y transferencias fiscales anuales de Oeste a Este superiores a los 140.000 millones de marcos alemanes al año.
Este auge de la demanda financiado con déficit elevó la inflación alemana unificada por encima del 4 por ciento en 1991-1992. Decidido a defender la estabilidad interna del marco alemán, el Bundesbank elevó su tipo de descuento a un máximo de posguerra del 8,75 por ciento (y el tipo lombardo al 9,75 por ciento) en julio de 1992. Dado que el marco alemán servía como moneda ancla del Sistema Monetario Europeo, los elevados tipos de interés del Bundesbank obligaron a los países socios del Mecanismo de Tipos de Cambio (MTC) europeo a elegir entre unos tipos de interés internos paralizantes durante una recesión o abandonar sus tipos de cambio fijos. La presión resultante culminó en la salida de la libra esterlina y la lira italiana del MTC el "miércoles negro" de septiembre de 1992 y en la ampliación de las bandas de fluctuación del MTC en agosto de 1993, lo que aceleró la determinación política de los líderes europeos, en virtud del Tratado de Maastricht, de sustituir las monedas nacionales, incluido el propio marco alemán, por el euro.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Deutsche Bundesbank, «German Monetary Union: Historical Background,» Deutsche Bundesbank, 2015-07-01. Banco Central / Autoridad Monetaria
- Deutsche Bundesbank, «Circulation of the Deutsche Mark – From Currency Reform to European Monetary Union,» Deutsche Bundesbank Monthly Report, 2002-03. Banco Central / Autoridad Monetaria
- Jens Weidmann, «Von der Mark der DDR über die D-Mark zum Euro – der 1. Juli 1990,» Deutsche Bundesbank / Der Tagesspiegel, 2015-06-28. Banco Central / Autoridad Monetaria
- Hans-Werner Sinn, «International Implications of German Unification,» Center for Economic Studies (CES) Working Paper No. 117, University of Munich, 1996-08. Investigación Académica Arbitrada
- Deutsches Historisches Museum, «The Monetary and Economic Union,» Deutsches Historisches Museum Berlin, 1990. Referencia Histórica y Financiera
- German Historical Institute, «Monetary Union: Waiting to Exchange Money (July 1, 1990),» German History in Documents and Images (GHDI), 1990-07-01. Referencia Histórica y Financiera
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La Unión Monetaria Alemana de 1990 y la conversión 1:1 del marco oriental al marco alemán. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/union-monetaria-alemana-de-1990-y-la/
MLA (9th ed.): Ç., Soner, ed. "La Unión Monetaria Alemana de 1990 y la conversión 1:1 del marco oriental al marco alemán." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/union-monetaria-alemana-de-1990-y-la/.
Chicago (17th ed.): Ç., Soner, ed. "La Unión Monetaria Alemana de 1990 y la conversión 1:1 del marco oriental al marco alemán." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 2, 2026. https://forgottenfortunes.net/es/union-monetaria-alemana-de-1990-y-la/.
Have an idea for another financial history documentary or article? Request a story →