Dans cet article
Le dimanche 1er juillet 1990, trois mois avant la réunification politique officielle de l'Allemagne, le deutsche mark (DM) ouest-allemand est devenu la seule monnaie légale de la République démocratique allemande (RDA), remplaçant le mark est-allemand (Mark der DDR, appelé familièrement le Ostmark). Exécuté en vertu du Traité d'État instituant une union monétaire, économique et sociale (Staatsvertrag) signé le 18 mai 1990, le passage à la monnaie unique a transféré la souveraineté monétaire sur l'Allemagne de l'Est à la Deutsche Bundesbank à Francfort. Bien que la conversion du jour au lendemain d'environ 24,7 millions de comptes est-allemands et la livraison physique de 28 milliards de DM en billets de banque aient représenté un triomphe logistique historique, la décision politique du gouvernement du chancelier Helmut Kohl de convertir les salaires, traitements, pensions et l'épargne essentielle des ménages à un taux de change de 1:1 a outrepassé les avertissements économiques du président de la Bundesbank, Karl Otto Pöhl. Le choc de réévaluation réelle qui en a résulté a exclu l'industrie est-allemande des marchés nationaux et étrangers presque du jour au lendemain, a nécessité d'importants transferts budgétaires et a entraîné un resserrement des taux d'intérêt de la Bundesbank qui a mis à rude épreuve le mécanisme de change européen (MCE). [1]
De la chute du mur de Berlin à l'offre de Kohl en février 1990
Suite à l'ouverture du mur de Berlin le 9 novembre 1989, la réalité économique déclinante de la République démocratique allemande a déclenché un exode massif de citoyens est-allemands vers la République fédérale d'Allemagne. Rien qu'en janvier 1990, environ 300 000 citoyens de la RDA s'étaient réinstallés en Allemagne de l'Ouest, menaçant de submerger les municipalités ouest-allemandes tout en privant l'Allemagne de l'Est de main-d'œuvre qualifiée. Dans les rues de Leipzig, Dresde et Berlin-Est, les manifestants ont résumé leur demande par un slogan célèbre : "Kommt die D-Mark, bleiben wir – kommt sie nicht, geh'n wir zu ihr!" ("Si le Deutsche Mark vient, nous restons ; s'il ne vient pas, nous allons à lui !"). [2]
Confronté à cette urgence démographique et cherchant à verrouiller une unification politique rapide avant les élections à la Volkskammer de l'Allemagne de l'Est en mars 1990, le chancelier ouest-allemand Helmut Kohl a annoncé le 6 février 1990 que Bonn proposerait des négociations immédiates sur une union économique et monétaire allemande. Cette annonce politique a pris au dépourvu la direction de la Deutsche Bundesbank. Le président de la Bundesbank, Karl Otto Pöhl, et le Conseil allemand des experts économiques avaient soutenu à plusieurs reprises que l'union monétaire devait servir d'étape finale couronnant une convergence économique et une réforme des prix progressives plutôt que d'acte d'ouverture, avertissant que l'abolition du taux de change entre deux économies aux niveaux de productivité très différents priverait l'Allemagne de l'Est de son seul amortisseur macroéconomique. [3]
Le débat sur le taux de change et le traité d'État de mai 1990
Une fois que l'élan politique a rendu inévitable une union monétaire précoce, un débat féroce s'est concentré sur le taux de conversion entre le Mark der DDR et le Deutsche Mark. Dans les comptes du commerce extérieur administrés par l'État de la RDA, les combinats est-allemands avaient effectivement besoin de 4,0 à 4,4 Ostmarks pour gagner 1 Deutsche Mark sur les marchés d'exportation occidentaux (appelé en interne le "Richtungskoeffizient"), tandis que les taux de change au marché noir et aux frontières pour les espèces fluctuaient entre 5:1 et 10:1. [4]
Reflétant cet énorme écart de productivité, la Bundesbank a recommandé un taux de conversion général de 2:1 pour les variables de stock (épargne et dettes) comme pour les variables de flux (salaires et prix), arguant qu'une conversion de 1:1 des salaires dévasterait la compétitivité est-allemande, tandis qu'une conversion trop généreuse des dépôts bancaires gonflerait la masse monétaire et alimenterait l'inflation. Cependant, les citoyens et les politiciens est-allemands — soutenus par les dirigeants politiques ouest-allemands inquiets de la poursuite de la migration vers l'ouest — ont insisté sur une conversion de 1:1, notant qu'à un taux de 2:1, les salaires nominaux est-allemands moyens seraient tombés en dessous de 20 pour cent des niveaux ouest-allemands. [5]
Signé à Bonn le 18 mai 1990 par le ministre ouest-allemand des Finances Theo Waigel et le ministre est-allemand des Finances Walter Romberg, le Staatsvertrag a codifié un compromis négocié politiquement qui est entré en vigueur le 1er juillet 1990 : [6]
- Conversion de 1:1 pour les flux : Tous les paiements récurrents — y compris les salaires, les traitements, les pensions, les bourses, les baux et les loyers — ont été convertis des marks est-allemands en deutsche marks à parité (1:1).
- Plafonds gradués de 1:1 pour l'épargne des ménages : Les dépôts bancaires personnels détenus par les résidents de la RDA ont été convertis à 1:1 jusqu'à des plafonds stricts échelonnés selon l'âge : jusqu'à 2 000 marks pour les enfants âgés de 14 ans et moins ; jusqu'à 4 000 marks pour les adultes en âge de travailler âgés de 15 à 59 ans ; et jusqu'à 6 000 marks pour les personnes âgées de 60 ans et plus.
- Conversion 2:1 pour les soldes excédentaires et les dettes des entreprises : L'épargne des ménages dépassant les plafonds basés sur l'âge, les dépôts des entreprises, ainsi que tous les prêts bancaires nationaux et les dettes des entreprises d'État ont été convertis au taux de 2 Ostmarks pour 1 Deutsche Mark (les soldes spéculatifs acquis peu avant la date limite ayant été convertis à 3:1).
Pondéré sur l'ensemble des catégories de dépôts convertis, le taux de conversion moyen des stocks s'est établi à environ 1,8 Ostmark par Deutsche Mark, augmentant la masse monétaire allemande au sens large (M3) d'environ 180 milliards de DM — soit environ 15 pour cent, légèrement au-dessus de la part de 10 pour cent de la production productive de la RDA — et augmentant la monnaie en circulation de 8,5 milliards de DM (un peu moins de 6 pour cent) au cours du mois de juillet 1990. [7]
Opération du 1er juillet 1990 : La mobilisation logistique de la Bundesbank
Quelles qu'aient été ses réserves sur les conditions de conversion, la Bundesbank a exécuté la transition physique et comptable avec une précision extraordinaire. Comme les espèces en Ostmarks ne pouvaient pas être simplement échangées aux guichets des banques sans vérifier le quota de 1:1 par tranche d'âge de chaque citoyen, toutes les conversions ont dû être acheminées par le biais de comptes bancaires, obligeant les autorités à convertir environ 24,7 millions de comptes de dépôt détenus par 16 millions de résidents de la RDA du jour au lendemain, entre le 30 juin et le 1er juillet 1990. [8]
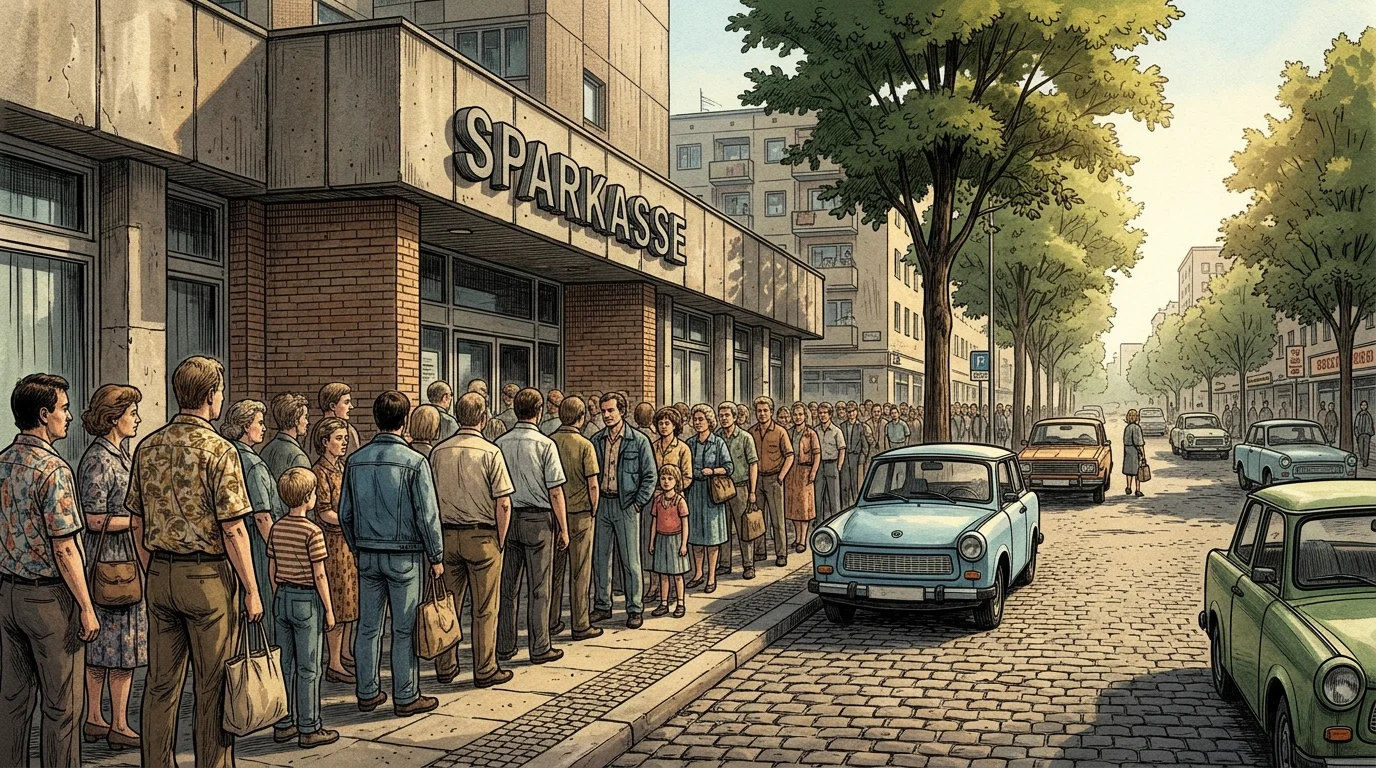
Dans les semaines précédant le 1er juillet, la Bundesbank a établi 15 succursales provisoires à travers la RDA, dotées en grande partie d'anciens employés de la Staatsbank est-allemande. Sous haute sécurité, des convois de camions blindés et d'avions cargo ont transporté environ 440 millions de billets de banque et 102 millions de pièces — pesant plus de 1 000 tonnes métriques et évalués à environ 28 milliards de DM — dans les coffres est-allemands. Le dimanche matin, 1er juillet 1990, des dizaines de milliers d'Allemands de l'Est ont fait la queue devant les caisses d'épargne (Sparkassen), les écoles et les mairies pour retirer leurs premiers paiements en espèces en billets de Deutsche Mark neufs.
Le choc de réappréciation réelle de 300 à 400 % et la Treuhandanstalt
Pour les consommateurs et les retraités est-allemands, la conversion 1:1 a apporté une manne immédiate en pouvoir d'achat, car les automobiles, l'électronique, la nourriture et les voyages occidentaux sont devenus instantanément accessibles en devises fortes. Pour les producteurs est-allemands, cependant, l'union monétaire a déclenché un effondrement sans précédent des coûts et de la compétitivité.
Comme l'a documenté l'économiste Hans-Werner Sinn, la conversion des salaires et des coûts intérieurs est-allemands au taux de 1:1 — comparée au taux de change commercial implicite d'avant la réunification d'environ 4,3 Ostmarks pour un Deutsche Mark — équivalait à une réappréciation réelle du jour au lendemain de 300 à 400 pour cent pour les biens échangeables est-allemands. Simultanément, les ménages est-allemands ont abandonné les produits fabriqués localement au profit des importations occidentales, tandis que les marchés d'exportation traditionnels en Union soviétique et en Europe de l'Est se désintégraient à mesure que le commerce du COMECON passait au règlement en devises fortes.
Pour aggraver la situation en matière de viabilité industrielle, les syndicats et les associations d'employeurs ouest-allemands ont rapidement négocié des conventions collectives pluriannuelles en 1990-1991 visant à égaliser les salaires nominaux est-allemands et ouest-allemands, indépendamment de la productivité sous-jacente. La production industrielle en Allemagne de l'Est a chuté de plus de 60 pour cent en un an, et le chômage, ouvert et caché, a atteint des millions de personnes. Le fardeau de la gestion des combinats d'État insolvables (Kombinate) est tombé sur la Treuhandanstalt, l'agence publique de privatisation chargée de restructurer, de vendre ou de liquider environ 8 000 à 12 000 entreprises est-allemandes. Plutôt que de générer les excédents de privatisation initialement envisagés par les décideurs politiques, la Treuhandanstalt a dû subventionner les entreprises restructurées et les nettoyages environnementaux, pour finalement fermer ses portes en 1994 avec un déficit cumulé dépassant 250 milliards de DM.
Transferts fiscaux, resserrement de la Bundesbank et crise du MCE de 1992-1993
Parce que la conversion 1:1 et la convergence salariale qui a suivi ont détruit l'assiette fiscale orientale tout en donnant aux travailleurs est-allemands droit aux allocations chômage et aux retraites ouest-allemandes, Bonn a financé la réunification par un emprunt public massif, en commençant par le « Fonds pour l'unité allemande » financé par le crédit (Fonds Deutsche Einheit) et des transferts fiscaux annuels de l'Ouest vers l'Est dépassant 140 milliards de DM par an.
Ce boom de la demande financé par le déficit a poussé l'inflation allemande unifiée au-dessus de 4 pour cent en 1991-1992. Déterminée à défendre la stabilité interne du Deutsche Mark, la Bundesbank a relevé son taux d'escompte à un niveau record d'après-guerre de 8,75 pour cent (et le taux Lombard à 9,75 pour cent) en juillet 1992. Parce que le Deutsche Mark servait de monnaie d'ancrage du Système monétaire européen, les taux d'intérêt élevés de la Bundesbank ont contraint les pays partenaires du Mécanisme de change européen (MCE) à choisir entre des taux d'intérêt nationaux paralysants en période de récession ou l'abandon de leurs parités monétaires. La pression qui en a résulté a culminé avec la sortie du « mercredi noir » de septembre 1992 de la livre sterling et de la lire italienne du MCE et l'élargissement en août 1993 des bandes de fluctuation du MCE, accélérant la détermination politique des dirigeants européens, dans le cadre du traité de Maastricht, à remplacer les monnaies nationales, y compris le Deutsche Mark lui-même, par l'euro.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Deutsche Bundesbank, « German Monetary Union: Historical Background, » Deutsche Bundesbank, 2015-07-01. Banque centrale / Autorité monétaire
- Deutsche Bundesbank, « Circulation of the Deutsche Mark – From Currency Reform to European Monetary Union, » Deutsche Bundesbank Monthly Report, 2002-03. Banque centrale / Autorité monétaire
- Jens Weidmann, « Von der Mark der DDR über die D-Mark zum Euro – der 1. Juli 1990, » Deutsche Bundesbank / Der Tagesspiegel, 2015-06-28. Banque centrale / Autorité monétaire
- Hans-Werner Sinn, « International Implications of German Unification, » Center for Economic Studies (CES) Working Paper No. 117, University of Munich, 1996-08. Recherche académique évaluée
- Deutsches Historisches Museum, « The Monetary and Economic Union, » Deutsches Historisches Museum Berlin, 1990. Référence historique et financière
- German Historical Institute, « Monetary Union: Waiting to Exchange Money (July 1, 1990), » German History in Documents and Images (GHDI), 1990-07-01. Référence historique et financière
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). L'union monétaire allemande de 1990 et la conversion 1:1 du mark est-allemand en deutsche mark. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/lunion-monetaire-allemande-de-1990-et-la/
MLA (9th ed.): Ç., Soner, ed. "L'union monétaire allemande de 1990 et la conversion 1:1 du mark est-allemand en deutsche mark." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/lunion-monetaire-allemande-de-1990-et-la/.
Chicago (17th ed.): Ç., Soner, ed. "L'union monétaire allemande de 1990 et la conversion 1:1 du mark est-allemand en deutsche mark." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), octobre 2, 2026. https://forgottenfortunes.net/fr/lunion-monetaire-allemande-de-1990-et-la/.
Have an idea for another financial history documentary or article? Request a story →