En este artículo
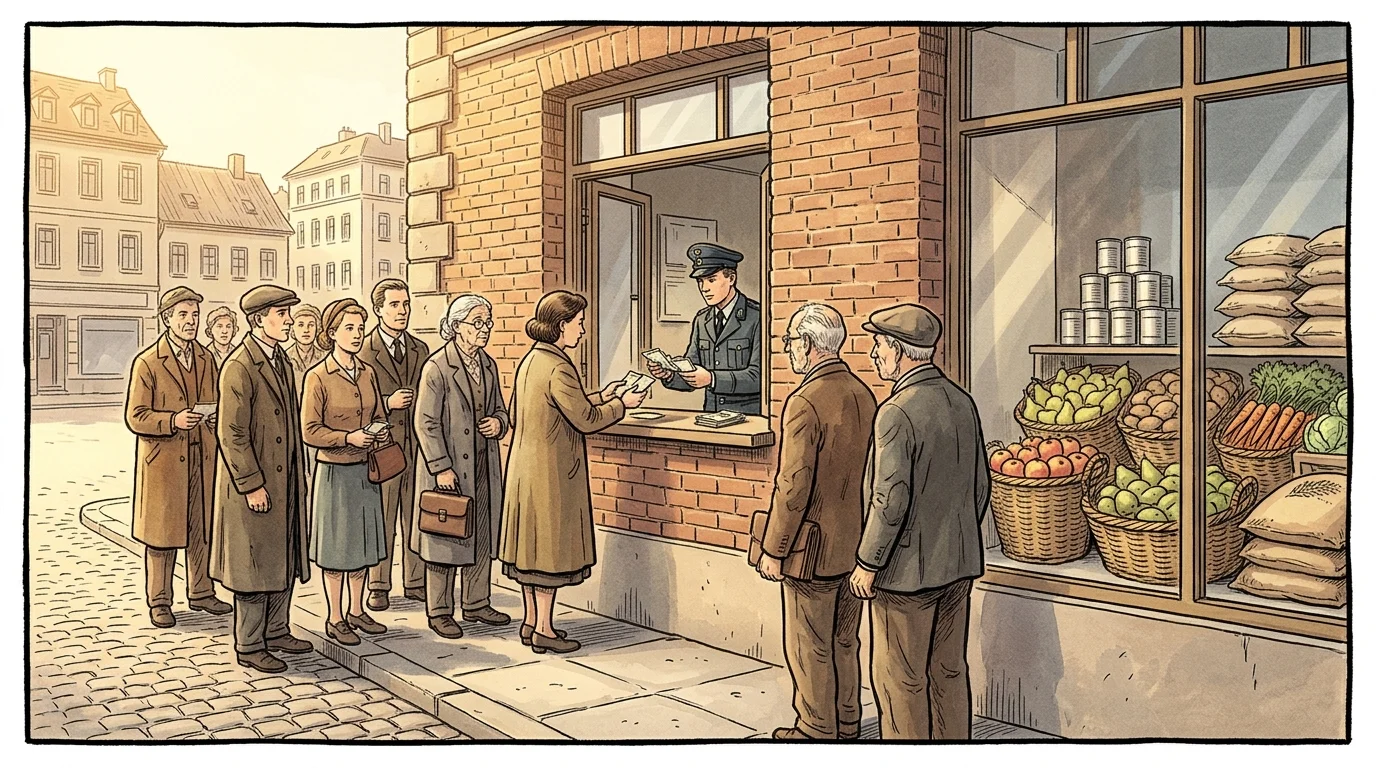
El domingo 20 de junio de 1948, millones de residentes en las zonas de ocupación estadounidense, británica y francesa del oeste de Alemania hicieron fila en las oficinas de racionamiento de alimentos para entregar 40 Reichsmarks de papel moneda de tiempos de guerra a cambio de 40 billetes nuevos de una moneda completamente nueva: el marco alemán. Ejecutada bajo el nombre en clave militar aliado Operación Birddog y combinada con el audaz desmantelamiento de los controles de precios de la era nazi por parte de Ludwig Erhard, la reforma monetaria de Alemania Occidental (Währungsreform) erradicó un enorme excedente inflacionario que había paralizado la recuperación europea desde 1945. Al recortar los depósitos bancarios privados en Reichsmarks a una tasa de conversión efectiva de 100 a 6.5, mientras se convertían los salarios, alquileres y pensiones vigentes a 1 a 1, el reajuste monetario de junio de 1948 acabó con la economía de trueque de cigarrillos de la noche a la mañana y consolidó la autoridad de banca central de la recién creada Bank deutscher Länder, y sentó las bases monetarias para el milagro económico de Alemania Occidental (Wirtschaftswunder). [1]
Inflación reprimida, el excedente de Reichsmarks y la economía del cigarrillo
A diferencia de la hiperinflación de Weimar de 1922-1923, cuando los precios se duplicaban cada pocos días en los mercados abiertos, la destrucción monetaria heredada por la Alemania derrotada en mayo de 1945 tomó la forma de inflación «suprimida» o «reprimida». A partir de 1936, el régimen nacionalsocialista había impuesto una congelación integral de precios y salarios (Preisstopp) mientras financiaba silenciosamente el rearme y la Segunda Guerra Mundial obligando a los bancos comerciales, las instituciones de ahorro y las aseguradoras alemanas a absorber cientos de miles de millones de Reichsmarks en letras del tesoro y bonos gubernamentales del Reich, junto con la imprudente impresión de dinero por parte del Reichsbank. [2]
Para el final de la guerra en 1945, la moneda en circulación se había disparado de aproximadamente 6 mil millones de RM en 1936 a más de 70 mil millones de RM, mientras que los depósitos bancarios y las reclamaciones de deuda del Reich superaban los 300 mil millones de RM. Al mismo tiempo, los bombardeos estratégicos de los Aliados, la partición territorial, la escasez de carbón y los daños de guerra habían reducido la producción industrial alemana a aproximadamente un tercio de su nivel de 1936. Debido a que el Consejo de Control Aliado mantuvo inicialmente la congelación de precios y salarios de 1936 para evitar una hiperinflación abierta, el volumen de Reichsmarks sin valor en circulación superaba ampliamente la oferta de bienes disponibles a precios oficiales. [3]
Bajo estas condiciones, el Reichsmark dejó de funcionar como depósito de valor o medio de cambio. Los agricultores se negaron a entregar grano, ganado o patatas a cambio de marcos de papel; los fabricantes acapararon materias primas e inventario semielaborado en lugar de vender a los precios máximos oficiales; y los trabajadores faltaron a sus turnos en las fábricas para realizar expediciones de «hamstering» al campo con el fin de intercambiar reliquias familiares por comida. En las ciudades alemanas bombardeadas, los cigarrillos estadounidenses surgieron como la moneda de reserva de facto —cotizándose de 5 a 7 Reichsmarks por cigarrillo— mientras que el comercio entre empresas degeneró en torpes acuerdos de trueque bilateral conocidos como operaciones de compensación. [4]
El Plan Colm-Dodge-Goldsmith, la Operación Birddog y el Cónclave de Rothwesten
Ya en mayo de 1946, un equipo de economistas estadounidenses dirigido por Gerhard Colm, Joseph M. Dodge y Raymond W. Goldsmith presentó un plan al general Lucius D. Clay, gobernador militar de EE. UU. en Alemania, recomendando un recorte radical de la moneda de 10 a 1 combinado con un impuesto sobre el capital de bienes inmuebles para igualar las pérdidas de guerra entre los ahorradores de dinero y los propietarios de bienes raíces o fábricas. Sin embargo, durante casi dos años, las negociaciones entre las cuatro potencias dentro del Consejo de Control Aliado se estancaron debido a la insistencia soviética en imprimir nuevos billetes en Leipzig sin inspección occidental. Después de que la delegación soviética abandonara el Consejo de Control Aliado el 20 de marzo de 1948, las tres potencias occidentales procedieron unilateralmente. [5]
Meses antes, en el otoño de 1947, el Departamento del Ejército de los EE. UU. había lanzado una operación logística ultrasecreta con el nombre en clave Operación Birddog. Trabajando bajo estricta seguridad en los Estados Unidos, la American Bank Note Company y la Oficina de Grabado e Impresión imprimieron aproximadamente 10.7 mil millones de marcos alemanes en nuevos billetes, cuyo nombre había sido propuesto por el economista del Gobierno Militar de los EE. UU. de 26 años, Edward A. Tenenbaum. Empacados en 23,000 cajas de madera con un peso aproximado de 500 toneladas, los billetes fueron enviados secretamente desde Nueva York y Filadelfia a Bremerhaven entre noviembre de 1947 y abril de 1948 y almacenados en las bóvedas subterráneas del antiguo edificio del Reichsbank en Fráncfort del Meno. [6]
Para redactar la legislación de implementación y adaptar las leyes monetarias aliadas a la práctica bancaria alemana, las autoridades de ocupación occidentales convocaron un cónclave secreto de once expertos monetarios alemanes, incluidos Karl Bernard, Wilhelm Vocke, Victor Wrede, Otto Pfleiderer y Erwin Hielscher, el 21 de abril de 1948. Transportados en autobuses con las ventanas oscurecidas y destino desconocido a la base militar Fritz-Erler-Kaserne, rodeada de alambre de púas, en Rothwesten cerca de Kassel, los especialistas alemanes trabajaron durante cuarenta y nueve días hasta el 8 de junio de 1948, junto a Tenenbaum como oficial de enlace aliado. Mientras tanto, el 1 de marzo de 1948, los aliados occidentales establecieron el Bank deutscher Länder en Fráncfort como un banco central federalizado de dos niveles propiedad de los bancos centrales estatales (Landeszentralbanken), creando el emisor institucional para la nueva moneda y el predecesor directo del Deutsche Bundesbank. [7]
Las Cuatro Leyes Monetarias y el recorte de conversión de 100:6.5
Implementada a través de cuatro leyes militares aliadas entre el 18 de junio y el 1 de octubre de 1948, la reforma monetaria ejecutó una drástica contracción quirúrgica de la oferta monetaria de Alemania Occidental: [8]
- La Ley Monetaria (Primera Ley, efectiva el 20 de junio de 1948): Abolió el Reichsmark, el Rentenmark y el Marco Militar Aliado y declaró al Deutsche Mark como única moneda de curso legal a partir del 21 de junio. El domingo 20 de junio, cada residente de las tres zonas occidentales recibió un pago en efectivo inmediato per cápita (Kopfgeld) de 40 DM a cambio de 40 RM, seguido de una segunda cuota de 20 DM en agosto-septiembre de 1948. Las empresas recibieron un anticipo de liquidez de emergencia de 60 DM por empleado para cubrir las nóminas inmediatas, mientras que las autoridades federales, estatales y municipales recibieron una dotación inicial equivalente a una sexta parte de su flujo de ingresos de seis meses.
- La Ley de Emisión (Segunda Ley, 20 de junio de 1948): Otorgó al Bank deutscher Länder el monopolio exclusivo de emisión de billetes hasta un límite legal inicial de 10.000 millones de marcos alemanes y la autorizó a establecer requisitos de reservas mínimas y tipos de descuento independientemente de los ministerios políticos alemanes.
- La Ley de Conversión (Tercera Ley, 27 de junio de 1948): Estableció el tratamiento diferenciado de los flujos corrientes frente a las existencias monetarias acumuladas.Las obligaciones recurrentes —incluidos salarios, sueldos, alquileres, arrendamientos y pensiones de seguridad social— se convirtieron a una tasa de 1 RM por 1 DM, preservando el poder adquisitivo real de los trabajadores.Todos los bonos del gobierno del Reich y los pasivos de guerra nazis, que sumaban aproximadamente 400.000 millones de RM, fueron anulados por completo, aunque los bancos y aseguradoras cuyos activos consistían en deuda sin valor del Reich recibieron «reclamaciones de compensación» estatales que devengaban intereses (Ausgleichsforderungen) para que sus balances siguieran siendo solventes.El efectivo y los depósitos bancarios privados en Reichsmarks se programaron inicialmente para una conversión de 10:1, con la mitad (5 DM por cada 100 RM) liberada en una cuenta libre (Freikonto) y la otra mitad bloqueada en una cuenta restringida (Festkonto).).
- La Ley de Cuentas Bloqueadas (Cuarta Ley, 1 de octubre de 1948): Temiendo que la liberación de los saldos bloqueados reavivara la inflación a medida que la velocidad aumentaba en el verano de 1948, las autoridades aliadas cancelaron el 70 por ciento de la porción bloqueada de 5 marcos alemanes, liberaron el 20 por ciento (1 marco alemán) y retuvieron el 10 por ciento (0,50 marcos alemanes) para cuentas de inversión a medio plazo. En consecuencia, la tasa de conversión efectiva final para los saldos bancarios privados en Reichsmarks por encima de la asignación per cápita se situó exactamente en 100 Reichsmarks por 6,50 marcos alemanes, eliminando el 93,5 por ciento de las tenencias monetarias nominales.
El golpe de descontrol de precios de Ludwig Erhard y el regreso de los bienes de la noche a la mañana
Mientras Tenenbaum y los gobernadores militares aliados diseñaban la contracción monetaria, Ludwig Erhard, elegido Director de la Administración Económica de la Bizona anglo-estadounidense en marzo de 1948, reconoció que una nueva moneda fracasaría rápidamente si quedaba atrapada dentro del aparato nazi de racionamiento y precios fijos.El 18 de junio de 1948, el Consejo Económico de Fráncfort aprobó la «Ley de Principios Rectores» (Leitsätzegesetz), que autorizó a Erhard a abolir los controles de precios y las normas de asignación de recursos sobre bienes manufacturados y de consumo, manteniendo al mismo tiempo techos temporales solo para productos alimenticios básicos, carbón, hierro, acero, servicios públicos y alquileres de viviendas.
En la tarde del domingo 20 de junio de 1948 —eligiendo deliberadamente un domingo cuando las oficinas militares aliadas estaban cerradas y no podían vetar fácilmente su anuncio—, Erhard acudió a la radio alemana para proclamar el levantamiento inmediato de los controles de precios y el racionamiento en cientos de categorías de bienes de consumo e industriales. Cuando fue convocado por el general Clay para explicar por qué había alterado las regulaciones de precios aliadas sin autorización previa, Erhard respondió famosamente que no las había alterado; las había abolido. Clay, apoyado por sus asesores económicos, permitió que la audaz desregulación de Erhard se mantuviera.
La respuesta microeconómica del lunes 21 de junio de 1948 dejó atónitos a los observadores de toda Europa. Los escaparates de las tiendas que habían permanecido vacíos durante años se llenaron repentinamente de zapatos, ropa, bicicletas, ollas, sartenes, cámaras y verduras frescas que los comerciantes y fabricantes habían acumulado secretamente a la espera de una moneda sólida. El absentismo laboral en las fábricas se desplomó inmediatamente cuando los trabajadores se dieron cuenta de que los salarios semanales pagados en marcos alemanes podían comprar bienes reales en tiendas legales, y el mercado negro de cigarrillos desapareció en cuestión de días.
El bloqueo de Berlín, la compensación duradera de cargas y el legado del Bundesbank
Las repercusiones geopolíticas del 20 de junio de 1948 fueron igualmente profundas. Al considerar la reforma monetaria occidental como el paso decisivo hacia un estado de Alemania Occidental separado, la Administración Militar Soviética anunció su propia conversión monetaria en la zona soviética el 23 de junio y exigió que el Ostmark emitido por los soviéticos circulara por los cuatro sectores de Berlín. Cuando los aliados occidentales introdujeron en su lugar el marco alemán (sellado con una «B» de Berlín) en Berlín Occidental, las fuerzas soviéticas cortaron todos los enlaces por carretera, ferrocarril y barcaza a la ciudad el 24 de junio de 1948, lo que desencadenó el bloqueo de Berlín de once meses y el puente aéreo aliado.
A nivel nacional, debido a que el recorte del 93,5 por ciento en los ahorros monetarios penalizó a los tenedores de bonos y a los depositantes, mientras que dejó a los propietarios de fábricas, inventarios y bienes raíces con capital físico intacto frente a cargas de deuda enormemente reducidas (las hipotecas se convirtieron a 10:1 con el 90 por ciento capturado por el estado como gravámenes sobre tierras públicas), la recién fundada República Federal de Alemania promulgó la Ley de Compensación de Cargas (Lastenausgleichsgesetz) en agosto de 1952. Dicho estatuto impuso un gravamen sobre la riqueza del 50 por ciento sobre los activos reales mantenidos el 21 de junio de 1948 —pagadero en cuotas durante treinta años hasta 1979— redistribuyendo más de 140 mil millones de marcos alemanes a ahorradores afectados por la guerra, víctimas de bombardeos y doce millones de expulsados del este. Por encima de todo, la triunfante memoria popular del 20 de junio de 1948 forjó un consenso nacional duradero en torno a la estabilidad monetaria y la independencia del banco central, institucionalizando el mandato antiinflacionario llevado adelante por el Deutsche Bundesbank en 1957 y posteriormente incorporado al estatuto del Banco Central Europeo.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Joachim Nagel y Deutsche Bundesbank, " La reforma económica y monetaria de 1948: la base para una moneda estable," Deutsche Bundesbank, 20-06-2023. Banco Central / Autoridad Monetaria
- Deutsche Bundesbank, " Reforma monetaria de 1948," Deutsche Bundesbank, 2018. Banco Central / Autoridad Monetaria
- Deutsche Bundesbank, " Fechas de la política monetaria alemana (1948-1998)," Deutsche Bundesbank, 2019. Banco Central / Autoridad Monetaria
- Instituto Histórico Alemán de Washington, " Reforma monetaria (20 de junio de 1948)," Historia alemana en documentos e imágenes (GHDI), 2020. Referencia Histórica y Financiera
- Friedrich A. Lutz, " La reforma monetaria alemana y el resurgimiento de la economía alemana," Economica, Nueva Serie, Vol. 16, No. 62, 1949. Investigación Académica Arbitrada
- Simon Mee, " La independencia del banco central y el legado del pasado alemán," Cambridge University Press, 2019. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La reforma monetaria de Alemania Occidental del 20 de junio de 1948 y el nacimiento del marco alemán. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/la-reforma-monetaria-de-alemania-occidental/
MLA (9th ed.): Ç., Soner, ed. "La reforma monetaria de Alemania Occidental del 20 de junio de 1948 y el nacimiento del marco alemán." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/la-reforma-monetaria-de-alemania-occidental/.
Chicago (17th ed.): Ç., Soner, ed. "La reforma monetaria de Alemania Occidental del 20 de junio de 1948 y el nacimiento del marco alemán." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), octubre 2, 2026. https://forgottenfortunes.net/es/la-reforma-monetaria-de-alemania-occidental/.
Have an idea for another financial history documentary or article? Request a story →