En este artículo
El 1 de diciembre de 1948, en la ciudad ferroviaria de Shijiazhuang, en la provincia norteña de Hebei, el Gobierno Popular del Norte de China fusionó tres bancos comunistas regionales para fundar el Banco Popular de China (BPC) y emitió los primeros billetes de una nueva moneda unificada: el renminbi («moneda del pueblo»). Nacida en plena recta final de las campañas militares de la guerra civil china, la primera serie del renminbi debía sustituir tanto a un mosaico de billetes de las zonas fronterizas revolucionarias como al yuan oro nacionalista, que se estaba hundiendo. Sin embargo, el nuevo banco central tuvo que hacer frente de inmediato a su propia emergencia monetaria, pues los enormes déficits militares multiplicaron por más de setenta los precios al por mayor durante 1949. A lo largo de los seis años siguientes, el planificador económico Chen Yun y el BPC llevaron a cabo una de las estabilizaciones monetarias más llamativas de la historia moderna: anclaron el ahorro y los salarios a unidades de depósito de paridad en bienes reales (zheshi chuxu danwei), indexadas al grano, la tela, el aceite y el carbón, antes de sustituir los billetes de la época de guerra a razón de 10.000 por 1 por la segunda serie del renminbi el 1 de marzo de 1955. [1]
De las monedas fragmentadas de las zonas liberadas a Shijiazhuang (1948)
Durante la segunda guerra sino-japonesa (1937-1945) y la guerra civil que la siguió (1946-1949), las bases del Partido Comunista de China (PCCh) funcionaban como enclaves rurales aislados, cada uno con su propio banco emisor, sus cuentas fiscales y su papel moneda, para evitar que la depreciación de la moneda nacionalista drenara los bienes locales. A finales de 1947 circulaban por el norte, el este y el noroeste de China más de una docena de monedas comunistas distintas, entre ellas los billetes del Banco de la Región Fronteriza de Jin-Cha-Ji, del Banco Beihai en Shandong, del Banco de Ji-Nan en el sur de Hebei y del Banco Campesino de Xibei (Noroeste). [2]
Aunque la fragmentación monetaria protegió a cada base durante la guerra de guerrillas, se convirtió en un serio obstáculo cuando los ejércitos de campaña del Ejército Popular de Liberación (EPL) unieron en 1948 los frentes del norte, el este y el noroeste de China en un territorio continuo. Los distintos tipos de cambio entre distritos vecinos entorpecían la requisa de grano, el comercio interregional y la logística militar. Mientras tanto, en las ciudades en manos nacionalistas, el Gobierno de Chiang Kai-shek había sustituido en agosto de 1948 el inservible fabi por el yuan oro (Jinyuanquan), a razón de 3 millones de fabi por 1 yuan oro, pero en pocas semanas el propio yuan oro se precipitó en una hiperinflación terminal. [3]
Bajo la dirección de Dong Biwu, presidente del Gobierno Popular del Norte de China, y del administrador financiero Nan Hanchen, las autoridades fusionaron primero a mediados de 1948 el Banco de la Región Fronteriza de Jin-Cha-Ji y el Banco de Ji-Nan en el Banco de Huabei (Norte de China). El 1 de diciembre de 1948, el Banco de Huabei, el Banco Beihai y el Banco Campesino de Xibei se unieron formalmente en Shijiazhuang para formar el Banco Popular de China, con Nan Hanchen como primer gobernador. Ese mismo día, el BPC puso en circulación la primera serie del renminbi, con el nombre del banco caligrafiado por Dong Biwu, y empezó a canjear las monedas de las bases comunistas a paridades oficiales fijas (por ejemplo, 100 yuanes de Beihai o de Xibei, o 1.000 yuanes de Jin-Cha-Ji, por 1 yuan renminbi), a la vez que expulsaba el yuan oro nacionalista de las ciudades recién conquistadas a tipos de conversión cada vez más bajos. [4]
Los déficits de guerra y las cuatro oleadas inflacionarias de 1949-1950
La unificación monetaria no frenó la inflación de inmediato. Cuando se proclamó la República Popular China (RPC) el 1 de octubre de 1949, el Gobierno central mantenía a más de cinco millones de soldados y funcionarios y, además, cumplía la promesa de conservar en nómina al antiguo personal administrativo nacionalista. La recaudación tributaria apenas funcionaba en las provincias del sur y del oeste recién ocupadas, la red ferroviaria estaba destrozada y en 1949 los ingresos del Estado solo cubrían alrededor de un tercio del gasto público. Los dos tercios restantes del déficit fiscal tuvieron que financiarse directamente imprimiendo renminbi. [5]
Entre diciembre de 1948 y finales de 1949, el volumen de renminbi en circulación se multiplicó aproximadamente por 160, y la primera serie del renminbi, que había nacido con pequeñas denominaciones de 1, 5, 10, 20, 50 y 100 yuanes, se vio obligada a introducir billetes cada vez mayores de 500, 1.000, 5.000, 10.000 y finalmente 50.000 yuanes, hasta sumar 12 denominaciones y 62 diseños distintos. Los especuladores privados de Shanghái, Tianjin, Wuhan y Cantón acaparaban grano, hilo de algodón, carbón, dólares de plata y divisas, apostando a que el régimen comunista sufriría el mismo colapso monetario que había destruido a los nacionalistas. Cuatro oleadas inflacionarias de alcance nacional golpearon en abril de 1949, julio de 1949, noviembre de 1949 y febrero de 1950, y los índices de precios al por mayor de las grandes ciudades se multiplicaron por más de setenta entre enero de 1949 y marzo de 1950. [6]
La estrategia de estabilización de Chen Yun y la campaña de «los dos blancos y el negro»
Para derrotar a la especulación urbana y restaurar la confianza en la moneda, la dirección del PCCh nombró a mediados de 1949 al veterano organizador revolucionario Chen Yun al frente de la Comisión Central de Finanzas y Economía (CCFE). Junto al gobernador del BPC, Nan Hanchen, y al ministro de Finanzas, Bo Yibo, Chen Yun comprendió que, en una economía sin reservas de oro ni de divisas fuertes, el papel moneda solo podía respaldarse con el control estatal de los bienes físicos de primera necesidad, lo que él denominó en una fórmula célebre «los dos blancos y el negro» (liangbai yishi): el arroz blanco y el grano, la tela y el hilo de algodón blancos, y el carbón negro. [7]
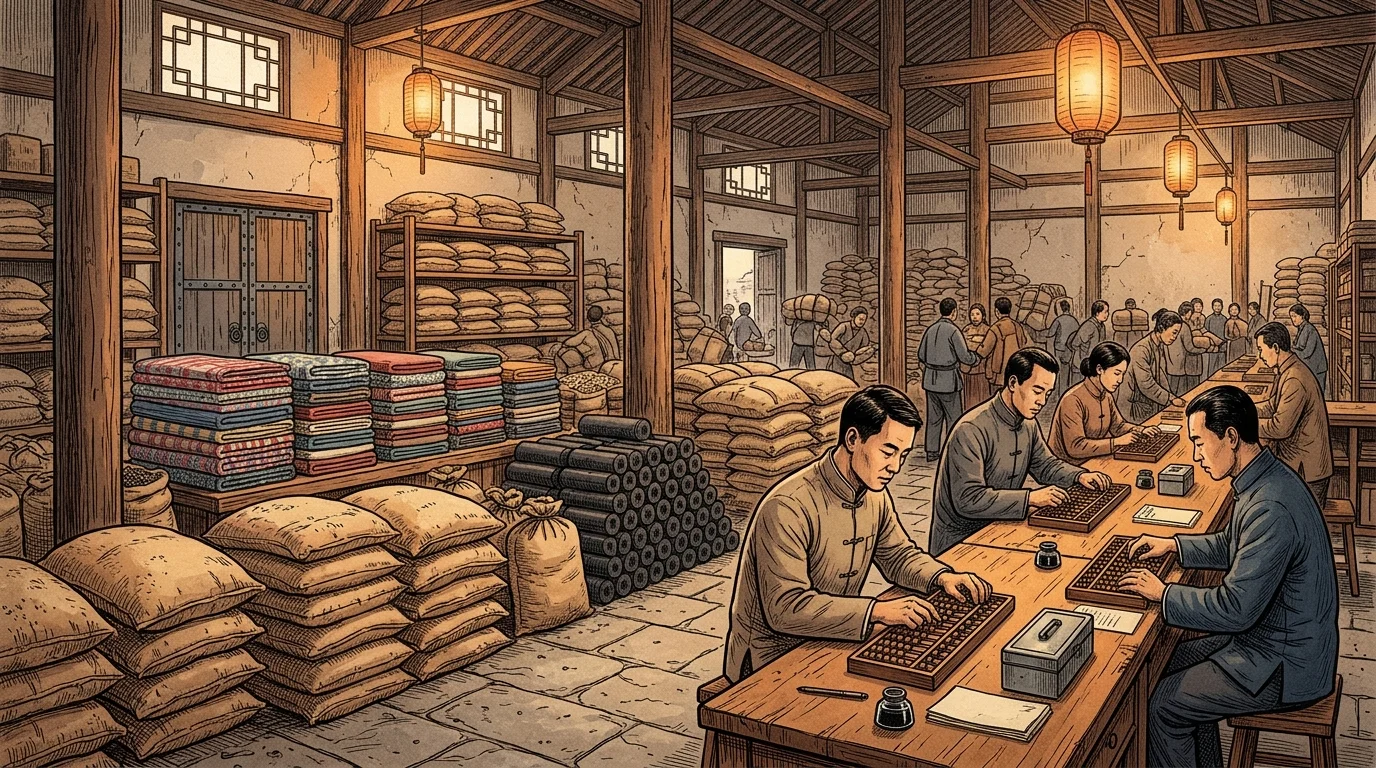
En primer lugar, en virtud del artículo 39 del Programa Común de septiembre de 1949, el Estado prohibió la circulación interna de monedas de plata, oro y divisas, y a mediados de 1949 cerró la Bolsa de Shanghái y los mercados de oro en lingotes. En segundo lugar, en noviembre de 1949, Chen Yun orquestó una ofensiva coordinada de mercancías a escala nacional. Las compañías comerciales estatales acumularon discretamente enormes reservas de grano y tela de algodón procedentes del campo y del noreste de China y las transportaron por ferrocarril a Shanghái, Tianjin y Wuhan. Cuando, a finales de noviembre de 1949, los acaparadores privados llevaron los precios de las mercancías a cotas vertiginosas, las corporaciones comerciales del Estado volcaron de repente, día tras día, cantidades masivas de grano, hilo y carbón en los mercados mayoristas urbanos, mientras el BPC endurecía a la vez el crédito, subía los tipos de interés bancarios y reclamaba la devolución de los préstamos comerciales. Atrapados en un brutal estrangulamiento de liquidez mientras los precios de mercado caían entre un 30 y un 40 por ciento, los especuladores urbanos quebraron en masa. [8]
Las unidades de paridad indexadas a bienes (zheshi danwei) y los bonos de la Victoria
Además de intervenir en los mercados, el Banco Popular de China desplegó un ingenioso mecanismo institucional de indexación para frenar la huida de los depósitos bancarios hacia los bienes físicos: la unidad de paridad en bienes reales, o zheshi danwei (折实单位, también llamada zheshi chuxu danwei en el caso de los depósitos de ahorro). Introducida primero en Tianjin y Shanghái en la primavera y el verano de 1949 y extendida después a todo el país, la unidad de paridad desvinculaba el valor real de los depósitos bancarios, los salarios estatales y la deuda pública de la depreciación nominal de la moneda.
En lugar de denominar las cuentas de ahorro en yuanes nominales fijos que perdían valor cada semana, el BPC definió una unidad de paridad de Shanghái como el precio conjunto en el mercado mayorista local de una cesta fija de cuatro bienes cotidianos esenciales:
- 1 sheng (unos 1,56 jin o 0,78 kilos) de arroz blanco de calidad media (o mijo o harina de trigo en ciudades del norte como Pekín y Tianjin);
- 1 chi (un tercio de metro) de tela de algodón blanca estándar de la marca Cabeza de Dragón;
- 1 liang (unos 50 gramos) de aceite de cacahuete o vegetal para cocinar, y
- 1 jin (500 gramos) de briquetas de carbón.
Cada día (o cada diez días en la contabilidad de los bonos), el Banco Popular de China publicaba la cotización nominal en renminbi de una unidad de paridad zheshi con arreglo a los precios mayoristas estatales vigentes. Cuando trabajadores, empresas u hogares depositaban renminbi nominales en una cuenta de ahorro en paridad, su saldo se registraba en unidades zheshi. Al retirarlo, el banco pagaba el principal más los intereses multiplicados por el valor en renminbi de la unidad de paridad ese mismo día, lo que garantizaba que los ahorradores pudieran comprar siempre exactamente la misma cantidad física de arroz, tela, aceite y carbón, fuera cual fuese la inflación.
En enero de 1950, el Gobierno central aplicó el mismo mecanismo de indexación a las finanzas soberanas con la emisión de los Bonos Populares de la Victoria en Paridad de Bienes Reales de 1950 (Renmin Shengli Zheshi Gongzhai), denominados en unidades de paridad nacionales llamadas fen (cada fen representaba el precio mayorista ponderado, en seis grandes ciudades, de 6 jin de arroz o mijo, 1,5 jin de harina de trigo, 4 chi de tela de algodón blanca y 16 jin de carbón). Junto con la directiva del Consejo de Estado del 3 de marzo de 1950, que unificó los ingresos y gastos fiscales nacionales y obligó a todos los órganos y empresas del Estado a depositar su efectivo exclusivamente en el Banco Popular de China, el sistema de unidades de paridad retiró de la circulación cientos de miles de millones de yuanes ociosos. En marzo de 1950, los precios al por mayor se estabilizaron en todo el país e incluso bajaron ligeramente durante el resto del año.
La redenominación del 1 de marzo de 1955 y la segunda serie del renminbi
Una vez consolidada la estabilidad de precios entre 1950 y 1952, las unidades de paridad de emergencia habían cumplido su misión histórica y se fueron retirando a medida que los depósitos nominales ordinarios recuperaban la plena confianza del público. Sin embargo, la herencia de la inflación de la guerra civil de 1948-1950 había dejado a la primera serie del renminbi lastrada con denominaciones nominales engorrosas: una simple compra al por menor exigía miles de yuanes, los libros de contabilidad estaban plagados de ceros y las 62 variedades de billetes de la primera serie, impresas a toda prisa, adolecían de papel de mala calidad y eran fáciles de falsificar.
El 21 de febrero de 1955, el Consejo de Estado promulgó el Decreto sobre la Emisión del Nuevo Renminbi y la Retirada del Renminbi Vigente. A partir del 1 de marzo de 1955, el Banco Popular de China introdujo la segunda serie del renminbi, compuesta por 11 denominaciones en papel finamente grabadas que iban de 1 fen (0,01 yuanes), 2 fen y 5 fen hasta 1, 2, 3, 5 y 10 yuanes (las monedas metálicas de fen se añadieron en diciembre de 1957), y canjeó todos los billetes en circulación de la primera serie a una tasa legal uniforme de 10.000 yuanes antiguos por 1 yuan nuevo.
Ejecutada sin confiscaciones ni quitas diferenciadas entre tenedores urbanos y rurales, la conversión de todos los precios, salarios, depósitos bancarios y contratos, que consistió en desplazar la coma decimal cuatro posiciones a la izquierda, transcurrió sin contratiempos. Hacia mayo y junio de 1955, los billetes de la primera serie se habían retirado por completo de la circulación, y la segunda serie del renminbi quedó como base monetaria estable de la economía planificada china durante el siguiente cuarto de siglo.
Mecanismo Teórico y Transmisión de Balance
Según la hipótesis de la inestabilidad financiera de Kindleberger–Minsky (Kindleberger, 1978; Minsky, 1986) y la teoría de la deflación por deuda de Irving Fisher (1933), las burbujas especulativas se tornan sistémicas cuando la expansión crediticia desplaza los balances desde el financiamiento cubierto hacia estructuras especulativas y Ponzi dependientes del apalancamiento a corto plazo.
Cuando el giro monetario detiene el alza de precios, las ventas forzadas por llamadas de margen desencadenan una espiral de deflación por deuda que contrae el crédito bancario.
Fuentes y lecturas adicionales
- Federal Reserve Bank of Minneapolis, «A Brief Timeline of the People’s Bank of China,» Federal Reserve Bank of Minneapolis, 2003-09-01. Banco Central / Autoridad Monetaria
- Ulrich Theobald, «PR China – Money and Finance 1950-1951,» ChinaKnowledge.de: An Encyclopaedia on Chinese History, Literature and Art, 2018. Referencia Histórica y Financiera
- CommonProgram.science, «Art 39 of the Common Program of the PRC 1949-1954: Currency and Banking,» CommonProgram.science Historical Archive, 2020. Referencia Histórica y Financiera
- Our China Story, «China’s first series of RMB issued,» Our China Story / Contemporary China Institute, 2023-12-01. Referencia Histórica y Financiera
- Xia Chen, «Banking and Financial System in the Early People’s Republic of China,» University of Glasgow, 2021. Investigación Académica Arbitrada
- Monthly Review, «Renminbi: A Century of Change,» Monthly Review, 2023. Investigación Académica Arbitrada
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banco Central / Autoridad Monetaria
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Investigación Académica Arbitrada
Citar este expediente histórico (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). El nacimiento del renminbi entre 1948 y 1955, las unidades de paridad de productos básicos y la reforma de 10.000:1. In Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes). https://forgottenfortunes.net/es/el-renminbi-temprano-de-china-y-la-reforma-de/
MLA (9th ed.): Ç., Soner, ed. "El nacimiento del renminbi entre 1948 y 1955, las unidades de paridad de productos básicos y la reforma de 10.000:1." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/es/el-renminbi-temprano-de-china-y-la-reforma-de/.
Chicago (17th ed.): Ç., Soner, ed. "El nacimiento del renminbi entre 1948 y 1955, las unidades de paridad de productos básicos y la reforma de 10.000:1." Forgotten Fortunes Historical Monograph Series (Redacción de Forgotten Fortunes), septiembre 29, 2026. https://forgottenfortunes.net/es/el-renminbi-temprano-de-china-y-la-reforma-de/.
Have an idea for another financial history documentary or article? Request a story →