Dans cet article
Le 1er décembre 1948, dans la ville ferroviaire septentrionale de Shijiazhuang, dans la province du Hebei, le Gouvernement populaire de Chine du Nord fusionna trois banques communistes régionales pour fonder la Banque populaire de Chine (BPC) et émit les premiers billets d’une nouvelle monnaie unifiée : le renminbi (« monnaie du peuple »). Né au cœur des dernières campagnes militaires de la guerre civile chinoise, le renminbi de la première série était destiné à remplacer à la fois une mosaïque de billets révolutionnaires de régions frontalières et le yuan-or nationaliste en pleine déroute. La nouvelle banque centrale affronta pourtant aussitôt sa propre urgence monétaire, car d’immenses déficits militaires firent grimper les prix de gros de plus de soixante-dix fois au cours de l’année 1949. Au fil des six années suivantes, le planificateur économique Chen Yun et la BPC menèrent l’une des stabilisations monétaires les plus remarquables de l’histoire moderne, en arrimant l’épargne et les salaires à des unités de dépôt indexées sur des marchandises réelles (zheshi chuxu danwei), elles-mêmes indexées sur le grain, le tissu, l’huile et le charbon, avant de remplacer les billets de l’époque de la guerre à raison de 10 000 pour 1 par le renminbi de la deuxième série, le 1er mars 1955. [1]
Des monnaies fragmentées des zones libérées à Shijiazhuang (1948)
Tout au long de la seconde guerre sino-japonaise (1937-1945) et de la guerre civile qui s’ensuivit (1946-1949), les zones de base du Parti communiste chinois (PCC) fonctionnaient comme des enclaves rurales isolées, chacune conservant sa propre banque d’émission, ses comptes budgétaires et son papier-monnaie afin d’empêcher la dépréciation de la monnaie nationaliste de vider les localités de leurs marchandises. À la fin de 1947, plus d’une douzaine de monnaies communistes distinctes circulaient dans le nord, l’est et le nord-ouest de la Chine, parmi lesquelles les billets de la Banque de la région frontalière du Jin-Cha-Ji, de la Banque Beihai dans le Shandong, de la Banque Ji-Nan dans le sud du Hebei et de la Banque paysanne du Xibei (Nord-Ouest). [2]
Si la fragmentation monétaire protégeait chaque zone de base pendant la guérilla, elle devint un sérieux obstacle dès lors que les armées de campagne de l’Armée populaire de libération (APL) réunirent les théâtres de la Chine du Nord, de la Chine de l’Est et du Nord-Ouest en un territoire d’un seul tenant en 1948. Les taux de change divergents entre districts voisins perturbaient la réquisition du grain, le commerce interrégional et la logistique militaire. Entre-temps, dans les villes tenues par les nationalistes, le gouvernement de Tchang Kaï-chek avait remplacé en août 1948 le fabi sans valeur par le yuan-or (Jinyuanquan) au taux de 3 millions de fabi pour 1 yuan-or, pour voir ce même yuan-or sombrer à son tour dans une hyperinflation terminale en l’espace de quelques semaines. [3]
Sous la direction de Dong Biwu, président du Gouvernement populaire de Chine du Nord, et de l’administrateur financier Nan Hanchen, les autorités fusionnèrent d’abord, au milieu de 1948, la Banque de la région frontalière du Jin-Cha-Ji et la Banque Ji-Nan au sein de la Banque Huabei (Chine du Nord). Le 1er décembre 1948, la Banque Huabei, la Banque Beihai et la Banque paysanne du Xibei furent officiellement amalgamées à Shijiazhuang pour former la Banque populaire de Chine, Nan Hanchen étant nommé son premier gouverneur. Le même jour, la BPC mit en circulation le renminbi de la première série — portant le nom de la banque calligraphié par Dong Biwu — et commença à racheter les monnaies existantes des zones de base communistes à des parités officielles fixes (par exemple 100 yuans Beihai ou Xibei, ou 1 000 yuans Jin-Cha-Ji, pour 1 yuan renminbi), tout en chassant le yuan-or nationaliste des villes fraîchement conquises à des taux de conversion en chute rapide. [4]
Les déficits de guerre et les quatre vagues inflationnistes de 1949-1950
L’unification de la monnaie n’arrêta pas immédiatement l’inflation. Lorsque la République populaire de Chine (RPC) fut proclamée le 1er octobre 1949, le gouvernement central entretenait plus de cinq millions de soldats et de fonctionnaires tout en honorant son engagement de maintenir l’ancien personnel administratif nationaliste sur les registres de paie de l’État. La perception de l’impôt dans les provinces du sud et de l’ouest nouvellement occupées fonctionnait à peine, les réseaux ferroviaires étaient en ruine, et les recettes de l’État ne couvraient qu’environ un tiers de ses dépenses en 1949. Les deux tiers restants du déficit budgétaire durent être financés directement par l’impression de renminbi. [5]
Entre décembre 1948 et la fin de 1949, le volume de renminbi en circulation fut multiplié par environ 160, et le renminbi de la première série — lancé avec les petites coupures de 1, 5, 10, 20, 50 et 100 yuans — fut contraint d’introduire des billets de plus en plus grands de 500, 1 000, 5 000, 10 000 et finalement 50 000 yuans, répartis sur 12 coupures et 62 versions graphiques distinctes. Les spéculateurs privés de Shanghai, Tianjin, Wuhan et Canton accumulaient grain, fil de coton, charbon, dollars d’argent et devises étrangères, pariant que le régime communiste subirait le même effondrement monétaire qui avait détruit les nationalistes. Quatre vagues inflationnistes nationales distinctes frappèrent en avril 1949, juillet 1949, novembre 1949 et février 1950, les indices des prix de gros des grandes villes étant multipliés par plus de soixante-dix entre janvier 1949 et mars 1950. [6]
La stratégie de stabilisation de Chen Yun et la campagne « deux blancs et un noir »
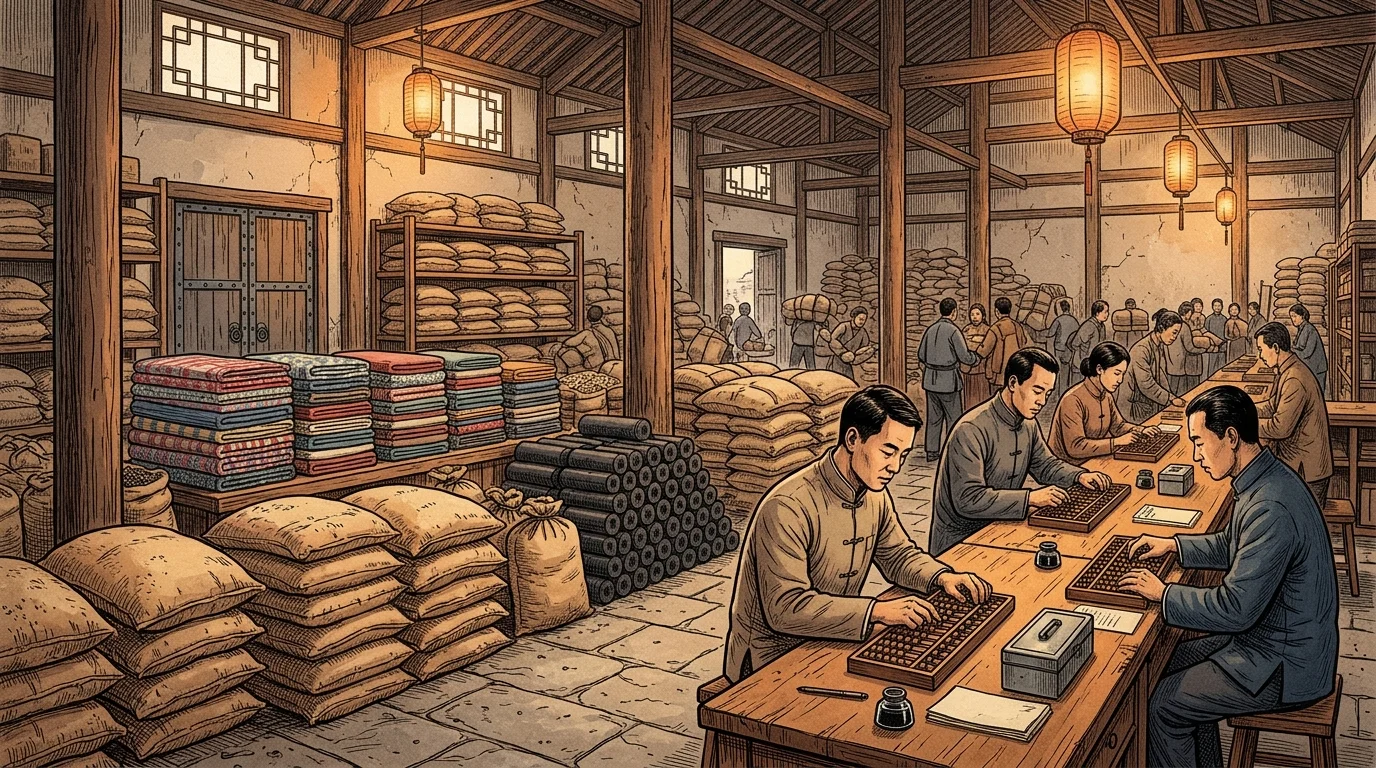
Pour vaincre la spéculation urbaine et restaurer la confiance dans la monnaie, la direction du PCC nomma le vétéran de l’organisation révolutionnaire Chen Yun à la tête de la Commission centrale des finances et de l’économie (CCFE) au milieu de 1949. Travaillant aux côtés du gouverneur de la BPC Nan Hanchen et du ministre des Finances Bo Yibo, Chen Yun comprit que, dans une économie dépourvue d’or ou de réserves en devises fortes, le papier-monnaie ne pouvait être garanti que par la mainmise de l’État sur les biens de première nécessité — ce qu’il nomma de façon célèbre les « deux blancs et un noir » (liangbai yishi) : le riz et le grain blancs, le tissu et le fil de coton blancs, et le charbon noir. [7]
En premier lieu, en vertu de l’article 39 du Programme commun de septembre 1949, l’État interdit la circulation intérieure des pièces d’argent, de l’or et des devises étrangères, fermant la Bourse de Shanghai et les marchés de lingots d’or au milieu de 1949. En second lieu, en novembre 1949, Chen Yun orchestra une offensive coordonnée sur les marchandises à l’échelle nationale. Les sociétés commerciales d’État amassèrent discrètement d’immenses stocks de grain et de tissu de coton dans les campagnes et dans le nord-est de la Chine et les acheminèrent par rail vers Shanghai, Tianjin et Wuhan. Alors que les accapareurs privés poussaient les prix des marchandises à des sommets vertigineux à la fin de novembre 1949, les sociétés commerciales d’État déversèrent soudain d’énormes quantités de grain, de fil et de charbon sur les marchés de gros urbains, jour après jour, tandis que la BPC resserrait simultanément le crédit, relevait les taux d’intérêt bancaires et rappelait les prêts commerciaux. Pris dans un étau de liquidité brutal alors que les prix du marché chutaient de 30 à 40 pour cent, les spéculateurs urbains furent ruinés en masse. [8]
Les unités de parité indexées sur les marchandises (zheshi danwei) et les emprunts de la Victoire
Parallèlement à l’intervention sur les marchés, la Banque populaire de Chine déploya un ingénieux mécanisme institutionnel d’indexation pour arrêter la fuite des dépôts bancaires vers les biens physiques : l’unité de parité en marchandises réelles, ou zheshi danwei (折实单位, également appelée zheshi chuxu danwei pour les dépôts d’épargne). Introduite d’abord à Tianjin et à Shanghai au printemps et à l’été 1949, puis étendue à l’ensemble du pays, l’unité de parité découplait la valeur réelle des dépôts bancaires, des salaires de l’État et de la dette publique de la dépréciation nominale de la monnaie.
Plutôt que de libeller les comptes d’épargne en yuans nominaux fixes qui perdaient de la valeur chaque semaine, la BPC définissait une unité de parité de Shanghai comme le prix de gros local combiné d’un panier fixe de quatre produits essentiels du quotidien :
- 1 sheng (environ 1,56 jin, soit 0,78 kilogramme) de riz blanc de qualité moyenne (ou de farine de millet/de blé dans les villes du nord comme Pékin et Tianjin) ;
- 1 chi (un tiers de mètre) de tissu de coton blanc de marque standard Dragon Head ;
- 1 liang (environ 50 grammes) d’huile de cuisson d’arachide ou végétale ; et
- 1 jin (500 grammes) de briquettes de charbon.
Chaque jour (ou tous les dix jours pour la comptabilité des emprunts), la Banque populaire de Chine publiait la cotation en espèces nominales en renminbi d’une unité de parité zheshi, fondée sur les prix de gros de l’État en vigueur. Lorsque des ouvriers, des entreprises ou des ménages déposaient des renminbi nominaux sur un compte d’épargne de parité, leur solde était enregistré en unités zheshi. Au moment du retrait, la banque versait le principal majoré des intérêts, multiplié par la valeur en renminbi de l’unité de parité du jour, garantissant que les épargnants pouvaient toujours acheter exactement la même quantité physique de riz, de tissu, d’huile et de charbon, quelle que soit l’inflation.
En janvier 1950, le gouvernement central appliqua le même mécanisme d’indexation sur les marchandises aux finances souveraines en émettant les emprunts d’État de la Victoire populaire indexés sur les marchandises réelles de 1950 (Renmin Shengli Zheshi Gongzhai), libellés en unités de parité nationales appelées fen (chaque fen représentant le prix de gros pondéré, pour six grandes villes, de 6 jin de riz ou de millet, 1,5 jin de farine de blé, 4 chi de tissu de coton blanc et 16 jin de charbon). Combiné à la directive du Conseil d’État du 3 mars 1950 unifiant les recettes et les dépenses budgétaires nationales et obligeant tous les organismes et entreprises d’État à déposer leurs liquidités exclusivement à la Banque populaire de Chine, le système des unités de parité retira des centaines de milliards de yuans oisifs de la circulation. Dès mars 1950, les prix de gros se stabilisèrent dans tout le pays et reculèrent même légèrement sur le reste de l’année.
La refonte monétaire du 1er mars 1955 et le renminbi de la deuxième série
Une fois la stabilité des prix fermement établie entre 1950 et 1952, les unités de parité d’urgence avaient rempli leur fonction historique et furent progressivement abandonnées à mesure que les dépôts nominaux ordinaires regagnaient toute la confiance du public. Toutefois, l’héritage de l’inflation de la guerre civile de 1948-1950 laissa le renminbi de la première série alourdi de coupures nominales peu maniables : un simple achat au détail exigeait des milliers de yuans, les livres de comptes étaient encombrés de zéros, et les 62 variétés de billets hâtivement imprimées de la première série souffraient d’une mauvaise qualité de papier et d’une vulnérabilité à la contrefaçon.
Le 21 février 1955, le Conseil d’État promulgua le Décret sur l’émission du nouveau renminbi et le retrait du renminbi en cours. À compter du 1er mars 1955, la Banque populaire de Chine introduisit le renminbi de la deuxième série — composé de 11 coupures en papier finement gravées allant de 1 fen (0,01 yuan), 2 fen et 5 fen jusqu’à 1, 2, 3, 5 et 10 yuans (des pièces métalliques en fen étant ajoutées en décembre 1957) — et échangea tous les billets en circulation de la première série à un taux statutaire uniforme de 10 000 anciens yuans pour 1 nouveau yuan.
Réalisée sans confiscation ni décote différenciée entre détenteurs urbains et ruraux, la conversion de tous les prix, salaires, dépôts bancaires et contrats, par le déplacement de la virgule de quatre rangs vers la gauche, se déroula sans heurt. Dès mai-juin 1955, les billets de la première série furent entièrement retirés de la circulation, laissant le renminbi de la deuxième série comme fondement monétaire stable de l’économie planifiée chinoise pour le quart de siècle suivant.
Mécanisme Théorique et Transmission de Bilan
Selon le modèle d’instabilité financière de Kindleberger–Minsky (Kindleberger, 1978 ; Minsky, 1986) et la théorie de la déflation par la dette d’Irving Fisher (1933), les bulles spéculatives deviennent systémiques lorsque l’expansion du crédit fait basculer les bilans d’un financement couvert vers un financement spéculatif et de type Ponzi fondé sur l’effet de levier à court terme.
Dès que le retournement du marché déclenche des appels de marge, les liquidations forcées d’actifs provoquent une spirale déflationniste qui dégrade la solvabilité bancaire.
Sources et lectures complémentaires
- Federal Reserve Bank of Minneapolis, « A Brief Timeline of the People’s Bank of China, » Federal Reserve Bank of Minneapolis, 2003-09-01. Banque centrale / Autorité monétaire
- Ulrich Theobald, « PR China – Money and Finance 1950-1951, » ChinaKnowledge.de: An Encyclopaedia on Chinese History, Literature and Art, 2018. Référence historique et financière
- CommonProgram.science, « Art 39 of the Common Program of the PRC 1949-1954: Currency and Banking, » CommonProgram.science Historical Archive, 2020. Référence historique et financière
- Our China Story, « China’s first series of RMB issued, » Our China Story / Contemporary China Institute, 2023-12-01. Référence historique et financière
- Xia Chen, « Banking and Financial System in the Early People’s Republic of China, » University of Glasgow, 2021. Recherche académique évaluée
- Monthly Review, « Renminbi: A Century of Change, » Monthly Review, 2023. Recherche académique évaluée
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Banque centrale / Autorité monétaire
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Recherche académique évaluée
Citer ce dossier historique (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). La naissance du renminbi entre 1948 et 1955, les unités de parité des produits de base et la réforme de 10 000:1. In Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes). https://forgottenfortunes.net/fr/le-premier-renminbi-de-chine-et-la-reforme-de/
MLA (9th ed.): Ç., Soner, ed. "La naissance du renminbi entre 1948 et 1955, les unités de parité des produits de base et la réforme de 10 000:1." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/fr/le-premier-renminbi-de-chine-et-la-reforme-de/.
Chicago (17th ed.): Ç., Soner, ed. "La naissance du renminbi entre 1948 et 1955, les unités de parité des produits de base et la réforme de 10 000:1." Forgotten Fortunes Historical Monograph Series (Rédaction Forgotten Fortunes), septembre 29, 2026. https://forgottenfortunes.net/fr/le-premier-renminbi-de-chine-et-la-reforme-de/.
Have an idea for another financial history documentary or article? Request a story →