In diesem Artikel
Am 1. Dezember 1948 führte die Nordchinesische Volksregierung in der nordchinesischen Eisenbahnstadt Shijiazhuang in der Provinz Hebei drei regionale kommunistische Banken zusammen, gründete die Chinesische Volksbank (PBOC) und gab die ersten Scheine einer neuen einheitlichen Währung aus: den Renminbi („Volkswährung“). Inmitten der letzten Militärkampagnen des Chinesischen Bürgerkriegs geboren, sollte der Renminbi der ersten Serie sowohl das Flickwerk revolutionärer Grenzgebietsnoten als auch den zusammenbrechenden nationalistischen Gold-Yuan ersetzen. Doch die neue Zentralbank sah sich sofort einer eigenen Währungsnot gegenüber, als gewaltige Militärdefizite die Großhandelspreise im Laufe des Jahres 1949 um mehr als das Siebzigfache in die Höhe trieben. In den folgenden sechs Jahren führten der Wirtschaftsplaner Chen Yun und die PBOC eine der bemerkenswertesten Währungsstabilisierungen der neueren Geschichte durch, indem sie Ersparnisse und Löhne an realwarengedeckte Paritätseinlageneinheiten (zheshi chuxu danwei) banden, die an Getreide, Stoff, Öl und Kohle indexiert waren, bevor sie am 1. März 1955 die Banknoten der Kriegszeit im Verhältnis 10.000 zu 1 durch den Renminbi der zweiten Serie ersetzten. [1]
Von zersplitterten Währungen der befreiten Gebiete nach Shijiazhuang (1948)
Während des gesamten Zweiten Japanisch-Chinesischen Krieges (1937–1945) und des darauffolgenden Bürgerkriegs (1946–1949) agierten die Stützpunktgebiete der Kommunistischen Partei Chinas (KPCh) als isolierte ländliche Enklaven, die jeweils eine eigene Notenbank, eigene Haushaltskonten und eigenes Papiergeld unterhielten, um zu verhindern, dass die Entwertung der nationalistischen Währung die örtlichen Güter abschöpfte. Ende 1947 kursierten mehr als ein Dutzend verschiedener kommunistischer Währungen in Nord-, Ost- und Nordwestchina – darunter Noten der Bank der Grenzregion Jin-Cha-Ji, der Beihai-Bank in Shandong, der Ji-Nan-Bank im südlichen Hebei und der Xibei-Bauernbank (Nordwesten). [2]
Während die währungspolitische Zersplitterung die einzelnen Stützpunktgebiete im Guerillakrieg schützte, wurde sie zu einem schweren Hindernis, sobald die Feldarmeen der Volksbefreiungsarmee (VBA) die Kriegsschauplätze Nordchina, Ostchina und Nordwesten 1948 zu einem zusammenhängenden Gebiet verbanden. Unterschiedliche Wechselkurse in benachbarten Bezirken störten die Getreideaufbringung, den überregionalen Handel und die militärische Logistik. Unterdessen hatte in den von den Nationalisten gehaltenen Städten die Regierung Chiang Kai-sheks im August 1948 den wertlosen fabi durch den Gold-Yuan (Jinyuanquan) im Verhältnis von 3 Millionen fabi zu 1 Gold-Yuan ersetzt – nur um den Gold-Yuan selbst binnen Wochen in eine endgültige Hyperinflation stürzen zu sehen. [3]
Unter der Leitung von Dong Biwu, dem Vorsitzenden der Nordchinesischen Volksregierung, und des Finanzverwalters Nan Hanchen führten die Behörden Mitte 1948 zunächst die Bank der Grenzregion Jin-Cha-Ji und die Ji-Nan-Bank zur Huabei-Bank (Nordchina) zusammen. Am 1. Dezember 1948 wurden die Huabei-Bank, die Beihai-Bank und die Xibei-Bauernbank in Shijiazhuang förmlich zur Chinesischen Volksbank verschmolzen, mit Nan Hanchen als erstem Gouverneur. Am selben Tag brachte die PBOC den Renminbi der ersten Serie in Umlauf – versehen mit dem von Dong Biwu kalligrafierten Namen der Bank – und begann, bestehende Währungen der kommunistischen Stützpunktgebiete zu festen amtlichen Paritäten einzulösen (etwa 100 Beihai- oder Xibei-Yuan beziehungsweise 1.000 Jin-Cha-Ji-Yuan je 1 Renminbi-Yuan), während sie den nationalistischen Gold-Yuan zu rasch fallenden Umrechnungskursen aus den neu eroberten Städten verdrängte. [4]
Kriegsdefizite und die vier Inflationswellen von 1949–1950
Die Vereinheitlichung der Währung brachte die Inflation nicht sofort zum Stillstand. Als die Volksrepublik China (VR China) am 1. Oktober 1949 ausgerufen wurde, unterhielt die Zentralregierung mehr als fünf Millionen Soldaten und Beamte und löste zugleich das Versprechen ein, ehemaliges nationalistisches Verwaltungspersonal auf den staatlichen Lohnlisten zu behalten. Die Steuererhebung in den neu besetzten südlichen und westlichen Provinzen funktionierte kaum, die Eisenbahnnetze waren zerstört, und die Staatseinnahmen deckten 1949 nur etwa ein Drittel der Staatsausgaben. Die verbleibenden zwei Drittel des Haushaltsdefizits mussten unmittelbar durch das Drucken von Renminbi finanziert werden. [5]
Zwischen Dezember 1948 und Ende 1949 vervielfachte sich die umlaufende Renminbi-Menge etwa um das 160-Fache, und der Renminbi der ersten Serie – der mit kleinen Stückelungen zu 1, 5, 10, 20, 50 und 100 Yuan gestartet war – musste schrittweise größere Scheine zu 500, 1.000, 5.000, 10.000 und schließlich 50.000 Yuan über 12 Stückelungen und 62 verschiedene Gestaltungsvarianten einführen. Private Spekulanten in Shanghai, Tianjin, Wuhan und Guangzhou horteten Getreide, Baumwollgarn, Kohle, Silberdollar und Fremdwährung in der Wette darauf, dass das kommunistische Regime denselben Währungszusammenbruch erleiden würde, der die Nationalisten zerstört hatte. Vier verschiedene landesweite Inflationswellen schlugen im April 1949, Juli 1949, November 1949 und Februar 1950 zu, wobei sich die Großhandelspreisindizes in den großen Städten zwischen Januar 1949 und März 1950 um mehr als das Siebzigfache erhöhten. [6]
Chen Yuns Stabilisierungsstrategie und die Kampagne „Zwei Weiße und ein Schwarzes“
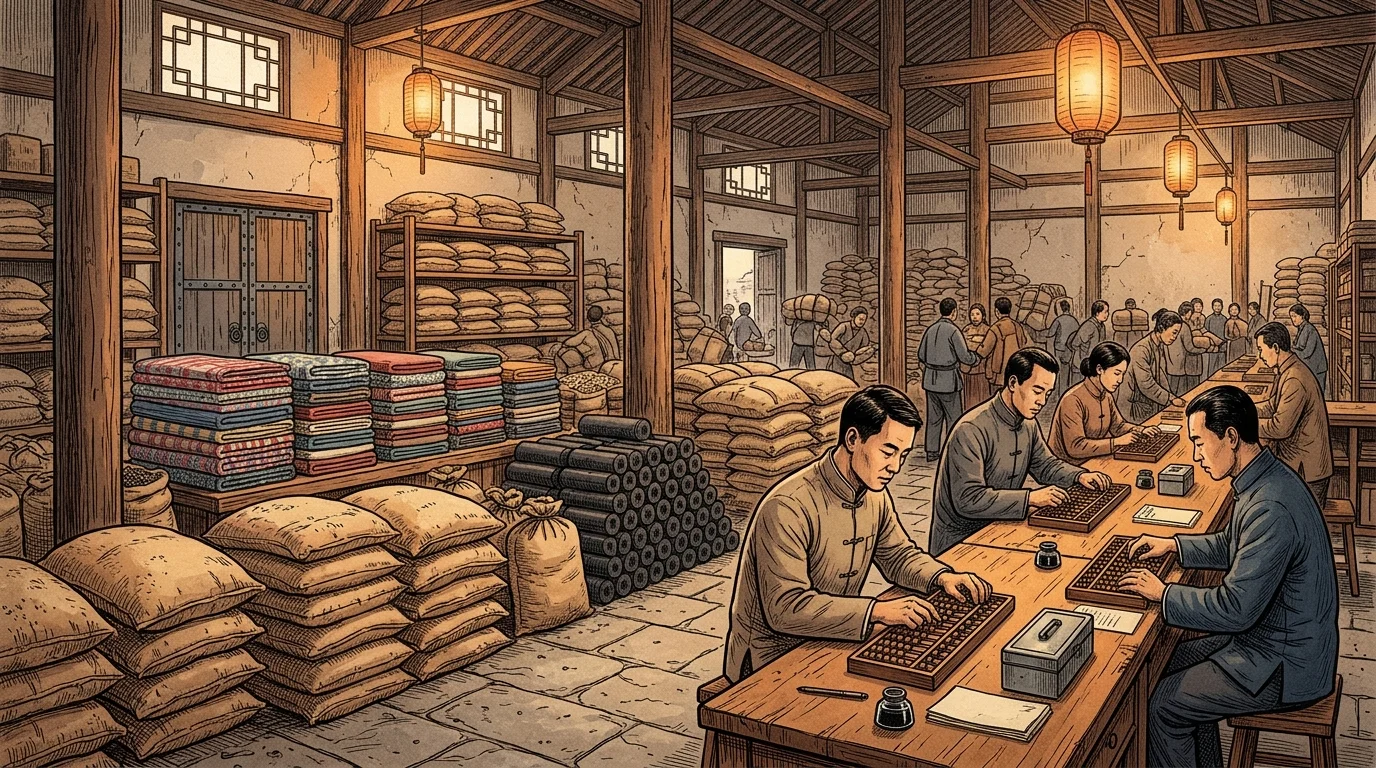
Um die städtische Spekulation zu besiegen und das Vertrauen in die Währung wiederherzustellen, ernannte die KPCh-Führung Mitte 1949 den erfahrenen revolutionären Organisator Chen Yun zum Leiter der Zentralen Finanz- und Wirtschaftskommission (CFEC). In Zusammenarbeit mit PBOC-Gouverneur Nan Hanchen und Finanzminister Bo Yibo erkannte Chen Yun, dass Papiergeld in einer Wirtschaft ohne Gold- oder Hartwährungsreserven nur durch die staatliche Verfügungsgewalt über die physischen Lebensnotwendigkeiten gedeckt werden konnte – was er bekanntlich als die „Zwei Weiße und ein Schwarzes“ (liangbai yishi) bezeichnete: weißer Reis und Getreide, weißer Baumwollstoff und weißes Garn sowie schwarze Kohle. [7]
Erstens untersagte der Staat nach Artikel 39 des Gemeinsamen Programms vom September 1949 den inländischen Umlauf von Silbermünzen, Gold und Fremdwährungen und schloss Mitte 1949 die Börse von Shanghai und die Goldbarrenmärkte. Zweitens orchestrierte Chen Yun im November 1949 eine koordinierte landesweite Warenoffensive. Staatliche Handelsgesellschaften häuften still und leise gewaltige Vorräte an Getreide und Baumwollstoff aus dem ländlichen Raum und aus Nordostchina an und transportierten sie per Bahn nach Shanghai, Tianjin und Wuhan. Als private Horter die Warenpreise Ende November 1949 auf schwindelerregende Höhen trieben, warfen die staatlichen Handelskorporationen plötzlich Tag für Tag riesige Mengen an Getreide, Garn und Kohle auf die städtischen Großhandelsmärkte, während die PBOC gleichzeitig den Kredit verknappte, die Bankzinsen anhob und Geschäftskredite einforderte. In einer brutalen Liquiditätsklemme gefangen, während die Marktpreise um 30 bis 40 Prozent einbrachen, gingen die städtischen Spekulanten reihenweise bankrott. [8]
Warenindexierte Paritätseinheiten (Zheshi Danwei) und Siegesanleihen
Neben der Marktintervention setzte die Chinesische Volksbank einen genialen institutionellen Indexierungsmechanismus ein, um die Flucht aus den Bankeinlagen in physische Güter zu stoppen: die realwarengedeckte Paritätseinheit, den zheshi danwei (折实单位, für Spareinlagen auch zheshi chuxu danwei genannt). Die Paritätseinheit, die erstmals im Frühjahr und Sommer 1949 in Tianjin und Shanghai eingeführt und anschließend landesweit ausgeweitet wurde, entkoppelte den realen Wert von Bankeinlagen, Staatslöhnen und öffentlichen Schulden von der nominalen Währungsentwertung.
Anstatt Sparkonten in festen Nominal-Yuan zu führen, die jede Woche an Wert verloren, definierte die PBOC eine Shanghaier Paritätseinheit als den zusammengefassten örtlichen Großhandelsmarktpreis eines festen Warenkorbs aus vier alltäglichen Grundgütern:
- 1 sheng (etwa 1,56 Jin oder 0,78 Kilogramm) mittelwertigen weißen Reis (oder Hirse/Weizenmehl in nördlichen Städten wie Peking und Tianjin);
- 1 chi (ein Drittel eines Meters) weißen Standard-Baumwollstoff der Marke Dragon Head;
- 1 liang (etwa 50 Gramm) Erdnuss- oder Pflanzenspeiseöl; und
- 1 jin (500 Gramm) Kohlebriketts.
Jeden Tag (oder alle zehn Tage für die Anleihenbuchhaltung) veröffentlichte die Chinesische Volksbank die nominale Renminbi-Barnotierung einer zheshi-Paritätseinheit auf Grundlage der geltenden staatlichen Großhandelspreise. Wenn Arbeiter, Unternehmen oder Haushalte nominale Renminbi auf ein Paritätssparkonto einzahlten, wurde ihr Guthaben in zheshi-Einheiten verbucht. Bei der Auszahlung zahlte die Bank Kapital zuzüglich Zinsen aus, multipliziert mit dem am jeweiligen Tag geltenden Renminbi-Wert der Paritätseinheit, was den Sparern garantierte, dass sie unabhängig von der Inflation stets genau dieselbe physische Menge an Reis, Stoff, Öl und Kohle kaufen konnten.
Im Januar 1950 wandte die Zentralregierung denselben Warenindexierungsmechanismus auf die Staatsfinanzen an, indem sie die realwarengedeckten Paritäts-Siegesanleihen des Volkes von 1950 (Renmin Shengli Zheshi Gongzhai) ausgab, die in nationalen Paritätseinheiten namens fen denominiert waren (jeder fen stand für den gewichteten Großhandelspreis über sechs große Städte von 6 Jin Reis oder Hirse, 1,5 Jin Weizenmehl, 4 Chi weißem Baumwollstoff und 16 Jin Kohle). In Verbindung mit der Direktive des Staatsrats vom 3. März 1950, die die nationalen Haushaltseinnahmen und -ausgaben vereinheitlichte und alle Staatsorgane und Unternehmen verpflichtete, ihre Barmittel ausschließlich bei der Chinesischen Volksbank zu hinterlegen, zog das Paritätseinheitensystem hunderte Milliarden brachliegender Yuan aus dem Umlauf. Bis März 1950 stabilisierten sich die Großhandelspreise landesweit und sanken im Rest des Jahres sogar leicht.
Die Währungsumstellung vom 1. März 1955 und der Renminbi der zweiten Serie
Nachdem die Preisstabilität zwischen 1950 und 1952 fest etabliert war, hatten die als Notmaßnahme eingeführten Warenparitätseinheiten ihren historischen Zweck erfüllt und wurden ausgelaufen, als gewöhnliche Nominaleinlagen das volle Vertrauen der Öffentlichkeit zurückgewannen. Das Erbe der Bürgerkriegsinflation von 1948 bis 1950 belastete den Renminbi der ersten Serie jedoch mit unhandlichen Nominalstückelungen: Ein einfacher Einzelhandelskauf erforderte Tausende von Yuan, Buchhaltungsregister waren mit Nullen überladen, und die 62 hastig gedruckten Notenvarianten der ersten Serie litten unter schlechter Papierqualität und Fälschungsanfälligkeit.
Am 21. Februar 1955 erließ der Staatsrat die Verordnung über die Ausgabe des neuen Renminbi und die Einziehung des gegenwärtigen Renminbi. Ab dem 1. März 1955 führte die Chinesische Volksbank den Renminbi der zweiten Serie ein – bestehend aus 11 fein gestochenen Papierstückelungen von 1 fen (0,01 Yuan), 2 fen und 5 fen über 1, 2, 3, 5 und 10 Yuan (im Dezember 1957 um metallene fen-Münzen ergänzt) – und tauschte alle ausstehenden Noten des Renminbi der ersten Serie zu einem einheitlichen gesetzlichen Verhältnis von 10.000 alten Yuan zu 1 neuen Yuan um.
Ohne Enteignung oder unterschiedliche Abschläge zwischen städtischen und ländlichen Haltern durchgeführt, verlief die Umrechnung aller Preise, Löhne, Bankeinlagen und Verträge durch das Verschieben des Kommas um vier Stellen nach links reibungslos. Bis Mai/Juni 1955 waren die Noten der ersten Serie vollständig aus dem Umlauf gezogen, womit der Renminbi der zweiten Serie für das folgende Vierteljahrhundert die stabile Währungsgrundlage der chinesischen Planwirtschaft bildete.
Theoretischer & Bilanzieller Transmissionsmechanismus
Nach der Kindleberger-Minsky-Hypothese finanzieller Instabilität (Kindleberger, 1978; Minsky, 1986) sowie Irving Fishers (1933) Schuldendeflationstheorie entstehen systemische Marktkrisen, wenn Kreditexpansion die Bilanzstrukturen von abgesicherter Finanzierung (Hedge Finance) zu spekulativer und Ponzi-Finanzierung verschiebt.
Sobald steigende Refinanzierungskosten den Preisanstieg stoppen, erzwingen Nachschusspflichten (Margin Calls) Notverkäufe, die über sinkende Sicherheitenwerte eine Schuldendeflationsspirale im Bankensystem auslösen.
Quellen und weiterführende Literatur
- Federal Reserve Bank of Minneapolis, „ A Brief Timeline of the People’s Bank of China,“ Federal Reserve Bank of Minneapolis, 2003-09-01. Zentralbank / Währungsbehörde
- Ulrich Theobald, „ PR China – Money and Finance 1950-1951,“ ChinaKnowledge.de: An Encyclopaedia on Chinese History, Literature and Art, 2018. Historische & Finanzielle Referenz
- CommonProgram.science, „ Art 39 of the Common Program of the PRC 1949-1954: Currency and Banking,“ CommonProgram.science Historical Archive, 2020. Historische & Finanzielle Referenz
- Our China Story, „ China’s first series of RMB issued,“ Our China Story / Contemporary China Institute, 2023-12-01. Historische & Finanzielle Referenz
- Xia Chen, „ Banking and Financial System in the Early People’s Republic of China,“ University of Glasgow, 2021. Wissenschaftliche Fachpublikation
- Monthly Review, „ Renminbi: A Century of Change,“ Monthly Review, 2023. Wissenschaftliche Fachpublikation
- Irving Fisher — "The Debt-Deflation Theory of Great Depressions," Econometrica 1, no. 4 (FRASER Federal Reserve Archive, 1933): 337–357 Zentralbank / Währungsbehörde
- Charles P. Kindleberger & Robert Z. Aliber — Manias, Panics, and Crashes: A History of Financial Crises (Palgrave Macmillan) Wissenschaftliche Fachpublikation
Dieses historische Dossier zitieren (APA / Chicago)
APA (7th ed.): Ç., S. (Ed.). (2026). Die Geburt des Renminbi 1948–1955, Warenparitätseinheiten und die 10.000:1-Reform. In Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes). https://forgottenfortunes.net/de/chinas-fruher-renminbi-reform-1955/
MLA (9th ed.): Ç., Soner, ed. "Die Geburt des Renminbi 1948–1955, Warenparitätseinheiten und die 10.000:1-Reform." Forgotten Fortunes: Financial & Monetary History Archive, 2026, https://forgottenfortunes.net/de/chinas-fruher-renminbi-reform-1955/.
Chicago (17th ed.): Ç., Soner, ed. "Die Geburt des Renminbi 1948–1955, Warenparitätseinheiten und die 10.000:1-Reform." Forgotten Fortunes Historical Monograph Series (Redaktion von Forgotten Fortunes), September 29, 2026. https://forgottenfortunes.net/de/chinas-fruher-renminbi-reform-1955/.
Have an idea for another financial history documentary or article? Request a story →